Saya datang ke apartemen Yuni di kawasan PIK. Ketika tiba, dia sedang menyiapkan makan malam. “Masak apa, Yun?” tanya saya sambil menghampirinya di kitchen set.
“Masak kesukaan Uda, lah,” jawabnya. “Ada gado-gado, ikan asin, dan sambal petai,” sambungnya sambil tertawa.
“Kenapa ketawa?” tanya saya sambil menyeringai.
“Gimana enggak ketawa? Uda bisnis internasional, tetapi makanan favoritnya tetap saja makanan kampung.” Yuni kembali tertawa. “Muka kampung, rezeki internasional.”
Sejak bercerai dari suaminya pada tahun 2000, Yuni tidak pernah menikah lagi. Putrinya kini tinggal di Shanghai dan sudah berkeluarga. Sementara Yuni sendiri menjabat sebagai CFO Yuan Holding di Hong Kong. Kebetulan, dia sedang menikmati liburan di Jakarta hingga hari Senin.
Saya pergi ke kamarnya untuk salat. Saya memperhatikan suasana kamar yang didominasi warna putih, mulai dari dinding, tempat tidur, hingga bedcover. Walaupun jarang ditempati, kamarnya tetap bersih dan terawat. Yuni memang mempekerjakan seorang asisten rumah tangga untuk menjaga apartemennya.
Menurut Yuni, ART tersebut sudah bekerja dengannya sejak tahun 2006. Hubungan mereka pun tidak lagi sebatas majikan dan pekerja. Yuni sudah menganggapnya sebagai bagian dari keluarga.
Seusai salat, saya keluar dari kamar. Makanan sudah terhidang di meja makan. Saya pun duduk, sementara Yuni segera masuk ke kamarnya.
Tak lama kemudian, dia keluar dengan pakaian yang sudah berganti. Saya memperhatikannya sambil mulai makan. “Kenapa harus ganti baju segala? Memangnya ini official dining?”
“Ya, enggak enak lah, Uda. Tadi Yuni masak pakai daster. Bau asap. Takut mengganggu Uda makan.”
“Terus sekarang ganti kaus putih dan celana pendek?”
“Ya, ini kan baju rumahan.”
“Kalau melihat penampilan kamu sekarang, enggak ada yang menyangka usia kamu sudah 52 tahun. Paling orang mengira kamu baru 35 tahun.”
“Uda, terus saja muji Yuni.”
“Ya sudah. Kamu jelek.”
Yuni tertawa, lalu memukul bahu saya dengan lembut.
“Asal jangan orang lain yang bilang Yuni jelek. Selama Uda yang ngomong, apa pun itu, Yuni tetap happy.”
Seusai makan, kami berpindah ke sofa dan berbincang santai. Hubungan saya dengan Yuni jauh lebih tua daripada Yuan Holding. Kami sudah menjadi mitra sejak tahun 2002, ketika bersama-sama mendirikan GI yang berkantor di kawasan Hayam Wuruk, Jakarta.
Sejak itu, kami melewati berbagai fase kehidupan bisnis, mulai dari masa penuh keterbatasan, menghadapi ketidakpastian, hingga akhirnya mengelola perusahaan dengan skala yang dahulu mungkin sulit kami bayangkan. Hubungan kami bukan sekadar hubungan profesional. Ada persahabatan panjang yang dibangun melalui pengalaman, kepercayaan, dan kesetiaan dalam menghadapi berbagai keadaan.
Sampai sekarang, Yuni tetap memanggil saya Uda. Panggilan itu sudah melekat sejak masa-masa awal kami bekerja bersama. Jabatan, kekayaan, dan perubahan struktur organisasi tidak pernah mengubahnya. Tak berapa lama kemudian, Aling datang.“ Kamu telat. Kita udah makan” kata saya saat Aling duduk di sofa.
‘ Saya udah makan sebelum kemari. “
ALing adalah sahabat saya sejak tahun 84. Dia kini komut pada unit bisnis Yuan di Indonesia. Dia sarjana ekonomi dari Singapore namun lebih 30 tahun dia berbisnis sendiri di Singapore. Pada usia 55 tahun saya usulkan kepada Yuan agar Aling jadi Komut. Dan tesk kompetensi nya memang Qualified.
Di meja, Yuni membuka dokumen lewat Ipad mengenai struktur organisasi Ale Capital. Aling melirik.. “ Ale, saya mau tanya sesuatu. Mengapa remunerasi team Shadow Ale capital begitu besar? Bahkan ada yang jauh lebih tinggi daripada CEO perusahaan dalam grup Yuan.” Tanya Aling.
Saya memandang Yuni minta agar dia jelaskan pertanyaan ALing. sambil tersenyum. “ Kak, Ale capital engga bayar orang tetapi kerjaan. Kompetensi mereka diatas rata rata. Dan setiap anggota team mempunyai kompetensi yang berbeda. Suci di risk management, Abigail di legal and compliance, Mia di business and product structuring, Lastri di fund structuring, dan Moni di investor relations.”
Saya mengambil cangkir kopi.
“ Kerjaan Suci kan Chief Risk Officer. Dia bertanggung jawab melakukan risk assessment, mengukur exposure, memastikan kepatuhan terhadap risk appetite, serta memberikan rekomendasi kepada Investment Committee.” Kata ALing.
“Itu jawaban berdasarkan job description. “
“ Emang bukan itu ?” tanya ALing.
“ Ya benar, Kak. Tapi itu baru teori. Pekerjaan Suci bukan hanya memahami teori risk management, menguasai statistik, financial modeling, atau menghitung Value at Risk. Dia harus memahami setiap logika bisnis di balik rencana investasi. Bahkan sering kali dia harus memahami bisnis itu lebih mendalam daripada orang yang mengusulkan investasinya.”
“Maksud Kamu ?”
“Begini. Ale Capital adalah private equity investment firm yang mengelola investasi lintas industri, lintas produk keuangan, dan lintas yurisdiksi. Hari ini tim mengevaluasi akuisisi tambang di Afrika. Besok membahas pembiayaan pesawat kargo di Asia. Minggu depan mungkin masuk ke investasi teknologi di Amerika atau restrukturisasi utang perusahaan manufaktur di Eropa.”
Saya senyum seraya menyimak cara Yuni menjelaskan kepada Aling.
“Masing-masing bisnis mempunyai karakteristik risiko dan critical point yang berbeda. Risiko tambang tidak bisa dinilai menggunakan logika bisnis hotel. Risiko perusahaan penerbangan tidak sama dengan risiko perusahaan teknologi. Bahkan dua perusahaan dalam industri yang sama belum tentu mempunyai struktur risiko yang identik.” Lanjut Yuni
Aling mengangguk.
“Jadi Suci harus memahami seluruh sektor bisnis itu?”
“Tidak harus menjadi ahli teknis dalam setiap industri. Tetapi dia harus cukup memahami economic drivers, business model, capital structure, regulatory exposure, dan contractual obligations untuk mengetahui di mana nilai investasi bisa hilang.”
Yuni menggunakan ipad dan menulis diatas screen “Misalnya, Yuan atau SIDC akan mengakuisisi perusahaan tambang dengan enterprise value US$800 juta. Tim investasi mengatakan EBITDA perusahaan itu US$120 juta setahun. Secara valuasi terlihat menarik.”
“EV/EBITDA sekitar 6,67 kali,” Kata Aling cepat.
“Betul. Tetapi Suci tidak berhenti pada angka itu. Dia akan bertanya, apakah EBITDA tersebut benar-benar dapat dikonversi menjadi free cash flow? Berapa sustaining capital expenditure? Bagaimana kualitas cadangan tambang? Apakah izin produksi masih berlaku sampai akhir umur ekonomis proyek? Siapa pembeli utama? Apakah harga jual mengikuti indeks pasar atau ditentukan melalui kontrak jangka panjang?”
“Dan bagaimana jika harga komoditas jatuh,” sambung Aling.
“Ya. Tetapi ada pertanyaan yang lebih penting. Jika harga jatuh dan EBITDA turun 40 persen, apakah perusahaan masih mampu membayar bunga dan pokok utangnya? Apakah ada covenant yang bisa memicu acceleration of debt? Apakah kreditur mempunyai hak mengambil alih aset?”
Aling menatap Yuni. “Jadi Suci bukan sekadar menghitung probabilitas kerugian.”
“Benar. Dia harus memahami mekanisme bagaimana kerugian itu bisa terjadi. Karena dalam bisnis, kerugian besar sering bukan disebabkan oleh satu kesalahan, melainkan rangkaian kesalahan kecil yang saling memperkuat.” Jawab Yuni.
Saya menyimak saja.
Yuni melanjutkan. “Sekarang bayangkan akuisisi itu melibatkan holding company di Singapura, operating company di Afrika, lender dari Swiss, dan offtaker dari China. Dokumen pembiayaannya tunduk pada hukum Inggris, sedangkan jaminan aset tunduk pada hukum negara tempat tambang beroperasi.”
“Berarti ada persoalan cross-border legal risk.” Kata Aling
“Betul. Suci harus bekerja bersama Abigail dari Legal & Compliance untuk memastikan risiko tersebut dipahami. Tetapi tanggung jawab mereka berbeda. Abigail menilai enforceability kontrak, legal structure, dan kepatuhan hukum. Suci menilai bagaimana struktur hukum itu memengaruhi kemungkinan kerugian dan kemampuan kita memulihkan investasi ketika terjadi default.”
“Contohnya?”
“Kontrak pinjaman bisa saja sah secara hukum. Namun jika collateral enforcement membutuhkan waktu lima tahun, sementara nilai aset terus menyusut, apakah jaminan itu masih memberikan perlindungan ekonomi yang memadai?”
Aling mengangguk perlahan. “Legal validity tidak selalu sama dengan economic recoverability.”
“Nah, itu. Kakak mulai memahami.” Yuni tersenyum. “Lalu ada satu hal yang sering dilupakan. Risk management juga membantu tim melakukan negosiasi secara fair.”
“Bukankah negosiasi tugas investment banker dan legal counsel?” Tanya Aling.
“Negosiasi harga dan struktur transaksi memang dipimpin deal team dari Yuan atau SIDC. Tetapi Suci membantu mereka memahami distribusi risiko. Siapa menanggung risiko harga? Siapa menanggung keterlambatan proyek? Siapa bertanggung jawab jika izin dicabut? Bagaimana mekanisme indemnity, escrow, earn-out, atau contingent consideration?”
Saya tetap menyimak.
Yuni menatap Aling. “Negosiasi yang fair bukan berarti semua pihak memperoleh keuntungan yang sama. Fair berarti setiap pihak memahami kewajibannya, risiko dialokasikan secara rasional, dan harga mencerminkan risiko yang ditanggung.”
“Jadi Suci bisa memengaruhi struktur transaksi?” tanya aling mengerutkan kening.
“Tentu. Misalnya, penjual meminta pembayaran tunai US$500 juta. Suci menemukan bahwa sebagian besar pendapatan perusahaan bergantung pada satu pelanggan yang kontraknya berakhir dua tahun lagi. Dia bisa merekomendasikan agar sebagian harga dibayar melalui earn-out berdasarkan realisasi pendapatan setelah akuisisi.”
“Sehingga pembeli tidak menanggung seluruh risiko di muka.”
“Benar. Penjual juga tetap memperoleh kesempatan menerima nilai penuh jika proyeksi bisnisnya terbukti. Itu contoh risk allocation yang rasional.”
Saya menyandarkan tubuh di sofa dan Aling melirik saya “Saya baru menyadari bahwa pekerjaan Suci juga berhubungan dengan penciptaan nilai investasi.” Kata Aling.
“Memang. Risk management yang baik bukan cost center semata. Dia bisa menjadi bagian dari value preservation dan value creation. Bukan dengan mengambil alih keputusan investasi, melainkan dengan memperbaiki kualitas keputusan.”
“Namun bagaimana jika Investment Committee tidak mengikuti rekomendasinya?” tanya Aling.
“Itu hak Investment Committee sepanjang keputusan berada dalam kewenangan dan risk appetite yang disetujui. Suci tidak boleh menggantikan fungsi pengambil keputusan. Tetapi dia wajib menyampaikan independent risk opinion, termasuk dissenting opinion jika diperlukan. Kalau terjadi pelanggaran limit, harus ada mekanisme eskalasi dan otorisasi yang jelas.”
“Jadi independensinya harus dijaga.”
“Mutlak. Karena orang yang sedang mengejar keuntungan sering kali mempunyai kecenderungan membenarkan asumsi sendiri. Dalam psikologi keputusan, itu disebut confirmation bias. Mereka mencari data yang mendukung tesis investasinya dan tanpa sadar mengabaikan data yang bertentangan.”
Yuni menunjuk laporan di depan Aling “Di situlah nilai Suci. Dia dibayar bukan untuk menyenangkan si Uda, Steven, Richard, atau siapa pun di Investment Committee. Dia dibayar untuk menguji apakah keyakinan kami mempunyai dasar yang kuat.”
Aling tersenyum kecil. “Termasuk berani mengatakan si Uda salah?”
“Terutama kalau si uda salah.”
Mereka tertawa. Saya nyengir aja.
“Tetapi Yun,” lanjut Aling, “dengan tanggung jawab sebesar itu, bagaimana Ale capital mengukur kinerja Suci? Tidak mungkin hanya berdasarkan jumlah investasi yang ditolak atau kerugian yang berhasil dihindari. Kerugian yang tidak terjadi sulit dibuktikan.”
“Itu pertanyaan bagus. Kinerjanya dinilai dari kualitas risk assessment, ketepatan identifikasi risiko material, efektivitas early warning system, kualitas stress testing, pengendalian konsentrasi eksposur, dan ketepatan eskalasi. Kita juga menilai apakah rekomendasinya benar-benar memperbaiki struktur transaksi.” Jawab yuni
“Berarti tidak boleh ada insentif yang mendorongnya menyetujui transaksi sebanyak mungkin.”
“Tepat. Remunerasinya tidak boleh bergantung langsung pada volume deal yang disetujui. Kalau begitu, independensinya akan rusak. Kompensasi Suci harus mencerminkan kompleksitas tanggung jawab, kelangkaan kompetensi, dan kualitas penilaian profesionalnya.”
Yuni menutup dokumen.
“Sekarang saya mengerti mengapa remunerasi Suci tinggi. Dia bukan hanya seorang risk analyst. Dia harus memahami bisnis, keuangan, hukum, pasar, bahkan perilaku manusia.”
“Dan satu lagi, kak.”
“Apa, Yun ?”
“Dia harus mempunyai keberanian moral. Pengetahuan bisa diperoleh melalui pendidikan. Pengalaman bisa dibangun selama bertahun-tahun. Tetapi integritas untuk mengatakan tidak kepada orang yang mempunyai kekuasaan atas kariernya, itu tidak semua orang memilikinya.”
Aling terdiam.
Saya kembali memandang keluar jendela mulai dipenuhi cahaya lampu.
“Si Uda, sering menghadapi keputusan yang tidak menyediakan jawaban sempurna. Informasi tidak pernah lengkap. Masa depan tidak bisa dipastikan. Setiap proyeksi mengandung asumsi, dan setiap asumsi bisa salah.”
Saya senyum aja.
“Lalu bagaimana Si Uda bersikap?” tanya Aling.
“Dia tidak harus mengetahui masa depan. Dia harus memahami konsekuensi jika masa depan ternyata berbeda dari yang dia harapkan.”
Saya mengambil kembali cangkir kopi.
“Karena itu si Uda tidak membayar Suci mahal agar semua investasi Ale Capital selalu menghasilkan keuntungan. Itu mustahil. Dia membayarnya untuk membantu memastikan bahwa ketika kami salah, kesalahan itu tidak menghancurkan perusahaan.”
Aling mengangguk.
“Jadi nilai pekerjaan Suci tidak hanya terlihat dari kerugian yang berhasil dicegah.”
“Benar. Nilainya juga terlihat dari kebebasan perusahaan untuk tetap mengambil peluang setelah menghadapi kegagalan.”
Saya tersenyum.
“Kak, dalam bisnis investasi, orang hebat bukan hanya mereka yang mampu menghasilkan keuntungan besar. Orang yang benar-benar hebat adalah mereka yang tahu bagaimana mempertahankan modal, menjaga kepercayaan, dan memastikan perusahaan masih mempunyai kesempatan untuk bertarung esok hari.”
“Sekarang saya paham, Yun. Gaji Suci bukan sekadar harga keahliannya.” Kata Aling menyimpulkan “Itu harga untuk sebuah penilaian independen yang dapat menyelamatkan modal perusahaan dari kesalahan keputusan kami sendiri.”
Yuni mengangguk.
“Betul. Tetapi jangan lupa, Kak. Gaji besar tetap harus dipertanggungjawabkan melalui kompetensi, integritas, dan kinerja. Tidak ada orang yang menjadi istimewa hanya karena dibayar mahal.”
Saya teringat sesuatu yang selama puluhan tahun menjadi pelajaran dalam perjalanan bisnis saya. Keuntungan sering membuat manusia merasa dirinya benar. Padahal pasar tidak pernah menjanjikan bahwa orang yang benar akan selalu menang. Karena itu, kebijaksanaan dalam investasi bukan hanya mengetahui kapan harus mengambil risiko, melainkan juga memahami kapan harus membatasi ambisi.
Sebab modal yang hilang mungkin masih bisa dicari kembali. Namun kepercayaan yang hancur akibat keserakahan dan pengabaian risiko sering kali membutuhkan waktu jauh lebih lama untuk dipulihkan.
***
Aling beranjak dari kursinya. Ia kembali membuka dokumen profile Ale Capital, lalu menunjuk satu nama lain. “Lalu mengapa gaji Abigail sebagai team Legal & Compliance juga besar?” tanyanya.
Yuni tersenyum. “Menurut kakak, apa pekerjaan seorang legal counsel dalam perusahaan investasi?”
“Memastikan seluruh transaksi mempunyai dasar hukum yang kuat, meninjau kontrak, mengawasi kepatuhan regulasi, dan mengantisipasi sengketa hukum.” Jawab Aling.
“Itu benar. Tetapi sekali lagi, itu baru sebatas job description.”
Saya meletakkan cangkir kopi.
“Bisnis itu dibangun melalui berbagai bentuk perikatan. Bisa two-party agreement, three-party agreement, maupun multi-party arrangement. Tidak ada bisnis besar yang berdiri sendiri tanpa keterlibatan pihak lain. Apalagi dalam private equity, kita tidak hanya berhadapan dengan satu jenis bisnis, produk, atau jasa. Kita mengelola berbagai industri dan struktur transaksi yang masing-masing mempunyai karakteristik hukum tersendiri.” Kata Yuni menjelaskan
Aling memperhatikan Yuni dan kembali melirik saya yang tetap diam menyimak.
“Misalnya, kita melakukan akuisisi perusahaan manufaktur. Di dalamnya ada perjanjian jual beli saham atau Share Purchase Agreement, perjanjian pembiayaan, jaminan aset, kontrak pemasok, kontrak distribusi, lisensi teknologi, hingga perjanjian ketenagakerjaan. Semua mempunyai konsekuensi hukum yang berbeda.” Lanjut Yuni
“Berarti Abigail harus memahami keseluruhan struktur transaksinya?” tanya ALing.
“Betul. Bahkan bukan hanya memahami dokumennya, tetapi juga memahami logika bisnis di balik setiap klausul. Sebab sebuah klausul yang terlihat sederhana bisa mempunyai konsekuensi finansial yang sangat besar.”
Yuni kembali membuka i pad dan mulai membuat ilustrasi. “Bayangkan Ale Capital membiayai akuisisi perusahaan dengan menggunakan kombinasi senior debt, mezzanine financing, dan equity participation. Kemudian ada collateral berupa saham perusahaan, aset tetap, piutang usaha, serta jaminan dari holding company.”
Aling menyela, “Masing-masing mempunyai ketentuan hukum dan mekanisme eksekusi yang berbeda.”
“Ya. Belum lagi jika pemberi pinjaman berada di Swiss, perusahaan target berada di Indonesia, holding company berdomisili di Singapura, dan kontrak pembiayaan menggunakan hukum Inggris. Abigail harus memahami konflik hukum lintas yurisdiksi atau conflict of laws, enforceability, jurisdiction, serta mekanisme penyelesaian sengketa.”
Yuni berhenti sejenak dan saya seruput kopi
“Jangan menganggap sebuah kontrak sudah aman hanya karena ditandatangani oleh semua pihak. Pertanyaannya, apakah pihak yang menandatangani memiliki kewenangan? Apakah objek jaminannya sah? Apakah jaminan itu dapat dieksekusi? Apakah ada pembatasan regulasi? Dan jika terjadi default, apakah hak kita benar-benar dapat ditegakkan di pengadilan negara terkait?” lanjut Yuni
“Jadi legal due diligence sangat menentukan.” Kata Aling.
“Benar. Tetapi ada persoalan lain yang lebih kompleks. Setiap bisnis mempunyai critical compliance point sendiri. Pendanaan, collateral, perdagangan komoditas, derivatif, perbankan, asuransi, dan investasi langsung mempunyai rezim kepatuhan yang berbeda. Perbedaannya bisa berasal dari hukum negara, regulasi sektoral, ketentuan perpajakan, sanksi internasional, maupun master agreement yang sebelumnya sudah ditandatangani.”
Aling mengangguk. “Seperti ISDA Master Agreement untuk transaksi derivatif?”
“Tepat. Dalam transaksi derivatif, Abigail harus memahami bukan hanya kontraknya, tetapi juga hubungan antara master agreement, schedule, confirmation, collateral support annex, netting arrangement, dan ketentuan close-out. Kesalahan memahami satu klausul bisa menimbulkan persoalan besar ketika terjadi default.”
Saya kembali tersenyum. Gaya Yuni benar benar sudah seperti CFO kelas dunia.
“Begitu juga dalam project finance. Ada loan agreement, security documents, EPC contract, offtake agreement, dan berbagai direct agreement dengan pihak ketiga. Semuanya saling berkaitan. Jika kontrak EPC memberikan hak terminasi kepada kontraktor dalam kondisi tertentu, sementara perjanjian pembiayaan mensyaratkan proyek tetap beroperasi, kita bisa menghadapi contractual mismatch.” Lanjut Yuni.
“Artinya, satu kontrak tidak boleh dibaca secara terpisah dari kontrak lainnya.” Kata ALing.
“Persis. Abigail harus melihat keseluruhan contractual architecture. Dia harus tahu bagaimana satu kewajiban memengaruhi kewajiban lainnya. Kalau tidak, kita bisa merasa memiliki perlindungan hukum, padahal perlindungan itu tidak efektif ketika dibutuhkan.”
Aling kemudian bertanya, “Lalu bagaimana pembagian pekerjaan Abigail dengan Suci? Bukankah keduanya sama-sama mengelola risiko?”
“Memang berhubungan erat, tetapi perspektifnya berbeda. Suci menilai risiko ekonomi dan finansial dari sebuah transaksi. Abigail menilai legal validity, enforceability, regulatory compliance, dan contractual exposure.”
Yuni memberikan contoh. “Misalnya Suci menyimpulkan bahwa pembiayaan sebuah perusahaan tambang layak dilakukan dengan jaminan saham dan aset tambang. Abigail kemudian menguji apakah saham tersebut dapat dijaminkan secara sah, apakah asetnya mempunyai status kepemilikan yang jelas, apakah ada pembatasan pengalihan, serta bagaimana mekanisme eksekusinya jika perusahaan gagal bayar.”
“Kalau Suci melihat kemungkinan kerugiannya, Abigail memastikan hak hukum kita terlindungi ketika risiko itu benar-benar terjadi.” Kata Aling
“Ya. Keduanya harus bekerja bersama sejak awal, bukan baru dipanggil setelah transaksi selesai.”
Aling tersenyum. “Sekarang saya mengerti. Jadi mereka bukan bagian dari administrasi investasi.”
“Jangan pernah menganggap legal dan risk management sebagai bagian administratif. Dalam perusahaan investasi, keduanya merupakan bagian dari investment decision architecture.”
Yuni kemudian menambahkan. “Dan ada satu hal yang perlu kakak pahami. Banyak kerugian perusahaan bukan terjadi karena bisnisnya tidak menguntungkan. Kerugian justru muncul karena struktur transaksi yang buruk, kewajiban tersembunyi, ketidakpatuhan regulasi, atau hak kontraktual yang tidak dapat ditegakkan.”
Yuni menutup Ipad nya.
“Berarti biaya remunerasi Abigail dan Suci sebenarnya merupakan bagian dari biaya perlindungan modal perusahaan.” Kata Aling menyimpulkan.
“Lebih dari itu. Mereka membantu memastikan bahwa keuntungan yang si Uda proyeksikan memang dapat diwujudkan secara legal dan ekonomis. Jangan sampai si Uda membeli bisnis yang terlihat murah, tetapi ternyata membeli pula seluruh persoalan hukumnya.”
Saya tersenyum.
“Kak, dalam bisnis investasi, kita tidak hanya membeli aset. Kita membeli hak, kewajiban, kontrak, hubungan dengan counterparty, dan seluruh konsekuensi yang melekat padanya.”
Aling mengangguk. “Sekarang saya paham mengapa Si Uda membutuhkan orang dengan kompetensi seperti Abigail.”
“Karena transaksi besar tidak cukup hanya dimenangkan melalui negosiasi harga. Transaksi harus dirancang sedemikian rupa sehingga hak dan kewajiban setiap pihak jelas, risiko teralokasi secara fair, dan kepentingan perusahaan dapat dilindungi dalam jangka panjang.” Yuni menambahkan.
“A good deal is not merely a profitable transaction. It is a transaction whose economic value, legal rights, and contractual obligations remain defensible when things go wrong.” Kata Aling.
Sebab dalam dunia investasi, kontrak terbaik bukan kontrak yang terlihat paling menguntungkan ketika semua pihak sedang tersenyum. Melainkan kontrak yang tetap melindungi kepentingan perusahaan ketika hubungan bisnis memburuk, pasar berubah, dan para pihak mulai saling menyalahkan.
***
“Bagaimana dengan Mia sebagai Head of Business & Product Structuring?” tanya Aling. “Saya lihat remunerasinya juga sangat tinggi. Padahal Yuan dan SIDC sudah memiliki Investment Committee, tim analis, dan business development di masing-masing subholding. Apa yang membedakan pekerjaan Mia?”
Saya tersenyum mendengar pertanyaan itu.
“Kak, Dari awal si Uda kita berfokus pada thematic investment. Dia tidak berinvestasi hanya karena suatu sektor sedang menjadi tren, apalagi sekadar berspekulasi bahwa valuasi perusahaan akan naik. Setiap investasi harus mempunyai dasar rasional yang berkaitan dengan perubahan struktural industri, perkembangan teknologi, kebutuhan pasar, dan pembentukan ekosistem bisnis.”
“Maksud kamu, investasi berdasarkan tema jangka panjang?”
“Betul. Tetapi tema investasi tidak cukup hanya berupa narasi. Misalnya, semua orang tahu bahwa kendaraan listrik merupakan industri masa depan. Namun mengetahui tren kendaraan listrik tidak otomatis membuat seseorang mampu menentukan investasi mana yang layak.”
“Mengapa?”
“Karena kendaraan listrik bukan sekadar produk mobil. Di belakangnya ada ekosistem yang kompleks. Mulai dari mineral, pemurnian bahan baku, material baterai, teknologi sel, battery management system, semikonduktor, perangkat lunak, infrastruktur pengisian daya, hingga recycling. Setiap bagian mempunyai karakteristik bisnis, struktur biaya, hambatan teknologi, dan risiko yang berbeda.”
Yuni mengambil Ipad dan memperlihatkan sebuah diagram rantai pasok industri baterai. “Di sinilah pekerjaan Mia. Dia harus memahami product knowledge, struktur industri, critical point, supply chain, logistik, teknologi, lingkungan, dan product life cycle. Dia harus mampu mengidentifikasi di bagian mana nilai ekonomi paling besar diciptakan, siapa yang menguasai teknologi, siapa yang memiliki bargaining power, dan di mana terdapat hambatan masuk yang memberikan keunggulan kompetitif.”
Aling mengangguk. “Jadi dia harus memahami comparative advantage dan competitive advantage?”
“Tepat. Comparative advantage berkaitan dengan keunggulan relatif, misalnya akses bahan baku, biaya energi, lokasi geografis, atau efisiensi faktor produksi. Sedangkan competitive advantage berkaitan dengan kemampuan perusahaan mempertahankan posisi unggul melalui teknologi, paten, efisiensi proses, jaringan distribusi, kualitas produk, atau switching cost pelanggan.”
Saya menyimak.
“Negara yang mempunyai cadangan nikel besar mungkin memiliki comparative advantage dalam penyediaan bahan baku. Tetapi itu tidak otomatis membuat perusahaan di negara tersebut mempunyai competitive advantage dalam produksi baterai. Teknologi pemrosesan, konsistensi kualitas, yield produksi, intellectual property, dan hubungan dengan pelanggan justru bisa menentukan siapa yang memperoleh margin terbesar.” Lanjut Yuni.
“Jadi memiliki sumber daya alam belum tentu berarti menguasai nilai tambah industrinya,” kata Aling
“Benar. Itulah sebabnya Mia harus memahami seluruh value chain, bukan hanya produk akhirnya.”
Saya kembali seruput kopi dan menyimak.
“Sekarang bayangkan kita mendapat tawaran mengakuisisi perusahaan pembuat komponen baterai senilai US$400 juta. Laporan keuangannya bagus. EBITDA tumbuh, kontrak penjualan tersedia, dan kapasitas produksi terus meningkat.” Lanjut Yuni
“Secara finansial menarik.”
“Belum tentu. Mia harus bertanya, teknologi apa yang digunakan perusahaan itu? Apakah teknologinya masih relevan lima tahun mendatang? Apakah patennya dimiliki sendiri atau hanya berdasarkan lisensi? Apakah ada ketergantungan kepada satu pemasok? Apakah produk tersebut kompatibel dengan perkembangan teknologi baterai generasi berikutnya?”
Aling menyela. “Kalau teknologi baru menggantikan teknologi lama, aset yang kita beli bisa kehilangan nilai.”
“Persis. Itulah technology obsolescence risk. Sebuah perusahaan bisa terlihat sangat menguntungkan berdasarkan laporan historis, tetapi sebenarnya sedang mendekati akhir siklus ekonominya.”
Yuni menatap Aling. “Seorang financial analyst mungkin mampu menghitung discounted cash flow dengan sangat akurat. Tetapi kalau asumsi umur ekonomis produknya salah, hasil valuasinya juga salah. Model keuangan yang canggih tidak akan menyelamatkan investasi yang dibangun di atas pemahaman industri yang keliru.”
Aling tersenyum. “Jadi Mia bertugas memastikan bahwa asumsi bisnis di balik financial model memang masuk akal.”
“Ya. Tetapi tugasnya lebih luas. Mia juga harus mampu memetakan peluang investasi berdasarkan hubungan antarbisnis dalam ekosistem Yuan Holding.”
“Contohnya?”
“Misalnya kita sudah memiliki perusahaan pertambangan, smelter, logistik, dan manufaktur. Kemudian Mia menemukan peluang investasi pada perusahaan teknologi material yang mempunyai paten untuk meningkatkan efisiensi pemrosesan mineral.” Kata Yuni.
Saya tetap menyimak saja.
Yuni melanjutkan. “Dia harus menilai apakah teknologi tersebut dapat diterapkan pada fasilitas produksi kita, berapa peningkatan recovery rate, berapa penghematan energi, bagaimana pengaruhnya terhadap biaya produksi, dan apakah teknologi itu bisa dikomersialisasikan kepada perusahaan lain.”
“Jadi investasi itu bukan hanya menghasilkan keuntungan dari perusahaan yang diakuisisi, tetapi juga menciptakan sinergi dengan portofolio yang sudah ada.” Kata Aling.
“Benar. Namun sinergi tidak boleh sekadar menjadi angka tambahan dalam presentasi investasi. Mia harus membuktikan bahwa sinergi tersebut secara teknis dapat dilaksanakan, secara komersial mempunyai pasar, dan secara finansial menghasilkan return yang memadai.”
Saya tersenyum melirik Aling yang begitu antusias mendengar penjelasan dari Yuni
“Kalau teknologi itu memerlukan investasi tambahan US$100 juta, tetapi penghematan operasional hanya US$5 juta setahun, kita harus menghitung kembali kelayakannya. Jangan sampai kita membeli teknologi hanya karena terdengar revolusioner.”
Aling tertawa kecil. “Berarti Mia harus cukup skeptis terhadap setiap proposal investasi.”
“Bukan skeptis tanpa alasan. Dia harus mempunyai rasa ingin tahu yang besar, tetapi disiplin dalam menguji setiap asumsi.”
Saya menatap keluar jendela.
“Dalam bisnis, peluang sering muncul bukan karena suatu industri sedang tumbuh pesat, melainkan karena ada ketidakseimbangan dalam ekosistemnya. Bisa berupa bottleneck produksi, kekurangan kapasitas logistik, ketergantungan teknologi, kesenjangan pembiayaan, atau inefisiensi distribusi.” Lanjut Yuni
“Dan Mia harus mampu menemukan titik itu?”
“Ya. Karena di sanalah sering terdapat peluang investasi yang tidak terlihat oleh investor yang hanya mengikuti tren pasar.”
Yuni memberikan contoh lain. “Misalnya industri kendaraan listrik tumbuh 30 persen setahun, tetapi kapasitas recycling baterai tidak berkembang secepat pertumbuhan kendaraan. Mia harus mempelajari kapan volume baterai bekas akan mencapai skala ekonomis, bagaimana biaya pengumpulan dan pengangkutannya, teknologi pemulihan mineral, regulasi limbah, serta harga material hasil daur ulang.”
“Kalau waktunya terlalu cepat, investasi bisa menganggur bertahun-tahun.”
“Betul. Kalau terlalu lambat, pasar sudah dikuasai kompetitor. Jadi dia harus memahami investment timing, bukan hanya investment opportunity.”
Aling kemudian bertanya, “Lalu apa bedanya pekerjaan Mia dengan business development di Yuan Holding?”
“Business development biasanya berfokus pada pengembangan peluang komersial dalam ruang lingkup bisnis masing-masing. Sedangkan Mia melihat peluang dari perspektif lintas industri dan lintas portofolio. Dia menghubungkan teknologi, produk, pasar, struktur investasi, dan potensi sinergi untuk membentuk investment thesis.” Jawab Yuni.
“Jadi Mia merancang struktur peluang sebelum dibawa kepada Investment Committee?”
“Tepat. Dia bisa mengusulkan akuisisi, joint venture, greenfield investment, strategic partnership, licensing agreement, atau investasi minoritas dengan hak komersial tertentu. Tidak semua peluang harus diwujudkan melalui pembelian perusahaan.”
Yuni tersenyum. “Kadang kita tidak perlu membeli perusahaan teknologi. Cukup memperoleh lisensi eksklusif untuk wilayah tertentu. Kadang kita tidak perlu membangun pabrik baru. Lebih rasional melakukan joint venture dengan perusahaan yang sudah memiliki fasilitas dan jaringan distribusi.”
“Berarti product structuring juga mencakup pemilihan model bisnis dan struktur kemitraan.”
“Ya. Tetapi Mia tidak bekerja sendiri. Dia menyusun business architecture dan commercial rationale. Suci menguji risiko ekonominya. Abigail memastikan struktur hukum dan kontraknya dapat dilaksanakan. Tim keuangan Holding menguji capital allocation serta implikasi terhadap neraca. Setelah itu Investment Committee menentukan apakah investasi layak dilanjutkan.”
Aling terdiam sebentar, kemudian berkata “Sekarang saya melihat hubungan pekerjaan mereka. Mia menemukan dan membentuk peluang. Suci menguji risiko dan ketahanan asumsi. Abigail melindungi struktur hukum dan kepatuhannya.”
“Benar. Ketiganya mempunyai kompetensi berbeda, tetapi saling melengkapi. Tidak ada yang boleh merasa paling penting.”
“Lalu mengapa si Uda bersedia membayar Mia begitu mahal?”
“Karena kemampuan menemukan peluang investasi yang benar-benar mempunyai nilai strategis jauh lebih langka daripada kemampuan membuat presentasi investasi.”
Saya tersenyum mendengar itu.
Yuni melanjutkan. “Banyak orang mampu membaca laporan pasar. Banyak analis mampu membuat proyeksi pertumbuhan. Tetapi tidak banyak orang yang mampu menghubungkan perubahan teknologi, struktur biaya, supply chain, perilaku konsumen, regulasi, dan dinamika persaingan menjadi sebuah peluang bisnis yang dapat dieksekusi.”
Aling mengangguk. “Apalagi kalau peluang itu belum terlihat oleh pasar.”
“Justru di situlah nilai Mia. Kalau semua orang sudah melihat peluang yang sama, biasanya harga aset sudah mencerminkan ekspektasi tersebut. Keunggulan private equity bukan sekadar mempunyai modal besar, melainkan kemampuan memahami nilai ekonomi yang belum sepenuhnya dikenali pasar.”
“Tetapi bagaimana mengukur kinerja Mia?” tanya Aling.
“Bukan dari jumlah proposal yang dia buat atau berapa banyak perusahaan yang berhasil diakuisisi. Kita menilai kualitas investment thesis, ketepatan pemetaan industri, keberhasilan komersialisasi, realisasi sinergi, dan return on invested capital dibandingkan dengan asumsi awal. Termasuk kemampuannya membatalkan rencana investasi ketika fakta baru menunjukkan tesisnya tidak lagi valid.”
“Jadi keputusan untuk tidak berinvestasi juga bisa menjadi prestasi?”
“Tentu. Dalam private equity, kemampuan menolak peluang yang buruk sama pentingnya dengan kemampuan menemukan peluang yang baik.”
Saya menyandarkan tubuh ke kursi.
“Kak’ Seru Yuni “ ada perbedaan besar antara mengikuti pertumbuhan industri dan memahami sumber pertumbuhan nilai ekonomi. Investor yang hanya mengikuti tren sering datang ketika valuasi sudah mahal. Investor yang memahami struktur industri dapat masuk lebih awal, memilih posisi yang tepat dalam value chain, dan membangun keunggulan sebelum pasar menyadarinya.”
Yuni menutup Ipadnya.
“Sekarang saya memahami mengapa Mia, Suci, dan Abigail memperoleh remunerasi tinggi. Mereka bukan sekadar team shadow dengan tugas berbeda. Mereka membentuk sistem pengambilan keputusan investasi yang saling menguji.”
“Betul. Tetapi jangan lupa, gaji tinggi bukan jaminan seseorang akan selalu benar. Mereka tetap harus diuji melalui kinerja, integritas, dan kemampuan belajar dari kesalahan.”
Saya memandang lampu-lampu gedung di seberang Apartement di Kawasan PIK
“Dalam investasi, modal memang penting. Tetapi modal hanya menyediakan kemampuan untuk membeli. Pengetahuan membantu kita memahami apa yang layak dibeli. Pengalaman mengajarkan kapan harus membeli. Sedangkan kebijaksanaan membuat kita tahu kapan sebaiknya tidak membeli apa pun.”Kata Yuni berfilosofi
Aling tersenyum. “Jadi sebenarnya Ale Capital bukan hanya mengelola uang.”
“Ya, Kak. Kita mengelola pengetahuan, ketidakpastian, dan keputusan. Uang hanyalah instrumen untuk mewujudkannya.”
Yuni menambahkan sebuah prinsip yang saya ajarkan dan selalu dia pegang. “Capital can buy assets, but only knowledge can identify value. And only discipline can preserve that value over time.”
Sebab investasi terbaik bukan selalu berada pada industri yang paling ramai dibicarakan, melainkan pada peluang yang paling kita pahami—ketika pengetahuan, teknologi, struktur bisnis, dan waktu bertemu pada titik yang tepat.
***
“Bagaimana dengan Lastri sebagai Head of Fund Structuring?” tanya ALing. “Saya lihat remunerasinya juga sangat besar. Padahal Ale Capital, sudah memiliki jaringan investor global dan akses ke berbagai lembaga keuangan. Mengapa si Uda masih membutuhkan orang dengan kompetensi khusus seperti Lastri?”
Yuni tersenyum. “Kak, setiap bisnis mempunyai business model yang berbeda. Dan setiap business model membutuhkan struktur permodalan yang sesuai dengan karakteristik arus kas, risiko, serta peluang pertumbuhannya. Sementara setiap investor mempunyai mandat investasi, risk appetite, target return, kebutuhan likuiditas, dan batasan regulasi yang berbeda.”
“Artinya, tidak semua investor cocok untuk semua jenis bisnis?”
“Betul. Tugas Lastri adalah memahami karakteristik bisnis sekaligus kepentingan investor, kemudian merancang struktur pendanaan yang mampu mempertemukan keduanya. Tanpa pemahaman itu, fundraising akan sulit berhasil, sekalipun proyek yang ditawarkan sebenarnya sangat menguntungkan.”
Aling mengangguk. “Bukankah selama return menarik, investor akan berminat?” tanyanya.
“Tidak sesederhana itu. Return tinggi tidak selalu berarti investasi menarik. Investor juga mempertimbangkan probabilitas kerugian, jangka waktu investasi, kepastian arus kas, kemampuan keluar dari investasi, perlindungan hukum, dan bagaimana posisi mereka dalam struktur permodalan.”
Yuni kembali membuka ipda nya. “Misalnya, kita mempunyai proyek pembangunan pembangkit listrik dengan nilai investasi US$1 miliar. Proyek tersebut memiliki Power Purchase Agreement selama 25 tahun dengan pembeli yang mempunyai kualitas kredit baik.”
“Berarti proyek itu cocok untuk investor jangka panjang.”
“Benar. Dana pensiun, perusahaan asuransi, atau infrastructure fund mungkin tertarik karena arus kasnya relatif dapat diprediksi. Tetapi mereka belum tentu bersedia menanggung construction risk selama tiga tahun pertama.”
“Jadi bagaimana Lastri menyelesaikannya?”
“Dia harus memahami bagaimana risiko itu dialokasikan. Pada tahap konstruksi, proyek mungkin membutuhkan sponsor equity, construction financing, dan dukungan dari lembaga pembiayaan pembangunan. Setelah proyek beroperasi dan risiko konstruksi berkurang, sebagian pembiayaan dapat direfinancing menggunakan long-term infrastructure debt.”
“Jadi struktur investornya bisa berubah mengikuti siklus proyek?”
“Tepat. Itu yang disebut penyesuaian capital structure terhadap project life cycle. Lastri harus memahami kapan suatu risiko layak ditanggung oleh sponsor, kapan dapat dialihkan melalui kontrak, dan kapan proyek cukup matang untuk menarik investor institusional.”
Saya tersenyum melirik Aling. Yuni melanjutkan. “Sekarang bandingkan dengan perusahaan teknologi yang belum menghasilkan laba, tetapi mempunyai intellectual property dan potensi pertumbuhan tinggi.”
“Itu tidak cocok menggunakan struktur pendanaan seperti pembangkit listrik.”
“Benar. Perusahaan teknologi tahap awal umumnya belum memiliki arus kas stabil untuk membayar bunga dan pokok utang. Investor yang cocok mungkin venture capital, growth equity fund, atau strategic investor yang bersedia menanggung risiko tinggi dengan harapan memperoleh capital gain.”
Aling tersenyum. “Berarti Lastri harus memahami bukan hanya produk investasi, tetapi juga psikologi dan kepentingan investor.”
“Lebih tepatnya memahami investment mandate dan economic interest mereka. Karena investor tidak semuanya mengejar tujuan yang sama. “ Kata Yuni. “Pension fund cenderung memperhatikan kewajiban jangka panjang dan kestabilan hasil investasi. Insurance company memperhatikan asset-liability matching dan kebutuhan solvabilitas. Sovereign wealth fund bisa mempunyai mandat finansial sekaligus strategis. Family office mungkin lebih fleksibel, tetapi sangat bergantung pada preferensi pemilik modal. Sementara hedge fund bisa lebih tertarik pada strategi dengan horizon pendek, likuiditas, atau peluang relative value.”
“Jadi Lastri harus mampu melakukan investor segmentation walau mereka semua adalah network si Uda.”
“Ya. Dia harus mengetahui investor mana yang cocok untuk infrastructure equity, private credit, real estate, growth capital, distressed assets, atau structured financing. Jangan menawarkan proyek greenfield berisiko tinggi kepada investor yang mandatnya hanya membeli aset berpendapatan stabil.”
Yuni berhenti sebentar seraya melirik saya. Mungkin kawatir penjelasannya salah. “Kesalahan seperti itu bukan hanya membuang waktu. Bisa merusak kredibilitas Ale Capital karena menunjukkan bahwa kita tidak memahami kebutuhan calon investor.”
Aling kemudian bertanya, “Kalau begitu, apa bedanya pekerjaan Lastri dengan tim investor relations?”
“Investor relations membangun komunikasi, menjaga hubungan, menyampaikan kinerja, dan memastikan investor memperoleh informasi yang diperlukan. Lastri bekerja lebih dalam pada fund architecture. Dia merancang bagaimana modal dihimpun, bagaimana investor berpartisipasi, bagaimana keuntungan dibagikan, bagaimana risiko dialokasikan, dan bagaimana investor dapat keluar dari investasi.”
“Bisa diberikan contoh?”
“Misalnya Ale Capital ingin menghimpun dana US$2 miliar untuk investasi energi dan mineral. Kita tidak bisa sekadar menawarkan target IRR 18 persen lalu berharap investor datang.”
“Mengapa?”
“Karena target IRR hanyalah proyeksi. Investor akan bertanya bagaimana angka itu dihasilkan, berapa lama modal terkunci, apa strategi investasinya, apakah dana digunakan untuk akuisisi atau pembangunan proyek baru, bagaimana kebijakan leverage, dan siapa yang mempunyai kewenangan mengambil keputusan.” Kata Yuni. Saya senyum aja.
“Lastri harus menentukan apakah lebih cocok menggunakan closed-end private equity fund, evergreen fund, separately managed account, co-investment vehicle, atau special purpose vehicle untuk transaksi tertentu.” Lanjut Yuni.
“Jadi pemilihan fund structure bergantung pada karakteristik aset dan investor?”
“Tepat. Untuk akuisisi perusahaan yang membutuhkan waktu lima sampai tujuh tahun sebelum exit, closed-end fund mungkin lebih sesuai. Untuk aset yang menghasilkan pendapatan stabil dan direncanakan dimiliki dalam jangka panjang, evergreen structure bisa dipertimbangkan. Sementara investor besar yang ingin memiliki kontrol lebih kuat mungkin memilih separately managed account atau direct co-investment.”
Aling mengangguk. “Lalu bagaimana pembagian keuntungan?”
“Itu juga tugas Lastri. Dia harus memahami management fee, carried interest, preferred return, hurdle rate, distribution waterfall, catch-up mechanism, clawback, dan berbagai ketentuan ekonomi lainnya.”
Yuni memberikan ilustrasi. “Misalnya investor menyediakan modal US$500 juta dengan preferred return 8 persen setahun. Setelah modal dan preferred return yang diperjanjikan terpenuhi, keuntungan berikutnya dibagi berdasarkan distribution waterfall. Besarnya carried interest, mekanisme catch-up, dan urutan distribusi harus dirancang secara jelas.”
“Berarti kesalahan dalam waterfall bisa menimbulkan konflik antara fund manager dan investor.”
“Benar. Bahkan bisa menjadi sumber sengketa besar. Karena itu, Lastri harus bekerja bersama Abigail untuk memastikan seluruh ketentuan dituangkan secara konsisten dalam Limited Partnership Agreement, subscription documents, side letters, dan dokumen terkait.”
Saya menatap Yuni.
“Dan dia harus bekerja bersama Suci untuk memastikan struktur fund tidak menciptakan liquidity mismatch, excessive leverage, atau konsentrasi risiko yang tidak sesuai dengan mandat investor.”
“Bagaimana dengan Mia?”
“Mia membangun investment thesis dan struktur peluang bisnis. Lastri menerjemahkan kebutuhan modal dari peluang tersebut menjadi investment product yang sesuai dengan mandat investor. Suci menguji risiko, Abigail menguji legal structure dan compliance, sedangkan Investment Committee menilai kelayakan keseluruhannya.”
Aling berpikir sejenak. “Berarti fund structuring bukan hanya persoalan mencari uang.”
“Justru itu. Mencari uang adalah hasil akhir dari proses memahami kebutuhan modal dan kepentingan investor. Fundraising yang profesional dimulai dari product-market fit antara investment opportunity dan investor mandate.”
YUni diam sebentar memastikan ALing memahami kata katanya, kemudian melanjutkan. “Bayangkan kita mempunyai proyek dengan potensi return 20 persen, tetapi membutuhkan waktu sepuluh tahun sebelum menghasilkan distribusi kas yang berarti. Investor yang membutuhkan likuiditas dalam tiga tahun tidak akan cocok, sekalipun return proyek sangat tinggi.”
“Jadi Lastri tidak boleh memaksakan investor masuk hanya karena mereka mempunyai dana besar.”
“Benar. Karena kesalahan mempertemukan investor dengan produk investasi bisa menjadi masalah di kemudian hari. Investor mungkin menuntut penarikan modal ketika aset belum bisa dijual. Akibatnya fund manager terpaksa melakukan asset disposal pada waktu yang buruk.”
“Liquidity mismatch.”
“Tepat. Dan kalau fund menggunakan leverage, tekanan itu bisa berkembang menjadi krisis.”
Saya mengambil cangkir kopi.
“Lastri juga harus memahami aspek lintas yurisdiksi. Investor dari Eropa, Amerika, Timur Tengah, dan Asia bisa menghadapi ketentuan pajak, pelaporan, beneficial ownership, pembatasan investasi, dan regulasi yang berbeda.” Kata Yuni
“Berarti struktur fund yang cocok bagi satu kelompok investor belum tentu cocok bagi kelompok lainnya.”
“Ya. Ada investor yang lebih sesuai berpartisipasi melalui limited partnership. Ada yang membutuhkan feeder fund, parallel fund, atau co-investment vehicle. Tetapi struktur itu harus mempunyai alasan ekonomi dan hukum yang sah, bukan sekadar dibuat rumit untuk menghindari kewajiban regulasi.”
Aling tersenyum. “Sekarang saya mulai memahami mengapa Lastri harus mempunyai pengetahuan yang luas.”
“Dan satu lagi, Kak. Dia harus memahami bahwa setiap investor mempunyai kepentingan yang perlu dinegosiasikan secara fair.”
“Maksud kamu ?”
“Misalnya investor besar meminta preferential terms. Lastri harus menilai apakah hak tersebut wajar, apakah merugikan investor lain, apakah bertentangan dengan fund documents, dan apakah perlu diungkapkan kepada investor terkait. Dia tidak boleh memberikan janji yang tidak dapat dipenuhi hanya demi mencapai target fundraising.”
“Karena kepercayaan investor jauh lebih penting daripada keberhasilan menghimpun dana satu kali.”
“Betul. Fundraising bukan sekadar transaksi penjualan produk keuangan. Itu adalah proses membangun hubungan fidusia dan kepercayaan jangka panjang, sesuai dengan kewajiban hukum yang berlaku pada struktur dan yurisdiksinya.”
Aling kemudian bertanya, “Bagaimana kita mengukur kinerja Lastri? Apakah berdasarkan jumlah dana yang berhasil dihimpun?”
“Itu salah satu indikator, tetapi bukan satu-satunya. Kita harus menilai kualitas investor base, cost of capital, stabilitas komitmen modal, kesesuaian tenor pendanaan dengan umur aset, efektivitas struktur fund, kualitas dokumentasi, serta kemampuan mempertahankan hubungan investor.”
Yuni diam sejenak. Kemudian melanjutkan. “Kalau Lastri berhasil menghimpun US$5 miliar, tetapi sebagian besar investor mempunyai kebutuhan likuiditas yang tidak sesuai dengan karakteristik aset, itu bukan keberhasilan. Itu hanya memindahkan masalah ke masa depan.”
“Sebaliknya, menghimpun US$2 miliar dari investor yang tepat bisa jauh lebih bernilai.”
“Persis. Karena modal yang tepat bukan selalu modal yang paling murah. Modal yang tepat adalah modal yang struktur, tenor, hak, dan kewajibannya sesuai dengan kebutuhan investasi.”
Yuni menutup Ipad nya
“Jadi sekarang saya melihat empat fungsi utama team shadow di Ale Capital. Mia memahami peluang bisnis dan membangun investment thesis. Suci memastikan risiko dapat dikelola. Abigail memastikan hak dan kewajiban hukum terlindungi. Lastri merancang struktur modal dan mempertemukan peluang investasi dengan investor yang tepat.” Kata aling menyimpulkan.
Yuni mengangguk. “Dan semuanya harus bekerja dalam satu sistem. Tidak boleh berjalan sendiri-sendiri. Investment thesis yang bagus bisa gagal karena struktur modal yang salah. Struktur modal yang bagus bisa gagal karena risiko bisnis tidak dipahami. Dan transaksi yang menguntungkan bisa berubah menjadi kerugian karena kontrak yang buruk.”
Aling tersenyum. “Sekarang saya paham mengapa remunerasi mereka tinggi. Mereka tidak hanya menjalankan fungsi administratif, tetapi memengaruhi kualitas keputusan dan kemampuan Ale Capital menghimpun serta mengelola modal.”
“Benar. Namun tetap harus ada akuntabilitas. Kompetensi yang tinggi harus dibuktikan melalui hasil kerja, bukan hanya reputasi atau jabatan.”
Saya memandang keluar jendela.
“Kak, selama puluhan tahun berbisnis, saya belajar bahwa kekurangan modal tidak selalu menjadi penyebab kegagalan perusahaan. Banyak perusahaan justru hancur karena memperoleh modal dari sumber yang salah, dengan struktur kewajiban yang tidak sesuai dengan kemampuan bisnisnya.”
Aling mengangguk perlahan. “Jadi uang yang tersedia belum tentu uang yang layak diterima.”
“Betul. Karena setiap modal datang bersama harapan, hak, kewajiban, dan konsekuensi.”
Saya tersenyum. The art of fund structuring is not merely raising capital, but aligning capital with risk, return, time, and purpose. Seni menyusun struktur pendanaan bukan sekadar menghimpun modal, melainkan menyelaraskan modal dengan risiko, imbal hasil, waktu, dan tujuan investasi.
“Sebab dalam bisnis, Kak, tidak semua uang yang datang akan membuat kita lebih kuat. Ada modal yang membantu perusahaan tumbuh, tetapi ada pula modal yang perlahan mengambil kebebasan perusahaan untuk menentukan masa depannya sendiri.”
Aling terdiam.
Yuni melanjutkan. “Karena itu, Lastri harus tahu bukan hanya bagaimana mendapatkan uang investor, tetapi juga kapan kita sebaiknya menolak uang tersebut. Sebab modal adalah alat untuk membangun bisnis, bukan alasan untuk mengorbankan masa depan bisnis.”
***
“Bagaimana dengan Moni? Dia kan bertugas sebagai Investor Relations,” tanya Aling “Kalau Mia, Suci, Abigail, dan Lastri saya bisa memahami mengapa remunerasi mereka tinggi. Tetapi pekerjaan Moni kelihatannya lebih sederhana. Bukankah tugasnya hanya menjaga hubungan dengan investor?”
Yuni tersenyum. “Kelihatannya memang sederhana, Kak. Hanya menjaga hubungan dengan investor. Tetapi dalam praktiknya, pekerjaan itu jauh lebih kompleks daripada yang terlihat.”
“Mengapa?”
“Karena investor bukan sekadar nama dalam daftar pemegang unit penyertaan atau angka dalam laporan capital commitment. Mereka adalah manusia yang mempunyai kepentingan, karakter, pengalaman, kebiasaan, dan tingkat toleransi terhadap ketidakpastian yang berbeda.”
Saya meletakkan cangkir kopi dan menyimak.
“Moni harus mengenal setiap investor secara mendalam. Bukan hanya investment mandate, target return, dan risk appetite mereka, tetapi juga cara mereka berkomunikasi, bagaimana mereka mengambil keputusan, siapa yang mempunyai pengaruh dalam investment committee mereka, bahkan hal-hal personal yang kelihatannya sepele.”
“Seperti apa?”
“Misalnya, makanan apa yang tidak mereka sukai, apakah mereka mempunyai pantangan makanan, bagaimana kebiasaan mereka ketika menghadiri pertemuan, apakah mereka lebih menyukai diskusi formal atau percakapan santai, dan bagaimana mereka ingin menerima informasi.”
Aling tertawa kecil. “Wah, sampai makanan segala?”
“Ya. Tetapi bukan untuk mengambil hati secara berlebihan. Itu bagian dari profesionalisme dalam menghormati orang lain. Kalau kita mengundang investor makan malam dan ternyata kita tidak memperhatikan pantangan makanannya, itu menunjukkan bahwa kita kurang memperhatikan detail.”
“Jadi personal relationship juga penting?”
“Penting, tetapi harus dijaga dalam batas profesional. Moni tidak boleh menggunakan kedekatan pribadi untuk memberikan informasi rahasia, perlakuan istimewa yang melanggar ketentuan fund, atau menjanjikan sesuatu di luar kewenangannya.” Kata Yuni. “Dalam bisnis private equity, hubungan investor dibangun untuk jangka panjang. Kita tidak hanya membutuhkan investor ketika fundraising. Setelah dana dihimpun, kita harus menjaga kepercayaan mereka selama bertahun-tahun, termasuk ketika investasi sedang menghadapi masalah.”
Aling mengangguk. “Berarti pekerjaan Moni justru lebih berat ketika kinerja investasi sedang buruk.”
“Tepat. Ketika fund menghasilkan return tinggi, semua orang mudah tersenyum. Tetapi ketika valuasi portofolio turun, exit tertunda, atau distribusi kas tidak sesuai proyeksi, hubungan dengan investor mulai diuji.”
Saya menatap Yuni.
“Di situlah kemampuan Moni terlihat. Dia harus mampu menjelaskan situasi secara objektif, menggunakan data dan fakta, tanpa retorika yang berlebihan.” Kata Yuni
“Bagaimana kalau muncul rumor negatif tentang Ale Capital, Yuan, SIDC ?” tanya aling
“Dia tidak boleh langsung membantah hanya karena rumor itu merugikan reputasi perusahaan. Pertama, dia harus memastikan faktanya. Kedua, dia harus memahami apakah informasi tersebut bersifat material. Ketiga, dia harus mengetahui batas informasi yang boleh disampaikan berdasarkan fund documents, peraturan, dan kewajiban kerahasiaan.”
Yuni berhenti sebentar.
“Kalau rumor itu salah, dia harus mampu menjelaskannya dengan bukti. Kalau sebagian benar, dia tidak boleh menutupinya dengan retorika. Dan kalau informasi belum dapat diverifikasi, dia harus mengatakan bahwa perusahaan masih melakukan pemeriksaan.”
Aling mengangguk. “Jadi kredibilitas Moni justru dibangun dari keberaniannya menyampaikan fakta yang mungkin tidak menyenangkan investor.”
“Betul. Investor profesional tidak selalu menuntut kabar baik. Mereka menuntut informasi yang akurat, konsisten, dan dapat dipercaya.”
Yuni mengambil sebuah contoh. “Bayangkan muncul rumor bahwa salah satu portfolio company Ale Capital mengalami kesulitan likuiditas dan berpotensi gagal membayar utang US$300 juta.”
“Pasti investor langsung menghubungi Moni.”
“Tentu. Tetapi Moni tidak boleh menjawab dengan mengatakan, ‘Tenang saja, semuanya aman.’ Itu bukan jawaban profesional.”
“Lalu bagaimana seharusnya?”
“Dia harus mengetahui kondisi sebenarnya. Berapa outstanding debt? Kapan jatuh temponya? Berapa unrestricted cash? Berapa committed credit facility yang masih tersedia? Bagaimana debt service coverage ratio? Apakah ada covenant breach? Dan apakah risiko tersebut dapat menimbulkan cross-default terhadap perusahaan lain?”
Aling tersenyum. “Berarti Moni juga harus memahami financial risk management.”
“Ya. Dia tidak harus menggantikan pekerjaan Suci, tetapi dia harus memahami analisis Suci dengan cukup baik agar dapat menjelaskannya kepada investor.”
Yuni melanjutkan. “Misalnya, berdasarkan data yang telah diverifikasi, utang US$300 juta itu baru jatuh tempo dua tahun lagi, perusahaan masih mempunyai likuiditas memadai, dan tidak terdapat covenant breach. Moni dapat menjelaskan fakta tersebut sesuai informasi yang memang boleh diungkapkan.”
“Jadi investor memperoleh keyakinan dari data, bukan janji.”
“Tepat. Tetapi kalau ternyata memang ada masalah likuiditas, Moni harus menjelaskan risiko material, langkah mitigasi yang telah disetujui, dan ketidakpastian yang masih ada. Jangan memberikan kepastian palsu.”
Aling berpikir sejenak. “Kalau begitu, Moni juga harus memahami fund structure yang dirancang Lastri.”
“Mutlak. Dia harus memahami Limited Partnership Agreement, capital commitment, capital call, distribution waterfall, management fee, carried interest, redemption restrictions jika ada, transfer restrictions, serta hak informasi masing-masing investor.”
“Mengapa sampai sedetail itu?”
“Karena investor bisa bertanya kapan distribusi dilakukan, mengapa valuasi berubah, apakah ada perubahan strategi investasi, bagaimana biaya dialokasikan, atau mengapa investor tertentu mempunyai hak yang berbeda.”
Yuni melanjutkan. “Moni harus mampu menjelaskan semua itu berdasarkan dokumen yang berlaku. Kalau ada persoalan interpretasi hukum, dia harus berkonsultasi dengan Abigail. Kalau berkaitan dengan risiko, dia berkoordinasi dengan Suci. Kalau berkaitan dengan perubahan investment thesis, dia meminta penjelasan Mia. Dan kalau berkaitan dengan struktur fund, dia berkoordinasi dengan Lastri.”
“Jadi Moni merupakan penghubung antara investor dan seluruh fungsi profesional Ale Capital.”
“Benar. Tetapi bukan sekadar penyampai pesan. Dia harus mampu memahami substansi sebelum menyampaikannya.”
Saya tersenyum.
“Kak, ada perbedaan besar antara orang yang pandai berbicara dan orang yang memahami apa yang dibicarakannya. Investor institusional dapat membedakan keduanya dengan cepat.”
Aling tertawa. “Apalagi kalau investornya mantan investment banker atau fund manager berpengalaman.”
“Justru itu. Mereka bisa mengajukan pertanyaan teknis yang sangat detail. Misalnya mengapa net IRR berbeda jauh dari gross IRR, mengapa DPI masih rendah meskipun TVPI tinggi, atau bagaimana unrealized valuation dihitung.”
“Kalau Moni tidak memahami metrik itu, dia bisa kehilangan kredibilitas.”
“Betul. Dia harus mampu menjelaskan bahwa IRR mengukur tingkat pengembalian berdasarkan waktu arus kas, DPI mencerminkan distribusi yang sudah diterima investor dibandingkan modal yang telah disetor, sedangkan TVPI mencerminkan total nilai investasi, termasuk nilai yang belum direalisasikan.”
Yuni melanjutkan. “Investor juga bisa mempertanyakan apakah kenaikan NAV berasal dari pertumbuhan operasional perusahaan atau sekadar perubahan asumsi valuasi. Moni harus memahami perbedaannya dan menggunakan data yang telah disetujui serta diverifikasi.”
Aling mengangguk. “Jadi kemampuan komunikasi harus didukung literasi investasi yang kuat.”
“Ya. Karena komunikasi tanpa pemahaman hanya menghasilkan retorika. Sedangkan pemahaman tanpa kemampuan komunikasi membuat informasi yang benar sulit dipahami.”
“Namun ada satu hal yang lebih penting daripada semua itu.” Tanya aling
“Apa, Kak?”
“Moni harus menjaga konsistensi informasi. Jangan sampai investor A memperoleh penjelasan material yang berbeda dari investor B tanpa dasar hukum atau kontraktual yang sah. Komunikasi informal tidak boleh menjadi jalan belakang untuk membocorkan informasi yang seharusnya dibatasi.”
“Padahal kedekatan personal dengan investor sering membuat percakapan menjadi sangat terbuka.”
“Itulah tantangannya. Moni boleh mengenal investor secara personal, tetapi tidak boleh kehilangan batas profesional. Bahkan ketika makan malam bersama investor yang sudah dikenalnya selama dua puluh tahun, dia tetap mewakili Ale Capital.”
Yuni melanjutkan. “Dalam private equity, tidak semua investor mempunyai hak informasi yang identik. Ada ketentuan dalam LPA atau side letter yang mungkin memberikan hak pelaporan tambahan kepada investor tertentu. Moni harus memahami hak tersebut, tetapi tidak boleh memberikan informasi hanya karena seorang investor lebih dekat secara pribadi.”
Aling tersenyum. “Jadi keramahan tidak boleh mengalahkan compliance.”
“Benar. Relationship management harus berjalan bersama governance.”
Yuni kemudian memberikan contoh lain. “Bayangkan seorang investor besar menelepon Moni pada malam hari. Dia mendengar kabar bahwa Ale Capital akan menjual salah satu portfolio company dengan keuntungan besar. Dia meminta konfirmasi sebelum informasi itu diumumkan.”
“Apa yang harus dilakukan Moni?”
“Dia harus mengetahui apakah transaksi tersebut sudah boleh diungkapkan dan apakah investor itu memang berhak menerima informasinya. Kalau belum, dia harus menolak memberikan konfirmasi, sekalipun investor tersebut mengelola komitmen modal miliaran dolar.”
“Kalau investor marah?”
“Biarkan dia kecewa sesaat daripada kita melanggar kewajiban hukum dan merusak kepercayaan investor lainnya.”
Yuni terdiam. Kemudian melanjutkan. “Kepercayaan investor tidak dibangun dengan selalu mengatakan apa yang ingin mereka dengar. Kepercayaan dibangun ketika mereka yakin bahwa informasi yang kita sampaikan tidak dimanipulasi demi kepentingan kita sendiri.”
“Berarti Moni harus mempunyai integritas yang sangat kuat.”
“Ya. Dan kemampuan emosional yang tinggi. Dia harus mampu menghadapi investor yang sedang marah, kecewa, atau cemas tanpa menjadi defensif.”
Saya tersenyum.
“Kadang investor hanya ingin didengar. Mereka tidak selalu meminta solusi saat itu juga. Tetapi Moni harus tahu kapan sebuah keluhan merupakan persoalan komunikasi biasa dan kapan keluhan itu merupakan early warning terhadap masalah yang lebih besar.” Lanjut Yuni
“Maksud kamu ?”
“Misalnya beberapa investor institusional mulai mempertanyakan kualitas valuasi portofolio pada waktu yang hampir bersamaan. Itu bukan sekadar masalah hubungan investor. Bisa menjadi sinyal bahwa kepercayaan terhadap metodologi valuasi mulai menurun.”
“Dan Moni harus menyampaikan itu kepada manajemen?”
“Segera. Investor relations juga merupakan sumber market intelligence. Dari interaksi dengan investor, Moni dapat mengetahui perubahan risk appetite, kecenderungan alokasi aset, kekhawatiran terhadap sektor tertentu, atau perubahan kebijakan investasi lembaga keuangan.”
Yuni melanjutkan. “Informasi itu penting bagi Lastri ketika merancang fundraising berikutnya, bagi Mia ketika menyusun investment thesis, dan bagi Investment Committee ketika mengevaluasi strategi portofolio.”
Aling mengangguk. “Jadi Moni tidak hanya menyampaikan informasi dari Ale Capital kepada investor, tetapi juga membawa informasi dari investor kembali kepada manajemen.”
“Tepat. Komunikasi harus berjalan dua arah.”
“Lalu bagaimana kita mengukur kinerja Moni?”tanya ALing.
“Bukan berdasarkan berapa banyak investor yang dia ajak makan malam atau seberapa sering dia menghadiri konferensi. Kita menilai ketepatan dan kualitas komunikasi, kepatuhan terhadap kewajiban pelaporan, penyelesaian pertanyaan investor, kualitas hubungan jangka panjang, serta kemampuan mengidentifikasi persoalan sebelum berkembang menjadi krisis kepercayaan.”
“Apakah investor retention juga menjadi ukuran?”
“Bisa menjadi salah satu indikator, tetapi harus dilihat secara hati-hati. Investor bisa tidak melanjutkan komitmen karena perubahan mandat atau kebutuhan likuiditas, bukan karena kinerja Moni. Sebaliknya, investor bisa tetap bertahan karena kinerja fund yang bagus meskipun kualitas hubungan investornya buruk.”
“Jadi penilaian kinerjanya juga harus memahami konteks.” Aling mengangguk.
“Benar. Sama seperti semua fungsi profesional lainnya.”
Saya menyandarkan tubuh ke kursi.
“Kak, ada sesuatu yang sering tidak dipahami orang dalam dunia investasi. Modal memang dihimpun melalui kontrak, tetapi hubungan jangka panjang dipertahankan melalui kepercayaan.” Kata Yuni.
Aling mengangguk perlahan. “Dan kepercayaan itu tidak cukup dibangun dengan laporan keuangan.”
“Betul. Laporan keuangan menunjukkan apa yang terjadi. Tetapi kualitas komunikasi menunjukkan bagaimana manajemen memahami dan mempertanggungjawabkan apa yang terjadi.” Jawab Yuni. “Ketika investasi menghasilkan keuntungan besar, investor mungkin memuji kecerdasan kita. Tetapi ketika investasi mengalami kerugian, mereka akan menilai karakter kita. Apakah kita transparan? Apakah kita bertanggung jawab? Apakah kita menyembunyikan masalah? Atau justru berani menjelaskan kenyataan meskipun tidak menyenangkan?”
Yuni menutup Ipad.
“Sekarang saya memahami peran Moni. Dia bukan sekadar penjaga hubungan sosial dengan investor. Dia menjaga kredibilitas perusahaan melalui pengetahuan, komunikasi, dan integritas.” Kata Aling
Yuni mengangguk. “Ya. Dan karena itu dia harus memahami hukum, compliance, fund structure, financial reporting, risk management, serta karakteristik bisnis yang menjadi underlying investment. Tanpa pengetahuan tersebut, dia hanya akan menjadi public relations officer yang pandai berbicara, tetapi tidak mampu menjawab persoalan substansial.”
“Berarti sebenarnya Moni harus memahami pekerjaan Lastri, Mia, Suci, dan Abigail, meskipun tidak harus menjadi ahli sedalam mereka.” Kata Aling tersenyum.
“Persis. Dia harus mampu mengintegrasikan pengetahuan dari seluruh fungsi itu menjadi komunikasi yang jelas, akurat, dan dapat dipertanggungjawabkan.”
Saya memandang ke luar jendela.
“ Kak, uang investor bisa datang karena prospektus yang menarik. Tetapi uang yang sama tidak akan kembali pada fundraising berikutnya jika mereka kehilangan kepercayaan kepada kita.”
Aling terdiam sejenak.
Saya tersenyum. Investor relations is not about telling investors what they want to hear. It is about giving them the facts they need to make informed decisions, especially when the truth is uncomfortable. Hubungan investor bukan tentang mengatakan apa yang ingin mereka dengar, melainkan memberikan fakta yang mereka perlukan untuk mengambil keputusan secara rasional, terutama ketika kenyataan tidak menyenangkan.
“Sebab dalam dunia investasi, Kak, keuntungan dapat menarik modal. Tetapi hanya integritas, kompetensi, dan konsistensi yang mampu mempertahankan kepercayaan.”
Saya menghabiskan kopi yang mulai dingin.
“Dan satu hal lagi. Moni harus selalu ingat bahwa investor bukan orang yang harus diperlakukan istimewa karena kekayaannya. Mereka harus dihormati karena telah mempercayakan modalnya kepada kita. Itu dua hal yang berbeda.” Sambung Yuni.
“Jadi perhatian terhadap hal-hal kecil, seperti kebiasaan dan makanan yang tidak disukai investor, sebenarnya merupakan bagian dari penghormatan.” Kata aling.
“Betul. Karena profesionalisme tidak hanya terlihat ketika kita mampu menjelaskan transaksi bernilai miliaran dolar. Profesionalisme juga terlihat dari kemampuan menghargai manusia di balik angka-angka tersebut.”
Capital is built on financial agreements, but enduring partnerships are built on trust. And trust is earned through competence, honesty, and consistency—not promises. Modal dibangun melalui perjanjian keuangan, tetapi kemitraan yang bertahan lama dibangun melalui kepercayaan. Dan kepercayaan diperoleh melalui kompetensi, kejujuran, serta konsistensi—bukan sekadar janji.
**
Aling menatap saya cukup lama. Di meja masih ada Yuni, sahabat sekaligus mitra bisnis saya sejak mendirikan GI pada tahun 2002. Percakapan kami tentang para team shadow Ale Capital rupanya membuat Aling semakin penasaran. “Ale, kita berteman lebih dari empat puluh tahun. Tetapi masih banyak hal yang tidak saya pahami tentang kamu.”
Saya tersenyum. “Memangnya apa yang tidak kamu pahami?”
“Bagaimanapun saya mencoba memikirkannya, tetap sulit dipercaya. Bagaimana mungkin seseorang yang hanya tamat SMA, pernah empat kali bangkrut, pendiam pula, bisa mengendalikan dua holding multinasional? Belum lagi mungkin ada puluhan investment holding offshore, SPAC, SPC, dan berbagai investment vehicle yang bahkan saya tidak tahu namanya.”
Aling berhenti sejenak.
“Yang lebih sulit saya pahami, bagaimana kamu bisa memilih orang-orang yang tepat untuk membantu kamu? Bukan sekadar memilih, tetapi memahami secara detail kualifikasi yang mereka perlukan. Padahal bidang pekerjaannya sangat kompleks, mulai dari financial engineering, risk management, fund structuring, legal compliance, sampai cross-border investment.”
Saya belum sempat menjawab ketika Yuni menyela. “Bukan hanya memahami, Ling. Si Uda sendiri yang merekrut mereka. Setelah menyelesaikan sarjana, mereka melanjutkan pendidikan magister, bahkan sampai PhD di Harvard. Uda juga yang mengirim mereka mengikuti pendidikan dan pelatihan keuangan tingkat lanjut di Swiss.”
Aling menoleh cepat kepada Yuni. “Jadi mereka semua mendapat beasiswa?”
“Ya. Sejak kuliah, termasuk pendidikan lanjutan dan pelatihan profesionalnya.”
“Luar biasa.”
“Bukan hanya pelatihan,” lanjut Yuni. “Uda juga merekomendasikan mereka untuk mengikuti program magang di lembaga keuangan kelas dunia. Ada yang ditempatkan pada investment banking, asset management, private equity, dan lembaga keuangan lain yang mempunyai standar profesional internasional.”
“Untuk apa sampai sejauh itu?”
“Supaya mereka tidak hanya pintar secara akademis. Mereka harus memahami bagaimana teori diterapkan dalam transaksi nyata, bagaimana keputusan investasi dibuat, bagaimana risiko dikelola, dan bagaimana menghadapi tekanan ketika uang miliaran dolar dipertaruhkan.”
Aling menggeleng perlahan. “Jadi semua itu memang direncanakan sejak awal?”
Yuni tersenyum. “Ya. Bahkan sebelum mereka tahu akan bekerja di mana.”
Aling kembali menatap saya. “Sejak kapan mereka mulai aktif sebagai tim Shadow?”
“Tahun 2013,” jawab Yuni. “Ketika si Uda memutuskan pensiun dari kegiatan bisnis sehari-hari.”
“Lalu mereka bergabung di Ale capital ?”
“Ya. Mereka menjadi mata dan telinganya terhadap Yuan Holding dan SIDC. Tetapi bukan untuk menggantikan manajemen. Mereka bekerja dalam fungsi pengawasan investasi, analisis strategis, dan perlindungan kepentingan pemegang saham.”
“Berarti mereka melaporkan semuanya kepada Ale?”
“Tidak,” jawab Yuni.
Aling tampak heran. “Lho, bagaimana maksudnya?”
“Selama masa pensiun sekitar lima tahun, mereka justru tidak diperbolehkan menghubungi Uda secara langsung. Mereka harus belajar mengambil keputusan sendiri dalam batas mandat yang diberikan. Kalau ada persoalan, mereka harus menggunakan mekanisme organisasi, bukan selalu meminta petunjuk pribadi.”
“Bukankah itu berisiko?”
“Tentu ada risikonya. Tetapi justru di situlah proses pembentukan kemandirian mereka. Mereka harus berani berpikir, berani mengambil keputusan, dan berani mempertanggungjawabkan kesalahan.”
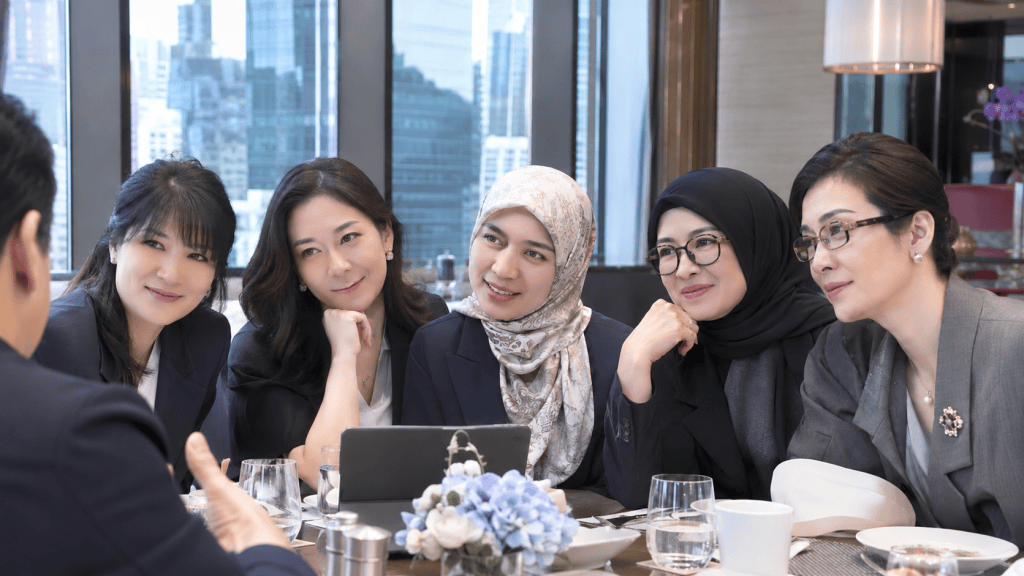
Yuni memandang saya sambil tersenyum. “Baru setelah Uda kembali aktif dalam urusan bisnis pada 2019, mereka lebih sering bertemu dengannya melalui penugasan khusus.”
Aling terdiam cukup lama. “Dan selama itu mereka tetap setia?”
Saya akhirnya menjawab. “Ling, jangan mengukur profesionalisme dengan kesetiaan pribadi. Mereka bekerja berdasarkan mandat, tanggung jawab, dan standar etika. Saya tidak mendidik mereka supaya menjadi pengikut saya.”
“Lalu untuk apa?”
“Supaya mereka mempunyai kemampuan yang bahkan mungkin melampaui saya.”
Aling menatap saya dengan raut tidak percaya. “Justru itu yang membuat saya bingung. Kamu sendiri tidak pernah kuliah di Harvard. Tidak punya gelar magister, apalagi doktor. Bagaimana kamu bisa tahu ilmu apa yang harus mereka pelajari?”
Saya tertawa kecil. “Karena saya tidak harus menguasai seluruh ilmu yang mereka kuasai.”
“Maksudnya?”
“Ling, seorang pengusaha tidak harus menjadi ahli dalam setiap bidang. Tetapi dia harus memahami persoalan bisnis dengan cukup baik untuk mengetahui kompetensi apa yang dibutuhkan dalam menyelesaikannya.”
Saya melanjutkan. “Ketika saya membutuhkan orang yang mampu mengelola risiko investasi, saya harus memahami terlebih dahulu apa yang membuat investasi bisa gagal. Ketika membutuhkan ahli hukum, saya harus mengetahui bagaimana kontrak dan regulasi dapat menentukan nilai sebuah transaksi. Ketika membutuhkan fund structurer, saya harus memahami mengapa modal yang salah bisa menghancurkan bisnis yang bagus.”
“Jadi pengalaman yang membentuk pemahaman itu?”
“Sebagian besar, ya. Saya pernah empat kali bangkrut. Dari sana saya belajar bahwa keuntungan tidak cukup untuk mempertahankan perusahaan. Ada likuiditas, struktur utang, kewajiban kontraktual, perubahan pasar, dan perilaku manusia yang harus dipahami.”
Saya berhenti sejenak. “Orang bisa mempelajari risiko dari buku. Saya pernah mempelajarinya melalui kehilangan.”
Yuni terdiam mendengar jawaban itu.
“Uda memang begitu, Ling,” katanya kemudian. “Dia tidak selalu menjelaskan apa yang sedang dipikirkan. Tetapi ketika memilih orang, dia tahu persis kemampuan apa yang dibutuhkan. Setelah itu dia memberi kesempatan orang tersebut belajar kepada mereka yang memang ahli.”
Aling mengangguk perlahan. “Tetapi tetap saja saya sulit percaya.”
Ia kembali menatap saya. “Saya bahkan pernah bertanya kepada istrimu. Dia juga tidak tahu banyak tentang struktur bisnis yang kamu kendalikan.”
Saya tersenyum. “Memangnya kenapa istri saya harus mengetahui semua struktur investment holding?”
“Karena dia istrimu, Ale.”
“Justru karena dia istri saya, saya tidak ingin seluruh kehidupannya dipenuhi persoalan bisnis yang tidak perlu dia tanggung.”
Aling terdiam.
“Di rumah, saya ingin menjadi suami, bukan chairman investment holding. Saya ingin keluarga mempunyai kehidupan yang tidak selalu dibayangi persoalan transaksi, sengketa, atau tekanan korporasi.”
Yuni tersenyum kecil. “Dan itu yang tidak berubah dari Uda sejak dulu. Di kantor bisa membicarakan transaksi miliaran dolar. Tetapi ketika pulang, dia lebih senang menjadi orang biasa.”
Aling menggeleng. “Luar biasa. Saya yakin 99 persen karyawan Yuan dan SIDC bahkan tidak mengenal si Uda. Mereka tidak pernah tahu bahwa nasib mereka, secara tidak langsung, dipengaruhi oleh keputusan yang kamu buat.”
Saya menatap Aling. “Ling, jangan berlebihan. Nasib jutaan karyawan tidak ditentukan oleh satu orang. Ada manajemen, direksi, komisaris, investor, pasar, dan berbagai faktor ekonomi yang memengaruhi kehidupan mereka.”
“Tetapi kamu berada di belakang struktur kepemilikannya.”
“Ya. Namun kepemilikan bukan berarti harus mencampuri seluruh keputusan operasional.” Jawab saya. “Kalau setiap keputusan harus menunggu saya, berarti organisasi yang kita bangun gagal. Perusahaan besar harus mampu berjalan berdasarkan sistem, bukan ketergantungan kepada satu orang.”
Aling menyandarkan tubuhnya ke kursi. “Jadi kamu sengaja tidak menonjolkan diri?”
“Saya tidak melihat manfaatnya bagi perusahaan kalau semua orang harus mengenal saya.”
“Mengapa?”
“Karena pengakuan pribadi tidak menciptakan laba, tidak memperbaiki arus kas, dan tidak membuat perusahaan lebih efisien. Yang diperlukan organisasi adalah kepemimpinan yang kompeten, tata kelola yang jelas, dan kemampuan mengambil keputusan secara bertanggung jawab.”
Yuni mengangguk. “Dan itu juga alasan mengapa Uda membina orang-orang seperti Lastri, Mia, dan Moni. Supaya perusahaan tidak bergantung pada satu figur.”
Saya tersenyum. “Benar. Mereka tidak dibentuk untuk menjadi bayangan saya selamanya. Mereka dibentuk supaya mampu bekerja ketika saya tidak ada.”
Aling memandang saya lama. “Sekarang saya mulai memahami satu hal, Ale. Mungkin kekuatanmu bukan karena kamu mengetahui segala sesuatu, tetapi karena kamu tahu siapa yang harus mengetahui sesuatu.”
Saya tertawa. “Itu lebih masuk akal.”
“Tetapi ada satu pertanyaan lagi.”
“Apa?”
“Kalau kamu mampu membangun semua itu, mengapa kamu tidak pernah merasa perlu menunjukkan siapa dirimu sebenarnya?”
Saya memandang ke luar jendela. Jakarta bergerak di bawah langit sore yang mulai meredup. “Ling, waktu muda saya pernah ingin membuktikan banyak hal. Ingin berhasil, ingin dihargai, ingin dianggap mampu. Tetapi setelah berkali-kali jatuh, saya menyadari bahwa pengakuan orang lain tidak selalu mempunyai hubungan dengan nilai diri kita.”
Saya kembali menatapnya. “Orang menilai kita dengan persepinya sendiri padahal merekan tidak tahu apapun tentang kita.Dan tentu bebas saja orang bersikap seperti itu. Yang salah, kalau kita terganggu dengan sikap orang lain itu”
Aling terdiam.
“Jadi buat apa saya mengejar pengakuan yang selalu berubah mengikuti keadaan?”
Yuni tersenyum. “Uda memang tidak pernah berubah dalam soal itu.”
“Bukan tidak berubah, Yun. Saya hanya semakin memahami bahwa kehidupan terlalu singkat untuk dihabiskan membuktikan diri kepada semua orang.” Jawab saya.. “Kalau ada sesuatu yang membuat saya bangga, bukan karena mempunyai dua holding multinasional atau berbagai investment vehicle. Saya lebih bangga ketika melihat orang-orang yang dahulu kita bantu memperoleh pendidikan sekarang mampu memimpin, mengambil keputusan, dan memberikan kesempatan kepada generasi berikutnya.”
Aling mengangguk perlahan. “Jadi itu sebenarnya warisan yang ingin kamu tinggalkan?”
“Sebagian, ya. Karena perusahaan bisa dijual. Saham bisa berpindah tangan. Struktur holding bisa berubah. Tetapi pengetahuan, integritas, dan kesempatan yang kita berikan kepada manusia dapat terus hidup melalui keputusan-keputusan mereka.”
Yuni memandang saya dengan mata sedikit berkaca.
“Saya masih ingat waktu pertama kali kita membicarakan program beasiswa mereka, Uda. Yang Yuni tahu, mereka semua anak yatim, berasal dari keluarga miskin, dan mempunyai masa lalu yang kelam.”
“Hah?” Aling terkejut. “Mereka semua anak yatim?”
“Ya,” jawab Yuni pelan. “Moni masih mempunyai ibu, tetapi ayahnya meninggal ketika dia masih kecil. Sementara Lastri, Mia, dan Suci sudah yatim piatu sejak usia belia.”
Aling terdiam. Ia memandang Yuni, kemudian menoleh kepada saya. “Jadi mereka bukan hanya mendapatkan beasiswa karena pintar?”
“Prestasi akademis tetap menjadi pertimbangan,” jawab Yuni. “Tetapi Uda melihat sesuatu yang lain pada diri mereka. Kecerdasan, kemauan belajar, daya juang, dan kemampuan bertahan menghadapi kehidupan yang tidak pernah ramah kepada mereka.”
Aling tersenyum perlahan. “Sekarang saya mengerti mengapa mereka begitu menghormati kamu, Ale.”
Saya menggeleng. “Justru mereka lebih dekat dan sayang kepada Yuni.”
Aling menoleh kepada Yuni. “Mengapa?”
“Karena sejak mereka masih kuliah, kalau membutuhkan uang, mereka meminta kepada Yuni. Semua kebutuhan pendidikan dan kehidupan sehari-hari mereka saya percayakan kepada Yuni. Bahkan Yuni sendiri yang mengantar mereka ke Amerika ketika melanjutkan pendidikan.”
Yuni tersenyum mengenang masa lalu. “Waktu itu mereka masih muda sekali, Ling. Ada yang belum pernah bepergian jauh, apalagi tinggal di luar negeri. Mereka takut, bingung, tetapi juga mempunyai semangat yang luar biasa.”
“Dan Yuni yang mengurus semuanya?” tanya Aling.
“Ya. Mulai dari tempat tinggal, kebutuhan sehari-hari, sampai memastikan mereka bisa menyesuaikan diri dengan lingkungan akademis yang sangat kompetitif.” Kata saya. “ Kalau mereka sakit, Yuni yang terbang menemui mereka. Kadang harus meninggalkan pekerjaannya beberapa hari hanya untuk memastikan mereka dirawat dengan baik.”
Yuni tertawa kecil. “Uda ini suka berlebihan. Namanya juga anak-anak jauh dari keluarga. Kalau sakit dan tidak ada yang menemani, siapa lagi yang akan datang?”
“Tetapi kamu tidak sekadar datang, Yun. Kamu merawat mereka.”
Yuni terdiam sejenak.
Saya menoleh kepada Aling. “Kalau mereka liburan ke Jakarta, hampir selalu menginap di rumah Yuni. Bukan di hotel. Mereka sudah menganggap rumah Yuni sebagai rumah sendiri. Jadi, tanpa disadari, Yuni telah menjadi ibu bagi mereka.”
Aling memandang Yuni dengan ekspresi yang berubah. Ada rasa hormat yang tidak lagi berkaitan dengan jabatannya sebagai CFO Yuan Holding. “Berarti hubungan kalian sudah seperti keluarga.”
Yuni mengangguk. “Begitulah, Ling. Saya melihat mereka tumbuh dari anak-anak muda yang penuh ketakutan menjadi perempuan-perempuan yang mandiri. Saya tahu bagaimana mereka menangis ketika menghadapi kesulitan. Saya juga tahu bagaimana mereka berjuang agar tidak gagal.”
Aling kemudian menoleh kepada saya. “Kalau begitu, Ale sendiri tidak ikut campur? Jarang bertemu mereka?”
“Hampir tidak pernah selama mereka kuliah,” jawab Yuni mendahului saya. “Uda lebih banyak memantau perkembangan mereka melalui laporan pendidikan dan evaluasi. Tetapi mereka tahu bahwa saya ditugaskan Uda untuk menjaga dan mendampingi mereka.”
“Jadi mereka tidak dekat secara pribadi dengan Ale?”
“Tidak seperti dengan saya,” jawab Yuni. “Malah kesannya mereka lebih banyak takut kepada si Uda.”
Aling mengerutkan kening. “Takut kenapa?”
“Takut gagal. Takut mengecewakan orang yang telah memberikan kesempatan kepada mereka.”
Saya menarik napas perlahan. “Padahal saya tidak pernah meminta mereka harus selalu berhasil.”
Yuni memandang saya. “Uda mungkin tidak pernah mengatakan begitu. Tetapi mereka mempunyai perasaan sendiri. Mereka tahu biaya pendidikan mereka besar. Mereka tahu kesempatan itu tidak mudah diperoleh. Dan mereka merasa harus membuktikan bahwa kepercayaan Uda tidak salah.”
“Bukankah itu beban yang terlalu berat?” tanya Aling.
“Memang,” jawab saya. “Dan itulah yang sebenarnya tidak saya inginkan.”
Saya berhenti sejenak. “Ling, anak-anak yang tumbuh dalam kemiskinan dan kehilangan orang tua sering kali mempunyai hubungan yang rumit dengan kegagalan. Bagi sebagian dari mereka, gagal bukan sekadar kehilangan kesempatan. Mereka bisa merasa kembali menjadi manusia yang tidak mempunyai siapa-siapa.”
Yuni menunduk perlahan. “Itu yang sering saya lihat,” katanya. “Kalau nilai ujian mereka turun, mereka bisa menangis. Bukan karena takut tidak lulus saja, tetapi karena merasa telah mengecewakan Uda.”
“Lalu apa yang kamu katakan kepada mereka?” tanya Aling.
“Saya bilang, kalian tidak harus menjadi yang terbaik setiap waktu. Kalian boleh lelah, boleh salah, bahkan boleh gagal. Yang penting jangan berhenti belajar dan jangan kehilangan kejujuran.”
Saya tersenyum. “Itulah sebabnya saya mempercayakan mereka kepada Yuni. Karena pendidikan bukan hanya mengisi kepala seseorang dengan pengetahuan. Ada kebutuhan emosional yang tidak bisa dipenuhi oleh beasiswa, universitas terbaik, atau pelatihan profesional.”
Aling mengangguk. “Jadi kamu membiayai pendidikan mereka, sedangkan Yuni memberikan sesuatu yang tidak bisa dibeli dengan uang.”
“Kasih sayang,” jawab saya singkat.
Yuni terdiam.
Saya melanjutkan. “Uang bisa membayar biaya kuliah di Harvard. Uang bisa membiayai pelatihan di Swiss. Uang juga bisa membuka akses magang di lembaga keuangan kelas dunia. Tetapi uang tidak bisa menggantikan kehadiran seseorang ketika mereka sakit, kesepian, atau merasa tidak sanggup melanjutkan perjuangan.”
Aling memandang Yuni. “Berarti kamu bukan hanya membina calon eksekutif, Yun. Kamu membesarkan mereka.”
Yuni tersenyum dengan mata berkaca. “Saya tidak pernah memikirkannya seperti itu. Saya hanya melaksanakan tugas dari uda Ale “
“Justru itu,” kata saya. “Kasih sayang yang tulus tidak pernah sibuk menghitung berapa banyak yang sudah diberikannya.”
Aling mengangguk perlahan. “Empat puluh tahun kita berteman, Ale. Hari ini saya merasa baru mengenal sebagian kecil dari dirimu.”
Saya tertawa. “Sudahlah, Ling. Jangan terlalu serius. Kita ini sudah tua. Lebih baik menikmati sisa waktu daripada sibuk mencari tahu siapa sebenarnya diri kita.”
Yuni ikut tertawa. Namun Aling masih memandang saya dengan ekspresi penuh tanda tanya. Di luar, senja Jakarta mulai berganti malam.
Saya menyadari sesuatu yang selama ini menjadi bagian dari perjalanan hidup saya: semakin besar organisasi yang dibangun, semakin penting kemampuan seorang pendiri untuk tidak menjadi pusat dari segala sesuatu. Sebab keberhasilan sejati bukan ketika semua orang mengenal siapa pemimpinnya, melainkan ketika organisasi tetap mampu bekerja dengan baik meskipun pemimpinnya tidak hadir.
Dan mungkin itulah pelajaran paling berharga dari empat kali kebangkrutan yang pernah saya alami. Saya tidak belajar bagaimana menjadi manusia yang tidak pernah gagal. Saya belajar bagaimana membangun sesuatu yang tidak harus ikut gagal hanya karena saya melakukan kesalahan.


Tinggalkan Balasan