Selama puluhan tahun, perekonomian dunia menikmati akses terhadap likuiditas murah, terutama dari Jepang. Suku bunga rendah memungkinkan investor melakukan yen carry trade: meminjam dalam yen, lalu menempatkan dana pada aset dengan imbal hasil lebih tinggi di negara lain.
Kini situasinya berubah. Yield Japanese Government Bond (JGB) tenor sepuluh tahun telah mendekati 2,7%, sementara US Treasury sepuluh tahun berada di sekitar 4,86%. Bahkan US Treasury Bill tiga bulan menawarkan imbal hasil sekitar 4,19%. Artinya, investor global masih mempunyai alternatif penempatan dana pada instrumen pemerintah negara maju dengan yield nominal yang relatif tinggi.
Perubahan ini menimbulkan persoalan bagi emerging markets, termasuk Indonesia. Mengapa investor harus mengambil risiko kurs, likuiditas, dan ketidakpastian kebijakan di negara berkembang apabila obligasi negara maju sudah memberikan imbal hasil menarik? Untuk mempertahankan daya tarik investasi, negara berkembang mungkin harus menawarkan risk premium lebih tinggi.
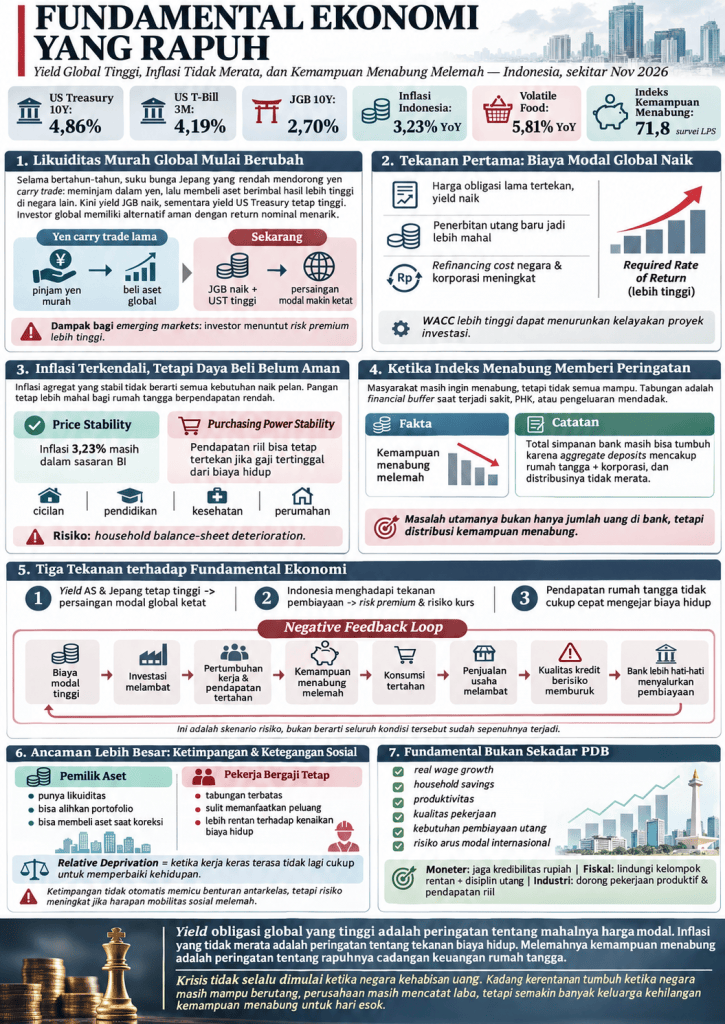
Di sinilah tekanan pertama muncul. Ketika biaya modal global meningkat, required rate of return investor juga berpotensi naik. Harga obligasi yang sudah diterbitkan dapat tertekan, sementara penerbitan utang baru menjadi lebih mahal. Bagi negara dengan kebutuhan pembiayaan fiskal besar, kenaikan refinancing cost dapat mempersempit ruang anggaran dalam jangka menengah. Sementara bagi korporasi, cost of debt dan weighted average cost of capital (WACC) yang lebih tinggi dapat menurunkan kelayakan investasi.
Proyek yang dahulu menguntungkan ketika biaya modal murah bisa menjadi tidak menarik setelah dihitung menggunakan discount rate baru. Namun, kenaikan yield Jepang tidak otomatis berarti investor Jepang segera menarik seluruh modalnya dari luar negeri. Keputusan tersebut tetap ditentukan oleh biaya currency hedging, kebutuhan likuiditas, dan komposisi portofolio. Yang jelas, struktur insentif pasar modal global sedang berubah.
Inflasi Terkendali, tetapi Daya Beli Tetap Tertekan.. Di dalam negeri, persoalannya berbeda. Inflasi Indonesia Oktober 2026 sebesar 3,23% masih berada dalam sasaran Bank Indonesia. Namun, inflasi volatile food mencapai 5,81%. Angka tersebut menunjukkan bahwa stabilitas harga agregat tidak berarti seluruh kebutuhan rumah tangga mengalami kenaikan yang sama. Bagi keluarga berpendapatan rendah, harga pangan mempunyai pengaruh besar terhadap pengeluaran sehari-hari. Inflasi yang terkendali juga tidak otomatis meningkatkan kesejahteraan apabila pertumbuhan pendapatan tertinggal dari biaya hidup.
Di sinilah muncul perbedaan antara price stability dan purchasing power stability. Pemerintah dapat berhasil mengendalikan laju kenaikan harga, sementara pekerja masih mengalami penurunan real disposable income.
Kondisi tersebut semakin berat ketika rumah tangga memiliki kewajiban cicilan, pendidikan, kesehatan, dan perumahan yang tidak mudah dikurangi. Masyarakat akhirnya melakukan penyesuaian konsumsi. Mereka mengurangi belanja nonprimer, menunda pembelian aset, dan menggunakan tabungan untuk mempertahankan kebutuhan sehari-hari. Secara statistik, konsumsi mungkin belum langsung jatuh. Namun, ketahanan keuangan rumah tangga berpotensi terkikis perlahan. Inilah bahaya household balance-sheet deterioration.
Ketika Indeks Menabung Memberikan Peringatan. Survei LPS menunjukkan adanya tekanan terhadap kemampuan menabung konsumen. Masyarakat masih memiliki keinginan menyisihkan penghasilan, tetapi tidak semuanya memiliki kemampuan ekonomi untuk melakukannya. Padahal tabungan merupakan salah satu bentuk financial buffer yang melindungi keluarga dari kehilangan pekerjaan, sakit, maupun pengeluaran mendadak. Jika kemampuan menabung terus melemah, ketahanan konsumsi masa depan juga dapat terganggu. Di sisi lain, total simpanan perbankan justru masih bertumbuh.
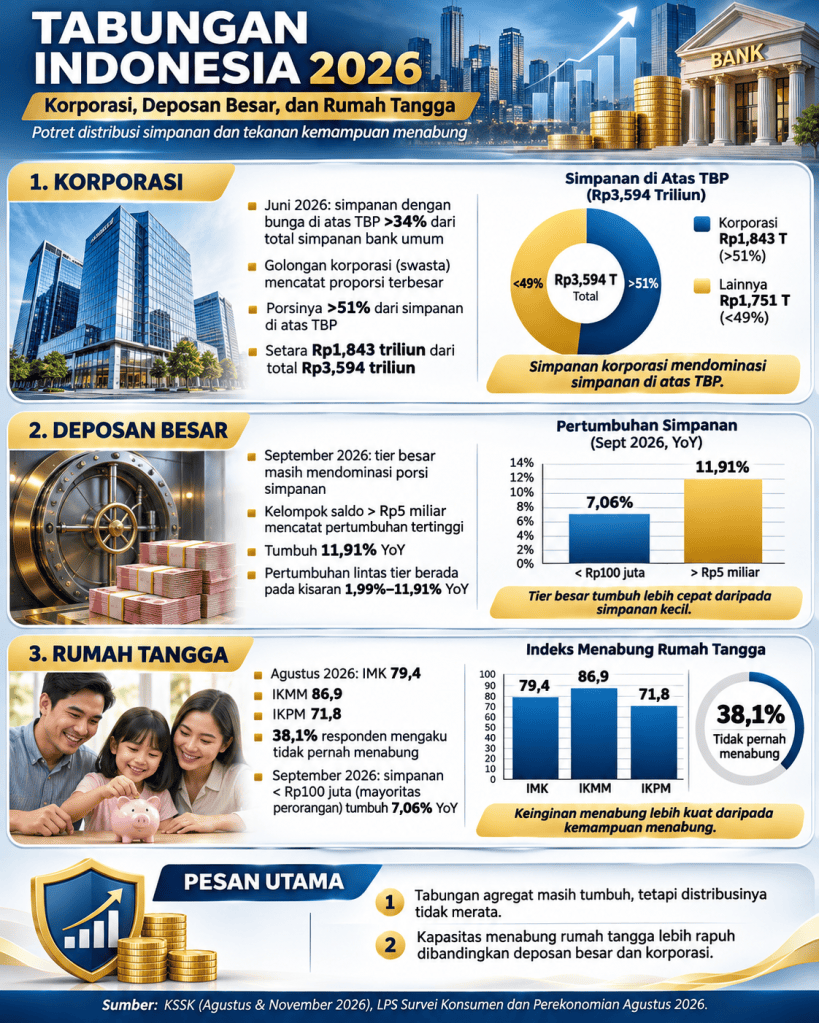
Fenomena ini tidak bertentangan. Sebab aggregate deposits mencakup simpanan rumah tangga maupun korporasi dan tidak menunjukkan bagaimana kemampuan menabung terdistribusi di antara kelompok pendapatan. Simpanan kelompok kaya dapat meningkat, sementara sebagian rumah tangga masih kesulitan membangun cadangan kas. Karena itu, pertumbuhan dana pihak ketiga belum cukup untuk menyimpulkan bahwa kesejahteraan seluruh masyarakat membaik.
Masalah yang perlu diperhatikan bukan hanya jumlah uang dalam sistem perbankan, melainkan distribusi kemampuan masyarakat menghasilkan, menyimpan, dan mengakumulasi kekayaan.
Tiga Tekanan terhadap Fundamental Ekonomi. Sekarang bayangkan apabila ketiga persoalan tersebut terjadi bersamaan.
Pertama, yield obligasi AS dan Jepang tetap tinggi, sehingga persaingan memperoleh modal internasional semakin ketat. Kedua, Indonesia menghadapi tekanan pembiayaan. Investor meminta risk premium lebih besar, sementara pelemahan rupiah berpotensi meningkatkan biaya impor dan kewajiban valas. Ketiga, rumah tangga tidak mempunyai pertumbuhan pendapatan yang cukup untuk mengimbangi seluruh biaya hidupnya.
Maka terbentuk risiko negative feedback loop. Biaya modal tinggi menghambat sebagian ekspansi usaha. Investasi yang melambat dapat membatasi pertumbuhan pekerjaan dan pendapatan. Ketika pendapatan tidak meningkat, kemampuan menabung melemah. Rumah tangga kemudian membatasi konsumsi, sehingga sebagian dunia usaha menghadapi pertumbuhan penjualan yang lebih rendah. Jika tekanan berlanjut, kualitas kredit bisa memburuk dan bank menjadi lebih berhati-hati dalam menyalurkan pembiayaan.
Perlu digarisbawahi bahwa rangkaian ini merupakan skenario risiko, bukan kondisi yang seluruhnya sudah terjadi. Namun, ekonomi yang sehat harus dinilai bukan hanya dari kemampuan bertahan hari ini, melainkan juga dari kemampuannya menyerap guncangan berikutnya.
Ancaman yang Lebih Besar: Ketimpangan dan Ketegangan Sosial. Di tengah biaya modal yang tinggi, kelompok pemilik aset dan kelompok pekerja menghadapi kondisi yang tidak selalu sama. Pemilik modal dengan likuiditas besar memiliki kesempatan membeli aset yang mengalami koreksi, mengalihkan portofolio, atau menempatkan dana pada obligasi berimbal hasil menarik. Sebaliknya, pekerja dengan penghasilan tetap dan tabungan terbatas lebih sulit memanfaatkan peluang tersebut. Jika keadaan ini berlangsung lama, kesenjangan akumulasi kekayaan berisiko semakin melebar.
Kelas menengah bisa mengalami downward mobility. Sementara kelompok berpendapatan rendah semakin sulit keluar dari tekanan kebutuhan pokok. Persoalan ekonomi kemudian dapat berkembang menjadi masalah sosial ketika masyarakat merasa kerja keras tidak lagi memberikan kesempatan yang adil untuk memperbaiki kehidupan. Fenomena ini dikenal sebagai relative deprivation.
Kekhawatirannya bukan semata-mata meningkatnya kemiskinan, melainkan memudarnya harapan terhadap mobilitas sosial. Ketika harapan melemah, kepercayaan kepada institusi dan sistem ekonomi dapat ikut tertekan. Namun, ketimpangan tidak otomatis melahirkan benturan antarkelas. Risiko tersebut sangat bergantung pada kesempatan kerja, jaring pengaman sosial, kualitas institusi, dan kemampuan kebijakan publik menjawab tekanan ekonomi.
Fundamental Bukan Sekadar Angka Pertumbuhan PDB. Perekonomian Indonesia masih mempunyai penyangga penting, termasuk sistem perbankan, cadangan devisa, pasar domestik, dan kapasitas produksi. Karena itu, fundamental ekonomi yang menghadapi tekanan tidak boleh langsung disamakan dengan ekonomi yang sudah memasuki krisis. Namun, penilaian fundamental juga tidak cukup hanya menggunakan pertumbuhan PDB, inflasi agregat, dan stabilitas perbankan. Diperlukan penilaian yang lebih luas terhadap real wage growth, household savings, produktivitas, kualitas pekerjaan, kebutuhan pembiayaan utang, serta risiko perubahan arus modal internasional.
Kebijakan moneter perlu menjaga kredibilitas nilai rupiah tanpa mengabaikan risiko pengetatan pembiayaan yang berlebihan. Kebijakan fiskal harus mampu melindungi kelompok rentan sekaligus menjaga disiplin dan keberlanjutan utang. Kebijakan industri perlu menghasilkan pekerjaan produktif dan peningkatan pendapatan riil. Sebab fundamental ekonomi bukan hanya kemampuan negara membayar kewajibannya kepada kreditur, tetapi juga kemampuan masyarakat membangun cadangan ekonomi bagi masa depannya. Jika negara terus membutuhkan pembiayaan mahal, sementara masyarakat semakin sulit menyisihkan pendapatan, maka ketahanan ekonomi perlu diuji lebih serius.
Bukan berarti krisis pasti datang. Tetapi ruang untuk melakukan kesalahan kebijakan menjadi semakin sempit. Pada akhirnya, ada perbedaan mendasar antara ekonomi yang masih tumbuh dan ekonomi yang benar-benar tangguh. Ekonomi dapat tumbuh karena investasi, konsumsi, dan ekspansi kredit. Namun, ketangguhannya ditentukan oleh kualitas pendapatan, produktivitas, kesehatan neraca, dan kemampuan menyerap guncangan tanpa mengorbankan kesejahteraan masyarakat secara berlebihan.
Yield obligasi global yang tinggi merupakan peringatan tentang mahalnya harga modal. Inflasi yang tidak merata merupakan peringatan tentang tekanan biaya hidup. Sementara melemahnya kemampuan menabung merupakan peringatan tentang rapuhnya cadangan keuangan sebagian rumah tangga. Ketika ketiganya bertemu, persoalan ekonomi bukan lagi semata-mata bagaimana mempertahankan pertumbuhan. Melainkan bagaimana memastikan pertumbuhan itu tidak berlangsung dengan mengikis daya tahan masyarakat.
Sebab krisis ekonomi tidak selalu dimulai ketika negara kehabisan uang. Kadang kerentanan justru tumbuh ketika negara masih mampu berutang, perusahaan masih mampu mencatat laba, tetapi semakin banyak keluarga kehilangan kemampuan menabung untuk hari esok.
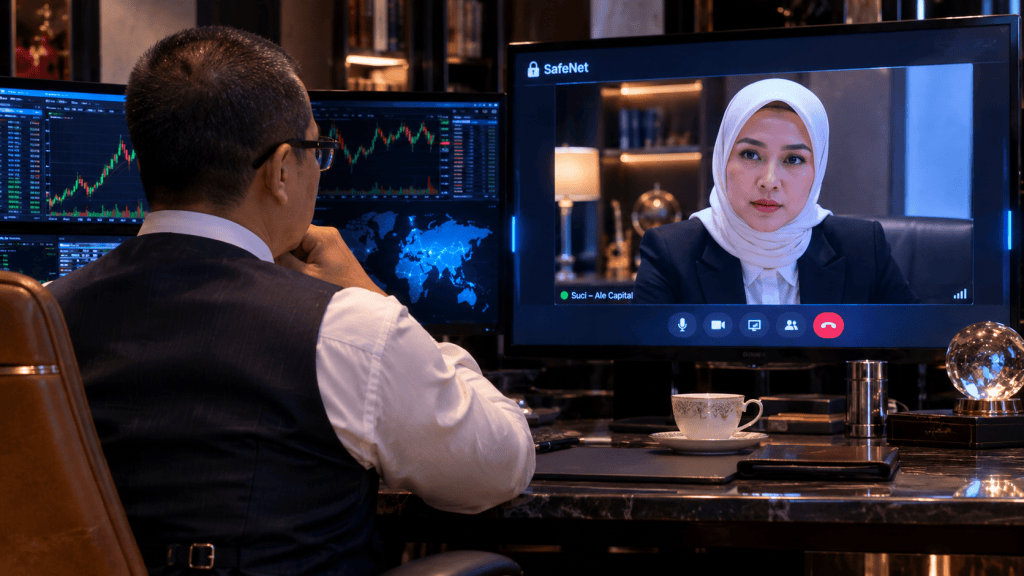
Pagi itu saya berada di safehouse Jakarta. Setelah menyelesaikan olahraga ringan, saya duduk di ruang kerja sambil menikmati kopi. Di layar komputer sudah terbuka beberapa laporan pasar obligasi global, pergerakan mata uang, dan sovereign bond yields. Sebuah panggilan masuk melalui secure communication channel. Suci, dari kantor Ale Capital di London.
“Morning, Pak.”
“Morning, Suci. Ada apa?”
“Saya sudah baca email yang bapak forward ke saya. Itu email dari nitizen penggemar blog bapak ?
“ Ya. Saya ingin diskusikan itu dengan kamu.”
“ Kebetulan saya baru menyelesaikan global fixed-income risk review. Ada perkembangan yang menurut saya perlu mendapat perhatian khusus.”
“Amerika?”
“Amerika dan Jepang, Pak. Terutama pergerakan yield spread kedua negara.”
“Berapa sekarang?”
“Berdasarkan data penutupan 6 November, US Treasury yield tenor sepuluh tahun berada di sekitar 4,86%, sedangkan Japanese Government Bond atau JGB tenor sama sekitar 2,70%.”
“Berarti spread tinggal 216 basis points?”
“Betul, Pak. Sekitar 216 bps.”
Saya menyesap kopi.
“Dulu investor Jepang bisa meminjam yen dengan bunga sangat rendah, lalu membeli aset dolar yang memberikan yield lebih tinggi.”
“Ya, Pak. Itu salah satu fondasi yen-funded carry trade. Tetapi sekarang situasinya berubah. Biaya pendanaan yen meningkat, sementara yield obligasi domestik Jepang semakin menarik.”
“Berapa kenaikan JGB tahun ini?”
“Pada akhir 2025, yield JGB sepuluh tahun sekitar 2,07%. Awal November ini sekitar 2,70%. Berarti naik kurang lebih 63 basis points.”
Saya terdiam sejenak.
“Jadi Jepang tidak lagi menjadi sumber ultra-cheap liquidity seperti dulu.”
“Tepat, Pak. Walaupun proses normalisasinya bertahap, implikasinya terhadap global capital allocation cukup besar.”
“Jelaskan.”
Suci membuka lembar analisisnya.
“Selama bertahun-tahun, investor institusional Jepang, terutama perusahaan asuransi jiwa, dana pensiun, dan bank, menempatkan dana besar pada obligasi luar negeri. Alasannya sederhana. Yield domestik terlalu rendah.”
“Sekarang mereka punya alternatif di rumah sendiri.”
“Exactly. Ketika JGB memberikan yield lebih tinggi, domestic asset allocation menjadi semakin menarik. Mereka tidak harus mengambil foreign exchange risk sebesar sebelumnya untuk mendapatkan pendapatan bunga.”
Saya mengangguk.
“Tetapi investor Jepang yang membeli Treasury AS juga melihat currency-hedged yield, bukan sekadar nominal yield.”
“Betul, Pak. Selisih 216 bps itu belum memperhitungkan FX hedging cost. Setelah dilindung nilai menggunakan cross-currency swaps atau instrumen forward, keuntungan investasi Treasury AS bisa jauh lebih kecil.”
“Bahkan bisa lebih rendah daripada JGB?”
“Bisa, tergantung tenor lindung nilai, cross-currency basis, dan kondisi pasar. Karena itu, kami tidak hanya memantau nominal yield differential, tetapi juga hedged yield pickup.”
Saya tersenyum.
“Nah, itu masalahnya. Selama ini banyak orang melihat yield Amerika lebih tinggi daripada Jepang, lalu menyimpulkan uang pasti mengalir ke Amerika.”
“Padahal belum tentu, Pak.”
“Kalau investor Jepang mulai melakukan repatriation, apa dampaknya kepada Treasury AS?” tanya saya.
Suci menjawab. “Kalau penjualan obligasi AS berlangsung dalam jumlah besar dan tidak diimbangi pembeli lain, harga Treasury dapat tertekan dan yield-nya naik.”
“Artinya borrowing cost Amerika berpotensi bertambah.”
“Ya. Terutama jika tekanan meluas ke long-duration bonds. Tetapi dampaknya juga bergantung pada permintaan domestik AS, kebijakan Federal Reserve, penerbitan Treasury baru, dan kondisi likuiditas pasar.”
“Dan Jepang?”
“Jika dana kembali masuk ke pasar domestik, permintaan JGB bisa meningkat. Namun, yield Jepang tetap dapat naik apabila tekanan inflasi, ekspektasi kebijakan Bank of Japan, atau kebutuhan penerbitan obligasi lebih dominan.”
Saya mengangguk.
“Jadi tidak sesederhana uang pulang lalu yield Jepang pasti turun.”
“Benar, Pak.”
Saya meletakkan cangkir.
“Bagaimana pengaruhnya terhadap yen?”
“Jika investor menjual aset dolar dan mengonversi hasilnya ke yen, itu dapat menciptakan tekanan apresiasi yen. Tetapi apabila posisi mereka sudah dilindung nilai, dampak langsungnya terhadap kurs bisa berbeda.”
“Dan carry trade?”
“Risikonya adalah unwinding. Investor yang membiayai posisi aset berisiko menggunakan yen dapat mengurangi leverage ketika biaya pendanaan naik atau yen menguat.”
Saya tersenyum.
“Artinya mereka bukan hanya menjual obligasi. Mereka juga bisa mengurangi posisi di saham, kredit, dan aset emerging markets.”
“Betul, Pak. Terutama jika terjadi margin calls, kenaikan volatilitas, atau pengetatan funding liquidity.”
“Suci, bagaimana dampaknya bagi Indonesia?”
“Indonesia memiliki dua risiko utama, Pak. Pertama, portfolio outflows. Kedua, kenaikan risk premium.”
“Jelaskan.”
“Kalau investor global mengurangi eksposur aset emerging markets, permintaan terhadap SBN bisa melemah. Harga obligasi turun, yield naik, dan biaya penerbitan utang baru menjadi lebih mahal.”
“Dan rupiah ikut tertekan.”
“Bisa, Pak. Terutama jika investor asing menjual SBN kemudian membeli dolar. Tetapi arah kurs juga dipengaruhi kebijakan BI, neraca pembayaran, perdagangan, dan sentimen dolar global.”
Saya mengangguk.
“Jadi Indonesia menghadapi risiko double pressure. Yield SBN naik, sementara rupiah melemah.”
“Ya. Dalam skenario buruk, pemerintah harus membayar higher refinancing cost, sedangkan sektor swasta menghadapi kenaikan biaya pendanaan valas.”
Saya bersandar di kursi.
“Yang berbahaya kalau pemerintah terus bergantung pada penerbitan utang baru untuk membiayai kebutuhan fiskal.”
Suci mengangguk.
“Karena ketika global risk-free rates dan sovereign risk premium meningkat bersamaan, debt servicing burden dapat bertambah. Namun, dampaknya terhadap APBN berlangsung bertahap, mengikuti jadwal jatuh tempo dan penerbitan baru.”
“Jangan lupa sektor korporasi.”
“Tentu, Pak. Perusahaan yang memiliki unhedged foreign currency liabilities bisa menghadapi tekanan pada debt service coverage ratio. Apalagi kalau pendapatannya dalam rupiah, tetapi kewajibannya dalam dolar.”
Saya terdiam.
“Orang sering menganggap krisis datang ketika cadangan devisa turun atau kurs jatuh.”
“Padahal tekanan bisa dimulai jauh sebelumnya, Pak.”
“Dari perubahan biaya modal.”
“Exactly. The repricing of global capital.”
Saya menatap layar.
“Suci, ada satu hal yang harus kamu pahami. Jepang selama puluhan tahun bukan hanya negara dengan suku bunga rendah. Jepang juga merupakan salah satu sumber pembiayaan penting bagi sistem keuangan global.”
“Benar, Pak.”
“Kalau biaya modal di Jepang naik, maka kalkulasi risiko investor internasional juga berubah.”
Suci mengangguk.
“Karena investor membandingkan risk-adjusted returns, bukan hanya yield nominal.”
“Betul. Mengapa harus membeli obligasi emerging market dengan risiko kurs, risiko likuiditas, dan risiko politik, kalau obligasi negara sendiri mulai memberikan imbal hasil yang lebih menarik?”
“Itulah yang sedang kami evaluasi dalam portfolio stress testing.”
“Bagaimana hasil awalnya?”
“Kami menggunakan beberapa skenario. Pertama, JGB yield naik lebih lanjut. Kedua, US–Japan yield spread menyempit. Ketiga, yen menguat bersamaan dengan peningkatan global risk aversion.”
“Dampak terhadap portofolio Ale?”
“Risiko terbesar ada pada posisi dengan duration exposure tinggi, leverage besar, dan aset yang tidak cukup likuid untuk dijual cepat.”
Saya mengangguk.
“Jangan sampai kita terjebak pada positive carry tetapi kehilangan modal karena mark-to-market losses.”
“Understood, Pak.”
“Dan jangan menganggap semua obligasi pemerintah bebas risiko.”
“Tentu. Sovereign bonds mungkin memiliki risiko gagal bayar yang relatif rendah untuk penerbit tertentu, tetapi tetap memiliki interest rate risk, duration risk, dan currency risk.”
Saya tersenyum.
“Good.”
“Lalu arahan Bapak?” tanya Suci.
Saya berpikir sebentar.
“Pertama, perbarui duration risk limits untuk seluruh portofolio fixed income.”
“Siap.”
“Kedua, evaluasi kembali FX hedging ratios, terutama pada eksposur dolar dan yen.”
“Okay.”
“Ketiga, lakukan liquidity stress test terhadap skenario yen carry trade unwind. Saya ingin tahu berapa kebutuhan kas jika volatilitas meningkat dan collateral calls terjadi bersamaan.”
“Understood.”
“Dan yang paling penting, jangan terburu-buru menyimpulkan bahwa kenaikan yield Jepang pasti menyebabkan krisis global.”
Suci tersenyum.
“Karena itu baru perubahan insentif, bukan bukti bahwa seluruh investor sedang melakukan repatriasi.”
“Betul. Kita harus membedakan market signals dengan confirmed capital flows.”
Saya melanjutkan.
“Pantau data kepemilikan obligasi luar negeri oleh investor Jepang, cross-border portfolio flows, dan pergerakan currency-hedged yields. Kalau arus dana benar-benar berubah, barulah kita sesuaikan strategi.”
“Siap, Pak.”
Suci terdiam sebentar sebelum kembali berbicara.
“Pak, menurut Bapak, apa persoalan paling besar dari perubahan yield Jepang ini?”
Saya menatap layar.
“Bukan sekadar yield Jepang naik dari dua persen ke hampir tiga persen.”
“Lantas?”
“Selama puluhan tahun, dunia terbiasa dengan asumsi bahwa yen akan selalu menjadi sumber pendanaan murah. Banyak model investasi dibangun berdasarkan asumsi itu.”
Saya berhenti sebentar.
“Ketika asumsi dasar berubah, model valuasi juga harus berubah.”
Suci mengangguk.
“A structural repricing of capital.”
“Ya. Aset yang dahulu terlihat murah karena biaya modal rendah bisa mendadak terlihat mahal ketika discount rate meningkat.”
“Termasuk saham, properti, private equity, dan infrastruktur?”
“Terutama aset dengan proyeksi arus kas jangka panjang. Semakin tinggi duration of cash flows, semakin sensitif valuasinya terhadap perubahan tingkat diskonto.”
Suci tersenyum.
“Jadi bukan hanya pasar obligasi yang harus khawatir.”
“Betul. Seluruh pasar aset harus menghitung ulang harga risiko.”
Saya mengambil cangkir kopi yang mulai dingin.
“Selama uang murah tersedia, orang mudah merasa pintar. Leverage dianggap strategi. Kenaikan harga aset dianggap kemampuan manajemen. Dan keuntungan di atas kertas dianggap kekayaan yang sudah pasti.”
Saya terdiam sejenak.
“Tetapi ketika cost of capital naik, pasar mulai memisahkan siapa yang benar-benar menghasilkan free cash flow dan siapa yang selama ini hanya hidup dari pembiayaan murah.”
Suci tertawa kecil.
“Cheap money can disguise poor investment decisions.”
“Exactly.”
Saya dapat telp dari luar. Saya terima. Suci menanti. Setelah selesai bicara di telp. Saya kembali ke suci.
“Pak, saya akan kirimkan updated global fixed-income risk report melalui jalur internal.”
“Baik. Fokus pada yield curve, arus modal, hedging costs, dan dampaknya terhadap emerging markets.”
“Siap, Pak.”
“Satu hal lagi, Suci.”
“Ya, Pak?”
“Dalam investasi, jangan pernah jatuh cinta kepada asumsi.”
Ia tertawa.
“Karena asumsi bisa berubah?”
“Bukan hanya berubah. Asumsi yang salah bisa bertahan bertahun-tahun karena semua orang memperoleh keuntungan darinya. Sampai suatu hari pasar memaksa mereka menghadapi kenyataan.”
Suci terdiam sejenak.
“Understood, Pak.”
Saya kembali dapat telp dari luar. Saya bicara sebentar. Itu telp dari istri tanya apakah saya sudah makan. Setelah selesai, saya kembali ke Suci.
“ Ada sesuatu yang menarik. Inflasi Indonesia relatif terkendali, tetapi indeks menabung justru melemah.”
“Betul, Pak. Itu yang ingin saya diskusikan.”
“Berapa angkanya?”
“Inflasi Oktober 2026 tercatat 3,23% year-on-year. Masih dalam target Bank Indonesia. Tetapi Indeks Menabung Konsumen yang kita pantau pada September turun menjadi sekitar 77. Pada Agustus, Indeks Kemampuan Menabung bahkan hanya 71,8.”
“Artinya orang masih ingin menabung, tetapi tidak punya cukup uang?”
“Secara umum, itu salah satu indikasinya, Pak. Pada Agustus, Indeks Kemauan Menabung sebesar 86,9. Bahkan 38,1% responden survei menyatakan tidak pernah menabung.”
Saya meletakkan cangkir kopi.
“Jadi ada disconnect antara macroeconomic stability dan household financial resilience.”
“Exactly, Pak.”
“Tetapi kita jangan keliru. Inflasi 3,23% bukan berarti harga murah.”
“Benar. Harga tetap naik, hanya lajunya yang terukur. Bahkan kelompok makanan, minuman, dan tembakau mengalami inflasi sekitar 4,82%, sementara transportasi 4,87%.”
Saya mengangguk.
“Bagi keluarga berpenghasilan tetap, dua kelompok pengeluaran itu sangat penting. Mereka tidak bisa berhenti makan atau pergi bekerja hanya karena harga naik.”
“Betul, Pak. Mereka melakukan consumption adjustment. Mengurangi belanja nonprimer, menunda pembelian barang, bahkan menggunakan tabungan untuk mempertahankan standar hidup.”
“Kalau begitu, stabilitas harga belum tentu menghasilkan financial security.”
“Ya, Pak. Terutama jika pertumbuhan pendapatan nominal tertinggal dari kenaikan biaya hidup.”
“Suci, saya ingin tahu satu hal. Bagaimana mungkin simpanan di bank masih tumbuh, tetapi kemampuan masyarakat menabung melemah?”
Suci tersenyum.
“Karena aggregate bank deposits tidak sama dengan kemampuan menabung setiap rumah tangga.”
“Jelaskan.”
“Total simpanan mencakup dana individu dan korporasi, dari berbagai kelompok saldo. Pertumbuhannya tidak otomatis merata. Pemilik modal bisa menambah deposito dari keuntungan bisnis, sementara pekerja bergaji tetap justru kesulitan menyisihkan uang.”
“Jadi bank semakin banyak menerima uang, tetapi belum tentu semakin banyak orang mampu menabung.”
“Persis, Pak.”
Saya tersenyum.
“Ini yang sering menyesatkan dalam membaca statistik ekonomi. Angka agregat bagus, tetapi distribusinya bisa timpang.”
“Benar. Kita harus melihat income distribution, household saving capacity, dan wealth concentration.”
“Dan kelas menengah?”
“Justru kelompok itu perlu mendapat perhatian. Mereka mungkin tidak tergolong miskin, tetapi menanggung biaya pendidikan, perumahan, transportasi, kesehatan, dan cicilan.”
Saya mengangguk.
“Penghasilan mereka terlihat cukup besar. Tetapi setelah semua tagihan dibayar, hampir tidak ada yang tersisa.”
“Betul. Itu yang disebut middle-class financial squeeze.”
“Kalau berlangsung lama, kelas menengah bisa mengalami downward mobility.”
“Ya. Mereka kehilangan kemampuan mengakumulasi aset. Bahkan sebagian dapat terpaksa menjual aset untuk menutup kebutuhan hidup.”
Saya terdiam.
“Jadi masalah sebenarnya bukan semata-mata inflasi.”
“Melainkan real disposable income, Pak.”
“Suci, saya justru khawatir pada dampak sosialnya.”
“Dalam konteks apa, Pak?”
“Benturan antarkelas.”
Suci terdiam sebentar.
“Maksud Bapak class conflict?”
“Ya. Coba bayangkan. Di satu sisi, kelompok pemilik modal menikmati kenaikan nilai aset. Portofolio saham, obligasi, properti, dan investasi mereka bertambah. Di sisi lain, pekerja merasa semakin sulit menabung meskipun sudah bekerja keras.”
“Itu berpotensi memperlebar wealth inequality.”
“Lebih jauh lagi, Suci. Itu bisa menciptakan relative deprivation.”
“Perasaan tertinggal dibandingkan kelompok lain?”
“Betul. Orang mungkin masih bisa menerima hidup sederhana. Tetapi sulit menerima keadaan ketika mereka bekerja semakin keras, sementara kesempatan memperbaiki kehidupan terasa semakin jauh.”
Saya berhenti sebentar.
“Apalagi sekarang media sosial memperlihatkan gaya hidup mewah setiap hari. Orang melihat pesta, mobil mahal, perjalanan ke luar negeri, dan rumah bernilai puluhan miliar. Sementara mereka sendiri harus menghitung apakah gajinya cukup sampai akhir bulan.”
Suci mengangguk.
“Social comparison dapat memperbesar persepsi ketimpangan.”
“Dan kalau itu terus berlangsung?”
“Economic frustration bisa berkembang menjadi social resentment. Tetapi konflik sosial tidak otomatis terjadi hanya karena indeks menabung turun. Kita juga harus melihat pengangguran, mobilitas sosial, ketimpangan kesempatan, dan kepercayaan kepada institusi.”
“Nah, itu. Jangan sampai kita menganggap rakyat pasti marah hanya karena satu indikator. Tetapi jangan pula mengabaikan tanda tekanan yang mulai muncul.”
“Agreed, Pak.”
Saya menarik napas panjang.
“Dalam sejarah, masyarakat tidak selalu bergerak karena mereka paling miskin. Kadang mereka bergerak ketika merasa tidak memiliki masa depan.”
Suci diam mendengarkan.
“Selama orang percaya bahwa kerja keras dapat memperbaiki kehidupan anak-anaknya, mereka masih punya harapan. Tetapi kalau pendidikan semakin mahal, pekerjaan bagus sulit didapat, dan rumah semakin tidak terjangkau, apa yang tersisa?”
“Ketidakpercayaan terhadap sistem, Pak.”
“Ya. Dan ketika social trust melemah, persoalan ekonomi bisa berubah menjadi persoalan politik.”
“Menurut Bapak, apakah pemerintah harus memperbesar stimulus konsumsi?” tanya Suci.
“Tidak sesederhana itu. Stimulus bisa membantu dalam jangka pendek. Tetapi kalau hanya meningkatkan konsumsi tanpa memperbaiki produktivitas dan pendapatan, masalah strukturalnya tetap ada.”
“Jadi Bapak lebih menekankan income-generating capacity?”
“Betul. Pemerintah harus memastikan pertumbuhan ekonomi menciptakan pekerjaan produktif, bukan hanya kenaikan nilai aset.”
“Termasuk penguatan UMKM dan industri padat karya?”
“Ya, tetapi jangan berhenti pada bantuan modal. Harus ada akses pasar, teknologi, pelatihan, dan integrasi ke supply chain. Tanpa itu, bantuan mudah habis untuk konsumsi atau menutup utang.”
Suci mencatat.
“Bagaimana dengan kebijakan moneter?”
“Bank Indonesia menjaga inflasi itu penting. Tetapi BI tidak bisa sendirian menciptakan kesejahteraan. Stabilitas moneter harus didukung kebijakan fiskal dan industri yang meningkatkan real wages serta produktivitas.”
“Jadi price stability harus berjalan bersama income growth.”
“Exactly.”
Saya melanjutkan.
“Kalau pemerintah terlalu bangga dengan angka inflasi rendah, tetapi mengabaikan kemampuan masyarakat menabung, mereka berisiko keliru membaca kesehatan ekonomi rumah tangga.”
“Karena masyarakat bisa tetap mengonsumsi dengan mengurangi tabungan.”
“Betul. Konsumsi hari ini bisa terlihat bertahan karena keluarga menghabiskan financial buffer yang dibangun selama bertahun-tahun.”
“Dan ketika cadangan itu habis?”
“Guncangan kecil saja bisa menjadi krisis keluarga.”
Suci membuka lembar lain.
“Pak, ada satu hal. Secara historis, ketimpangan tidak selalu menyebabkan konflik. Banyak masyarakat memiliki tingkat ketimpangan tinggi tetapi tetap stabil.”
“Saya setuju.”
“Karena itu, kita tidak boleh menggunakan data indeks menabung sebagai bukti bahwa benturan antarkelas sudah dekat.”
“Benar. Yang saya khawatirkan adalah kombinasi beberapa risiko.”
Saya menghitung dengan jari.
“Pertama, stagnant real income. Kedua, declining household savings. Ketiga, limited social mobility. Keempat, visible wealth inequality. Kelima, hilangnya kepercayaan masyarakat terhadap kesempatan ekonomi yang adil.”
Suci mengangguk.
“Kalau kelima faktor itu saling memperkuat, risiko social polarization meningkat.”
“Ya. Tetapi kalau negara mampu memperluas kesempatan kerja, memperbaiki layanan publik, dan menjaga keadilan akses ekonomi, tekanan itu bisa dikurangi.”
“Jadi yang harus dibangun bukan kebencian terhadap orang kaya.”
“Tentu bukan. Orang kaya bukan musuh orang miskin. Investasi, kewirausahaan, dan akumulasi modal tetap diperlukan untuk menciptakan pekerjaan.”
Saya menatap layar.
“Persoalannya muncul ketika sistem memberi kesempatan kepada pemilik aset untuk terus berkembang, tetapi tidak memberikan jalur mobilitas yang memadai bagi mereka yang hanya memiliki tenaga dan keterampilan.”
“Inequality of opportunity,” kata Suci.
“Betul. Itu lebih berbahaya daripada sekadar perbedaan jumlah kekayaan.”
“Pak, apa kesimpulan yang perlu saya masukkan dalam laporan?” tanya Suci.
Saya menyesap kopi yang mulai dingin.
“Tulis bahwa inflasi rendah adalah indikator keberhasilan menjaga stabilitas harga, tetapi bukan bukti tunggal meningkatnya kesejahteraan masyarakat.”
“Baik.”
“Tambahkan bahwa penurunan indeks menabung perlu dikaji bersama pertumbuhan upah riil, konsumsi rumah tangga, beban utang, dan distribusi simpanan.”
“Understood.”
“Dan berikan perhatian khusus pada kelas menengah. Sebab mereka bukan hanya konsumen. Mereka juga penyangga stabilitas sosial dan sumber pembentukan modal domestik.”
Suci tersenyum.
“The middle class is both an economic engine and a social stabilizer.”
“Exactly.”
Saya bersandar di kursi.
“Suci, dalam dunia investasi kita terbiasa menganalisis cash flow. Perusahaan bisa melaporkan laba, tetapi tetap bangkrut apabila tidak memiliki likuiditas untuk membayar kewajibannya.”
“Benar, Pak.”
“Rumah tangga juga begitu. Orang bisa punya pekerjaan, gaji, kendaraan, bahkan rumah. Tetapi kalau penghasilannya habis untuk cicilan dan kebutuhan hidup, mereka sebenarnya sangat rentan.”
“Household liquidity risk.”
“Ya. Bedanya, perusahaan yang mengalami krisis likuiditas bisa melakukan restrukturisasi utang, menerbitkan saham, atau menjual aset.”
“Sedangkan keluarga tidak punya banyak pilihan.”
“Betul. Mereka mungkin harus mengurangi makanan bergizi, menunda pengobatan, atau menghentikan pendidikan anak.”
Saya terdiam sebentar.
“Dan penderitaan seperti itu tidak selalu terlihat dalam statistik inflasi.”
Suci mengangguk perlahan.
Sebelum mengakhiri panggilan, Suci bertanya lagi.
“Pak, apa yang paling Bapak khawatirkan dari keadaan ini?”
Saya memandang keluar jendela safehouse.
“Bukan semata-mata angka indeks menabung turun, Suci.”
“Lantas?”
“Saya khawatir ketika orang yang bekerja jujur dan keras mulai merasa bahwa kerja keras tidak lagi menjanjikan kehidupan yang lebih baik.”
Suci diam.
“Kalau keadaan itu meluas, masyarakat bisa kehilangan kepercayaan kepada prinsip yang selama ini menopang kehidupan sosial: bahwa siapa pun memiliki kesempatan untuk maju melalui usaha dan kemampuannya.”
“Dan ketika kepercayaan itu hilang?”
“Ketegangan antarkelas bisa meningkat. Tetapi itu bukan takdir. Tugas kebijakan ekonomi justru mencegah tekanan tersebut berubah menjadi permusuhan sosial.”
Suci mengangguk.
“Saya mengerti, Pak.”
Saya tersenyum.
“Ingat satu hal. Dalam ekonomi, angka bisa menggambarkan keadaan. Tetapi angka tidak selalu mampu menjelaskan perasaan manusia yang hidup di dalam keadaan itu.”
“Baik, Pak.”
Sambungan berakhir.
Saya menutup laporan ekonomi Indonesia. Di layar masih terlihat dua indikator yang seolah bertentangan: inflasi yang terkendali dan indeks menabung yang melemah. Bagi seorang ekonom, keduanya adalah variabel yang harus dianalisis. Bagi keluarga pekerja, keduanya berkaitan dengan pertanyaan sederhana: berapa uang yang masih tersisa setelah semua kebutuhan dibayar?
Saya mematikan layar.
Negara dapat menjaga stabilitas harga melalui kebijakan ekonomi. Namun, stabilitas sosial juga membutuhkan keyakinan bahwa setiap orang masih mempunyai kesempatan memperbaiki kehidupannya. Sebab kemiskinan tidak selalu berujung pada konflik. Ketimpangan pun tidak otomatis melahirkan permusuhan. Tetapi ketika kesulitan hidup bertemu dengan hilangnya harapan, masyarakat menjadi lebih rentan terhadap kemarahan dan polarisasi.
Yang paling mengkhawatirkan bukan ketika rakyat tidak mampu membeli kemewahan, melainkan ketika orang yang bekerja keras tidak lagi mampu menabung untuk masa depan anak-anaknya. Karena pada saat itu, persoalannya bukan lagi sekadar inflasi. Melainkan masa depan mobilitas sosial dan kepercayaan masyarakat terhadap sistem ekonomi.
***
Setelah Chat online dengan Suci di London, saya kembali membaca sebuah email yang masuk dua hari sebelumnya. Pengirimnya bernama Tariq, seorang netizen Indonesia yang tidak pernah saya kenal. Email itu singkat. Lampirannya hanya dua halaman, berisi analisis hubungan antara sovereign bond yield, Saving Index, dan inflasi. Namun, pemikirannya membuat saya termenung cukup lama.
Tariq mencoba membangun sebuah early warning model untuk membaca kerentanan fundamental ekonomi Indonesia. Hipotesisnya sederhana: apabila yield Surat Berharga Negara (SBN) tetap tinggi atau terus meningkat, sementara kemampuan masyarakat menabung melemah meskipun inflasi relatif terkendali, maka ada ketidakseimbangan ekonomi yang perlu diwaspadai.
Menurutnya, inflasi rendah seharusnya membantu menjaga daya beli. Tetapi apabila Saving Index justru turun, berarti persoalannya mungkin bukan semata-mata kenaikan harga. Bisa jadi pertumbuhan real disposable income melemah, beban konsumsi meningkat, atau cadangan likuiditas rumah tangga semakin terbatas. Pada saat yang sama, yield SBN yang tinggi menunjukkan besarnya imbal hasil yang diminta investor untuk menyediakan pembiayaan kepada pemerintah.
Jika permintaan dana pemerintah tetap tinggi sementara pembentukan tabungan domestik menghadapi tekanan, risiko kenaikan biaya pembiayaan dapat menjadi lebih besar, terutama jika investor asing juga menuntut higher sovereign risk premium.
Dalam skenario demikian, harga SBN bisa turun dan yield-nya kembali naik. Bila disertai capital outflows, rupiah berpotensi melemah. Pelemahan kurs dapat meningkatkan biaya impor, memperbesar kewajiban valas, dan memengaruhi ekspektasi inflasi. Tekanan itu kemudian dapat menjalar ke Bursa Efek Indonesia melalui kenaikan cost of equity dan discount rate, sehingga valuasi saham mengalami multiple compression.
Tariq menyimpulkan bahwa IHSG berpotensi mengalami koreksi apabila tekanan pasar obligasi, kurs, dan arus modal terjadi bersamaan. Saya memahami bahwa hipotesis tersebut belum tentu benar. Saving Index bukan ukuran langsung dari jumlah tabungan nasional, sementara yield obligasi dan IHSG dipengaruhi banyak variabel.
Namun, saya tertarik pada cara berpikirnya. Ia tidak sekadar membaca angka inflasi, yield SBN, dan indeks menabung secara terpisah. Ia berusaha menemukan hubungan antara ketahanan keuangan rumah tangga, harga modal, dan risiko pasar keuangan.
Saya sudah membalas emailnya, meminta dia datang ke safehouse pagi itu. Sekretaris safehouse mengetuk pintu ruang kerja. “Pak, ada tamu. Namanya Tariq. Katanya sudah ada janji dengan Bapak.”
Saya melirik layar monitor yang terhubung dengan kamera ruang penerima tamu. Seorang pria muda duduk dengan tas punggung di pangkuannya. Penampilannya sederhana. Kemeja biru muda, celana bahan gelap, dan sepatu hitam yang terlihat sudah cukup lama digunakan.
“Itu orangnya. Antar ke ruang meeting,” kata saya.
“Baik, Pak.”
Beberapa menit kemudian saya masuk ke ruang pertemuan. Pria itu langsung berdiri.
“Selamat pagi, Pak.”
“Tariq?”
“Iya, Pak.”
Saya menjabat tangannya. “Duduk. Jangan tegang begitu. Saya bukan dosen penguji skripsi.”
Ia tertawa kecil.
“Maaf, Pak. Saya masih agak bingung kenapa Bapak mengundang saya.”
“Karena email kamu.”
Ia tersenyum malu. “Padahal cuma dua halaman.”
“Memangnya tulisan bagus harus dua ratus halaman?”
“Tidak, Pak.”
“Nah. Kamu bawa kan paspor?” Karena sebelumnya saya sudah minta dia datang bawa passport.
“Iya. Bawa?” Ia membuka tas punggung, mengeluarkan paspor, lalu memperlihatkannya kepada saya.
Saya mengangguk. “Bagus. Kamu ikut saya ke Singapore.”
Tariq terdiam.
“Singapore, Pak?”
“Iya.”
“Sekarang?”
“Sekarang.”
Ia memandang saya dengan wajah bingung. “Untuk apa, Pak?”
“Nanti kita bicarakan dalam perjalanan.”
“Nginep, Pak?”
“Enggak. Pulang hari.”
Ia masih belum bergerak. “Kenapa? Ada masalah?”
“Enggak, Pak. Cuma saya belum pernah ke luar negeri.”
Saya tersenyum. “Ya sudah. Sekarang jadi pernah.”
Ia tertawa gugup. “Bagaimana tiketnya?”
“ Kamu cukup bawa paspor dan laptop. Kalau ada urusan keluarga yang perlu diberi tahu, silakan telepon dulu.”
“Tidak ada, Pak. Saya cuma perlu memberi tahu ibu.”
“Silakan.”
Saya meminta sekretaris menyiapkan kendaraan. Tariq keluar sebentar untuk menelepon ibunya. Ketika kembali, wajahnya masih memperlihatkan campuran rasa senang, gugup, dan tidak percaya.
Saya memperhatikannya. “Sudah?”
“Sudah, Pak. Ibu cuma pesan jangan merepotkan orang.”
Saya tertawa. “Kalau begitu, jangan repotkan saya dengan terlalu banyak pertanyaan sebelum kita berangkat.”
Ia ikut tertawa.
Kami meninggalkan safehouse menuju bandara. Di dalam kendaraan, Tariq duduk di sebelah saya. Ia beberapa kali memandang keluar jendela, kemudian kembali memperhatikan tas yang diletakkan di pangkuannya.
“Kamu sudah lama tinggal di Jakarta?” tanya saya.
“Sejak lahir pak. SEmpat tinggal di bandung waktu kuliah”
“Asal keluargamu?”
Ia menjelaskan daerah asalnya, kemudian mulai bercerita tentang masa kecil.
“Saya dibesarkan ibu, Pak. Ayah menikah lagi ketika saya masih kecil. Waktu itu saya memilih ikut ibu.”
“Kenapa?”
“Karena saya enggak mau ibu sendirian.”
Saya mengangguk. “Lalu siapa yang membiayai sekolah kamu?”
“Paman saya. Kakak kandung ibu.”
Ia tersenyum.
“Bagi saya, ayah saya sebenarnya adalah paman saya. Dari kecil beliau sangat sayang kepada saya. Biaya sekolah sampai kuliah semuanya beliau tanggung.”
“Paman bekerja apa?”
“Pedagang bahan bangunan. Punya toko kecil. Beliau bukan orang kaya, Pak. Tetapi tidak pernah mengeluh kalau harus membayar uang sekolah saya.”
“Punya anak?”
“Punya tiga. Tetapi saya diperlakukan sama seperti anak kandungnya.”
Tariq menunduk sebentar.
“Waktu saya kecil, kalau ada acara sekolah yang mengundang orang tua, Paman yang datang. Kalau saya sakit, beliau yang membawa ke dokter. Waktu diterima di universitas, beliau yang mengantar saya ke Bandung dan sewakan rumah.”
“Bagaimana hubunganmu dengan ayah kandung?”
“Masih baik, Pak. Saya tidak membencinya. Hanya saja kami tidak terlalu dekat.”
Saya mengangguk.
“Bagus. Jangan warisi persoalan orang tua sebagai dendam pribadi. Kehidupan mereka punya cerita yang mungkin tidak sepenuhnya kamu pahami.”
Tariq tersenyum.
“Saya juga berpikir begitu, Pak.”
“Lalu apa pesan pamanmu?”
Tariq menarik napas panjang.
“Pernah saya bertanya kepada Paman, mengapa beliau mau membiayai pendidikan saya sampai kuliah, padahal beliau sendiri punya istri dan anak-anak yang harus dinafkahi,” kata Tariq.
Ia terdiam sejenak, lalu melanjutkan dengan suara perlahan.
“Paman menjawab, ‘Kamu tidak punya utang kepada Paman, Tariq. Ini amanah Tuhan. Dalam agama kita, seorang laki-laki diajarkan untuk menjaga dan memuliakan perempuan dalam keluarganya, baik ibu, istri, maupun saudara perempuannya. Ibumu adalah adik kandung Paman. Dia harus membesarkanmu seorang diri setelah berpisah dari ayahmu. Bagaimana mungkin Paman membiarkan adik sendiri menanggung seluruh kesulitan itu, sementara Paman masih diberi kemampuan untuk membantu?’”
Mata Tariq mulai berkaca-kaca.
“Paman juga berkata, ‘Jangan menganggap bantuan Paman sebagai utang yang kelak harus kamu lunasi. Paman tidak sedang berinvestasi untuk mendapatkan keuntungan darimu. Paman hanya menjalankan tanggung jawab moral dan amanah yang Paman yakini diberikan Tuhan. Kalau kelak kamu berhasil, jangan sibuk membalas semua pemberian Paman. Cukup lanjutkan kebaikan ini kepada tugas sebagai pria.’”
Tariq menunduk.
“Sejak itu saya mengerti, Pak. Bagi Paman, membiayai pendidikan saya bukan sekadar urusan keluarga, melainkan bagian dari ibadah. Beliau merasa sedang menjalankan tanggung jawabnya kepada Tuhan, bukan menciptakan kewajiban saya untuk membalas jasanya.”
Saya terdiam cukup lama.
“Pamanmu memahami sesuatu yang sering dilupakan manusia, Tariq,” kata saya kemudian. “Bahwa tanggung jawab bukan selalu tentang kewajiban yang dapat dituntut secara hukum. Ada tanggung jawab yang lahir dari kasih sayang, keimanan, dan hati nurani.”
Saya menatapnya.
“Orang yang memberi karena mengharapkan balasan sedang menciptakan piutang. Tetapi orang yang memberi karena merasa menjalankan amanah Tuhan sedang menanam kebaikan yang tidak memerlukan kuitansi.”
Tariq mengusap sudut matanya.
“Dan yang paling saya ingat, Pak, Paman pernah mengatakan, ‘Tuhan menitipkan sebagian rezeki orang lain melalui tangan kita. Jangan sampai semuanya berhenti di tangan kita hanya karena kita merasa itu milik kita sendiri.’”
Saya tersenyum.
“Kalau begitu, Tariq, warisan terbesar pamanmu bukan uang yang dia habiskan untuk sekolahmu.”
“Lantas apa, Pak?”
“Cara dia mengajarkanmu memahami arti tanggung jawab dan kemanusiaan. Uang yang dia berikan mungkin sudah habis untuk biaya pendidikan. Tetapi nilai yang dia tanamkan bisa hidup jauh lebih lama daripada usianya sendiri.”
Saya terdiam.
Kalimat itu sederhana, tetapi mengandung kebijaksanaan yang tidak selalu dimiliki orang berpendidikan tinggi.
“Paman kamu orang hebat, Tariq.”
“Iya, Pak.” Tariq mengangguk. “Makanya saya ingin berhasil. Saya ingin beliau bangga.”
Saya tersenyum.
“Jangan jadikan keberhasilan sebagai beban untuk membayar kasih sayang. Berusahalah sebaik mungkin. Tetapi kalau suatu hari gagal, itu tidak berarti pengorbanan pamanmu sia-sia.”
Ia menatap saya.
“Kenapa, Pak?”
“Karena pendidikan bukan sekadar alat menghasilkan uang. Pendidikan membentuk kemampuan berpikir, karakter, dan kemandirian. Semua itu tetap berharga meskipun jalan hidupmu tidak selalu berhasil.”
Kami langsung menuju parkir pesawat. Namun, keterkejutannya semakin besar ketika kendaraan berhenti di apron, tepat di depan sebuah private jet yang sudah siap berangkat. Ia memandang pesawat itu, kemudian menoleh kepada saya.
“Pak, kita naik ini?”
“Ya. Memangnya kamu mau naik apa?”
“Kirain pesawat komersial.”
“Kalau begitu kita harus menyesuaikan jadwal penerbangan. Hari ini saya masih ada urusan lain di Jakarta.”
Ia tertawa gugup.
“Pantas Bapak bilang bisa pulang hari.”
Saya tersenyum.
Kami menaiki pesawat. Seorang awak kabin menyambut dan mempersilakan Tariq duduk. Ia memperhatikan interior pesawat dengan kagum, tetapi berusaha menjaga sikap agar tidak terlihat berlebihan. Saya duduk di seberangnya, lalu menerima panggilan telepon dari Hong Kong. Percakapan berlangsung dalam bahasa Inggris, membahas investment exposure, liquidity requirements, dan beberapa keputusan portofolio.
Sesekali Tariq melirik saya. Wajahnya memperlihatkan rasa ingin tahu yang semakin besar. Mungkin ia sedang bertanya-tanya siapa sebenarnya orang yang mengundangnya ini. Atau mengapa sebuah email dua halaman bisa membawanya dari ruang tunggu sederhana di safehouse Jakarta ke dalam private jet menuju Singapore.
Selesai menelepon, saya menatapnya. “Kenapa dari tadi memperhatikan saya?”
Ia tersenyum malu. “Enggak apa-apa, Pak. Saya cuma merasa seperti sedang mimpi.”
Saya tertawa.
“jangan terpesona dengan apa yang kamu lihat dan rasakan. Ini hanya sarana kerja. Bukan punya saya. .”
Ia mengangguk. “Siap, Pak.”
Saya menunjuk tas punggungnya.
“Nah, sekarang keluarkan dua halaman tulisan kamu itu. Kita bahas sebelum sampai Changi.”
Tariq segera membuka laptop. Saya memperhatikannya sambil tersenyum. Kadang seseorang tidak membutuhkan pujian atas kecerdasannya. Ia hanya membutuhkan kesempatan agar pemikirannya diuji secara serius. Dan kesempatan itu tidak harus menunggu seseorang memiliki jabatan, gelar akademis, atau nama besar.
Rasa ingin tahu, kegemaran membaca, termasuk lewat literasi blog saya dan keberanian berpikir secara mandiri telah mempertemukan Tariq dengan saya. Bukan karena koneksi, bukan pula karena social privilege, melainkan karena dua halaman pemikiran yang ditulisnya dengan sungguh-sungguh.
Tahun depan, saya akan memberinya kesempatan mengikuti program rekrutmen Ale Capital. Tentu tanpa special treatment. Ia harus melewati proses seleksi, competency assessment, dan standar integritas yang sama dengan kandidat lainnya. Saya berharap ia berhasil. Bukan karena saya telah membuka pintu baginya, melainkan karena ia mampu membuktikan bahwa dirinya memang layak berada di sana.
Sebab kesempatan boleh diberikan oleh siapa saja, tetapi kompetensi dan integritas harus dibangun melalui usaha sendiri. Saya teringat pamannya yang membiayai pendidikannya tanpa mengharapkan balasan. Mungkin inilah cara sebuah kebaikan melanjutkan perjalanannya, dari satu generasi kepada generasi berikutnya.
Dan siapa tahu, kelak Tariq akan membuka pintu kesempatan bagi anak muda lain, sebagaimana pamannya dahulu membuka jalan hidupnya. Karena warisan terbaik bukanlah kekayaan yang kita tinggalkan, melainkan manusia yang tumbuh mandiri karena pernah kita beri kesempatan.

Tinggalkan Balasan