Proposal pada Malam Berkabut
London menjelang tengah malam selalu tampak seperti kota yang menyimpan terlalu banyak rahasia. Kabut tipis turun di antara gedung-gedung tua Mayfair, memburamkan cahaya lampu jalan dan mengubah aspal yang basah menjadi permukaan hitam berkilau. Taksi-taksi melintas tanpa tergesa, lalu lenyap di tikungan seperti pikiran yang tidak pernah selesai diucapkan.
B duduk di sudut sebuah private lounge yang tersembunyi di lantai atas bangunan batu tua. Tempat itu tidak memasang papan nama. Orang hanya dapat masuk melalui pintu kayu gelap yang dijaga seorang pria bersetelan hitam. Di dalam, cahaya lampu dibuat redup; sofa kulit berwarna tembakau mengelilingi meja-meja kecil dari kayu mahoni. Bau cerutu, kopi hitam, dan kayu yang dipoles bercampur dengan samar aroma hujan yang terbawa setiap kali pintu dibuka. Di luar jendela, London masih bergerak. Namun di ruangan itu, waktu seakan melambat agar uang dapat berbicara tanpa didengar dunia.
Malam itu Mathew Laurent datang sendiri membawa sebuah proposal. Usianya empat puluh tujuh tahun. Ia warga Inggris berdarah Inggris–Prancis, dengan hampir dua puluh tahun pengalaman di pasar modal. Sebelum mendirikan hedge fund sendiri, Mathew bekerja di bidang equity derivatives dan prime brokerage, kemudian pindah ke sebuah global hedge fund. Pengalaman tersebut membuatnya memahami tiga dunia sekaligus: perdagangan saham, peminjaman efek, dan leverage—tiga mesin yang, bila disatukan, dapat memperbesar keuntungan sekaligus mempercepat kehancuran.
Mathew bukan trader yang berteriak di dealing room. Ia berbicara pelan, mengenakan pakaian sederhana yang hanya dikenali mahal oleh orang-orang yang terbiasa membelinya, dan hampir tidak pernah menunjukkan kegembiraan ketika memperoleh keuntungan. Baginya, kemenangan yang dirayakan terlalu keras adalah cara termudah mengundang kesombongan masuk ke dalam perhitungan.
B telah mengenalnya hampir lima belas tahun. Beberapa kali mereka berada pada sisi transaksi yang sama, beberapa kali saling berhadapan, tetapi tidak pernah menjadi partner. Mereka cukup saling mengenal untuk menghormati kemampuan masing-masing, namun belum cukup dekat untuk menyerahkan nasib kepada keputusan satu sama lain.
Malam itu Mathew ingin mengubah batas tersebut. “Saya sedang membentuk fund baru,” katanya.
Ia meletakkan sebuah map abu-abu di atas meja. Gerakannya tenang, hampir tanpa suara.
“Strateginya?” tanya B.
“Event-driven short book.” Mathew mendorong proposal itu perlahan. Di atas meja, map tersebut berhenti tepat di samping cangkir kopi B.
Targetnya adalah beberapa perusahaan publik yang valuasinya, menurut analisis Mathew, telah terpisah terlalu jauh dari kemampuan bisnis yang sebenarnya. Harga saham mereka hidup dari optimisme, sementara arus kasnya berjalan tertatih-tatih di belakang.
“Kita tidak perlu menunggu perusahaan bangkrut,” kata Mathew. “Kita hanya perlu mengetahui lebih dahulu perusahaan mana yang tidak sanggup mempertahankan harga sahamnya.”
B membuka beberapa halaman. Target imbal hasilnya tinggi. Prime broker tersedia. Akses securities lending telah disiapkan. Leverage yang ditawarkan cukup besar untuk membuat keuntungan terlihat indah—dan kerugian datang lebih cepat daripada kesempatan untuk menyesal.
“Berapa yang kamu mau dari saya?”
“Bukan cuma uang.” Mathew bersandar. Untuk pertama kalinya malam itu, ia tersenyum. “Saya mau kamu menjadi partner.”
B memandangnya beberapa detik, lalu menutup proposal. “Saya pelajari dulu.”
Mathew mengangguk. Ia memahami bahasa orang-orang yang telah lama hidup bersama risiko, bahwa jawaban saya pelajari dulu bukanlah penundaan. Itu adalah pagar pertama sebelum kepercayaan diberikan. Sebab di pasar modal, seseorang dapat salah membaca harga dan masih memiliki kesempatan memperbaikinya. Tetapi salah membaca karakter manusia sering kali baru disadari setelah semua pintu keluar tertutup.
Shadow Team
Dua jam kemudian proposal Mathew telah berada di sebuah ruangan kecil yang letaknya jauh dari kantor utama. Ruang itu tidak memiliki papan nama, hanya pintu polos dengan akses terbatas. Dindingnya dilapisi panel kedap suara. Cahaya kebiruan dari monitor mengisi ruangan, sementara pendingin udara berdengung konstan seperti mesin yang tidak mengenal tidur.
Mia duduk di depan tiga layar. Rambutnya disisir sederhana dan secangkir teh yang telah dingin tergeletak di samping keyboard. Pada layar pertama bergerak harga dan volume. Layar kedua memuat arus transaksi derivatif. Layar ketiga menampilkan data securities lending, perubahan borrow fee, dan posisi yang terkadang belum sempat menjadi berita.
Mia adalah trader muda di Shadow Team B. Pekerjaannya bukan sekadar melihat apakah harga naik atau turun. Ia membaca jejak ketakutan dan keserakahan melalui flow, likuiditas, derivatif, serta perubahan posisi. Bagi Mia, pasar adalah kerumunan manusia yang menyembunyikan emosi di balik angka.
Di sebelahnya, Moni membuka struktur fund Mathew. Ia bekerja dengan ketenangan seorang ahli bedah. Moni tidak terlalu peduli apakah harga saham besok naik atau turun. Perhatiannya tertuju pada hal-hal yang sering dianggap membosankan sampai semuanya terlambat: siapa membiayai siapa, di mana collateral ditempatkan, siapa beneficial owner, dan risiko apa yang disembunyikan di balik lapisan kontrak.
B membuka kembali proposal Mathew. “Berapa besar posisi short yang mereka rencanakan?”
Mia menunjukkan angkanya, lalu membandingkannya dengan volume perdagangan harian dan jumlah saham yang benar-benar beredar di pasar. Beberapa detik kemudian perbandingan baru muncul pada layar.
Moni segera berkata, “Itu masalah.”
Mia mengangguk. “Masuknya mungkin dapat dilakukan perlahan selama berminggu-minggu. Keluar dari posisi itu yang saya khawatirkan.”
Ia menggambar sebuah kotak besar menyerupai ballroom, dengan beberapa pintu masuk dan hanya satu pintu keluar. “Bayangkan seratus orang memasuki ballroom melalui sepuluh pintu. Mereka datang bergantian, jadi tidak ada yang merasa berdesakan.”
“Lalu?”
“Ketika kebakaran terjadi, mereka baru sadar pintu keluarnya cuma satu.”
B tersenyum tipis. “Crowded short.”
“Ya. Mathew dapat membangun posisi sedikit demi sedikit. Tetapi kalau lender menarik kembali sahamnya, persyaratan margin dinaikkan, atau harga melonjak, semua orang mungkin harus membeli kembali dalam waktu singkat.”
Semakin besar posisi dibandingkan likuiditas saham, semakin sulit fund keluar tanpa mendorong harga bergerak melawan dirinya sendiri. Likuiditas memang selalu tampak tersedia ketika tidak dibutuhkan. Ia seperti pintu darurat di hotel mewah: orang percaya pintu itu ada karena melihat tandanya, tetapi baru mengetahui apakah pintu itu benar-benar dapat dibuka ketika asap memenuhi lorong.
Jejak di Balik Kontrak
“B.” Suara Moni membuat B berpaling. Perempuan itu memutar laptopnya. Cahaya layar menyapu wajah mereka bertiga. “Saya lebih khawatir terhadap yang ini.”
Di layar terdapat daftar kontrak: Securities Lending Prime Brokerage Research Consulting Market Intelligence Public Communication Advisory. Pandangan B berhenti pada baris terakhir. “Untuk apa sebuah short fund membutuhkan penasihat komunikasi publik sebesar ini?”
Tidak ada yang menjawab. Hanya dengung pendingin udara dan bunyi pelan kipas komputer yang terdengar. B membuka halaman berikutnya. Ada beberapa perusahaan offshore dan pembayaran kepada pihak ketiga yang diberi keterangan research distribution.
“Beneficial owner?”
“Belum semuanya jelas,” jawab Moni.
“Cari.”
Satu kata itu diucapkan tanpa tekanan, tetapi Mia mengetahui maknanya. Dalam keuangan, sesuatu yang sengaja dibuat rumit biasanya mempunyai dua alasan: efisiensi yang sah, atau niat agar seseorang berhenti bertanya. Tugas mereka bukan menuduh, melainkan terus bertanya sampai struktur itu tidak lagi dapat bersembunyi di balik istilah hukum.
Mathew Laurent
B sebenarnya menghormati Mathew. Kemampuannya bukan hanya menemukan perusahaan yang buruk. Ia memahami market microstructure: berapa besar free float, siapa pemegang saham utama, berapa banyak saham tersedia untuk dipinjam, berapa borrow fee-nya, kapan lender mungkin melakukan recall, dan sedalam apa likuiditas jika posisi harus ditutup.
Mathew pernah berkata kepadanya di sebuah restoran di New York, “Price doesn’t have to be wrong forever. I only need the market to recognize its mistake before I run out of liquidity.”
Harga tidak harus salah selamanya. Ia hanya membutuhkan pasar menyadari kekeliruannya sebelum uangnya habis. Dahulu kalimat itu terdengar cerdas. Malam ini B menemukan bayangannya.
Mathew mempunyai kelemahan yang berbahaya bagi seorang trader, yaitu ia sulit menerima bahwa tesisnya dapat salah. Ketika pasar bergerak melawannya, respons pertamanya bukan selalu mengurangi posisi. Ia justru sering menambahnya. Ada perbedaan tipis antara keteguhan dan keras kepala. Keteguhan masih bersedia mendengarkan fakta; keras kepala hanya mencari fakta yang bersedia membenarkannya. Di pasar, perbedaan tipis itu dapat menelan miliaran dolar.
Ketika Keyakinan Menjadi Kebutuhan
Dua minggu kemudian Mia menelepon. “B, target pertama Mathew naik delapan persen.”
Saat itu B sedang duduk di dekat jendela apartemennya. Hujan kembali turun di London. Titik-titik air menempel pada kaca, memecah cahaya kota menjadi garis-garis panjang.
“Dia cut?”
“Tidak.”
“Mengurangi posisi?”
Mia diam sesaat. “Dia menambah short.”
Malamnya mereka bertiga bertemu. Ruangan Shadow Team lebih dingin daripada biasanya. Mia menampilkan grafik pada layar besar. Mathew mulai melakukan short pada Rp10.000. Ketika harga naik menjadi Rp10.800, ia menambah posisi. Harga naik lagi ke Rp11.500; ia kembali menambah.
“Dia averaging up,” kata Mia.
B menggeleng perlahan. “Itu bukan masalah utamanya.”
Moni segera memahami maksudnya. “Posisinya semakin bergantung kepada satu hasil.”
“Ya.”
Pada awal perdagangan, Mathew memiliki sebuah tesis: saham itu akan turun. Sekarang sesuatu telah berubah. Ia tidak lagi sekadar memperkirakan saham tersebut turun. Ia membutuhkan saham itu turun. Ketika sebuah keyakinan berubah menjadi kebutuhan, pikiran berhenti menjadi hakim dan mulai bekerja sebagai pengacara. Ia tidak lagi mencari kebenaran; ia mencari pembenaran agar posisi dapat dipertahankan.
Batas Moral
Mia menyandarkan tubuhnya pada kursi. “Tetapi B, setiap short seller memang menginginkan harga turun. Apakah itu sudah menjadi moral hazard?”
“Tidak.”
B mengambil spidol. “Kalau kamu membaca laporan keuangan, menemukan arus kas buruk dan leverage berlebihan, lalu menyimpulkan harga saham terlalu mahal, kamu boleh mengambil posisi short sesuai aturan.”
“Walaupun saya memperoleh keuntungan jika harga jatuh?”
“Tentu. Itulah pasar.”
B menulis: BERTARUH ATAS SEBUAH PERISTIWA
Lalu di bawahnya: MENCIPTAKAN ATAU MEMPENGARUHI PERISTIWA. “Masalah dimulai,” katanya, “ketika seseorang yang memiliki kepentingan finansial sangat besar terhadap suatu kejadian mulai menggunakan cara yang tidak semestinya untuk membantu menciptakan kejadian tersebut.”
Moni menatap kedua kalimat itu.
“Jika seseorang menemukan fakta buruk tentang perusahaan, lalu menerbitkan riset yang akurat dengan pengungkapan kepentingan yang semestinya, itu satu hal,” lanjut B.
“Kalau informasinya palsu?” tanya Mia.
“Itu hal lain.”
“Jadi masalahnya bukan short selling.”
“Bukan. Masalahnya muncul ketika analisis berubah menjadi alat manipulasi.”
B meletakkan spidol. “Pasar memberi kebebasan kepada orang untuk berbeda pendapat. Tetapi kebebasan itu tidak memberikan hak untuk memalsukan kenyataan. Sebab kalau keuntungan membutuhkan kebohongan agar dapat hidup, yang kita miliki bukan lagi strategi. Itu kejahatan yang sedang memakai jas keuangan.”
Rumor Pertama
Tiga hari kemudian sebuah laporan anonim muncul di internet. Perusahaan yang menjadi target Mathew dituduh menyembunyikan utang, melakukan transaksi dengan pihak terafiliasi, dan menghadapi masalah likuiditas. Judulnya ditulis dengan kalimat yang tajam, dirancang bukan hanya untuk dibaca, tetapi juga untuk menimbulkan kepanikan sebelum pembaca sempat memeriksa sumbernya.
Pasar bereaksi. Harga turun enam persen. Beberapa menit kemudian sembilan persen. Di ruang Shadow Team, warna merah memenuhi layar. Notifikasi berbunyi hampir bersamaan. Volume melonjak, antrean jual menebal, dan komentar pasar menyebar dari satu terminal ke terminal lain dengan kecepatan yang jauh melampaui kemampuan manusia memverifikasi kebenarannya.
Mia menelepon B. “Mathew akhirnya benar.”
“Belum tentu.”
“Tetapi harganya jatuh.”
B menjawab pelan, “Harga hanya membuktikan bahwa orang sedang menjual, Mia. Harga tidak membuktikan bahwa informasi yang membuat mereka menjual itu benar.”
Di ujung sambungan, Mia terdiam.
“Verifikasi laporannya.”
Moni bekerja selama beberapa jam. Ketika malam telah larut, ia masuk membawa hasil awal. Wajahnya tampak lelah, tetapi langkahnya tetap terukur.
“Sebagian angka memiliki sumber. Sebagian lainnya tidak dapat saya temukan dalam dokumen primer.”
“Posisi Mathew?”
“Sudah menghasilkan keuntungan besar.”
B tidak menunjukkan kegembiraan.
“Dan saya menemukan sesuatu lagi,” kata Moni.
Ia memperlihatkan nama sebuah perusahaan. Salah satu pihak yang terlibat dalam distribusi laporan memiliki hubungan tidak langsung dengan jaringan konsultan yang tercantum dalam proposal Mathew.
Mia memandang B. “B curiga kepada Mathew?”
“Saya tidak membayar kalian untuk curiga.”
B mengembalikan dokumen itu kepada Moni. “Saya membayar kalian untuk membedakan fakta dari kebetulan.”
Kecurigaan mudah dibuat, terutama ketika seseorang telah memutuskan siapa yang ingin disalahkan. Fakta jauh lebih sulit. Ia tidak selalu datang dengan wajah yang dramatis; kadang ia bersembunyi di dalam tanggal pembayaran, nama pemilik perusahaan, atau satu kalimat kecil pada kontrak yang sengaja tidak dibaca orang.
Mesin yang Menjual kepada Dirinya Sendiri
Sementara Shadow Team menelusuri hubungan tersebut, pasar bergerak semakin cepat. Harga saham turun. Stop-loss mulai aktif. Investor yang membeli dengan margin kehilangan nilai collateral. Broker mengirim permintaan dana tambahan. Sebagian investor tidak mampu memenuhinya dan dipaksa menjual.
“Sekarang Mathew bahkan tidak perlu menjadi penjual terbesar,” kata Mia.
B mengangguk. “Karena pasar mulai menjual kepada dirinya sendiri.”
Pada tahap itu, penyebab awal tidak lagi memegang kendali penuh. Mesin pasar telah mengambil alih. Algoritma membaca penurunan sebagai sinyal. Risk manager membaca volatilitas sebagai ancaman. Investor ritel melihat warna merah sebagai alasan untuk menyelamatkan sisa modal. Masing-masing mengambil keputusan yang tampak masuk akal bagi dirinya sendiri, tetapi secara bersama-sama mereka menciptakan kepanikan.
Begitulah krisis sering tumbuh. Ia jarang dibangun oleh satu tangan. Ia lahir ketika ribuan keputusan rasional secara individual bertemu dan menghasilkan akibat yang irasional secara kolektif.
Dari Saham Menuju Negara
Tekanan kemudian menyentuh saham-saham berbobot besar. Indeks mulai turun. Investor ETF melakukan redemption dan rebalancing. Market maker menyesuaikan eksposur atas saham yang menjadi aset dasarnya. Kontrak futures melemah. Fund institusional menambah lindung nilai. Volatilitas naik.
Ketika volatilitas meningkat, perhitungan Value at Risk portofolio global ikut berubah. Komite risiko di London, New York, dan Singapura tidak perlu mengetahui siapa Mathew. Mereka tidak peduli pada motif, karakter, atau perdebatan moral di balik laporan anonim. Mereka hanya melihat satu hal: risiko eksposur terhadap Indonesia meningkat. Keputusan mereka sederhana: Reduce exposure.
Penjualan asing bertambah. Investor asing yang menjual saham menerima local currency. Jika modal itu hendak dibawa keluar, local currency harus dikonversi kembali menjadi dolar: JUAL LC → BELI USD.
Permintaan dolar meningkat dan Local Currency mulai tertekan. Para bendahara perusahaan melihat pergerakan kurs lalu memperbesar hedging. Importir mempercepat pembelian dolar. Trader mengikuti momentum. Guncangan yang bermula dari beberapa saham telah menyeberang ke pasar valuta asing.
Moni menatap layar yang menampilkan pergerakan kurs. “Ini sudah bukan cerita tentang satu saham.”
“Benar,” kata B. “Ini contagion.”
Jika pengurangan risiko meluas ke obligasi, obligasi negara dapat ikut tertekan. Harga obligasi turun, yield naik, dan tingkat diskonto meningkat. Valuasi saham kembali mendapat tekanan.
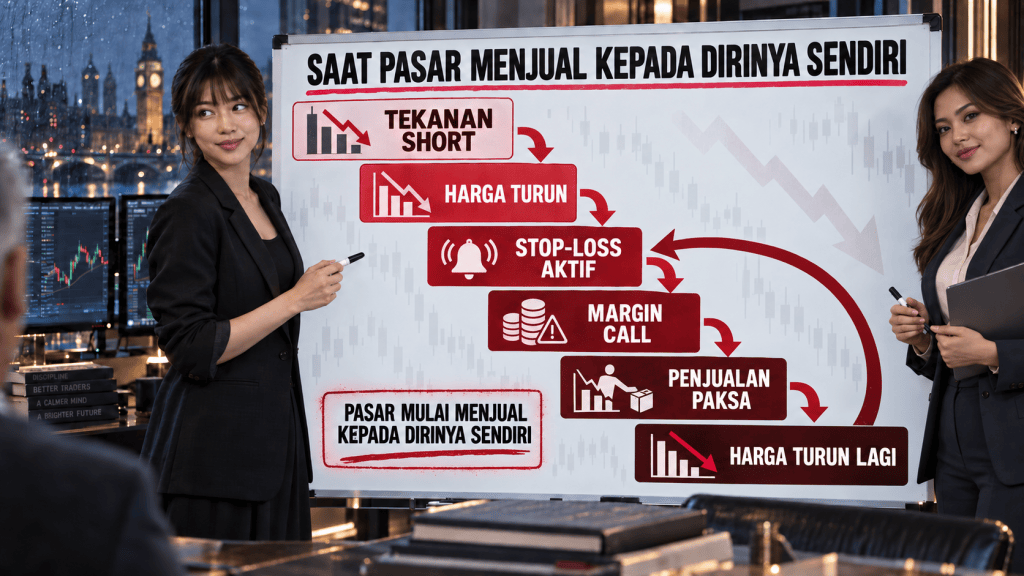
B menatap diagram itu lama. “Satu posisi tidak menciptakan semua ini.”
Mia mengangguk. “Tetapi dapat menjadi batu pertama.”
B memandang hujan yang turun di luar jendela. Batu kecil tidak pernah merasa bersalah atas longsor. Ia hanya jatuh lebih dahulu; gravitasi dan tanah yang rapuh menyelesaikan sisanya.
Keputusan untuk Tidak Masuk
Mathew menelepon pada malam berikutnya. “Kamu melihat market?”
“Saya melihatnya.”
“Masih menganggap strategi saya terlalu agresif?”
B tidak segera menjawab. Ia berjalan menuju jendela. Dari ketinggian, London tampak tenang, seolah uang tidak sedang berpindah tangan dalam jumlah besar dan orang-orang tidak sedang kehilangan tidur karena angka pada layar.
“Saya tidak jadi masuk partnership.”
Hening beberapa detik. “Kenapa?”
“Saya dapat menghitung market risk kamu.”
Mathew diam.
“Saya dapat menghitung leverage. Saya dapat melakukan stress test terhadap margin call. Mia bahkan dapat memperkirakan berapa hari yang kamu butuhkan untuk keluar berdasarkan volume dan likuiditas.”
“Lalu apa masalahmu?”
“Saya tidak dapat menghitung risiko perilaku partner saya.”
Mathew tertawa kecil, tetapi tawanya kering. “Kamu bicara moral sekarang?”
“Tidak.”
B melihat Mia dan Moni yang berdiri beberapa langkah darinya.
“Saya bicara risk management.”
Moral dan risiko kadang berjalan melalui pintu yang berbeda, tetapi dapat bertemu di ruangan yang sama. Dalam bisnis, karakter bukan sekadar persoalan baik atau buruk. Karakter menentukan keputusan apa yang akan dibuat seseorang ketika uang menipis, tekanan meningkat, dan tidak ada saksi di dalam ruangan.
Short Squeeze
Beberapa minggu kemudian terjadi sesuatu yang tidak masuk ke dalam skenario utama Mathew. Perusahaan target mengeluarkan informasi baru yang mengubah persepsi sebagian pasar. Penjelasan mengenai kewajiban dan likuiditasnya disertai dokumen yang cukup kuat untuk membuat sejumlah investor berhenti menjual. Pembeli mulai masuk. Harga yang sebelumnya jatuh perlahan berbalik.
Rp8.000.
Rp8.700.
Rp9.500.
Di ruang Shadow Team, Mia berdiri dari kursinya. Tangannya menahan tepi meja. “Short covering mulai.”
Harga melewati Rp10.000. Prime broker meningkatkan pengawasan terhadap collateral. Beberapa short seller mulai membeli kembali saham untuk mengurangi kerugian. Pembelian mereka mendorong harga semakin tinggi.
Rp11.000.
Rp12.000.
Moni menunjuk layar. “Sekarang mekanismenya terbalik.”
Telepon B berdering pukul dua pagi. Nama Mathew muncul di layar.
B mengangkatnya. “B, saya butuh likuiditas.”
Suara Mathew masih terkendali, tetapi napasnya lebih pendek daripada biasanya. Untuk pertama kalinya B mendengar ketakutan menyusup melalui ketenangan pria itu.
“Berapa?”
Mathew menyebut sebuah angka. B terdiam. Jumlah itu cukup besar untuk membuktikan bahwa posisi Mathew tidak lagi sedang dikelola. Posisi itu sedang mengendalikan pemiliknya. “Prime broker memberi kami waktu sampai pembukaan pasar.”
Sekarang B memahami alasan Mathew menghubunginya. B memiliki likuiditas. Sebagai imbalan, Mathew menawarkan saham fund pada valuasi yang sangat rendah.
B menolak.
“Kenapa?” tanya Mathew. Suaranya meninggi untuk pertama kali. “Ini kesempatan.”
“Mungkin.”
B berhenti sejenak.
“Tetapi harga murah tidak sama dengan risiko murah.”
“Kamu dapat mengambil fund ini dengan nilai yang tidak akan datang dua kali.”
“Saya tidak tahu apakah saya sedang membeli fund kamu atau membeli masalah yang belum ditemukan regulator.”
Tidak ada jawaban. Beberapa saat kemudian sambungan terputus.
B tetap memegang teleponnya. Di luar, kota tertidur di bawah langit kelabu. Ia tidak merasa menang. Menolak seseorang yang sedang tenggelam tidak pernah terasa seperti kemenangan, terlebih jika orang itu pernah dihormati. Namun pertolongan yang diberikan tanpa mengetahui kedalaman lubang dapat membuat dua orang jatuh ke tempat yang sama.
Skandal
Tidak lama kemudian penyelidikan dimulai. Yang diperiksa bukan sekadar siapa melakukan short selling. Penyelidik menelusuri transaksi peminjaman saham, hubungan dengan prime broker, perpindahan collateral, kepemilikan manfaat akhir, perusahaan offshore, komunikasi antar-trader, distribusi riset, jaringan konsultan, dan aliran pembayaran kepada pihak-pihak yang terlibat dalam penyebaran informasi.
Pertanyaan utamanya bukan lagi, Siapa yang bertaruh harga akan turun? Pertanyaannya berubah. Siapa yang mengetahui? Siapa yang membiayai? Siapa yang menyebarkan informasi? Dan siapa yang memperoleh keuntungan ketika pasar mempercayainya?
Suatu sore, ketika berita penyelidikan memenuhi layar televisi, Mia berdiri di dekat meja B. Wajahnya menyimpan campuran kagum dan gelisah. “Jadi B sudah tahu sejak awal?”
B menggeleng. “Saya tidak tahu skandal ini akan terjadi.”
“Lalu mengapa B menghindar?”
B menutup laporan Mathew. Suara map yang bertemu meja terdengar pelan, tetapi tegas. “Karena risk management bukan kemampuan meramalkan masa depan.”
Moni tersenyum kecil. Ia telah memahami jawabannya sebelum B menyelesaikan kalimat.
B berdiri dan berjalan menuju jendela. “Risk management adalah kemampuan mengatakan tidak ketika kita tidak mampu mengukur seluruh konsekuensi dari mengatakan ya.”
Itulah ironi terbesar dari skandal Mathew Laurent.
Orang-orang kemudian mengira B selamat karena lebih cerdas membaca arah pasar. Mereka membayangkan ia telah mengetahui harga akan berbalik atau regulator akan datang. Padahal bukan itu. B selamat karena memahami bahwa dalam bisnis keuangan terdapat dua jenis risiko. Risiko pertama adalah harga bergerak melawan kita. Risiko itu dapat dihitung, dimodelkan, diberi collateral, dibatasi, dan dilindungi dengan instrumen lain. Risiko kedua jauh lebih sulit: partner kita sendiri berubah menjadi sumber risiko.
Tidak ada model yang benar-benar mampu menghitung kapan keyakinan seseorang berubah menjadi obsesi; kapan ambisi mulai membenarkan kebohongan; atau kapan rasa takut kehilangan uang membuat orang kehilangan batas moralnya. Manusia sering mengira bahaya terbesar berada di luar dirinya: pada pasar, regulator, pesaing, suku bunga, atau volatilitas. Padahal kehancuran paling mahal kerap dimulai dari sesuatu yang berada sangat dekat—sebuah watak yang tidak diuji, sebuah pertanyaan yang sengaja tidak diajukan, atau sebuah keraguan yang ditukar dengan keserakahan.
Untuk risiko seperti itu, hedge terbaik bukan derivatif. Bukan futures. Bukan option. Bukan pula short position. Hedge terbaik terkadang hanyalah keberanian membuat keputusan sederhana sebelum semuanya terlambat, tidak menjadi partner.
Hujan turun tipis di London sejak sore. Bukan hujan deras yang membuat orang berlari, melainkan gerimis panjang yang membasahi mantel, mengaburkan kaca jendela, dan menjadikan kota itu tampak lebih tua daripada usianya.
B, Mia, dan Moni duduk di sebuah kafe kecil di sudut St. James’s. Tempat itu berada di lantai dasar bangunan bergaya Georgia, tidak jauh dari deretan klub privat yang pintunya selalu tertutup bagi orang yang tidak dikenal. Lampu berwarna kuning menggantung rendah di atas meja. Aroma kopi, roti panggang, dan kayu tua memenuhi ruangan.
Di luar, bus merah melintas perlahan di atas jalan yang basah. Para pekerja kantor berjalan dengan payung hitam, sementara cahaya lampu kendaraan memanjang di permukaan aspal seperti garis-garis merah pada grafik pasar yang sedang jatuh.
Tidak ada lagi layar besar di hadapan mereka. Tidak ada grafik yang bergerak setiap detik. Tidak ada suara notifikasi, telepon dari prime broker, ataupun angka collateral yang harus diperbarui sebelum pasar dibuka. Di atas meja hanya ada tiga cangkir kopi, sepiring kecil biskuit, dan proposal Mathew yang kini terlipat di dalam tas B.
Mia mengaduk kopinya perlahan. “Setelah semua yang terjadi,” katanya, “orang mungkin akan menyimpulkan bahwa short selling seharusnya dilarang.”
B mengambil rokok, tetapi tidak menyalakannya. Ia hanya memutarnya di antara jari. “Itu kesimpulan yang mudah.”
“Bukan kesimpulan yang benar?” tanya Mia.
“Belum tentu.”
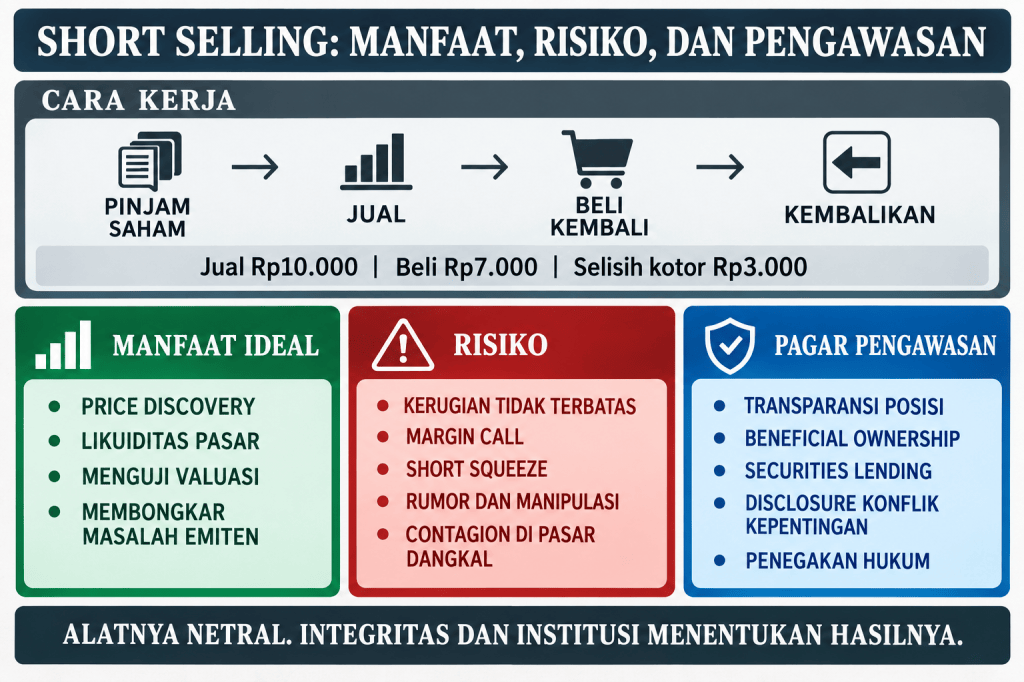
Moni meletakkan cangkirnya. “Secara ideal, short selling tetap memiliki manfaat bagi pasar.”
B menoleh kepadanya. “Jelaskan.”
Moni tersenyum kecil. “Sekarang B mengetes saya lagi?”
“Tidak,” jawab B. “Sekarang kita saling menguji pikiran.”
Pelayan datang membawa teko kopi. Setelah mengisi kembali cangkir mereka, ia berlalu tanpa suara. B menunggu sampai langkahnya menjauh.
Moni kemudian berkata, “Pasar yang sehat membutuhkan dua jenis orang. Orang yang percaya harga akan naik dan orang yang berani mengatakan harga itu terlalu tinggi.”
“Price discovery,” kata Mia.
“Ya. Kalau hanya orang optimistis yang boleh bersuara, harga tidak lagi mencerminkan pertarungan informasi. Harga hanya menjadi hasil dari satu arah keyakinan.”
B mengangguk.
“Short seller yang bekerja secara benar dapat menemukan kelemahan yang tidak ingin dilihat pemegang saham,” lanjut Moni. “Utang tersembunyi, laba yang terlalu agresif, transaksi pihak terafiliasi, arus kas yang tidak sejalan dengan keuntungan, atau manajemen yang terus menjual cerita tanpa menghasilkan uang.”
Mia menambahkan, “Kadang analis dari bank investasi juga mengetahuinya, tetapi mereka tidak selalu bebas bicara.”
“Mengapa?” tanya B, meskipun ia telah mengetahui jawabannya.
“Karena bank mereka mungkin menginginkan bisnis dari perusahaan itu,” jawab Mia. “Underwriting, penerbitan obligasi, rights issue, advisory, atau transaksi lainnya. Memberikan rekomendasi jual bisa merusak hubungan komersial.”
“Sedangkan short seller?”
“Dia dibayar oleh kebenaran tesisnya. Kalau ia menemukan kebohongan yang belum dihargai pasar, ia memperoleh keuntungan ketika pasar akhirnya menyadarinya.”
B menatap hujan di balik kaca. “Jadi, secara ideal, short seller adalah pemburu kebohongan?”
“Bisa begitu,” jawab Mia. “Tetapi pemburu juga dapat menanam jejak palsu agar buruannya terlihat bersalah.”
Moni tersenyum tipis. “Itulah masalahnya.”
Beberapa saat mereka terdiam. Dari meja di dekat pintu terdengar dua orang tua berbicara mengenai pertandingan sepak bola. Mesin kopi mendesis di belakang bar. Kafe itu tetap hangat, sementara London perlahan tenggelam dalam malam.
B akhirnya berkata, “Short selling mempunyai manfaat karena ia mempertemukan optimisme dengan keraguan. Masalahnya dimulai ketika keraguan tidak lagi menunggu fakta.”
“Seperti Mathew,” kata Mia.
“Mathew pada awalnya mungkin memang menemukan perusahaan yang valuasinya terlalu tinggi,” jawab B. “Tesis awalnya belum tentu salah. Tetapi ketika posisinya membesar, ia tidak lagi memiliki kemewahan untuk menunggu pasar menemukan kebenaran dengan caranya sendiri.”
“Karena dia kehabisan waktu dan likuiditas,” kata Moni.
“Benar. Ia harus membayar borrow fee. Ia harus menjaga collateral. Ia menghadapi margin requirement. Investor fund menunggu return. Prime broker tidak peduli apakah tesisnya akan terbukti enam bulan lagi. Broker hanya bertanya apakah collateral-nya cukup malam ini.”
Mia menatap permukaan kopinya. “Jadi insentifnya berubah.”
“Ya,” kata B. “Awalnya ia memperoleh keuntungan apabila analisisnya benar. Kemudian ia mulai membutuhkan harga turun secepat mungkin.”
B berhenti sebentar.
“Di situlah analisis dapat berubah menjadi kepentingan. Kepentingan berubah menjadi tekanan. Dan tekanan mulai mencari pembenaran.”
Moni membuka laptop kecil yang sejak tadi tertutup, tetapi B mengangkat tangan.
“Tidak perlu layar. Kita bicara sebagai manusia malam ini.”
Moni menutupnya kembali.
Mia tersenyum. “Baiklah. Kalau begitu pertanyaannya, apakah pengawasan dapat membedakan short seller yang menemukan masalah dengan short seller yang menciptakan kepanikan?”
“Seharusnya bisa,” jawab Moni. “Tetapi tidak mudah.”
“Karena?”
“Karena regulator tidak cukup hanya melihat transaksi jualnya. Mereka harus melihat siapa yang meminjamkan saham, siapa beneficial owner di balik fund, dari mana riset berasal, siapa yang membayar distribusinya, apakah posisi sudah dibangun sebelum laporan diterbitkan, dan apakah ada koordinasi tersembunyi antara trader, konsultan, media, atau pemilik akun anonim.”
“Termasuk offshore vehicle,” kata Mia.
“Termasuk komunikasi pribadi, derivatif yang tidak segera terlihat, total return swap, option, dan posisi melalui beberapa prime broker,” lanjut Moni. “Satu pihak dapat terlihat memegang posisi kecil di satu tempat, padahal eksposur ekonominya tersebar melalui banyak kendaraan.”
B mengambil cangkirnya. “Itu bahkan sulit bagi negara maju.”
“Benar,” jawab Moni. “Pasar maju memiliki sistem pelaporan, pengawasan elektronik, lembaga kliring, dan penegakan hukum yang lebih kuat. Namun skandal tetap terjadi. Struktur keuangan selalu berkembang lebih cepat daripada formulir pengawasan.”
Mia bersandar pada kursinya. “Pelaku pasar mempunyai uang untuk merekrut pengacara, programmer, mantan regulator, spesialis pajak, dan ahli struktur. Sementara regulator harus memahami seluruh jaringan setelah transaksi terjadi.”
B mengangguk perlahan. “Regulator sering melihat kapal setelah jejak ombaknya menghilang.”
“Dan di negara berkembang,” kata Moni, “masalahnya dapat lebih serius.”
B memandangnya. “Mengapa?”
“Karena pasar lebih dangkal. Free float lebih kecil. Likuiditas terkonsentrasi pada beberapa saham. Transparansi beneficial ownership belum tentu kuat. Hubungan antara emiten, broker, pemilik media, pejabat, dan pemegang saham besar kadang saling bertumpuk.”
“Jadi modal yang dibutuhkan untuk menggerakkan harga lebih kecil,” kata Mia.
“Ya. Di pasar besar, satu fund mungkin harus mengerahkan miliaran dolar untuk menghasilkan tekanan berarti. Di pasar dangkal, jumlah yang jauh lebih kecil dapat menimbulkan efek psikologis yang besar.”
B meletakkan cangkirnya. “Apalagi jika indeks bergantung pada sedikit saham berkapitalisasi besar.”
Mia mengangguk. “Tekanan terhadap beberapa saham dapat menyeret indeks. Ketika indeks turun, ETF dan fund pasif menyesuaikan posisi. Investor asing mengurangi risiko. Rupiah tertekan. Kemudian cerita mengenai satu emiten berubah menjadi cerita mengenai satu negara.”
“Padahal persoalan awalnya belum tentu sistemik,” kata Moni.
“Tetapi pasar tidak selalu menunggu perbedaan antara masalah perusahaan dan masalah negara,” jawab B. “Ketika ketakutan datang, orang menjual kategori, bukan lagi nama.”
Hujan di luar bertambah rapat. Seorang perempuan berjas panjang berhenti di depan jendela untuk memperbaiki payungnya. Setelah itu ia berjalan kembali, hilang di antara cahaya kendaraan.
Mia berkata, “Tetapi melarang short selling juga bukan jawaban sempurna.”
“Kenapa?” tanya B.
“Larangan dapat menenangkan pasar untuk sementara, tetapi tidak memperbaiki fundamental. Kalau sebuah perusahaan memang menyembunyikan utang atau memalsukan keuntungan, melarang orang mengambil posisi short tidak membuat perusahaan itu menjadi sehat.”
“Bahkan dapat menunda price discovery,” kata Moni. “Harga terlihat stabil bukan karena risiko hilang, melainkan karena orang yang ingin menyampaikan pandangan negatif kehilangan instrumen.”
B tersenyum. “Seperti menutup termometer karena kita tidak menyukai suhu tubuh.”
“Kurang lebih,” jawab Moni.
“Tetapi ketika kepanikan terjadi,” kata Mia, “pemerintah tetap sering melarang short selling.”
“Karena pemerintah menghadapi dua kebutuhan,” jawab B. “Menjaga fungsi pasar dan menjaga ketertiban. Dalam keadaan normal, keduanya dapat berjalan bersama. Dalam krisis, kadang keduanya saling bertentangan.”
“Jadi larangan sementara bisa dibenarkan?” tanya Mia.
“Bisa, jika tujuannya memberi waktu kepada sistem untuk bernapas—bukan untuk menyembunyikan masalah. Harus ada batas waktu, alasan yang jelas, dan evaluasi. Jangan sampai larangan sementara berubah menjadi perlindungan permanen bagi perusahaan buruk.”
Moni memandang B. “Berarti yang diperlukan bukan sekadar boleh atau dilarang.”
“Benar. Perdebatan yang hanya berhenti pada ‘short selling baik’ atau ‘short selling jahat’ terlalu dangkal.”
B menghitung dengan jarinya. “Yang harus dibangun adalah infrastrukturnya. Transparansi posisi short. Pelaporan securities lending. Identitas beneficial owner. Aturan mengenai publikasi riset. Pengungkapan konflik kepentingan. Pengawasan lintas broker. Kekuatan lembaga kliring. Dan penegakan hukum yang tidak dapat dibeli oleh pemilik modal.”
Mia menambahkan, “Juga mekanisme circuit breaker dan batas konsentrasi posisi.”
“Ya. Tetapi jangan membuat aturan yang hanya keras terhadap pihak kecil,” kata B. “Fund besar dapat memecah posisi melalui banyak entitas. Investor kecil terlihat jelas karena menggunakan satu rekening. Pengawasan yang lemah sering menghukum apa yang mudah dilihat, bukan apa yang paling berbahaya.”
Moni mengangguk pelan. “Masalah negara berkembang bukan kekurangan peraturan. Sering kali peraturannya sudah banyak.”
“Masalahnya kemampuan melihat keseluruhan jaringan,” jawab B. “Dan keberanian bertindak ketika jaringan itu menyentuh orang berkuasa.”
Mia terdiam beberapa saat.
“Jadi pasar yang sehat tidak cukup mempunyai teknologi?”
“Tidak.”
“Tidak cukup mempunyai aturan?”
“Tidak.”
“Lalu apa?”
B memandang kedua perempuan itu bergantian. “Institusi yang tidak takut kepada nama.”
Kalimat itu membuat mereka diam.
Di luar, lonceng dari kejauhan terdengar menandai waktu. Kafe mulai sepi. Pelayan merapikan meja yang telah ditinggalkan pelanggan. Musik jazz terdengar pelan dari pengeras suara tua di dekat bar.
Moni berkata, “Ada ironi dalam short selling.”
“Apa?” tanya Mia.
“Dalam bentuk idealnya, ia membantu membongkar kebohongan. Tetapi dalam bentuk yang menyimpang, ia justru memperoleh keuntungan dengan menciptakan kebohongan.”
“Karena alat tidak memiliki moral,” jawab B. “Moral berada pada orang yang menggunakannya.”
Mia menggeleng perlahan. “Saya tidak sepenuhnya setuju.”
B menatapnya dengan tertarik. “Mengapa?”
“Struktur alat juga menciptakan insentif. Kalau keuntungan sangat besar, leverage tinggi, identitas dapat disembunyikan, dan hukuman kecil, kita tidak dapat hanya menyalahkan moral individu. Sistem ikut mengundang penyalahgunaan.”
B tersenyum. “Itu jawaban yang baik.”
“B sedang mengetes saya lagi?”
“Tidak. Saya senang kamu mengatakan tidak.”
Moni ikut tersenyum.
B melanjutkan, “Mia benar. Karakter manusia penting, tetapi sistem yang baik tidak dibangun dengan anggapan bahwa semua manusia akan bermoral. Sistem yang baik mengasumsikan manusia dapat tergoda, lalu membuat biaya kecurangan lebih mahal daripada manfaatnya.”
“Sedangkan sistem yang buruk?” tanya Moni.
“Sistem yang buruk menulis aturan seolah-olah semua orang jujur, lalu terkejut ketika orang licin menemukan celah.”
Mia memandang tas B yang menyimpan proposal Mathew. “Kalau Mathew datang lagi dengan fund baru, tetapi seluruh struktur dibuat transparan, apakah B akan mempertimbangkannya?”
B tidak langsung menjawab. Ia mengambil rokok yang sejak tadi belum dinyalakan, lalu memasukkannya kembali ke dalam kotak. “Transparansi dapat memperbaiki struktur,” katanya. “Tetapi tidak selalu memperbaiki karakter.”
“Jadi tetap tidak?”
“Saya tidak mengatakan tidak untuk selamanya.”
“Lalu?”
“Saya mengatakan bahwa modal dapat dicari kembali. Reputasi dapat diperbaiki walaupun sulit. Tetapi kepercayaan, setelah mengetahui seseorang bersedia mengubah fakta demi menyelamatkan posisinya, hampir tidak pernah kembali dalam bentuk yang sama.”
B berdiri dan mengenakan mantelnya. Mia menutup tasnya, sementara Moni memanggil pelayan untuk meminta tagihan. Sebelum meninggalkan meja, B memandang sekali lagi ke arah jendela. Hujan mulai mereda. Jalanan London masih basah, tetapi cahaya lampu kini terpantul lebih jernih. “Pasar membutuhkan short seller,” katanya.
Mia dan Moni menunggu kelanjutannya.
“Pasar membutuhkan orang yang berani mengatakan harga terlalu mahal, laporan keuangan tidak masuk akal, dan cerita perusahaan tidak sesuai dengan kenyataan.”
B mengambil tasnya. “Tetapi pasar juga membutuhkan seseorang yang mengawasi orang-orang yang mengaku sedang membongkar kebohongan.”
“Karena pemburu kebohongan dapat menjadi pembohong?” tanya Mia.
“Ya.”
Mereka berjalan menuju pintu. Udara dingin masuk ketika pelayan membukanya. Di ambang pintu, B berhenti. “Di pasar modal, kebenaran memang dapat menghasilkan uang. Tetapi ketika kebutuhan menghasilkan uang lebih dahulu daripada kebutuhan menemukan kebenaran, riset berubah menjadi propaganda, keyakinan berubah menjadi manipulasi, dan pasar berubah menjadi kerumunan yang ketakutannya dapat diperjualbelikan.”
Mia merapatkan mantelnya. “Lalu apa perlindungan terakhirnya?”
B melangkah keluar menuju trotoar yang basah. “Bukan larangan. Bukan pula kebebasan tanpa batas.”
Ia menatap dua perempuan yang berdiri di belakangnya. “Perlindungan terakhir pasar adalah institusi yang kuat, keterbukaan yang tidak dapat ditawar, dan manusia yang masih mampu mengatakan tidak—bahkan ketika kebohongan menjanjikan keuntungan.”
Mereka berjalan menyusuri jalan yang basah. Di belakang mereka, pintu kafe kembali tertutup. Di depan mereka, London tetap menyala—kota tempat uang, kecerdasan, ambisi, dan ketakutan hidup berdampingan. Pasar akan dibuka kembali esok pagi. Harga akan naik dan turun. Orang-orang akan membeli karena percaya, menjual karena takut, atau mengambil posisi melawan kerumunan karena merasa mengetahui sesuatu yang belum dipahami orang lain.
Namun malam itu mereka mengerti satu hal, Pasar tidak menjadi sehat hanya karena harga bergerak bebas. Pasar menjadi sehat ketika kebenaran masih memiliki kesempatan untuk menang tanpa harus diciptakan oleh kebohongan.

Tinggalkan komentar