Bertemu Alice.
Pesan dari Alice tiba menjelang sore. Ia memperkenalkan dirinya sebagai investment associate yang bekerja bersama dengan Matthew, seorang trader Macro teman lama saya. Matthew lebih banyak membangun posisi di pasar modal—saham, indeks, sektor teknologi, dan perusahaan yang sedang mengalami perubahan valuasi. Alice membantu melakukan riset, menyusun model, serta mengawasi berbagai asumsi yang mendasari posisi mereka.
Namun, kali ini ia tidak ingin membicarakan Matthew. “Saya ingin bertemu dengan Anda secara pribadi,” tulisnya. “Saya tertarik dengan gaya trading Anda. Cara Anda membaca pasar terlihat berbeda dari Matthew.”
Saya tidak langsung menjawab. Bukan karena keberatan, melainkan karena saya selalu berhati-hati terhadap orang yang ingin mengenal seorang trader hanya dari angka keuntungan.
Laba sering membuat proses yang panjang terlihat sederhana. Orang melihat hasil akhirnya, tetapi tidak melihat berapa banyak kemungkinan buruk yang harus dihitung sebelum satu posisi dibuka. Mereka melihat keuntungan, tetapi tidak melihat keraguan, biaya pendanaan, tekanan margin, dan malam-malam panjang ketika pasar bergerak berlawanan dengan keyakinan.
Beberapa menit kemudian saya membalas singkat. “Besok sore. Raffles Place. Jangan bawa presentasi.”
Ia membalas dengan cepat. “Baik. Apakah saya perlu membawa data?”
“Bawa pertanyaan.”
Alice datang lima menit lebih awal. Dari jendela lounge di lantai atas, gedung-gedung di sekitar Marina Bay terlihat berlapis kabut tipis. Lampu perkantoran mulai menyala, memantul pada kaca yang masih dipenuhi jejak air.
Jalan-jalan di bawah terlihat mengilap. Kendaraan bergerak seperti barisan cahaya merah dan putih di antara gedung-gedung yang menjadi rumah bagi bank, perusahaan investasi, kantor hukum, dan berbagai lembaga yang setiap hari memindahkan uang dari satu bagian dunia ke bagian lainnya.
Alice mengenakan setelan kerja berwarna abu-abu gelap. Sebuah tablet berada di tangannya, tetapi ia tidak membukanya. Usianya mungkin belum mencapai tiga puluh tahun. Wajahnya tenang, namun cara matanya memperhatikan ruangan menunjukkan bahwa ia terbiasa mengumpulkan informasi sebelum berbicara.
Saya mempersilahkannya duduk. “Matthew tahu kamu menemui saya?”
“Tahu,” jawabnya. “Dia mengatakan saya mungkin akan pulang dengan lebih banyak pertanyaan.”
“Itu berarti Matthew mengenal saya cukup baik.”
Alice tersenyum. Pelayan datang membawa kopi untuk saya dan teh untuknya. Setelah pelayan pergi, ia meletakkan tablet di samping kursi.
“Saya mengikuti beberapa posisi Anda sejak awal tahun,” katanya. “Ketika orang lain membicarakan saham teknologi, kecerdasan buatan, dan reli indeks, Anda justru memperbesar eksposur pada surat utang negara—SBN, Eurobond, Treasury bills, dan derivatif suku bunga.”
“Saya tidak menghindari pasar modal.”
“Tetapi Anda tidak menjadikannya pusat strategi.”
“Benar.”
“Mengapa?”
Saya mengangkat cangkir kopi, lalu memandang ke arah gedung-gedung yang berdiri di luar jendela. “Karena harga saham banyak berbicara tentang harapan,” kata saya. “Surat utang negara berbicara tentang harga uang yang menopang harapan itu.”
Alice diam.
“Perusahaan boleh mengatakan labanya akan tumbuh dua puluh persen,” saya melanjutkan. “Namun valuasinya tetap bergantung pada discount rate. Biaya pinjaman korporasi juga tidak berdiri sendiri. Dasarnya adalah yield pemerintah, kemudian ditambah credit spread, biaya likuiditas, dan biaya lindung nilai. Jika fondasi itu bergerak, hampir semua aset di atasnya ikut bergerak.”
“Jadi Anda melihat obligasi pemerintah sebagai pusat gravitasi?”
“Lebih tepatnya sebagai pipa utama sistem keuangan. Saham adalah bangunan yang dapat dilihat orang. Pasar surat utang adalah saluran air, jaringan listrik, dan fondasi di bawahnya. Ketika semuanya berjalan baik, orang jarang memperhatikannya. Ketika salurannya pecah, seluruh gedung berhenti berfungsi.”
Alice mengambil pena dari tasnya, tetapi tidak segera menulis. “Matthew biasanya memulai dari perusahaan,” katanya. “Pertumbuhan pendapatan, margin, arus kas, lalu valuasi.”
“Itu cara yang sah.”
“Sedangkan Anda?”
“Saya memulai dari likuiditas. Dari mana uang berasal, berapa harga uang itu, siapa yang membiayai posisi, berapa lama tenor asetnya, dan seberapa cepat pendanaannya dapat ditarik.”
Alice mengangguk perlahan.
Saya mengambil sebuah serbet, lalu menggambar dua garis. Garis pertama panjang. Garis kedua sangat pendek. “Bayangkan sebuah fund membeli obligasi negara berjangka waktu tiga puluh tahun,” kata saya. “Namun obligasi itu dibiayai dengan repo overnight atau mingguan.”
Alice memperhatikan dua garis tersebut. “Asetnya panjang, tetapi pendanaannya sangat pendek.”
“Itulah retakan pertama. Di atas kertas, obligasi negara dianggap aman dari risiko gagal bayar. Namun pemiliknya tetap dapat bangkrut apabila repo tidak diperpanjang, biaya pendanaan melonjak, atau haircut dinaikkan.”
“Jadi risiko utamanya bukan selalu kredit.”
“Benar. Bisa berupa liquidity mismatch. Bisa pula margin call. Sebuah perdagangan bahkan dapat benar secara fundamental, tetapi mati sebelum tesisnya menjadi kenyataan.”
Alice melihat dua garis pada serbet itu seolah-olah keduanya merupakan bagian dari laporan yang jauh lebih besar. “Itukah yang membuat Anda tertarik pada derivatif surat utang?”
“Derivatif memungkinkan kita memisahkan berbagai jenis risiko. Saya tidak harus bertaruh bahwa seluruh yield akan naik atau turun. Saya dapat memperdagangkan kemiringan kurva, spread antara obligasi dan swap, selisih Eurobond Indonesia terhadap Treasury, volatilitas suku bunga, bahkan perbedaan harga antara cash bond dan futures.”
| Sumber laba | Posisi yang dapat digunakan |
| Yield turun | Long duration, receive-fixed swap |
| Yield naik | Short futures, pay-fixed swap |
| Kurva makin curam | 2s10s atau 5s30s steepener |
| Kurva mendatar | Flattener |
| Cash bond murah terhadap futures | Long cash, short futures |
| Bond yield di atas swap | Long bond, pay-fixed swap |
| Volatilitas naik | Long options atau gamma |
| Repo collateral menjadi langka | Special-repo trade |
| Mata uang berubah | Cross-currency swap atau FX forward |
| Credit spread negara melebar | Eurobond–CDS basis |
Saya meletakkan rokok di samping cangkir, tetapi tidak menyalakannya. Gedung itu melarang merokok. “Lalu?” tanya saya.
Alice menyandarkan tubuh. “Saya ingin tahu mengapa?. Jangan jawab dengan filsafat.”
Saya tersenyum. “Kamu selalu curiga kalau orang mulai bicara panjang.”
“Karena jawaban panjang biasanya terdengar seperti orang yang sedang menyembunyikan posisi.”
Saya menarik kursi dan duduk di seberangnya. “Ok, karena semua orang melihat saham, saya melihat obligasi,” kata saya. “Di pasar saham, orang sibuk menebak laba perusahaan, valuasi, dan sentimen. Di pasar surat utang negara, seluruh persoalan dunia bertemu pada satu angka.”
“Yield?”
“Yield.”
Alice menoleh ke layar. Garis kurva Treasury menanjak dari tenor pendek ke tenor panjang. “Tetapi yield naik berarti harga obligasi turun,” katanya. “Mengapa memperbesar posisi ketika struktur fiskal memburuk?”
“Karena saya tidak sekadar membeli obligasi untuk menerima kupon. Saya membeli akses terhadap struktur suku bunga, collateral, repo, futures, swap, options, mata uang, dan kebijakan negara.”
Ia mengernyitkan dahi. “Jelaskan tanpa membuatnya terdengar seperti sulap.”
Saya meraih pena digital, lalu membuka halaman kosong di layar meja. “Surat utang negara sekarang bukan sekadar surat janji pembayaran. Ia menjadi collateral untuk repo. Ia menjadi underlying futures. Ia menjadi acuan interest-rate swap. Ia menentukan harga kredit korporasi, kurs, dan hampir seluruh aset berisiko. Karena itu, ketika harga cash bond bergerak tidak seimbang dengan futures, swap, repo, atau valuta asing, muncul celah.”
“Celah arbitrase?”
“Kadang arbitrase. Kadang relative value. Kadang hanya dislokasi yang bertahan lebih lama daripada kemampuan investor menanggung margin call.”
Alice menatap saya beberapa detik. “Kalimat terakhir itu lebih jujur.”
Retakan yang Sudah Lama Ada
Saya menampilkan data utang pemerintah global. “Utang pemerintah dunia mendekati sembilan puluh empat persen PDB global pada 2025,” kata saya. “IMF memperkirakan mencapai seratus persen pada 2029. Dalam skenario risikonya, debt-at-risk 2028 mencapai 117,2 persen PDB.”
Alice menunjuk layar. “Itu angka global. Terlalu besar untuk menjelaskan perdagangan tertentu.”
“Baik. Kita ambil Amerika. Total federal debt tahun fiskal 2025 sekitar US$37,64 triliun, sekitar 124 persen PDB. Utang yang dipegang publik mendekati US$31 triliun pada Mei 2026. Untuk kuartal Juli sampai September saja, Treasury memperkirakan tambahan pinjaman bersih pasar US$739 miliar.”
Ia mengetuk meja dengan telunjuk. “Amerika tidak akan kesulitan menerbitkan dolar.”
“Benar. Pertanyaannya bukan apakah Treasury dapat menerbitkan utang. Pertanyaannya, siapa yang menyerap tambahan supply, dan pada yield berapa?”
Ruangan mendadak sunyi. Dari luar terdengar suara samar kereta melintas di bawah gedung.
“Bank dibatasi modal dan leverage ratio,” saya melanjutkan. “Bank sentral tidak lagi menjadi pembeli tanpa batas. Dana pensiun dan perusahaan asuransi tidak selalu memperoleh arus kas baru sebesar tambahan penerbitan. Investor asing harus menghitung biaya hedge dolar. Akhirnya hedge fund dan lembaga keuangan nonbank menjadi pembeli marginal.”
“Dengan uang pinjaman.”
“Dengan repo.”
Saya menggambar dua kotak. Kotak pertama saya tulis: OBLIGASI NEGARA 10–30 TAHUN. Kotak kedua: REPO OVERNIGHT ATAU MINGGUAN.
Alice memandang kedua kotak itu dan mengangguk pelan. “Jadi aset negara berjangka panjang dibiayai dengan utang sangat pendek,” katanya.
“Itulah retakannya. Negara menginginkan pembiayaan tiga puluh tahun. Pembeli marginalnya harus memperbarui pendanaan setiap malam atau setiap minggu.”
“Kalau repo tidak diperpanjang?”
“Ia menjual bond.”
“Kalau volatilitas naik?”
“Ia membayar variation margin.”
“Kalau tidak punya kas?”
“Ia menutup posisi, sekalipun tesisnya benar.”
Alice menghela napas. “Jadi perang bukan penyebab utamanya.”
“Perang hanya menambah harga energi, belanja pertahanan, subsidi, dan inflasi. Struktur itu sudah retak jauh sebelumnya. Perang hanya membuat retakannya terlihat.”
Mesin Collateral
Saya membuka laporan pasar derivatif. “BIS memperkirakan cash–futures basis trade Treasury mencapai sekitar US$830 miliar pada kuartal ketiga 2025. Relative-value trade berbasis interest-rate swap naik dari kira-kira US$100 miliar menjadi US$300 miliar dalam satu tahun.”
Mata Alice menyipit. “Jumlah sebesar itu mengejar spread kecil?”
“Spread kecil menjadi besar ketika leverage masuk. Pada 2025, yield obligasi pemerintah berada sekitar lima puluh basis poin di atas swap rate di Amerika dan Inggris, serta sekitar dua puluh basis poin di Jerman dan Jepang.”
Saya menulis: Net spread =0,20×20 kali= 4 %.
“Empat persen?” tanyanya.
“Dari carry sederhana. Belum termasuk konvergensi basis, perubahan swap spread, cheapest-to-deliver, specialness di repo, pergerakan kurva, atau gamma options.”
“Dan belum termasuk kehancuran kalau leverage berbalik.”
“Karena itu seorang hedge fund tidak hanya mengelola risiko harga. Ia mengelola waktu. Berapa lama dislokasi bertahan, kapan repo harus diperpanjang, kapan margin dibayar, dan berapa kas yang masih tersedia ketika pasar melawan.”
Alice tersenyum tipis. “T-bill.”
“Ya. Banyak orang menganggap T-bill membosankan karena duration-nya kecil. Bagi saya T-bill adalah amunisi. Ia collateral berkualitas tinggi, tempat parkir kas, dan sumber likuiditas ketika orang lain mengalami forced selling.”
“Liquidity option.”
“Tepat.”
Ia bangkit dan menuangkan kopi. Malam telah menutupi teluk. Pantulan lampu kapal bergerak perlahan di permukaan air. “Lalu SBN dan Eurobond?” tanyanya sambil kembali duduk.
“SBN membawa risiko BI-Rate, inflasi domestik, suplai pemerintah, likuiditas rupiah, serta perilaku bank, BI, dana pensiun, dan investor asing. Eurobond dapat dipecah lebih bersih.”
“Kalau mata uang dasarnya bukan dolar,” Alice menyela, “tambahkan FX hedge atau cross-currency basis.”
Saya menatapnya. “Makanya saya suka bicara dengan investor associate.”
“Jangan memuji. Lanjut.”
Kupon Hanya Permukaan
Saya menampilkan portofolio imajiner senilai Rp100 triliun pada layar. Seluruhnya terdiri atas obligasi pemerintah dengan modified duration rata-rata tujuh tahun.
“Anggap ini portofolio SBN,” kata saya. “Kuponnya mungkin terlihat menarik. Namun, sebelum membicarakan pendapatan kupon, kita harus mengetahui seberapa sensitif nilai pasarnya terhadap perubahan yield.”
Alice memandang angka Rp100 triliun di layar. “Modified duration tujuh berarti apa secara praktis?”
“Secara kasar, jika yield berubah satu persen atau seratus basis poin, harga portofolio akan berubah sekitar tujuh persen ke arah yang berlawanan.”
Saya menuliskan persamaan:
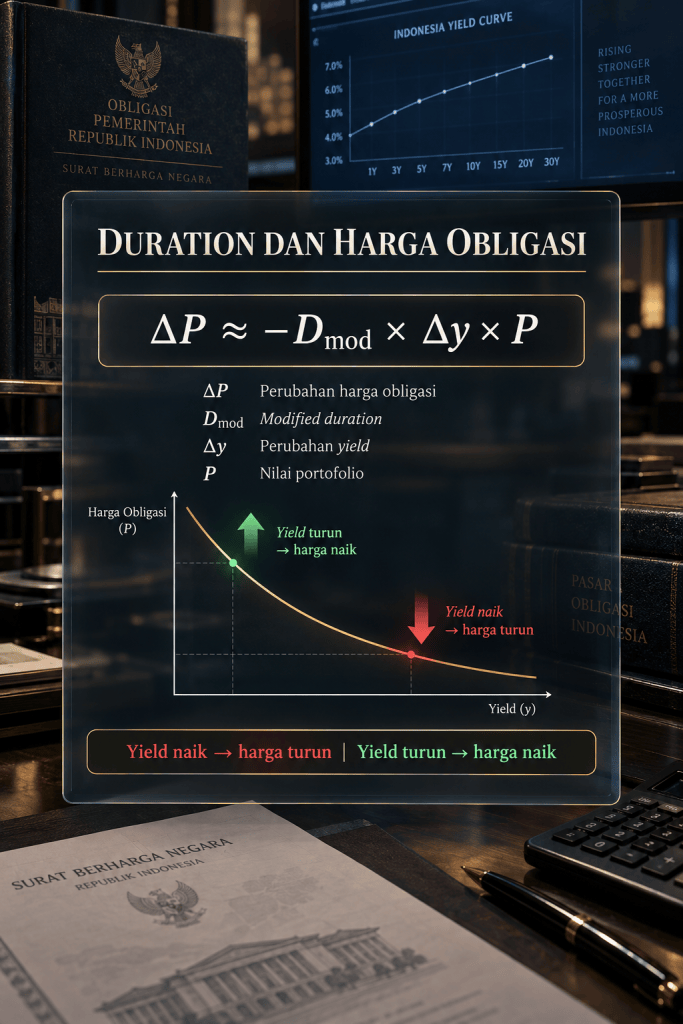
“Dengan nilai portofolio Rp100 triliun dan modified duration tujuh,” kata saya, “DV01-nya kira-kira Rp70 miliar.”
Alice segera menghitung.
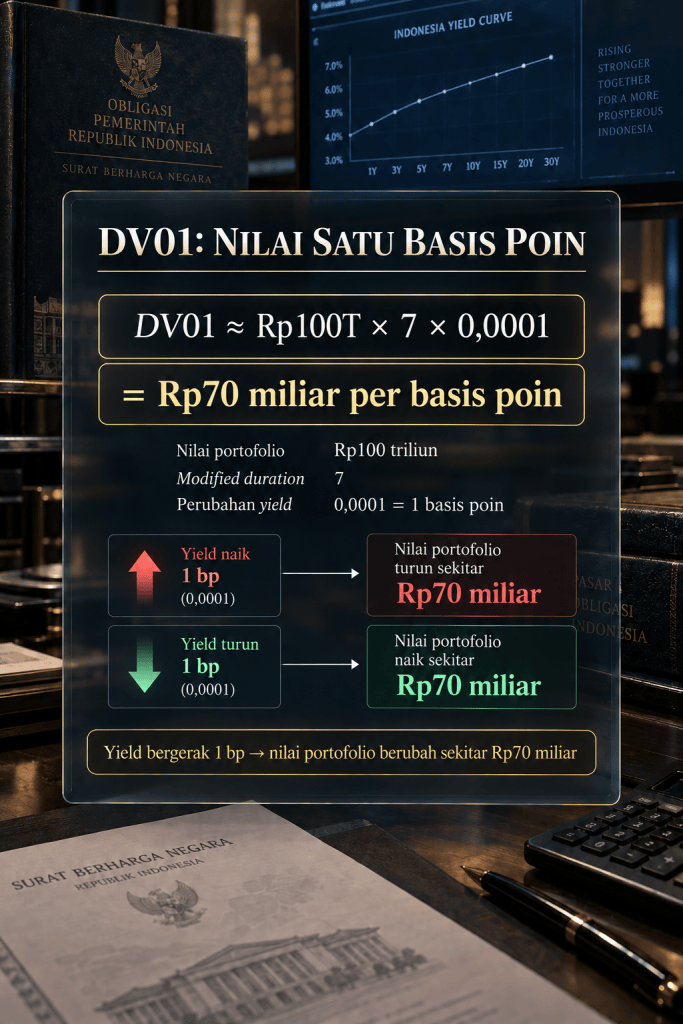
“Jadi setiap yield bergerak satu basis poin, nilai portofolio berubah sekitar Rp70 miliar?”
“Benar. Itu pendekatan linear. Jika yield turun, harga obligasi naik. Jika yield naik, harga turun.”
“Kalau yield turun dua puluh lima basis poin?”
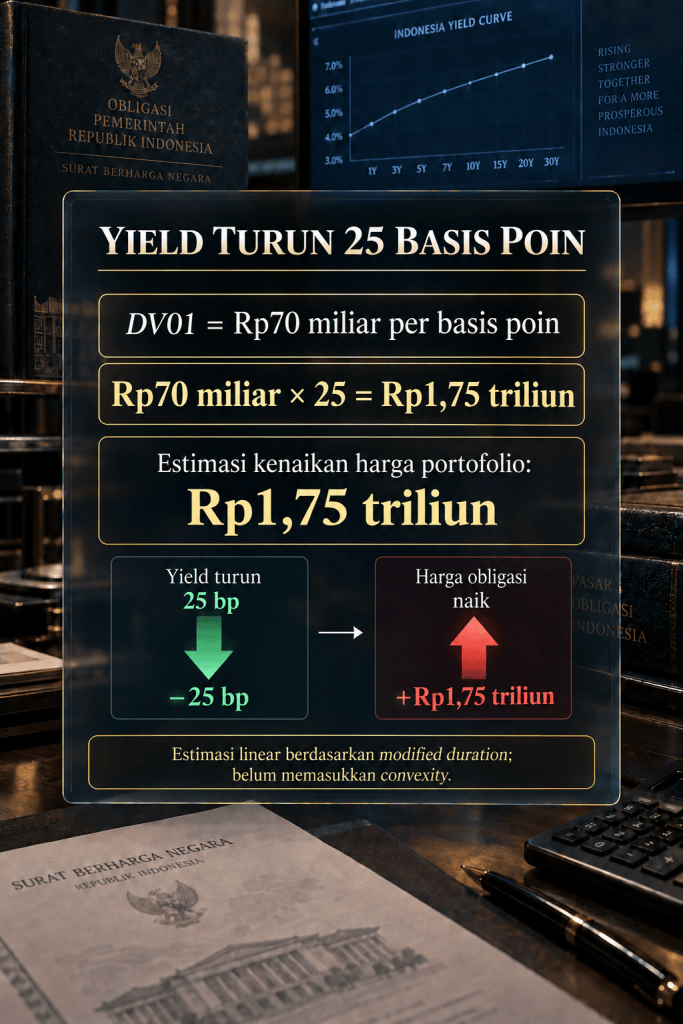
“Harga portofolio naik sekitar Rp1,75 triliun,” kata Alice. “Hanya dari pergerakan dua puluh lima basis poin.”
“Itulah sebabnya pengelola obligasi tidak hanya menunggu kupon. Pada nominal sebesar ini, pergerakan yield yang terlihat kecil dapat menghasilkan perubahan nilai yang sangat besar.”
Alice menatap layar beberapa saat. “Sekarang kita balik. Kalau yield naik seratus basis poin?” Ia menulis: Rp. 70 miliar x 100kali= Rp. 7 triliun. “Harga turun sekitar Rp7 triliun,” katanya. “Dengan asumsi hubungan harga dan yield tetap linear.”
“Dan di situlah duration mulai tidak cukup.”
“Karena convexity?”
Saya mengangguk. “Duration memperlakukan perubahan harga seperti garis lurus. Padahal hubungan antara harga obligasi dan yield berbentuk lengkung. Convexity mengoreksi kelengkungan itu.”
“Artinya keuntungan ketika yield turun seratus basis poin tidak persis sama dengan kerugian ketika yield naik seratus basis poin?”
“Benar. Untuk obligasi tanpa fitur opsi dan dengan positive convexity, kenaikan harga saat yield turun biasanya sedikit lebih besar daripada penurunan harga yang diperkirakan oleh duration. Sebaliknya, kerugian ketika yield naik biasanya sedikit lebih kecil daripada estimasi linear. Tetapi itu tidak berarti convexity menyelamatkan posisi dari leverage yang berlebihan.”
Alice mengetuk angka Rp7 triliun dengan ujung penanya. “Karena koreksi convexity mungkin hanya memperbaiki perhitungan, bukan menghilangkan kerugian.”
“Tepat. Banyak orang menyebut obligasi pemerintah sebagai aset aman. Mereka lupa membedakan keamanan pembayaran pokok dari volatilitas harga. Negara mungkin tetap membayar saat jatuh tempo, tetapi pemegang obligasi dapat mengalami kerugian besar sebelum tanggal itu.”
“Terutama jika ia tidak mampu menunggu.”
“Terutama jika obligasinya dibiayai dengan uang pinjaman.”
Saya mengganti tampilan. Di bawah nilai portofolio Rp100 triliun muncul dua komponen: modal sendiri dan pendanaan repo. “Misalkan hanya Rp10 triliun yang merupakan modal fund. Sisanya dibiayai melalui repo atau instrumen pendanaan lain.”
“Leverage sepuluh kali.”
“Secara sederhana, ya. Jika harga obligasi turun Rp7 triliun, kerugiannya hanya tujuh persen terhadap nilai aset. Tetapi terhadap modal Rp10 triliun, kerugian itu mencapai tujuh puluh persen sebelum memperhitungkan biaya pendanaan, margin call, dan perubahan haircut.”
Alice menyandarkan tubuhnya ke kursi. “Jadi angka yang kecil pada yield dapat menjadi angka yang sangat besar terhadap ekuitas.”
“Itulah mekanisme leverage. Pasar bergerak berdasarkan aset, tetapi fund bertahan hidup berdasarkan modal dan kas.”
“Kalau obligasinya masih membayar kupon, bukankah kupon dapat menutup sebagian kerugian?”
“Coupon carry membantu, tetapi jangan menyamakan arus kupon dengan perlindungan modal. Misalkan kupon bersih yang diterima selama satu tahun enam persen. Jika yield naik seratus basis poin dan harga turun sekitar tujuh persen, carry setahun belum tentu cukup menutup kerugian mark-to-market—apalagi jika kenaikan yield terjadi dalam beberapa minggu.”
“Dan repo juga harus dibayar.”
“Benar. Yang penting bukan kupon bruto, melainkan carry bersih.”
Saya menuliskan:
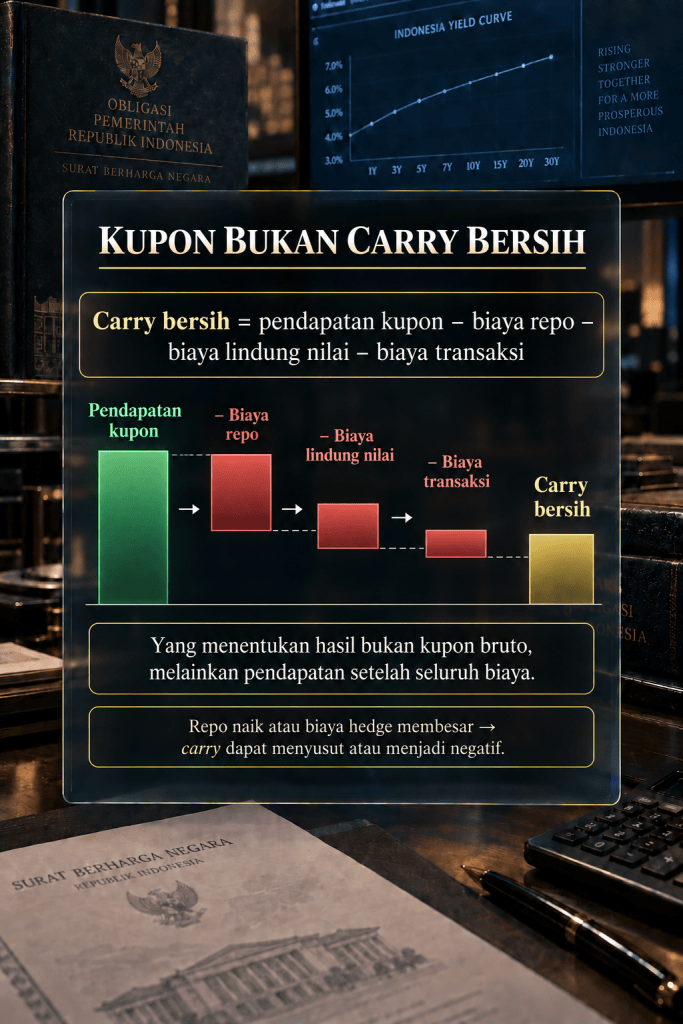
“Kalau kupon tujuh persen dan repo enam setengah persen,” kata Alice, “spread pendanaan awalnya hanya setengah persen.”
“Bahkan bisa lebih kecil setelah biaya hedge dan transaksi. Kemudian bayangkan repo rate naik, nilai collateral turun, atau dealer menaikkan haircut. Fund harus menyediakan kas tambahan ketika harga asetnya sedang melemah.”
“Jadi masalahnya bukan hanya rugi pada laporan.”
“Masalahnya adalah apakah fund memiliki likuiditas untuk tetap mempertahankan posisi. Mark-to-market loss dapat berubah menjadi krisis kas. Jika lender meminta tambahan collateral dan fund tidak dapat memenuhinya, posisi harus dijual.”
“Walaupun obligasinya mungkin pulih beberapa bulan kemudian?”
“Pasar tidak memberi hadiah kepada orang yang benar setelah modalnya habis.”
Alice diam. Hujan di balik kaca mulai turun lebih rapat, membuat lampu gedung di seberang tampak kabur.
“Lalu hedge digunakan untuk mengurangi duration?” tanyanya.
“Bisa. Kita dapat menggunakan interest-rate swap, bond futures, atau instrumen lain untuk menekan risiko perubahan tingkat bunga umum. Tetapi hedge tidak menghapus seluruh risiko. Ia mengubah jenis risikonya.”
“Menjadi basis risk?”
“Ya. Misalnya kita membeli SBN dan melakukan pay-fixed pada IRS. Duration umum dapat berkurang, tetapi kita masih memiliki risiko bahwa spread antara yield SBN dan swap rate melebar. Kita bisa benar mengenai arah suku bunga, tetapi tetap rugi karena obligasi yang kita pegang berkinerja lebih buruk daripada instrumen hedging.”
“Jadi hedge yang terlihat sempurna berdasarkan DV01 belum tentu sempurna dalam kenyataan.”
“DV01 hanya menyetarakan sensitivitas terhadap perubahan kecil dalam yield. Ia tidak menjamin kedua instrumen bergerak bersama. Ada perbedaan likuiditas, tenor, bentuk kurva, credit perception, collateral, dan mekanisme pasar.”
Alice menambahkan satu kata pada catatannya: basis.
“Bagaimana dengan options?”
“Options memberi profil risiko yang berbeda. Dengan membeli payer swaption, misalnya, kita dapat memperoleh perlindungan jika rate naik tajam. Kerugian pembeli opsi dibatasi pada premium, sedangkan potensi keuntungan meningkat ketika pergerakan melewati strike.”
“Tetapi premium mengurangi carry.”
“Tidak ada perlindungan gratis. Jika volatilitas yang terjadi lebih kecil daripada yang dihargakan pasar, premium akan tergerus. Hedging dengan opsi berarti kita menukar risiko kerugian ekstrem dengan biaya yang pasti.”
“Dan kurs?” tanyanya.
“Untuk SBN rupiah, investor dolar menghadapi risiko nilai tukar. Untuk Eurobond pemerintah Indonesia dalam dolar, investor berbasis rupiah juga menghadapi risiko kurs ketika menghitung kembali nilai portofolionya. Selain itu, lindung nilai mata uang mempunyai biaya sendiri yang dipengaruhi perbedaan suku bunga dan cross-currency basis.”
“Berarti sebuah posisi obligasi sebenarnya terdiri atas beberapa perdagangan sekaligus.”
“Benar. Ketika membeli obligasi, kita mungkin secara bersamaan mengambil risiko duration, kurva, spread kredit, likuiditas, repo, basis, volatilitas, dan mata uang. Laporan sederhana hanya menunjukkan nama surat utangnya. Seorang trader harus melihat seluruh mesin di bawah nama itu.”
Alice meletakkan pena.
“Sekarang saya mengerti mengapa nominal besar dapat menghasilkan laba besar,” katanya. “Tetapi saya juga melihat bagaimana satu kesalahan dapat membakar modal. Bukan hanya karena prediksi arah yield salah, melainkan karena struktur pendanaannya rapuh atau hedging-nya tidak bekerja seperti yang diharapkan.”
“Bahkan sebuah analisis yang benar dapat gagal karena ukuran posisi terlalu besar.”
“Karena fund tidak hanya harus benar.”
“Ia harus mampu bertahan sampai kebenarannya terlihat.”
Alice kembali memandang angka Rp100 triliun pada layar. “Jadi kupon bukan alasan utama hedge fund masuk ke obligasi pemerintah.”
“Kupon hanya bagian yang terlihat,” jawab saya. “Di bawahnya bekerja DV01, convexity, perubahan bentuk kurva, basis, leverage, volatilitas, biaya repo, kebutuhan margin, dan likuiditas.”
“Dan keuntungan lahir dari cara semua variabel itu bergerak relatif satu sama lain.”
“Ya. Tetapi kerugian juga lahir dari tempat yang sama.”
Saya mematikan layar. “Orang awam melihat obligasi dan bertanya, ‘Berapa kuponnya?’”
Alice menutup tabletnya. “Sedangkan trader bertanya, ‘Risiko apa yang sebenarnya sedang saya beli, bagaimana saya membiayainya, dan berapa lama saya mampu bertahan jika pasar bergerak melawan saya?’”
Saya tersenyum. “Sekarang kamu tidak lagi hanya membaca kupon.”
SBN Melawan Swap
Saya membuka simulasi pertama. “Misalkan kita melihat SBN sepuluh tahun murah terhadap IRS. Kita membeli SBN Rp10 triliun pada yield 7,30 persen, modified duration tujuh. Tetapi kita tidak ingin sepenuhnya bertaruh bahwa seluruh suku bunga rupiah turun. Maka kita pay fixed IRS Rp8 triliun dan membiayai sebagian bond melalui repo.”
Alice menulis angka di tabletnya. “SBN yield 7,30. IRS 6,80. Spread lima puluh basis poin.”
“Tiga bulan kemudian, yield SBN turun ke 7,00 persen. Swap rate turun ke 6,70 persen. SBN menguat tiga puluh basis poin, sedangkan swap hanya sepuluh.”
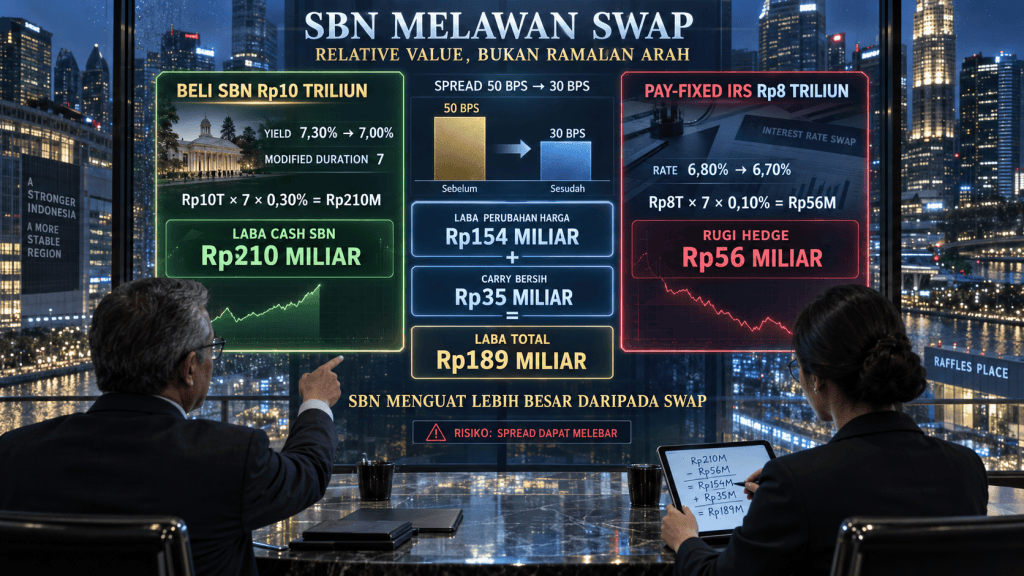
Keuntungan cash bond:
“Berarti laba perubahan harga bersih Rp154 miliar,” kata Alice.
“Tambah carry bersih setelah repo, misalnya Rp35 miliar.”
“Total Rp189 miliar.”
“Kita tidak menang semata-mata karena yield turun. Kita menang karena SBN menguat lebih besar daripada swap.”
Alice mengangkat alis. “Dan kalau spread melebar?”
“Kita rugi sekalipun arah umum suku bunga mungkin benar. Itu sebabnya nama permainannya relative value, bukan ramalan tunggal.”
Kurva yang Menjadi Lebih Curam
Saya mengganti tampilan di layar menjadi kurva suku bunga rupiah untuk tenor dua tahun dan sepuluh tahun.
“Sekarang kita tidak lagi hanya menebak apakah suku bunga akan naik atau turun,” kata saya. “Kita akan memperkirakan bagian mana dari kurva yang bergerak lebih cepat.”
Saya menunjuk titik pertama pada layar.
“Pertumbuhan ekonomi mulai melemah. Karena itu, kita memperkirakan Bank Indonesia akhirnya menurunkan suku bunga. Kebijakan tersebut akan lebih cepat menarik turun rate jangka pendek.”
Kemudian saya menunjuk titik kedua.
“Namun, rate jangka panjang belum tentu turun sebesar itu. Pemerintah masih membutuhkan penerbitan SBN dalam jumlah besar untuk membiayai defisit dan membayar utang yang jatuh tempo. Investor juga masih memperhitungkan risiko inflasi, pelemahan rupiah, dan kondisi fiskal. Semua itu menahan penurunan yield jangka panjang.”
Alice memperhatikan bentuk kurva tersebut.
“Jadi, rate dua tahun turun lebih cepat daripada rate sepuluh tahun. Kurvanya menjadi semakin curam,” katanya.
“Benar. Itu disebut curve steepener. Untuk memperdagangkan pandangan tersebut, kami menggunakan dua transaksi interest rate swap atau IRS. Pada IRS dua tahun, kita mengambil posisi receive fixed—menerima bunga tetap dan membayar bunga mengambang. Posisi ini memperoleh keuntungan apabila rate dua tahun turun.”
“Sedangkan pada IRS sepuluh tahun?” tanya Alice.
“Kita mengambil posisi pay fixed—membayar bunga tetap dan menerima bunga mengambang. Kaki ini berfungsi sebagai posisi lawan. Jadi, yang kita perdagangkan bukan sekadar arah suku bunga, melainkan perbedaan pergerakan antara tenor dua tahun dan sepuluh tahun.”
Kedua posisi itu tidak disamakan berdasarkan jumlah nominal. IRS sepuluh tahun lebih sensitif terhadap perubahan suku bunga dibandingkan IRS dua tahun. Karena itu, ukurannya harus disetarakan berdasarkan DV01—yaitu perubahan nilai posisi apabila rate bergerak satu basis poin.
“Anggap DV01 masing-masing kaki telah kita samakan menjadi Rp4 miliar untuk setiap pergerakan satu basis poin,” kata saya.
Dalam skenario tersebut, rate dua tahun turun dari 6,50 persen menjadi 5,90 persen. Artinya, terjadi penurunan sebesar 60 basis poin.
Rate sepuluh tahun juga turun, tetapi hanya dari 7,30 persen menjadi 7,10 persen, atau sebesar 20 basis poin.
Sebelum pergerakan itu, selisih antara rate sepuluh tahun dan dua tahun adalah 7,30%−6,50%=0,80% atau 80 basis poin.
Setelah pergerakan, selisihnya menjadi:
7,10%−5,90%=1,20% atau 120 basis poin.
“Berarti spread kurva melebar 40 basis poin,” kata Alice. “Dari 80 menjadi 120 basis poin.”
Ia kemudian menghitung hasil kedua posisi.
Pada kaki dua tahun, posisi receive fixed memperoleh keuntungan karena rate turun 60 basis poin : 60×Rp4 miliar=Rp240 miliar
Pada kaki sepuluh tahun, posisi pay fixed mengalami kerugian karena rate juga turun 20 basis poin: 20×Rp4 miliar=Rp80 miliar
Alice mengurangkan kedua angka tersebut. Rp240 miliar−Rp80 miliar=Rp160 miliar “Laba kotor kita Rp160 miliar,” katanya.
“Benar. Itu masih laba kotor,” jawab saya. “Hasil akhirnya harus dikurangi biaya transaksi, bid–offer spread, biaya pendanaan, dan biaya lindung nilai jika ada.”
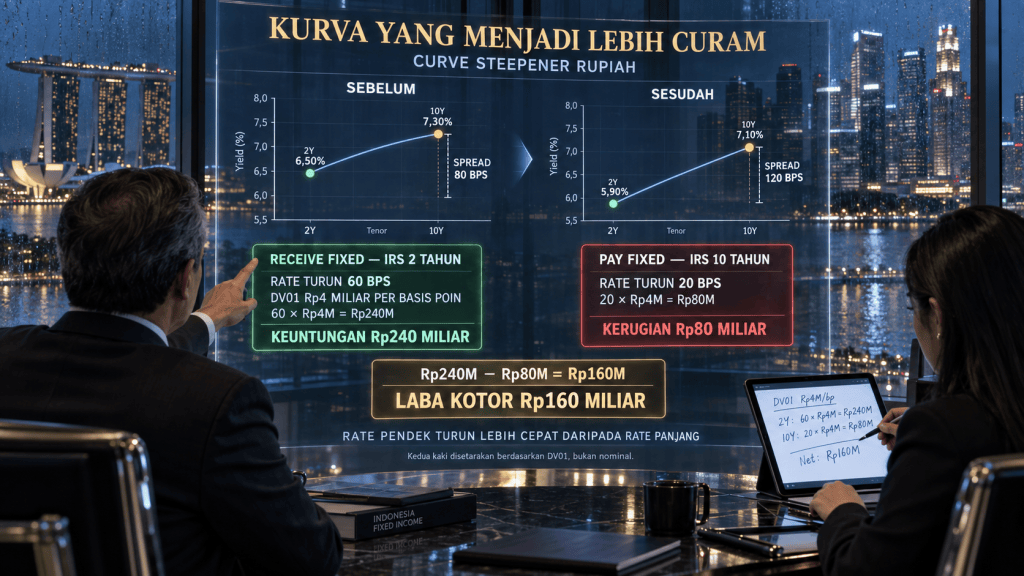
Alice kembali melihat kurva di layar.
“Jadi, kita tidak harus sepenuhnya benar mengenai arah seluruh pasar. Kedua rate ternyata sama-sama turun. Tetapi karena rate dua tahun turun lebih besar daripada rate sepuluh tahun, strategi kita tetap menghasilkan keuntungan.”
“Itulah inti perdagangan kurva,” kata saya. “Kita tidak hanya bertaruh bahwa seluruh harga obligasi akan naik atau turun. Kita bisa memperdagangkan hubungan antara dua tenor.”
Saya menutup grafik tersebut.
“Karena itu, perdagangan obligasi jauh lebih luas daripada sekadar long atau short. Kita dapat memperdagangkan arah suku bunga, kemiringan kurva, selisih antar-tenor, perubahan credit spread, bahkan perbedaan harga antara obligasi tunai dan instrumen derivatif. Kadang-kadang peluang terbaik bukan terletak pada ke mana seluruh pasar bergerak, tetapi pada bagian mana yang bergerak lebih cepat.”
Indonesia Melawan Treasury
Saya mengganti tampilan di layar dengan kurva suku bunga rupiah untuk tenor dua tahun dan sepuluh tahun. Dua titik itu tampak sederhana, tetapi masing-masing mencerminkan kekuatan ekonomi yang berbeda.
“Sekarang kita tidak lagi hanya menebak apakah suku bunga akan naik atau turun,” kata saya. “Kita akan memperkirakan bagian mana dari kurva yang bergerak lebih cepat.”
Saya menunjuk titik tenor dua tahun. “Rate jangka pendek sangat dipengaruhi oleh kebijakan Bank Indonesia. Ketika pertumbuhan ekonomi melemah, permintaan kredit turun, dan tekanan inflasi mereda, pasar akan mulai memperkirakan BI menurunkan suku bunga. Ekspektasi itu biasanya lebih cepat menarik turun rate jangka pendek.”
Kemudian saya menggeser penunjuk ke tenor sepuluh tahun. “Namun, rate jangka panjang tidak hanya dipengaruhi oleh kebijakan BI. Investor juga mempertimbangkan kebutuhan pemerintah menerbitkan SBN, besarnya defisit anggaran, utang yang jatuh tempo, risiko inflasi jangka panjang, serta kemungkinan pelemahan rupiah.”
“Artinya, sekalipun BI menurunkan suku bunga, yield sepuluh tahun belum tentu turun sebesar yield dua tahun?” tanya Alice.
“Benar. Jika pasokan SBN tetap besar dan risiko fiskal belum berkurang, investor akan tetap meminta imbal hasil yang tinggi untuk memegang obligasi jangka panjang.”
Alice memperhatikan bentuk kurva tersebut. “Jadi, rate dua tahun turun lebih cepat daripada rate sepuluh tahun. Selisih di antara keduanya melebar dan kurva menjadi semakin curam.”
“Itulah yang disebut curve steepener.”
Memperdagangkan bentuk kurva
Untuk memperdagangkan pandangan tersebut, kami menggunakan dua transaksi interest rate swap atau IRS.
“Pada IRS dua tahun, kita mengambil posisi receive fixed—menerima bunga tetap dan membayar bunga mengambang,” kata saya. “Nilai posisi ini naik ketika rate pasar dua tahun turun. Kita memperoleh keuntungan karena bunga tetap yang kita terima menjadi lebih menarik dibandingkan rate baru di pasar.”
“Sedangkan pada IRS sepuluh tahun?” tanya Alice.
“Kita mengambil posisi pay fixed—membayar bunga tetap dan menerima bunga mengambang. Posisi itu akan memperoleh keuntungan jika rate sepuluh tahun naik, tetapi mengalami kerugian jika rate sepuluh tahun turun.”
“Berarti kita mengambil dua posisi yang berlawanan?”
“Benar. Kita tidak sedang bertaruh bahwa seluruh suku bunga akan turun. Kita sedang bertaruh bahwa rate dua tahun akan turun lebih besar daripada rate sepuluh tahun.”
Kedua transaksi itu tidak boleh disamakan hanya berdasarkan nilai nominal. IRS sepuluh tahun lebih sensitif terhadap perubahan suku bunga dibandingkan IRS dua tahun. Perubahan satu basis poin pada tenor sepuluh tahun dapat menghasilkan perubahan nilai yang lebih besar.
Karena itu, ukuran kedua kaki transaksi disetarakan berdasarkan DV01—dollar value of one basis point. DV01 menunjukkan berapa besar nilai suatu posisi berubah apabila rate bergerak satu basis poin, atau 0,01 persen.
“Anggap DV01 masing-masing kaki telah kita samakan menjadi Rp4 miliar untuk setiap pergerakan satu basis poin,” kata saya. “Dengan demikian, perbandingan keuntungan dan kerugiannya menjadi lebih seimbang.”
Ketika kurva menjadi lebih curam
Dalam skenario tersebut, rate dua tahun turun dari 6,50 persen menjadi 5,90 persen. Artinya, rate dua tahun turun 60 basis poin.
Sementara itu, rate sepuluh tahun juga turun, tetapi hanya dari 7,30 persen menjadi 7,10 persen—penurunan sebesar 20 basis poin.
Sebelum pergerakan tersebut, selisih antara rate sepuluh tahun dan dua tahun adalah: 7,30%-6,50% = 0,80%. Jadi, spread awalnya 80 basis poin. Setelah rate bergerak, selisihnya menjadi 7,10-5,90= 1,20%. Spread kurva sekarang menjadi 120 basis poin. “Berarti spread melebar 40 basis poin,” kata Alice. “Dari 80 menjadi 120 basis poin.”
“Benar. Kedua rate sama-sama turun, tetapi rate dua tahun turun lebih cepat. Karena itu, kurvanya menjadi lebih curam.”
Alice kemudian menghitung hasil kedua kaki transaksi. Posisi receive fixed pada tenor dua tahun memperoleh keuntungan karena rate turun 60 basis poin: 60x Rp. 4 miliar =240 miliar. Sebaliknya, posisi pay fixed pada tenor sepuluh tahun mengalami kerugian karena rate sepuluh tahun juga turun 20 basis poin: 20x 4 miliar = Rp. 80 miliar.
Alice mengurangkan keuntungan dan kerugian tersebut Rp. 240- Rp. 80 miliar = Rp 160 miliar “Jadi, laba kotor kita Rp160 miliar,” katanya.
“Benar. Kita tetap memperoleh keuntungan walaupun kedua rate sama-sama turun. Yang menentukan hasil transaksi bukan hanya arah pergerakannya, tetapi perbedaan kecepatan penurunan kedua tenor.”
Saya mengingatkannya bahwa Rp160 miliar masih merupakan perhitungan kotor. Hasil akhirnya harus dikurangi biaya transaksi, bid–offer spread, biaya pendanaan, serta biaya lindung nilai lainnya. Perhitungan DV01 juga hanya pendekatan linear. Jika pergerakan rate sangat besar, perubahan sensitivitas dan convexity mulai memengaruhi hasil.
“Jadi, kita tidak harus benar sepenuhnya mengenai arah pasar,” kata Alice. “Kita hanya perlu benar bahwa rate pendek turun lebih cepat daripada rate panjang.”
“Itulah inti perdagangan kurva. Pasar obligasi jauh lebih luas daripada sekadar mengambil posisi long ketika mengharapkan harga naik atau short ketika memperkirakan harga turun.”
Dari kurva rupiah ke sovereign spread
Alice menutup grafik rupiah, lalu membuka layar yang menampilkan Eurobond pemerintah Indonesia dan obligasi pemerintah Amerika Serikat. “Sekarang kita beralih ke sovereign spread,” katanya. “Saya ingin melihat apakah logikanya tetap sama.”
“Prinsipnya sama,” jawab saya. “Kita kembali memperdagangkan selisih, bukan semata-mata arah pasar.”
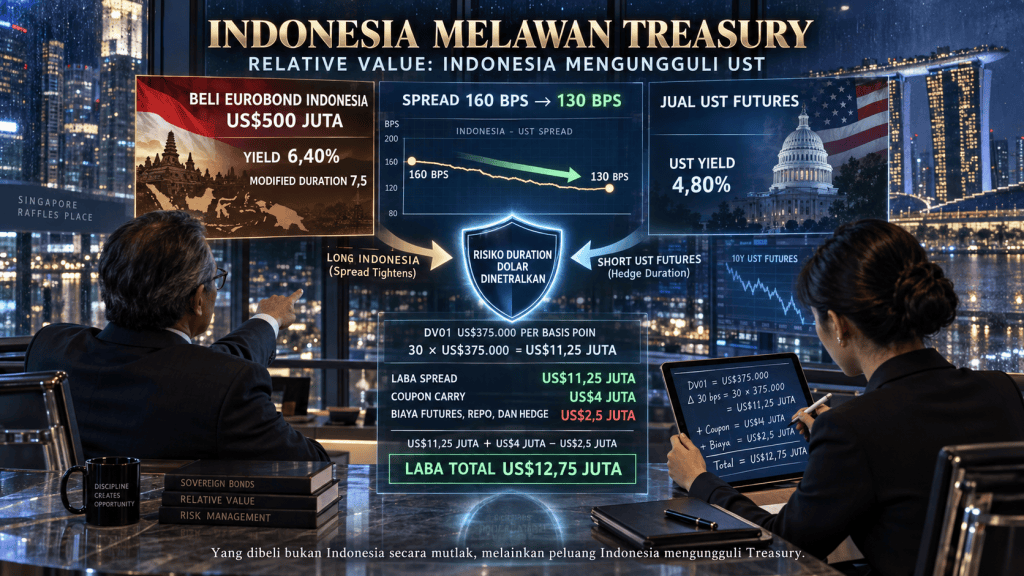
Eurobond Indonesia tenor sepuluh tahun menawarkan yield 6,40 persen. Sementara itu, US Treasury dengan tenor dan sensitivitas durasi yang sebanding memberikan yield 4,80 persen. Selisih yield keduanya adalah: 6,40%-4,80%=1,60%. Artinya, sovereign spread Indonesia terhadap US Treasury adalah 160 basis poin.
Spread tersebut merupakan tambahan imbal hasil yang diminta investor untuk menanggung risiko Indonesia—termasuk risiko kredit negara, likuiditas, kondisi fiskal, stabilitas politik, dan sentimen terhadap pasar negara berkembang.
“Kita menilai spread 160 basis poin terlalu lebar,” kata Alice. “Jika persepsi risiko Indonesia membaik, spread itu dapat menyempit kembali menjadi 130 basis poin.”
“Artinya kita mengharapkan Eurobond Indonesia berkinerja lebih baik daripada US Treasury,” kata saya. “Tetapi kita tidak ingin kehilangan uang hanya karena seluruh yield dolar naik.”
Jika kami hanya membeli Eurobond Indonesia, posisi itu menanggung dua risiko sekaligus: risiko perubahan yield dasar US Treasury; dan risiko perubahan spread Indonesia. Sebagai contoh, spread Indonesia bisa menyempit seperti perkiraan kami, tetapi pada saat yang sama yield US Treasury dapat melonjak karena inflasi Amerika atau kebijakan Federal Reserve. Kenaikan yield Treasury itu tetap dapat menekan harga Eurobond Indonesia.
“Karena itu, kita pisahkan kedua risiko tersebut,” kata saya. “Kita membeli Eurobond Indonesia senilai US$500 juta, lalu menjual US Treasury futures dengan DV01 yang setara.”
Posisi beli Eurobond memperoleh keuntungan apabila spread Indonesia menyempit. Sementara itu, posisi jual Treasury futures membantu melindungi portofolio dari kenaikan umum yield dolar.
“Dengan kata lain, kita berusaha menghilangkan sebagian besar risiko pergerakan Treasury,” kata Alice. “Yang ingin kita pertahankan adalah eksposur terhadap spread Indonesia.”
Saya mengangguk.
Menghitung potensi keuntungan
Anggap Eurobond senilai US$500 juta itu memiliki DV01 sekitar US$375.000 per basis poin. Jika spread Indonesia menyempit dari 160 menjadi 130 basis poin, terjadi penyempitan sebesar 30 basis poin.
Potensi keuntungan dari perubahan spread adalah 30x USD 375.000= USD 11,25 juta. Selama periode kepemilikan, posisi tersebut juga menghasilkan pendapatan kupon sebesar US$4 juta. Namun, transaksi membutuhkan biaya futures, repo atau pendanaan, lindung nilai, dan biaya pelaksanaan sebesar US$2,5 juta. Dengan demikian, perkiraan hasil kotornya adalah USD 11,25 juta +USD 4 juta – USD 2,5 juta = USD 12,75.
“Jadi, total keuntungannya sekitar US$12,75 juta,” kata Alice.
“Itu jika spread benar-benar menyempit sesuai perkiraan dan lindung nilai bekerja mendekati perhitungan.”
“Bagaimana jika yield US Treasury naik 50 basis poin?”
“Nilai Eurobond Indonesia memang akan ikut tertekan akibat kenaikan yield dasar tersebut. Namun, posisi jual Treasury futures akan memperoleh keuntungan. Karena DV01 kedua posisi telah disetarakan, sebagian besar kerugian akibat kenaikan yield Treasury akan diimbangi oleh keuntungan pada futures.”
Lindung nilai itu tidak menghapus seluruh risiko. Masih ada kemungkinan perbedaan tenor, perubahan DV01, ketidaksesuaian instrumen, biaya likuiditas, dan pergerakan spread yang berlawanan. Namun, struktur tersebut membuat sumber risiko menjadi lebih terarah.
Alice menatap kedua grafik di layar. “Jadi, yang kita beli bukan Indonesia secara mutlak.”
“Benar. Kita tidak sekadar berkata bahwa harga Eurobond Indonesia pasti naik. Kita membeli peluang bahwa Eurobond Indonesia akan mengungguli US Treasury.”
Alice tersenyum.
“Perbedaan kecil dalam kalimat, tetapi perbedaan besar dalam risiko.”
“Dan itulah inti pengelolaan portofolio,” kata saya. “Investor tidak hanya menentukan aset mana yang akan naik atau turun. Ia juga harus menentukan risiko mana yang ingin diambil, risiko mana yang tidak ingin ditanggung, dan instrumen apa yang dapat digunakan untuk memisahkan keduanya.”
Perdagangan yang Dapat Benar tetapi Tetap Mati
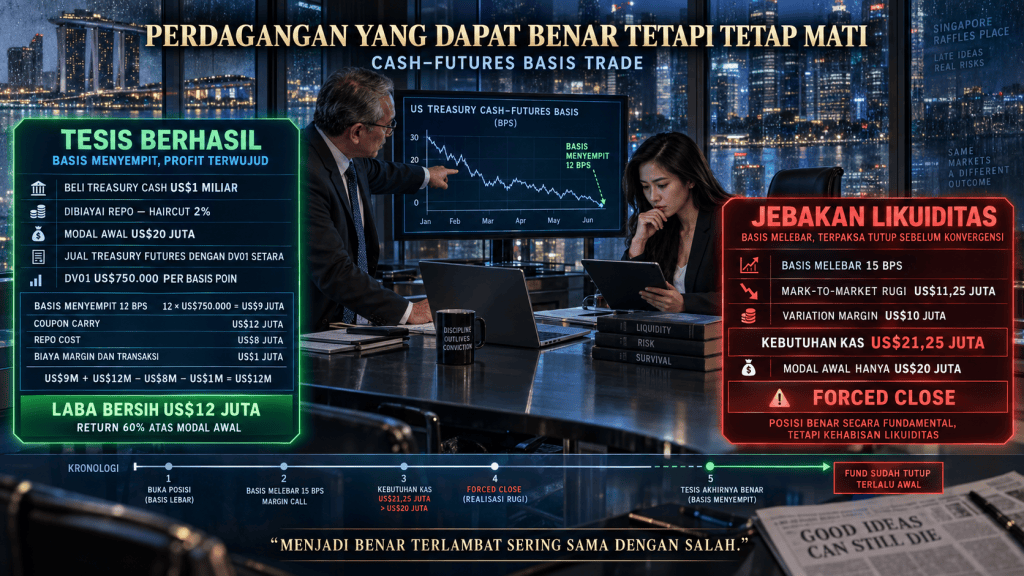
Saya membuka simulasi cash–futures basis trade Treasury. “Beli cash Treasury US$1 miliar. Biayai dengan repo, haircut dua persen. Modal awal kira-kira US$20 juta. Lalu jual Treasury futures dengan DV01 setara. Kita memperkirakan basis menyempit dua belas basis poin.”
“DV01?”
“US$750.000 per basis poin.”
“Tambahkan coupon carry US$12 juta,” kata Alice, “kurangi repo cost US$8 juta dan biaya margin serta transaksi US$1 juta.”
“Return enam puluh persen atas modal US$20 juta,” katanya. Matanya membesar sesaat, lalu segera menyempit kembali. “Terlalu indah. Di mana jebakannya?”
“Basis melebar lima belas basis poin. Mark-to-market rugi US$11,25 juta. Volatilitas naik dan clearing house meminta variation margin US$10 juta.”
Alice terdiam.
“Kebutuhan kas sudah melebihi modal awal,” katanya akhirnya.
“Fund dipaksa menutup posisi. Beberapa minggu kemudian basis mungkin kembali menyempit sesuai tesis awal, tetapi fund-nya sudah tidak ada.”
Ia memandang keluar jendela. “Jadi di pasar leveraged, kebenaran harus datang tepat waktu.”
“Benar. Menjadi benar terlambat sering sama dengan salah.”
Membeli Ketidakpastian.
“Kalau kita tidak tahu arah suku bunga?” tanya Alice.
“Kita dapat membeli volatilitas.”
Saya menjelaskan straddle swaption: payer dan receiver swaption dengan strike lima persen atas underlying swap US$1 miliar. Total premium US$18 juta.
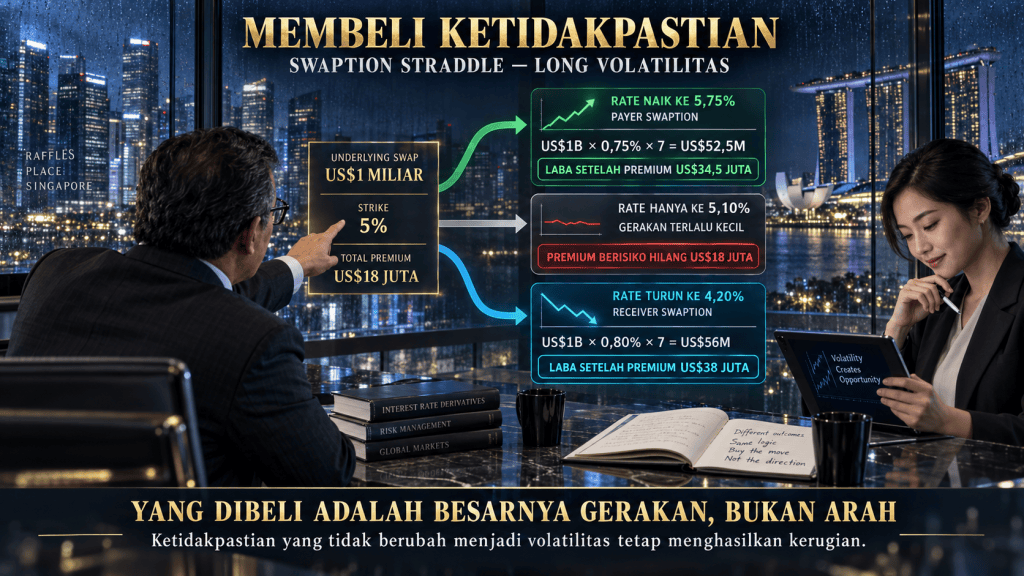
Jika swap rate naik menjadi 5,75 persen, nilai intrinsik kasar payer swaption: USD 1 Bx075% = Rp 52,5 Juta. Setelah premium, laba kira-kira US$34,5 juta. Jika resesi membuat swap rate turun menjadi 4,20 persen, receiver swaption bernilai kasar: USD 1 B x 0,80% = USD 56 Milion. Setelah premium, laba kira-kira US$38 juta.
“Dan kalau rate hanya bergerak ke 5,10?” Alice bertanya.
“Kedua opsi hampir tidak bernilai. Premium US$18 juta habis.”
“Jadi kita tidak bertaruh naik atau turun.”
“Kita bertaruh pasar meremehkan besarnya gerakan.”
“Tetapi ketidakpastian yang tidak berubah menjadi volatilitas tetap membuat kita rugi.”
“Kamu mulai bicara seperti trader.”
Alice tertawa kecil. “Saya hanya memastikan filosofi Anda masih tunduk pada aritmetika.”
Yield Tinggi Belum Tentu Keuntungan
Saya membuka simulasi terakhir: investor asing membeli SBN ekuivalen US$100 juta pada kurs Rp17.000 per dolar. Nilainya Rp1,7 triliun. Yield SBN 7,30 persen. Biaya hedge DNDF diasumsikan empat persen setahun.
“Carry setelah hedge 3,30 persen,” katanya. US$100M x 3,30%=US$3,3M.
“Kalau yield SBN turun lima puluh basis poin dengan duration tujuh, capital gain sekitar US$3,5 juta,” kata saya.
“Total US$6,8 juta sebelum biaya lain.”
“Tetapi tanpa DNDF, rupiah melemah delapan persen.”
Alice segera menjawab, “Kerugian kurs sekitar US$8 juta. Seluruh carry dan capital gain hilang.”
“Itulah sebabnya yield tinggi tidak selalu berarti return tinggi. Investor asing membeli paket: yield, sovereign risk, dan mata uang.”
Pilihan-Pilihan Buruk Negara
Jam di dinding menunjukkan hampir pukul sepuluh. Proposal gudang dan cold chain belum juga kami sentuh. Seorang staf mengetuk pintu, menanyakan apakah kami masih memerlukan makan malam. Alice memesan sup hangat dan dua porsi nasi tanpa melihat menu.
Setelah pintu tertutup, ia bertanya, “Kalau semua negara membutuhkan likuiditas untuk mempertahankan pertumbuhan, akhirnya mereka memilih apa?”
“Tidak ada pilihan yang benar-benar nyaman,” kata saya.
Pilihan pertama adalah mempertahankan pertumbuhan melalui defisit dan likuiditas. Mata uang tertekan, inflasi naik, dan term premium membesar. Bank sentral dapat menurunkan policy rate, tetapi yield panjang justru naik karena pasar menuntut kompensasi fiskal.
Pilihan kedua adalah mempertahankan stabilitas harga dan mata uang melalui suku bunga tinggi dan pengetatan fiskal. Pertumbuhan, kredit, serta penerimaan pajak melemah. Pada akhirnya bank sentral mungkin harus melakukan pelonggaran agresif.
Pilihan ketiga adalah financial repression: bank, dana pensiun, perusahaan asuransi, atau bank sentral diarahkan menyerap obligasi pemerintah. Negara mungkin menghindari default nominal, tetapi masyarakat membayar melalui inflasi, depresiasi mata uang, yield riil negatif, dan distorsi modal.
Alice menautkan jari di atas meja. “Jadi pilihannya bukan stagflasi atau inflasi,” katanya. “Stagflasi sendiri mengandung inflasi.”
“Lebih tepat, inflasi, stagflasi, resesi akibat pengetatan, atau financial repression.”
“Semua buruk bagi ekonomi riil.”
“Tetapi masing-masing menciptakan bentuk kurva yield, basis, volatilitas, dan pergerakan mata uang yang berbeda.”
“Dan karena itu dapat diperdagangkan.”
Saya mengangguk.
Makanan datang. Uap dari mangkuk sup mengaburkan sebagian kaca jendela. Di bawah sana, lalu lintas telah menipis. Gedung-gedung keuangan masih menyala, seolah uang tidak mengenal malam.
Alice menutup tabletnya. “Sekarang saya mengerti mengapa Anda tidak ikut berlari ke pasar saham,” katanya. “Saham memperlihatkan cerita di permukaan. Obligasi memperlihatkan tekanan di bawah negara.”
“Yield adalah tempat kebutuhan pemerintah, kebijakan bank sentral, likuiditas perbankan, collateral, mata uang, dan leverage bertemu.”
“Tetapi apa yang sebenarnya Anda beli?”
Saya memandang tiga layar di hadapan kami. Angka-angka terus berubah sekalipun kami tidak menyentuhnya. “Saya tidak membeli keyakinan bahwa yield pasti turun,” jawab saya. “Saya membeli ketidakseimbangan. Bagian kurva yang salah harga. Cash bond yang terlalu murah terhadap futures. Sovereign spread yang terlalu lebar. Volatilitas yang terlalu murah. Mata uang yang dapat dilindungi. Dan yang paling penting, saya menyimpan likuiditas agar tidak mati sebelum pasar mengakui bahwa saya benar.”
Alice tersenyum tipis. “Akhirnya ada jawaban panjang yang tidak terdengar seperti orang bersalah.”
Saya tertawa pelan. “Pasar tidak peduli kita bersalah atau tidak.”
“Pasar hanya peduli margin tersedia atau tidak,” katanya.
aya mengangkat cangkir kopi yang isinya telah dingin.
“Nah, sekarang kamu benar-benar sudah bicara seperti seorang hedge fund manager,” kata saya. “Apa pertanyaan terakhirmu? Pasti ada sesuatu yang cukup penting sampai kamu memaksa bertemu dengan saya.”
Alice terdiam sejenak. Jemarinya merapikan serbet di atas meja, seolah sedang mencari susunan kata yang paling aman. “Saya membawa dua calon investor dari keluarga old money. Namun, tim Ale Capital di London menolak mereka. Bisakah Anda membantu meyakinkan tim agar mempertimbangkannya kembali?”
“Tidak,” jawab saya tegas.
Alice mengangkat wajahnya. Mungkin ia tidak menyangka jawabannya akan datang secepat itu.
“Itu keputusan manajemen Ale Capital,” lanjut saya. “Saya tidak bisa mengintervensinya.”
“Tetapi mereka keluarga super rich. Nama mereka sudah dikenal selama beberapa generasi.”
“Itulah persoalannya,” kata saya. “Nama besar dapat membuka pintu, tetapi tidak boleh memaksa orang di dalam ruangan mengabaikan risiko.”
Alice masih menatap saya.
“Sebuah lembaga tidak menjadi kuat karena setiap keputusan dapat dibatalkan oleh pendirinya. Ia menjadi kuat ketika pendirinya pun bersedia tunduk pada sistem yang dibangunnya.”
Saya meletakkan kembali cangkir itu di atas tatakannya. “Kalau tim Ale Capital menolak mereka, tanyakan alasannya. Perbaiki kelemahannya. Bawa kembali datanya. Namun, jangan datang kepada saya hanya untuk melewati proses.”
Di luar jendela, cahaya sore mulai menghilang dari permukaan gedung-gedung. Alice akhirnya mengangguk, meskipun belum sepenuhnya puas. Pada saat itu, mungkin ia memahami satu hal bahwa kekuasaan terbesar bukanlah kemampuan untuk mencampuri setiap keputusan, melainkan keberanian untuk tidak menggunakan kekuasaan ketika sistem sedang menjalankan tugasnya.
***
Pada akhirnya, pasar obligasi negara tidak runtuh hanya karena utang menjadi besar. Ia mulai rapuh ketika terlalu banyak pihak merasa aman oleh asumsi yang sama: pemerintah selalu dapat menerbitkan utang baru, dealer selalu mampu menampung obligasi, pasar repo selalu menyediakan dana, dan harga yang menyimpang pada akhirnya pasti kembali bertemu.
Selama likuiditas tersedia, keyakinan itu tampak masuk akal. Obligasi negara tetap laku, hedge fund memperoleh laba dari selisih kecil antara pasar tunai dan derivatif, bank menyimpan SBN sebagai aset likuid, sedangkan pemerintah terus membiayai defisit dan utang yang jatuh tempo. Sistem terlihat stabil karena setiap bagian masih bergerak sebagaimana mestinya.
Namun stabilitas seperti itu dapat menipu. Posisi yang secara fundamental benar belum tentu dapat bertahan ketika repo tidak diperpanjang, haircut dinaikkan, atau variation margin harus dibayar dalam hitungan jam. Pasar tidak selalu memberi waktu sampai analisis terbukti benar. Dalam sistem yang ditopang leverage, yang menentukan kelangsungan hidup bukan hanya ketepatan membaca arah harga, melainkan kemampuan menyediakan kas ketika harga bergerak berlawanan.
Karena itu, kenaikan yield tidak boleh dibaca sebagai sebuah angka yang berdiri sendiri. Di dalamnya terdapat tekanan inflasi, kebutuhan penerbitan, premi fiskal, berkurangnya pembelian bank sentral, keterbatasan neraca dealer, biaya lindung nilai, dan kegelisahan investor. Perang atau gejolak geopolitik mungkin menjadi pemicu, tetapi bahan bakarnya telah lama terkumpul melalui defisit yang menetap, refinancing pada bunga lebih mahal, dan perpindahan intermediasi menuju lembaga keuangan nonbank.
Ini tidak berarti setiap negara sedang menuju krisis atau setiap kenaikan yield akan berakhir dengan default. Ketahanan tetap bergantung pada mata uang penerbitan, struktur jatuh tempo, kekuatan penerimaan negara, posisi eksternal, kedalaman pasar, serta kestabilan basis investor. Rasio utang terhadap PDB hanya memperlihatkan ukuran beban; ia tidak menjelaskan siapa yang memegangnya, bagaimana pembeliannya dibiayai, dan apa yang terjadi ketika pemiliknya membutuhkan likuiditas secara bersamaan.
Di situlah batas baru stabilitas keuangan berada. Obligasi pemerintah masih dapat menjadi jangkar sistem, tetapi jangkar itu kini terhubung dengan repo, futures, swap, currency hedge, prime broker, dan neraca lembaga keuangan nonbank. Semakin panjang rantainya, semakin sulit mengetahui pada titik mana tekanan kecil akan berubah menjadi penjualan paksa.
Maka, pertanyaan terakhir bukan sekadar apakah yield akan naik atau turun. Pertanyaan yang lebih menentukan adalah: siapa yang menanggung duration, siapa yang menyediakan collateral, siapa yang membiayai posisi itu, dan berapa lama mereka mampu bertahan ketika pasar tidak bergerak sesuai harapan?
Jawaban atas pertanyaan tersebut akan menentukan apakah surat utang negara tetap menjadi tempat berlindung ketika badai datang—atau justru menjadi jalur yang membawa badai itu ke seluruh sistem keuangan.
***Seluruh angka dan simulasi dalam cerita ini merupakan ilustrasi mekanisme. Perhitungan disederhanakan dan belum memasukkan seluruh bid–ask spread, haircut, collateral call, convexity, counterparty adjustment, pajak, serta biaya operasional.

Tinggalkan komentar