Singapura
Saya bertemu Piory di The Fullerton Hotel, Singapura. Ia baru tiba setelah menyelesaikan beberapa pertemuan dengan operator pelabuhan dan perusahaan pergudangan. Wajahnya tampak letih, tetapi tablet di tangannya masih dipenuhi catatan.
Begitu melihat saya, ia langsung memeluk saya cukup lama. “I miss you,” bisiknya.
Kami memilih meja di dekat jendela. Dari sana, Singapore River terlihat mengalir menuju Marina Bay. Perahu-perahu wisata bergerak perlahan di antara gedung-gedung yang dihuni bank, perusahaan pelayaran, firma hukum, dan manajer investasi.
The Fullerton terasa tepat untuk percakapan kami. Sebelum menjadi hotel, bangunan neoklasik yang selesai dibangun pada 1928 itu pernah menaungi kantor pos pusat, Exchange, Chamber of Commerce, dan Singapore Club. Dahulu, surat, kabar perdagangan, harga komoditas, dan perintah pembayaran dari berbagai wilayah melewati gedung tersebut. Kini, informasi yang sama bergerak melalui kabel bawah laut hanya dalam sepersekian detik.
Piory meletakkan tabletnya di atas meja.
“Maaf, saya terpaksa meminta kamu mengatur saya bertemu Adrian,” katanya. “Sulit sekali mendapatkan waktu darinya. Sangat konservatif. Maklum, bank tempat dia bekerja dimiliki sebuah keluarga old money Eropa.”
Ia berhenti sebentar, lalu menatap saya dengan senyum menggoda. “Dan kebetulan, saya tahu kamu mengenal cukup dekat dengan nona cantik dari keluarga old money itu.” Katanya. Saya kibaskan tangan. “ Hanya teman. Nothing special”
“B, saya sedang membaca tentang Rothschild,” katanya. “Benarkah satu keluarga pernah menguasai keuangan dunia?”
Saya mengangkat cangkir kopi.
“Kalau satu keluarga benar-benar menguasai dunia, dunia tentu jauh lebih teratur daripada sekarang.”
Piory tertawa kecil.
“Tapi mereka memang sangat berkuasa?”
“Berpengaruh, ya. Mahakuasa, tidak.”
Saya mengambil serbet kertas, kemudian menggambar satu titik di tengahnya.
“Ini Frankfurt.” Dari titik itu saya menarik garis menuju empat titik lainnya. “Mayer Amschel Rothschild mempunyai lima putra. Mereka membangun jaringan keluarga di Frankfurt, London, Paris, Wina, dan Napoli. Pada saat komunikasi masih mengandalkan kapal, kereta kuda, dan kurir, keluarga ini mampu memindahkan informasi serta modal melintasi perbatasan lebih cepat daripada banyak pemerintah.”
“Seperti jaringan logistik?”
“Persis. Mereka tidak menciptakan uang dari udara. Keunggulan mereka adalah jaringan, kepercayaan di antara anggota keluarga, dan kecepatan informasi. Barang yang mereka pindahkan bukan kontainer, melainkan emas, wesel, obligasi, dan kabar politik.”
“Mereka membiayai kerajaan?”
“Kerajaan, perang, pertambangan, pembangunan kereta api, dan obligasi pemerintah. Tetapi membiayai pemerintah tidak sama dengan menguasai pemerintah. Kreditur dapat memengaruhi peminjam, tetapi kreditur juga menanggung risiko apabila peminjam kalah perang atau gagal membayar.”
Piory memperhatikan gambar sederhana itu. “Lalu mengapa orang percaya Rothschild menguasai dunia?”
“Karena manusia lebih menyukai seorang tokoh daripada sebuah sistem.”
Saya menunjuk deretan gedung di seberang sungai. “Kalau pasar jatuh, penyebabnya bisa suku bunga, leverage, perubahan arus modal, defisit fiskal, kegagalan likuiditas, atau kepanikan investor. Penjelasan seperti itu melelahkan. Jauh lebih mudah mengatakan bahwa ada satu keluarga yang mengatur semuanya.”
Pelayan datang meletakkan kopi di hadapan Piory. Setelah pelayan itu pergi, ia kembali bertanya.
“Bagaimana dengan cerita Nathan Rothschild dan Pertempuran Waterloo?”
“Itulah contoh terbaik bagaimana fakta dicampur dengan kebohongan.”
Saya menyandarkan tubuh ke kursi.
“Nathan memang mempunyai jaringan kurir yang cepat. Ia dan saudara-saudaranya juga terlibat dalam pembiayaan operasi Inggris melawan Napoleon. Sangat mungkin ia menerima kabar kemenangan di Waterloo lebih cepat daripada masyarakat umum.”
“Berarti legenda itu benar?”
“Hanya bagian tentang kecepatan informasinya. Kemudian orang menambahkan cerita bahwa Nathan datang ke bursa London, pura-pura menjual obligasi agar pasar mengira Inggris kalah. Setelah harga jatuh, katanya, ia diam-diam membeli semuanya. Ketika kemenangan diumumkan, ia memperoleh keuntungan luar biasa.”
“Dia benar-benar melakukannya?”
“Tidak ditemukan bukti bahwa peristiwa itu terjadi seperti dalam legenda.”
Cerita tersebut dipopulerkan melalui pamflet yang terbit di Paris pada 1846—lebih dari tiga puluh tahun setelah Waterloo dan sekitar sepuluh tahun setelah Nathan meninggal. Penulisnya, Georges Dairnvaell, bahkan menggunakan nama samaran Satan. Penelusuran arsip membenarkan peran Rothschild dalam pembiayaan perang Inggris, tetapi tidak mendukung cerita manipulasi pasar yang konon menjadi sumber kekayaan Nathan.
“Kalau tidak terbukti, mengapa ceritanya dapat bertahan dua ratus tahun?” tanya Piory.
“Karena legenda lebih menarik daripada pembukuan.”
Saya menunjuk kembali serbet tadi. “Lima saudara, lima kota, kurir pribadi, pembiayaan perang, dan keluarga Yahudi yang sangat kaya. Unsurnya sempurna untuk membangun sebuah konspirasi. Orang hanya perlu menambahkan niat jahat, kemudian mengubah pengaruh menjadi kekuasaan tanpa batas.”
“Apakah itu yang membuatnya disebut antisemitisme?”
“Ya, ketika tindakan sebuah keluarga dipakai untuk menuduh seluruh orang Yahudi.”
Selama berabad-abad, komunitas Yahudi di berbagai wilayah Eropa dibatasi dalam kepemilikan tanah, jabatan publik, dan keanggotaan dalam banyak profesi. Sebagian kemudian masuk ke perdagangan, penukaran uang, dan pembiayaan. Ketika beberapa di antaranya berhasil, masyarakat melupakan pembatasan yang dahulu mendorong mereka memasuki bidang tersebut. Yang tertinggal hanya stereotip bahwa orang Yahudi identik dengan uang.
“Namun bankir memang dapat menyalahgunakan kekuasaan,” kata Piory.
“Tentu. Karena itu kita boleh memeriksa transaksi Rothschild. Berapa keuntungan yang mereka peroleh? Pemerintah mana yang mereka biayai? Apakah ada informasi istimewa? Apakah terdapat konflik kepentingan? Itu semua pertanyaan yang sah.”
Saya berhenti sebentar.
“Tetapi analisis berakhir ketika bukti diganti dengan identitas. Mengatakan sebuah bank memperoleh konsesi karena kedekatannya dengan pemerintah adalah kritik terhadap transaksi. Mengatakan semua peperangan diciptakan satu keluarga karena mereka Yahudi adalah prasangka.”
Piory memandang ke luar jendela.
“Jadi Rothschild yang sebenarnya berbeda dengan Rothschild dalam pikiran orang?”
“Sangat berbeda. Rothschild yang sebenarnya adalah keluarga bankir dengan modal besar, jaringan internasional, informasi cepat, serta pengaruh politik. Rothschild dalam teori konspirasi adalah makhluk ajaib yang mengendalikan setiap bank sentral, perang, pemerintahan, harga emas, bahkan cuaca.”
“Itu tidak masuk akal.”
“Manusia tidak selalu mencari sesuatu yang masuk akal. Kadang mereka hanya mencari seseorang untuk disalahkan.”
Saya melihat jam. Seseorang yang saya tunggu seharusnya sudah tiba. Beberapa menit kemudian, seorang pria Eropa berusia sekitar enam puluh tahun berjalan mendekati meja kami. Namanya Adrian, seorang bankir lama yang sudah saya kenal bertahun-tahun. Rambutnya mulai memutih, tetapi kebiasaannya tidak pernah berubah: datang tanpa membawa banyak barang, memilih tempat yang membelakangi dinding, dan tidak pernah meletakkan telepon di atas meja.
Saya berdiri memperkenalkan Piory kepada Adrian. “So, this is the woman you’ve been telling me about,” kata Adrian melirik Piory. “The future queen of logistics.”
“Not a queen yet,” jawab Piory sambil menjabat tangannya.
“ Good,” kata Adrian. “Those who crown themselves too soon rarely remain on the throne long enough to rule.”
Kami berpindah ke lounge yang lebih tenang. Adrian membuka map tipis setelah pesanan minuman tiba. “So, is Yuan Logistics serious about this European family-owned company?”
“Serius apabila harga dan strukturnya masuk akal,” jawab saya. Perusahaan yang kami bicarakan merupakan kelompok usaha logistik milik keluarga old money Eropa. Perusahaan itu didirikan beberapa generasi lalu dan memiliki gudang, armada darat, kontrak pelabuhan, serta hubungan panjang dengan sejumlah perusahaan manufaktur. Namanya tidak terlalu dikenal masyarakat umum. Namun, di beberapa kota pelabuhan Eropa, perusahaan itu lebih tua daripada banyak institusi yang sekarang mengawasinya.
“Keluarga itu tidak sedang membutuhkan uang,” kata Adrian.
Saya tersenyum. “Semua orang membutuhkan uang. Yang berbeda hanya alasan mereka membutuhkannya.”
“Mereka tidak mengalami krisis likuiditas,” jelas Adrian. “Generasi keempat tidak lagi ingin mengurus operasional. Sebagian anggota keluarga ingin membagi warisan. Sebagian lainnya ingin mengubah kepemilikan perusahaan menjadi aset yang lebih likuid.”
Piory membuka tabletnya. “Operasinya masih sehat. Tetapi belanja modal tertunda. Sistem pergudangan mereka tertinggal, integrasi data antarcabang lemah, dan beberapa kontrak armada akan berakhir dalam tiga tahun.”
“Artinya EBITDA yang mereka presentasikan belum memperhitungkan kebutuhan modal sebenarnya,” kata Adrian.
“Dan harga yang mereka minta masih memasukkan nama keluarga sebagai bagian dari valuasi,” sambung saya.
Adrian tertawa kecil. “Bagi old money, sejarah selalu mempunyai harga.”
“Padahal bank tidak menerima silsilah sebagai pembayaran bunga.”
“Kadang-kadang menerima, kalau nama keluarganya cukup besar.”
Piory tersenyum, tetapi matanya tetap tertuju pada angka. “Saya tidak ingin Yuan membeli kebanggaan keluarga itu,” katanya. “Saya ingin membeli jaringan, kontrak pelanggan, gudang, akses pelabuhan, dan posisi dalam rantai pasok Eropa.”
Saya memandang Adrian. “Sekarang kau tahu mengapa saya membawa dia.”
Adrian menutup map. “Masalah kita bukan hanya valuasi. Kondisi pembiayaan global sedang berubah. Kalau transaksi ini memakai asumsi harga uang enam bulan lalu, seluruh model harus dihitung ulang.”
“Maksud Anda kenaikan yield obligasi?” tanya Piory.
“Lebih luas daripada itu. Seluruh harga risiko sedang disusun kembali.”
Adrian mengambil pena. “Dahulu perusahaan cukup mengatakan bahwa arus kasnya stabil, lalu bank memberikan pinjaman murah. Sekarang kreditur bertanya tentang inflasi, utang negara, jatuh tempo kewajiban, nilai agunan, dan siapa yang akan membeli obligasi itu apabila pasar kehilangan likuiditas.”
Saya mengangkat cangkir. “Uang mulai mempunyai harga lagi.”
“Dan kemungkinan The Fed menaikkan suku bunga membuat harga itu semakin mahal,” kata Adrian.
Menjelang rapat FOMC September 2026, inflasi Amerika yang lebih tinggi daripada perkiraan dan tekanan harga energi telah mengubah ekspektasi pasar dengan cepat. Pada 14 September, Goldman Sachs dan J.P. Morgan memperkirakan kenaikan suku bunga sebesar 25 basis poin. Pasar menempatkan probabilitas kenaikan sekitar 87 persen. Beberapa hari sebelumnya, survei ekonom masih memperlihatkan mayoritas memperkirakan The Fed akan menahan suku bunga. Perbedaan itu penting. Para ekonom membuat proyeksi; pasar memperdagangkan probabilitas. Ketika data berubah, harga pasar bergerak lebih dahulu daripada keputusan resmi.
“Kalau The Fed menaikkan suku bunga, semua yield obligasi pemerintah langsung naik?” tanya Piory.
“Bagian pendek kurva biasanya bereaksi paling cepat,” jawab Adrian. “Tetapi yield sepuluh atau tiga puluh tahun tidak hanya ditentukan The Fed. Pasar juga memperhitungkan inflasi, defisit fiskal, jumlah penerbitan Treasury, risiko durasi, dan permintaan investor.”
Saya menambahkan, “The Fed menentukan harga uang sangat pendek. Namun, pasar menentukan kompensasi untuk memegang uang itu selama sepuluh atau tiga puluh tahun.”
“Kalau yield obligasi pemerintah naik, biaya utang perusahaan ikut naik.”
“Benar,” jawab Adrian. “Obligasi pemerintah menjadi acuan. Di atasnya masih ada premi risiko perusahaan.”
Ia menulis di atas kertas:
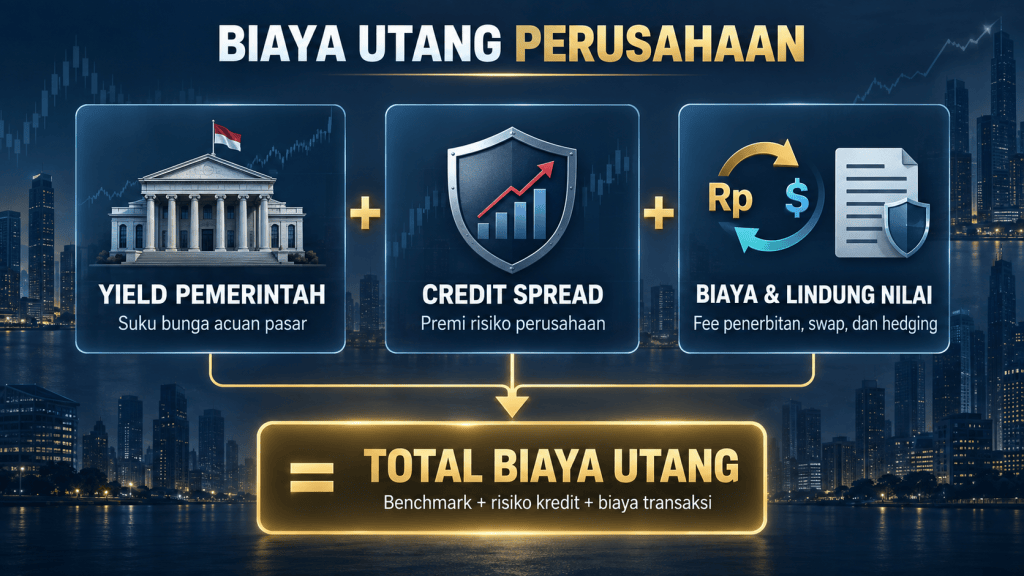
“Kalau yield pemerintah naik satu persen,” lanjutnya, “kemudian pasar menganggap industri logistik semakin berisiko sehingga spread kredit melebar satu persen, biaya utangmu dapat naik dua persen. Belum termasuk biaya penerbitan dan hedging mata uang.”
Piory menghitung dengan cepat. “Berarti valuasi perusahaan target seharusnya turun.”
“Secara teori,” jawab saya. “Discount rate yang lebih tinggi menurunkan nilai sekarang dari arus kas masa depan.”
“Namun pemiliknya masih meminta harga berdasarkan keadaan ketika uang murah,” kata Adrian. “Karena mereka menganggap masa lalu mempunyai hak untuk menentukan harga masa depan.”
Piory meletakkan tabletnya. “Kalau begitu, apakah transaksi sebaiknya ditunda?”
Saya menggeleng.
“Pasar yang sulit bukan alasan untuk berhenti. Ia alasan untuk mengubah struktur.”
Adrian memandang saya. “Apa usulmu?”
“Jangan membayar semuanya di muka. Sebagian tunai, sebagian saham dalam kendaraan akuisisi, dan sisanya melalui earn-out. Kalau keluarga itu yakin bisnisnya sebagus yang mereka katakan, biarkan mereka ikut menanggung risiko.”
“Seller rollover,” kata Adrian.
“Benar. Kita tidak akan membeli masa lalu mereka seluruhnya dengan uang kita. Mereka harus ikut mempertaruhkan sebagian hasil penjualan pada masa depan perusahaan.”
Piory mulai mencatat.
“Kita juga tidak boleh memakai utang jangka pendek untuk membeli gudang, kontrak, dan jaringan logistik jangka panjang,” lanjut saya. “Gudang tidak dapat dijual dalam satu malam hanya karena kreditur meminta pembayaran besok pagi.”
“Bagaimana dengan bridge loan?” tanyanya.
“Bridge hanya menjadi jembatan kalau jalan keluar di seberangnya sudah terlihat,” jawab Adrian. “Kalau pasar obligasi tiba-tiba tertutup, ia berubah menjadi jurang.”
Saya menatap Piory. “Jangan menyusun akuisisi berdasarkan harapan bahwa refinancing selalu tersedia. Pada masa uang murah, orang mengira likuiditas adalah sifat permanen pasar. Padahal likuiditas hanyalah kesediaan orang lain membeli asetmu ketika kau perlu menjual.”
Adrian menyandarkan tubuhnya. “Itulah sebabnya cash kembali berkuasa.”
“Karena pemilik cash dapat membeli aset lebih murah?” tanya Piory.
“Bukan sekadar uang tunai yang diam di rekening,” jawab saya. “Yang berkuasa adalah likuiditas tanpa kewajiban mendesak: cash, surat berharga jangka pendek berkualitas tinggi, fasilitas kredit yang benar-benar dapat ditarik, dan aset yang dapat dijual tanpa merusak harganya.”
Saya menunjuk neraca perusahaan target. “Orang yang mempunyai aset satu miliar dolar tetapi utangnya jatuh tempo besok belum tentu lebih kuat daripada orang yang memegang cash seratus juta tanpa leverage.”
“Jadi cash memberikan waktu,” kata Piory.
“Tepat. Ketika uang mahal, pembeli yang tidak bergantung pada refinancing dapat menunggu. Penjual yang mempunyai utang jatuh tempo tidak bisa. Dalam negosiasi, pihak yang memiliki waktu biasanya menentukan harga.”
Adrian mengangkat gelas air mineralnya. “Tetapi orang juga sering mengira seluruh uang dunia berada di bank sentral.”
“Bukankah bank sentral yang mencetak uang?” tanya Piory.
“Bank sentral menerbitkan uang dasar dan menentukan kondisi likuiditas,” jawab Adrian. “Namun sebagian besar aset keuangan global dimiliki atau dikelola di luar neraca bank sentral.”
Ia menyebut dana pensiun, perusahaan asuransi, reksa dana, money market fund, sovereign wealth fund, hedge fund, family office, private equity, dan private credit.
Menurut Financial Stability Board, sektor lembaga keuangan non-bank memiliki aset sekitar US$256,8 triliun pada 2024, setara dengan sekitar 51 persen dari keseluruhan aset keuangan global. Sektor itu tumbuh 9,4 persen, dua kali kecepatan pertumbuhan aset sektor perbankan. Namun, angka tersebut tidak berarti semuanya berbentuk uang tunai. Sebagian besar berupa obligasi, saham, pinjaman, unit dana, dan berbagai klaim finansial.
“Jadi pemilik kekayaan finansial terbesar bukan bank sentral?” tanya Piory.
“Bank sentral mempunyai kekuasaan menentukan harga likuiditas,” jawab saya. “Tetapi lembaga non-bank menguasai bagian besar aset yang bergerak mengikuti harga tersebut.”
Adrian melanjutkan, “Keputusan sebuah dana pensiun atau asset manager besar dapat menggerakkan dana jauh lebih besar daripada transaksi sebuah bank kecil. Kalau mereka serentak mengurangi durasi, menghadapi redemption, atau dipaksa memenuhi margin call, mereka akan menjual obligasi yang sama pada waktu yang sama.”
“Bukankah bank sentral dapat menyelamatkan pasar?”
“Bank sentral dapat menyediakan likuiditas,” jawab saya. “Namun tidak dapat menjamin harga setiap aset tanpa akibat. Kalau semua penurunan harga selalu diselamatkan, pasar kehilangan disiplin. Kalau tidak diselamatkan, leverage tersembunyi mulai terlihat.”
FSB telah memperingatkan bahwa leverage di sektor non-bank dapat memperbesar tekanan pasar. Sebagian lembaga menjanjikan likuiditas kepada investor meskipun aset yang mereka pegang tidak mudah dijual. Ketika penarikan dana datang bersamaan, aset yang kemarin dianggap likuid bisa mendadak kehilangan pembeli. FSB—Leverage in Non-Bank Financial Intermediation
Piory menutup tabletnya. “Jadi risiko kita bukan hanya kemungkinan The Fed menaikkan bunga.”
Saya tersenyum. “Akhirnya kau melihat keseluruhan gambarnya.”
Ia mencoba merangkumnya. “The Fed menaikkan harga uang jangka pendek. Yield Treasury bereaksi. Investor non-bank mengubah portofolionya. Spread kredit dapat melebar. Refinancing menjadi mahal. Discount rate naik dan valuasi perusahaan turun. Kalau kita terlalu banyak menggunakan leverage, kita ikut terdesak.”
“Dan kalau kita mempunyai cash?” tanya Adrian.
“Kita dapat menunggu sampai keluarga itu memahami bahwa nama besar tidak membayar bunga.”
Adrian tertawa.
Saya memandang cahaya gedung-gedung keuangan yang memantul di permukaan Marina Bay. Di balik kemegahan itu, triliunan dolar bergerak karena manusia terus mengubah penilaian terhadap waktu dan risiko.
“Old money mempunyai satu keunggulan,” kata Adrian. “Mereka sabar.”
“Tetapi juga mempunyai kelemahan,” jawab saya. “Mereka sering mengira kesabaran masa lalu menjamin relevansi masa depan.”
“Seperti Rothschild?” tanya Piory.
“Rothschild membangun kekuatan melalui jaringan dan kemampuan menyesuaikan diri. Namun orang kemudian mengubah kekuatan itu menjadi dongeng mengenai kekuasaan tanpa batas.”
Saya mengambil kembali serbet bergambar lima titik yang sejak tadi tergeletak di meja. “Jangan melakukan kesalahan yang sama terhadap keluarga pemilik perusahaan ini. Jangan membeli karena kagum pada nama mereka. Namun jangan pula meremehkan jaringan yang mereka bangun selama beberapa generasi. Pisahkan mitos dari aset yang nyata.”
“Apa saja yang nyata?” tanya Piory.
“Kontrak, pelanggan, gudang, jalur distribusi, kualitas manajemen, hak akses pelabuhan, arus kas, dan kemampuan menghasilkan uang setelah kebutuhan capex. Selebihnya hanyalah cerita yang mereka masukkan ke dalam harga.”
Saya berdiri dan merapikan jaket. “Kirim tawaran kepada mereka. Jangan mengejar. Gunakan sedikit utang, pilih tenor panjang, lindungi risiko mata uang, dan sisakan likuiditas untuk memperbaiki operasi setelah akuisisi.”
“Kalau mereka menolak?”
“Kita pulang.”
“Kalau enam bulan kemudian mereka kembali?”
“Kita hitung ulang. Yield mungkin sudah berubah. Nilai tukar mungkin berbeda. Bisnisnya mungkin membaik atau memburuk. Harga hari ini tidak mempunyai hak untuk hidup selamanya.”
Kami meninggalkan lounge menjelang malam. Di lobi Fullerton, para tamu berjalan di bawah langit-langit tinggi sambil membawa telepon yang menghubungkan mereka dengan seluruh dunia.
Dahulu, Rothschild memperoleh keunggulan karena informasi membutuhkan waktu berhari-hari untuk menyeberangi perbatasan. Sekarang informasi bergerak dalam hitungan milidetik, tetapi kecepatan tidak selalu menghasilkan kebenaran. Sebuah rumor masih dapat mengelilingi dunia sebelum laporan keuangan selesai dibaca.
Dalam perjalanan menuju pintu keluar, Piory berjalan di samping saya. “B, jadi benar bahwa ketika uang semakin mahal, cash menjadi raja?”
Saya berhenti sebentar.
“Cash bukan raja karena menghasilkan keuntungan paling besar. Cash menjadi raja karena memberimu waktu dan membuatmu tidak memerlukan izin pasar untuk bertahan.”
Kami kembali berjalan. Sebelum masuk ke mobil, saya berkata, “Pada zaman uang murah, orang yang paling berani berutang terlihat paling berkuasa. Ketika yield naik, barulah terlihat siapa pemilik aset, siapa pemilik utang, dan siapa yang masih mempunyai waktu. Nama besar dapat menciptakan mitos, tetapi hanya likuiditas yang dapat membayar kewajiban.”
***
Kami meninggalkan The Fullerton menjelang malam. Sebuah mobil hitam milik kantor Yuan Singapore telah menunggu di bawah kanopi. Pengemudinya adalah staf Yuan yang biasa menangani perjalanan para tamu dan direksi.
“Saya mau bertemu Florence di Kantor Perwakilan Yuan di Raffles Place,” kata saya kepada Piory. “Nanti saya pulang ke Jakarta bersamanya.”
“Baik, saya antar ke sana,” jawab Piory.
Saya masuk melalui pintu belakang mobil. Piory duduk di samping saya, sedangkan Adrian kembali ke kantornya dengan kendaraan lain.
“Ke kantor Yuan di Raffles Place,” kata Piory kepada pengemudi.
Mobil bergerak perlahan meninggalkan The Fullerton. Cahaya gedung-gedung perkantoran mulai menyala di sepanjang Singapore River. Beberapa saat Piory memandang ke luar jendela sebelum akhirnya menoleh kepada saya. “I heard you’ve been friends with Florence since 1984,” katanya. “She used to be someone special to you, didn’t she? And even now, she still helps you run Yuan’s representative office in Jakarta. She also holds a doctorate from Nanyang.”
Saya hanya mengangguk.
Piory tersenyum, lalu melanjutkan, “ That’s why I feel comfortable being your friend. You don’t abandon the people you care about simply because time has passed. Even as you grow old together, you still look out for them.”
Saya memandang deretan cahaya yang memantul di permukaan sungai. “Old friends don’t always have to remain close to us,” Kata saya. “But as they grow older, we should never let them feel that they have to face the world alone.”
Mobil bergerak meninggalkan Fullerton Square. Jarak menuju kantor sebenarnya tidak jauh. Namun lalu lintas menjelang malam membuat kendaraan berjalan perlahan. Dari balik kaca, gedung-gedung perbankan di Raffles Place menjulang di antara bangunan tua yang tersisa dari masa perdagangan kolonial.
Piory masih memegang tablet, tetapi layarnya sudah padam. Ia tampak memikirkan percakapan kami tentang Rothschild, perusahaan old money, dan naiknya harga uang.
“B,” katanya, “kalau dunia semakin terpecah, bagaimana peluang BRICS dalam perdagangan global?”
Saya tidak langsung menjawab. Mobil berbelok melewati Singapore River. Di sebelah kanan, cahaya gedung perkantoran mulai menyala satu demi satu.
“Pertama,” kata saya, “jangan menganggap BRICS sebagai Uni Eropa versi baru.”
“Karena belum mempunyai pasar tunggal?”
“Bukan hanya itu. BRICS tidak mempunyai tarif bersama, bank sentral bersama, mata uang bersama, sistem hukum dagang bersama, ataupun mekanisme politik yang dapat memaksa anggotanya menaati keputusan kolektif.”
BRICS saat ini mempertemukan Brasil, Rusia, India, China, Afrika Selatan, Mesir, Ethiopia, Indonesia, Iran, dan Uni Emirat Arab. Secara ekonomi, anggotanya sangat beragam. Ada negara eksportir minyak, importir energi, produsen manufaktur, eksportir komoditas, negara yang dikenai sanksi, serta negara yang tetap mempunyai hubungan keamanan dekat dengan Amerika Serikat.
“Kalau kepentingan mereka berbeda-beda,” tanya Piory, “apa yang sebenarnya menyatukan mereka?”
“Ketidakpuasan terhadap sistem yang didominasi Barat. Tetapi ketidakpuasan yang sama belum tentu menghasilkan tujuan yang sama.”
Saya melihat beberapa pejalan kaki menyeberang di depan kendaraan.
“Rusia ingin mengurangi dampak sanksi. China ingin memperluas penggunaan renminbi dan jalur perdagangannya. India menginginkan ruang strategis tanpa berada di bawah China. Negara-negara Teluk ingin mendiversifikasi hubungan. Brasil ingin memperbesar suara Global South. Indonesia ingin memperoleh pasar, investasi, teknologi, dan posisi tawar.”
“Jadi BRICS lebih merupakan forum negosiasi?”
“Untuk sekarang, ya. Ia sebuah meja besar, belum menjadi satu rumah.”
Pada KTT New Delhi September 2026, para pemimpin BRICS kembali mendukung penggunaan mata uang lokal dan pembayaran lintas batas yang lebih cepat serta murah. Namun deklarasinya belum menghasilkan satu sistem pembayaran terpadu. India juga menolak gagasan mata uang tunggal BRICS dan lebih memilih penyelesaian perdagangan bilateral menggunakan mata uang nasional.
“Namun kalau perdagangan memakai mata uang lokal, ketergantungan kepada dolar bisa turun,” kata Piory.
“Bisa, tetapi hanya untuk transaksi yang mempunyai arus dua arah cukup seimbang.”
“Maksud B?”
“Misalnya Indonesia membeli mesin dari China jauh lebih besar daripada nilai barang tertentu yang dijual kembali. Eksportir China menerima rupiah. Pertanyaannya, untuk apa rupiah itu digunakan? Kalau tidak ada cukup barang, investasi, atau aset rupiah yang ingin mereka beli, akhirnya mereka tetap meminta dolar atau renminbi.”
“Jadi masalahnya bukan sekadar memilih mata uang?”
“Masalahnya adalah kegunaan mata uang setelah transaksi selesai.”
Saya mengambil telepon, lalu menggambar dengan jari pada layar yang masih terkunci. “Perdagangan mata uang lokal membutuhkan beberapa hal, likuiditas pasar valuta asing, fasilitas swap, sistem pembayaran, bank koresponden, instrumen hedging, dan aset yang dapat menampung surplus. Tanpa itu, mata uang lokal hanya memindahkan risiko kurs dari pemerintah kepada perusahaan.”
Piory mengangguk perlahan. “Berarti perusahaan seperti Yuan Logistic tetap harus melakukan hedging.”
“Harus. Kontainer tidak peduli dibayar dengan dolar, rupiah, rupee, atau renminbi. Tetapi perusahaan pemilik kontainer mempunyai gaji, bahan bakar, sewa kapal, cicilan, dan kewajiban dalam mata uang berbeda.”
“Lalu peluang konkretnya untuk Yuan di mana?”
“Bukan pada pidato tentang dedolarisasi,” jawab saya. “Peluangnya ada pada perubahan jalur barang.”
Saya menyebut beberapa koridor perdagangan: China–Indonesia; India–Asia Tenggara; Teluk–Asia; Afrika Timur–India–Asia Tenggara; Brasil–China; Rusia–China dan jalur darat Eurasia.
“BRICS mencakup produsen energi, bahan pangan, mineral, barang industri, dan pasar konsumen besar. Kalau perdagangan di antara mereka meningkat, kebutuhan terhadap pelabuhan, gudang, freight forwarding, cold chain, bea cukai, trade finance, dan sistem pelacakan juga meningkat.”
“Jadi Yuan harus masuk sebelum arus barangnya menjadi besar?”
“Ya, tetapi jangan membangun infrastruktur hanya berdasarkan deklarasi konferensi.”
Piory tersenyum. Ia tahu kalimat itu ditujukan kepadanya sekaligus kepada tim Business Development Yuan.
“Kita harus mengikuti kargo, bukan bendera,” lanjut saya. “Lihat barang apa yang benar-benar bergerak, siapa pembelinya, bagaimana pembayarannya, dan berapa lama kontraknya. Jangan membangun gudang hanya karena dua presiden berjabat tangan.”
“Pelabuhan mana yang menarik?”
“Bagi Yuan, kita perlu melihat simpul yang menghubungkan anggota BRICS dengan pasar di luar BRICS. Jebel Ali dan koridor Teluk penting. India penting untuk manufaktur dan konsumsi. Indonesia penting sebagai sumber mineral, energi, hasil pertanian, serta pasar. Afrika Timur dapat menjadi simpul distribusi. Brasil penting untuk pangan dan komoditas. China tetap menjadi mesin manufakturnya.”
“Bagaimana dengan Harbin?”
“Harbin berguna untuk jaringan China timur laut dan hubungan darat menuju Rusia. Tetapi jangan melihat Harbin sebagai pasar yang berdiri sendiri. Nilainya ada pada posisinya di dalam koridor.”
Mobil berhenti di lampu merah. Di depan kami tampak gedung-gedung pusat keuangan Raffles Place.
“Kalau BRICS berhasil membuat sistem pembayaran sendiri, Yuan Logistic mendapat keuntungan besar,” kata Piory.
“Benar, terutama kalau settlement menjadi lebih cepat dan murah. Hari ini satu transaksi lintas batas dapat melewati beberapa bank koresponden. Setiap perantara mengambil biaya, waktu, dan data.”
“CBDC bisa menyelesaikannya?”
“Bisa membantu, tetapi teknologi bukan persoalan tersulitnya.”
Pada awal 2026, Reserve Bank of India mengusulkan penghubungan mata uang digital bank sentral negara-negara BRICS untuk mempermudah perdagangan dan pembayaran wisata. Akan tetapi, persoalan tata kelola, kompatibilitas teknologi, ketidakseimbangan perdagangan, konvertibilitas mata uang, serta sanksi tetap belum terselesaikan
“Teknologi dapat mengirim pembayaran dalam satu detik,” lanjut saya. “Tetapi siapa yang menanggung risiko kalau mata uangnya jatuh lima persen sebelum akhir hari? Siapa yang menyediakan likuiditas? Hukum negara mana yang berlaku kalau pembayaran dibatalkan? Bagaimana bank menangani transaksi dengan negara yang terkena sanksi? Itu semua masalah politik dan neraca, bukan sekadar perangkat lunak.”
“Berarti BRICS belum bisa menggantikan dolar.”
“Belum. Dan mungkin itu bukan sasaran praktis dalam waktu dekat.”
“Karena dolar terlalu kuat?”
“Karena dolar bukan hanya alat pembayaran. Di belakangnya ada pasar Treasury yang sangat dalam, sistem repo, derivatif, instrumen hedging, kebebasan memindahkan modal, dan jaringan perbankan global. Mata uang tidak menjadi internasional hanya karena pemimpin negara menginginkannya.”
Saya memandang Piory. “BRICS dapat mengurangi penggunaan dolar pada koridor tertentu. Itu berbeda dengan menggantikan dolar dalam sistem dunia.”
“Lalu apa manfaat Indonesia bergabung?”
“Manfaatnya bergantung pada apa yang dibawa ke meja.”
“Maksudnya?”
“Kalau Indonesia hanya datang untuk berfoto dan menyetujui deklarasi, manfaatnya kecil. Tetapi kalau Indonesia membawa mineral, pasar, jalur pelayaran, kawasan industri, standar produk, serta proyek yang siap dibiayai, Indonesia mempunyai posisi tawar.”
Saya berhenti sebentar.
“Dalam diplomasi ekonomi, jumlah penduduk bukan otomatis kekuatan. Kekuatan muncul ketika pasar yang besar dapat mengubah keputusan investasi pihak lain.”
“Misalnya?”
“Kalau ingin memperoleh akses nikel atau pasar Indonesia, mitra harus membangun fasilitas pengolahan, memindahkan teknologi, melibatkan pemasok domestik, dan membuka akses bagi produk Indonesia. Jangan hanya memberi konsesi, lalu menyebut arus modal yang masuk sebagai kemenangan.”
Piory tersenyum kecil. “B selalu curiga terhadap organisasi besar.”
“Saya curiga terhadap organisasi yang mempunyai terlalu banyak pidato dan terlalu sedikit kontrak.”
Mobil kembali bergerak.
“BRICS mempunyai peluang nyata,” lanjut saya. “Tetapi skalanya harus dilihat dengan jernih. China dan India saja sudah mempunyai persaingan strategis. Rusia serta Iran berada di bawah tekanan sanksi. UAE mempunyai hubungan erat dengan Barat. Indonesia menganut politik bebas aktif. Tidak ada satu komando yang dapat menyatukan semuanya.”
“Justru keberagamannya bisa menjadi kekuatan.”
“Bisa, kalau perbedaan itu menghasilkan perdagangan. Bisa pula menjadi kelemahan kalau setiap anggota hanya memakai BRICS untuk kepentingannya sendiri.”
“Bukankah semua negara memang seperti itu?”
“Tentu. Karena itu jangan mencari persahabatan dalam perdagangan internasional. Carilah kepentingan yang dapat dibuat saling bergantung.”
Mobil memasuki kawasan Raffles Place. Orang-orang bersetelan kantor berjalan cepat menuju stasiun MRT. Di atas mereka terpampang nama berbagai bank global—lembaga yang tetap menguasai pembiayaan, clearing, dan perdagangan valuta asing, terlepas dari banyaknya pidato tentang lahirnya tata dunia baru.
“Jadi strategi Yuan Logistic?” tanya Piory.
Saya menjawab pelan. “Bangun koridor yang tetap menghasilkan uang, apakah BRICS berkembang atau tidak.”
Piory menunggu saya melanjutkan.
“Pertama, kuasai simpul logistik, bukan hanya armada. Pelabuhan, gudang, cold chain, data, dan customs clearance. Kedua, buat sistem invoice dan treasury yang mampu menerima beberapa mata uang, tetapi hedge eksposurnya. Ketiga, bekerja sama dengan bank dan lembaga pembiayaan lokal di setiap koridor. Keempat, jangan bergantung pada satu negara atau satu rezim sanksi. Kelima, pastikan setiap investasi mempunyai volume barang yang nyata.”
“Kalau sistem pembayaran BRICS akhirnya terbentuk?”
“Kita sudah siap memakainya.”
“Kalau gagal?”
“Barang tetap bergerak dan kita masih memperoleh pendapatan.”
Mobil berhenti di depan gedung kantor Yuan Singapore. Pengemudi turun lalu membukakan pintu.
Sebelum keluar, Piory bertanya sekali lagi. “Jadi B optimistis atau pesimistis terhadap BRICS?”
“Saya optimistis terhadap perdagangan. Saya realistis terhadap politik.”
Saya turun dari kendaraan dan memandang gedung-gedung di sekitar Raffles Place.
“BRICS dapat membuka pasar, jalur pembayaran, dan sumber pembiayaan baru. Tetapi sebuah deklarasi belum menjadi ekosistem. Bagi pedagang, yang penting bukan berapa banyak negara duduk di meja, melainkan berapa banyak barang yang benar-benar menyeberangi perbatasan.”
Kami berjalan menuju lobi. “Jangan bertaruh pada lahirnya tata dunia baru, Piory. Bangunlah jaringan yang tetap memperoleh keuntungan dalam tata dunia apa pun.”
***
Sampai di kantor cabang Yuan Holding di Raffles Place, Florence telah menunggu kami di ruang pertemuan Kepala Representative. Dari balik dinding kaca, pelabuhan Singapura terlihat seperti jaringan saraf raksasa. Kapal-kapal kontainer bergerak perlahan di kejauhan, sementara layar besar di ujung ruangan menampilkan peta jalur logistik Yuan di Asia.
Piory mendampingi saya masuk. Seorang staf meletakkan kopi di meja, kemudian menutup pintu.
Florence membuka tablet di hadapannya. Beberapa proposal investasi telah tersusun berdasarkan sektor: pergudangan, cold chain, kawasan industri, data center, dan logistik e-commerce. “Saya ingin mendengar pandangan kalian tentang Indonesia,” katanya. “Yuan sudah punya kantor perwakilan di Jakarta sejak tahun 2023. ?”
Saya tidak langsung menjawab. Saya menyalakan Cigar, lalu memandang Florence. “Ini kantor Yuan, yang jawab boss kamu ,” kata saya melirik ke Piory. “ Saya hanya tamu.” .
Piory mengangguk. Ia menyentuh layar di depannya. Peta Indonesia berganti menjadi beberapa grafik: penerimaan pajak, defisit APBN, yield SBN, PMI manufaktur, suku bunga, dan nilai tukar rupiah.
“Indonesia tetap merupakan pasar yang penting,” katanya. “Populasinya besar, konsumsi domestiknya luas, kebutuhan infrastrukturnya belum selesai, dan biaya logistik antarpulau masih tinggi. Dari sudut pandang perusahaan logistik, ketidakefisienan itu justru menciptakan peluang.”
“Jadi kita masuk?” Florence memotong.
“Belum tentu,” jawab Piory. “Pasar yang besar tidak selalu berarti investasi yang aman.”
Florence menyandarkan punggungnya.
Piory melanjutkan, “Masalah terbesar Indonesia sekarang bukan tidak adanya pertumbuhan. Ekonominya masih tumbuh. Masalahnya adalah harga untuk membiayai pertumbuhan itu semakin mahal.” Ia menampilkan grafik APBN. “Target penerimaan pajak berisiko tidak tercapai. Sampai Agustus, penerimaan memang tumbuh dibandingkan tahun sebelumnya, tetapi pencapaiannya baru sekitar enam puluh persen dari target. Pemerintah masih harus mengumpulkan hampir seribu triliun rupiah dalam empat bulan terakhir.”
Florence mengernyit. “Bukankah penerimaan pajak selalu meningkat pada akhir tahun?”
“Benar,” jawab Piory. “Tetapi kita tidak boleh hanya melihat pertumbuhannya. Kita harus melihat jaraknya terhadap target. Jika target pajaknya terlalu tinggi, penerimaan dapat tumbuh dua digit dan pemerintah tetap mengalami shortfall.”
“Kalau shortfall terjadi, apa dampaknya bagi perusahaan seperti Yuan?”
“Pemerintah hanya memiliki beberapa pilihan,” kata Piory. “Memotong belanja, menunda pembayaran, meningkatkan pungutan, atau menerbitkan lebih banyak utang. Semuanya dapat mengenai sektor swasta.”
Ia mengganti grafik dengan kurva yield SBN. “Defisit tahun ini diperkirakan melebar mendekati 2,85 persen PDB. Itu sudah dekat dengan batas tiga persen. Jika pajak meleset, subsidi energi meningkat, atau rupiah melemah lebih jauh, ruang fiskalnya hampir habis.”
Florence menunjuk angka pada layar. “Yield obligasi pemerintah sudah di atas tujuh persen?”
“Sekitar itu untuk tenor sepuluh tahun,” jawab Piory. “Artinya, pemerintah harus melakukan refinancing pada biaya yang jauh lebih mahal.”
“Kupon penerbitan baru harus tujuh persen?”
“Tidak selalu persis,” jelas Piory. “Kupon dapat berbeda karena obligasi bisa diterbitkan dengan harga diskon atau premium. Tetapi investor akan meminta yield efektif yang sebanding dengan pasar. Kalau SBN sepuluh tahun memberikan lebih dari tujuh persen, pemerintah tidak dapat menjual utang baru dengan imbal hasil lima persen hanya karena menginginkannya.”
Florence mengangguk perlahan.
Piory menggambar rangkaian sederhana di layar:
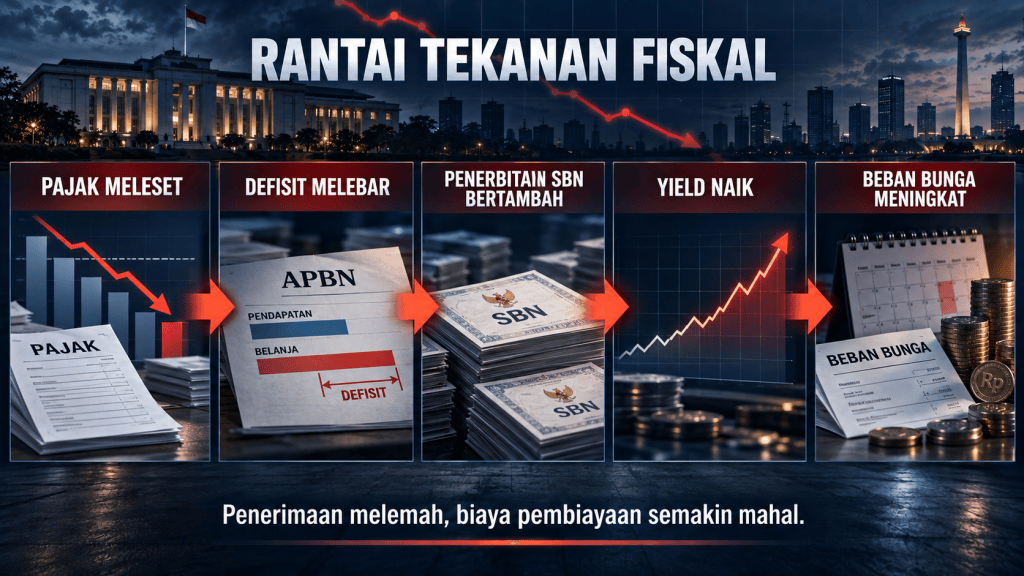
“Ini belum krisis utang,” katanya. “Indonesia masih mampu mengakses pasar dan memiliki basis investor domestik yang besar. Tetapi utang lama yang murah perlahan akan digantikan oleh utang baru yang lebih mahal. Masalahnya bukan apakah pemerintah dapat membayar utang yang jatuh tempo. Masalahnya adalah berapa harga yang harus dibayar untuk memperpanjangnya.”
“Dan jika pemerintah membayar bunga semakin besar,” Florence menyimpulkan, “uang untuk belanja produktif semakin sedikit.”
“Benar. Infrastruktur, pendidikan, kesehatan, dan transfer ke daerah akan bersaing dengan pembayaran bunga. Ruang untuk merespons krisis juga semakin kecil.”
Florence menggeser proposal kawasan industri ke tengah meja. “Namun kebutuhan gudang dan kawasan industri Indonesia masih besar.”
“Permintaannya ada,” jawab Piory. “Tetapi kita harus melihat siapa yang akan menjadi penyewanya. PMI manufaktur Agustus kembali turun ke 49,8. Itu berarti sektor manufaktur kembali berada dalam kontraksi, walaupun masih tipis.”
“Apa hubungannya dengan bisnis logistik?”
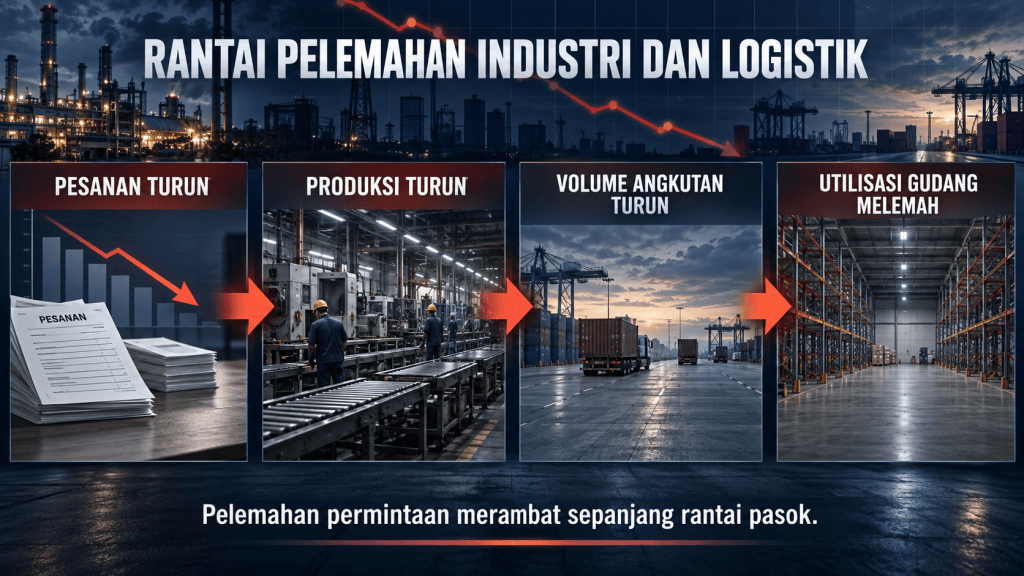
“PMI adalah sinyal awal,” kata Piory. “Ketika pesanan baru berkurang, pabrik menurunkan produksi. Setelah itu impor bahan baku turun, persediaan berkurang, penggunaan truk menurun, dan kebutuhan gudang melemah. Dampaknya tidak datang bersamaan, tetapi bergerak sepanjang rantai pasok.”
Ia menampilkan alurnya:
“Kalau begitu, mengapa kita masih mempertimbangkan ekspansi?” tanya Florence.
“Karena kontraksi industri tidak mengenai semua sektor dengan cara yang sama,” jawab Piory. “Logistik bahan baku industri bersifat siklikal. Namun cold chain untuk pangan dan farmasi, fulfilment kebutuhan pokok, spare-part kendaraan, serta distribusi antarpulau lebih defensif. Indonesia masih menawarkan peluang, tetapi kita tidak boleh membeli pertumbuhan secara umum. Kita harus memilih arus barang yang tetap bergerak ketika ekonomi melambat.”
Saya mengisap rokok sambil mendengarkan. Piory tidak sedang menjual optimisme. Ia sedang memisahkan antara pasar yang besar dan arus kas yang dapat dipertanggungjawabkan.
Florence kemudian bertanya, “Bagaimana dengan ancaman kenaikan suku bunga The Fed?”
Piory mengganti tampilan dengan yield obligasi Amerika. “Ini tekanan kedua. Yield US Treasury sepuluh tahun mendekati lima persen. Pasar memperkirakan kemungkinan The Fed menaikkan suku bunga karena inflasi kembali menguat. Jika investor dapat memperoleh hampir lima persen dari obligasi pemerintah Amerika, mereka akan menghitung ulang alasan menanggung risiko rupiah hanya untuk mendapatkan yield SBN sedikit di atas tujuh persen.”
“Selisih sekitar dua persen.”
“Dan selisih itu belum memperhitungkan risiko depresiasi rupiah, biaya hedging, serta likuiditas,” kata Piory. “Kalau rupiah melemah lima persen, tambahan yield dua persen tidak berarti.”
“Berarti modal asing keluar?”
“Tidak harus seluruhnya keluar. Kepemilikan asing dalam SBN Indonesia tidak sebesar dahulu. Pasarnya lebih banyak diserap bank domestik, dana pensiun, perusahaan asuransi, dan Bank Indonesia. Namun investor asing tetap menentukan harga di tepi pasar. Mereka mungkin bukan pemilik terbesar, tetapi transaksi mereka memengaruhi sentimen, kurs, dan hasil lelang.”
Florence terdiam beberapa saat.
“Lalu apa pilihan Bank Indonesia?”
“Dua pilihan yang sama-sama mahal,” jawab Piory. “Jika BI menaikkan bunga untuk menjaga rupiah, kredit domestik menjadi lebih mahal. Perusahaan menunda ekspansi, konsumsi barang tahan lama melemah, properti tertekan, dan UMKM semakin sulit memperoleh modal kerja.”
“Jika BI tidak menaikkan bunga?”
“Rupiah dapat terpukul. Pelemahan rupiah akan meningkatkan harga bahan baku impor, mesin, energi, dan pembayaran utang dolar. Inflasi impor kemudian memaksa BI menaikkan bunga juga, hanya saja terlambat dan mungkin dengan dosis lebih besar.”
Ia menuliskan dua jalur pada layar:
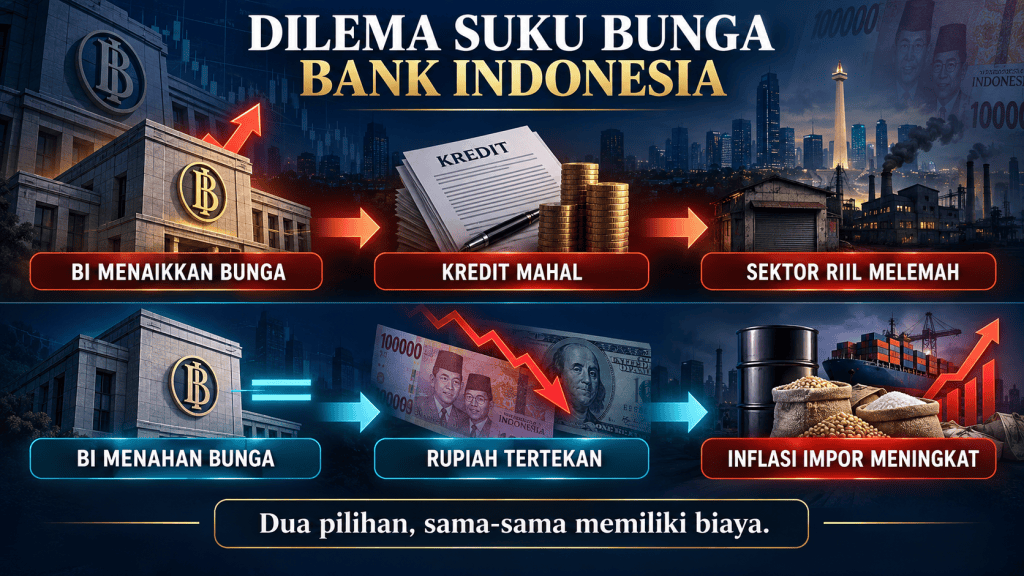
“Tidak ada pilihan tanpa biaya,” kata Piory. “BI hanya dapat memilih biaya mana yang paling mampu ditanggung ekonomi.”
“Dan IHSG?” Florence bertanya.
“IHSG biasanya menjadi korban terakhir,” jawabnya. “Bukan karena bursa saham menjadi sumber masalah, tetapi karena semua tekanan akhirnya diterjemahkan menjadi harga saham.”
“Jelaskan.”
“Ketika yield SBN berada di atas tujuh persen, investor memiliki alternatif yang relatif aman. Agar saham tetap menarik, expected return saham harus naik. Cara tercepat pasar menaikkan expected return adalah dengan menurunkan harga saham.”
Piory mengambil pena dan menulis pada kertas di hadapan Florence. “Selain itu, bunga tinggi menekan laba emiten. Rupiah lemah menaikkan biaya impor dan beban utang dolar. PMI yang berkontraksi menurunkan penjualan perusahaan manufaktur. Jika pemerintah mengalami shortfall, belanja dapat dipotong atau pembayaran kepada kontraktor ditunda. Semua itu akhirnya masuk ke laporan laba rugi perusahaan.”
“Jadi urutannya bukan IHSG jatuh lalu ekonomi bermasalah?”
“Biasanya sebaliknya. Tekanan dimulai dari fiskal, obligasi, kurs, dan biaya modal. IHSG hanya papan skor yang mencatat akibatnya.”
Florence menutup beberapa proposal investasi. Hanya tiga yang dibiarkannya terbuka: cold chain, pergudangan dekat pelabuhan, dan jaringan fulfilment kebutuhan pokok.
“Kesimpulanmu, kita tidak boleh masuk?”
“Kita tetap masuk,” jawab Piory. “ tapi wait and see dulu lah.”
Florence menoleh kepada saya. “Menurut Anda?”
Saya mematikan rokok di asbak.
“Piory benar. Indonesia masih layak untuk ekspansi. Tetapi kita tidak sedang membeli cerita tentang dua ratus delapan puluh juta penduduk. Semua orang sudah tahu jumlah penduduk Indonesia. Yang harus kita beli adalah arus kas.”
Florence tersenyum tipis. “Bukankah populasi besar menjamin permintaan?”
“Populasi menciptakan kebutuhan,” jawab saya. “Tetapi kebutuhan tidak selalu berubah menjadi daya beli. Dan daya beli tidak selalu berubah menjadi keuntungan bagi investor.”
Ruangan menjadi hening. Di luar jendela, sebuah kapal kontainer bergerak perlahan menuju Selat Malaka.
Saya berdiri dan mendekati layar yang masih menampilkan peta Indonesia. “Jangan salah memahami risiko,” kata saya. “Keadaan fiskal yang mengkhawatirkan sekarang bukan alasan untuk menghapus Indonesia dalam peta investasi kita. Kita pantau terus. Perubahan politik Jakarta bisa sangat cepat mengubah masalah jadi peluang.”
Florence menunggu saya melanjutkan.
“Ketika uang murah, perusahaan berlomba membangun aset. Ketika uang mahal, yang bertahan adalah perusahaan yang mengendalikan likuiditas, mempunyai pelanggan nyata, dan tidak bergantung pada refinancing.”
“Jadi kita wait and see soal perubahan politik atas adanya keadaan fiscal sekarang? Kata Florence menegaskan sikap Yuan.
Piory mengangguk.
Saya kembali ke kursi.
“Indonesia belum berada dalam krisis,” kata saya. “Namun ruang untuk melakukan kesalahan semakin sempit. Pemerintah menghadapi pajak yang mungkin meleset. Yield SBN sudah tinggi. Manufaktur berkontraksi. The Fed mengancam menaikkan bunga. BI dipaksa memilih antara melindungi rupiah dan melindungi sektor riil.”
Saya menatap Florence.
“Dalam keadaan seperti itu, seperti biasa elite politik cepat menyadari untuk melakukan perubahan. Karena mereka tidak mau tenggelam bersama sama.”
Florence menutup tabletnya.
Di luar sana, kapal-kapal terus bergerak membawa barang dari satu negara ke negara lain. Ekonomi global boleh dipenuhi utang, inflasi, dan suku bunga tinggi. Namun selama manusia masih makan, membutuhkan obat, membangun rumah, dan memindahkan barang, logistik tidak akan kehilangan kegunaannya. Yang dapat kehilangan nilai hanyalah perusahaan yang salah menghitung harga uang.
Sebab ketika modal semakin mahal, ekspansi tidak lagi ditentukan oleh siapa yang paling berani berutang. Ekspansi ditentukan oleh siapa yang masih memiliki kas, disiplin, dan kesabaran untuk menunggu arus barang yang nyata.
***
Malam telah menutup Singapura ketika pesawat dinas Yuan Logistic meninggalkan landasan. Dari jendela, lampu-lampu kota terlihat mengecil, lalu perlahan menghilang di bawah lapisan awan. Pesawat itu bukan milik saya. Piory meminjamkannya agar saya dan Florence dapat pulang ke Jakarta malam itu. Bagi Yuan Logistic, pesawat tersebut hanyalah salah satu alat kerja—seperti gudang, kapal, truk, dan sistem informasi. Namun bagi seorang sahabat yang telah lelah, ia menjadi cara lain untuk mengatakan, pulanglah dengan tenang.
Florence duduk berhadapan dengan saya. Pandangannya jatuh pada huruf “B” yang terukir di sandaran kursi berlapis kulit. Jemarinya menyentuh lambang itu perlahan. “So this is the initial of my friend’s name—the quiet poor man,” katanya sambil melirik saya. “But when he speaks about something serious, he can be remarkably persuasive. Women fall in love with him not because he is handsome or physically imposing, but because of his intelligence, the way he thinks, and the way he carries himself.”
Saya hanya tersenyum.
“Pesawat ini bukan milik saya,” kata saya. “Ini milik Yuan Logistic. Piory hanya meminjamkannya kepada kita.”
Florence memandang sekeliling kabin. “Namun ada namamu di sini.”
“Nama dapat ditulis di mana saja,” jawab saya. “Tetapi kepemilikan harus dilihat dari siapa yang membayar biaya operasionalnya.”
Florence tertawa kecil. “Ciri khas jawaban hedge fund, financial engineering.”
Pramugari meletakkan dua cangkir teh, lalu kembali ke bagian depan kabin. Di luar jendela hanya ada kegelapan. Singapura telah jauh di belakang, sementara Jakarta belum terlihat di hadapan kami.
Di ruang sempit antara dua kota itulah percakapan sepanjang hari kembali memenuhi pikiran saya. Di The Fullerton, kami membicarakan Rothschild—sebuah keluarga yang kekuatannya dibangun dari jaringan, kepercayaan, dan kecepatan informasi, tetapi kemudian diubah manusia menjadi dongeng mengenai kekuasaan tanpa batas. Kami juga membicarakan keluarga old money Eropa yang ingin menjual perusahaan logistiknya. Mereka memiliki nama besar, sejarah panjang, gudang, armada, dan akses pelabuhan. Namun sejarah ternyata tidak dapat menggantikan belanja modal yang tertunda. Silsilah keluarga tidak dapat membayar bunga. Kebanggaan juga tidak dapat memperbarui sistem yang telah menua.
Di dalam mobil menuju Raffles Place, Piory bertanya tentang BRICS dan tata dunia baru. Saya mengatakan kepadanya bahwa organisasi internasional dapat membuat deklarasi, tetapi hanya perdagangan yang dapat menghidupkan pelabuhan. Negara dapat berbicara tentang dedolarisasi, tetapi perusahaan tetap harus membayar bahan bakar, gaji, sewa kapal, dan utang dalam mata uang yang nyata. Kita tidak boleh mengikuti bendera. Kita harus mengikuti arus barang.
Kemudian, di kantor Yuan, kami membicarakan Indonesia. Sebuah negeri dengan pasar besar dan kebutuhan yang belum selesai, tetapi juga dengan penerimaan pajak yang terancam meleset, defisit yang mendekati batas, yield SBN yang tinggi, manufaktur yang melemah, serta bank sentral yang dipaksa memilih antara menjaga rupiah dan melindungi sektor riil.
Semua pembicaraan itu tampak berbeda, padahal sebenarnya berpusat pada satu hal yang sama: waktu. Rothschild menjadi besar karena mampu mengalahkan waktu yang dibutuhkan informasi untuk menyeberangi perbatasan. Keluarga old money bertahan karena kekayaan memberi mereka waktu lebih panjang daripada orang lain.
Cash menjadi raja ketika uang mahal karena ia memberi pemiliknya kemampuan untuk menunggu. Logistik pun pada dasarnya adalah bisnis tentang waktu—memastikan barang tiba sebelum kebutuhan berubah menjadi kelangkaan. Bahkan utang hanyalah cara manusia meminjam waktu dari masa depan. Masalah muncul ketika kita mengira masa depan wajib membayar kesalahan hari ini.
Telepon saya bergetar. Sebuah pesan dari Piory muncul di layar.
Have a safe flight, B. Thank you for today.
Saya membalas singkat. Take some rest. Tomorrow you’ll still have a company to run.
Beberapa detik kemudian, ia menjawab. And an old friend to look after.
Saya tersenyum, lalu meletakkan telepon di meja.
“Piory?” tanya Florence.
Saya mengangguk.
“Berapa usianya?”
“Lima puluh lima tahun.”
Florence tersenyum. “Hanya enam tahun lebih muda dariku.”
“Berarti kamu kakaknya.”
Ia tertawa, tetapi kemudian wajahnya berubah lebih tenang. “Piory benar tentang satu hal,” katanya. “Kamu tidak meninggalkan sahabat hanya karena waktu telah berlalu.”
Saya memandangnya. Di wajah Florence, saya dapat melihat jejak perempuan muda yang saya kenal pada 1984. Waktu telah mengubah warna rambut, garis wajah, pekerjaan, dan cara kami memandang dunia. Namun waktu tidak sepenuhnya menghapus orang yang pernah berjalan bersama kita.
“Old friends don’t always have to remain close to us,” kata saya. “But as they grow older, we should never let them feel that they have to face the world alone.”
Florence menoleh ke jendela. Pantulan wajahnya terlihat samar pada kaca. “Apakah itu sebabnya kamu tetap mempertahankan saya di Yuan?”
“Saya tidak mempertahankanmu karena masa lalu.”
“Lalu karena apa?”
“Karena kamu masih berguna.”
Ia menatap saya tajam. “Tidak bisa sedikit romantis?”
Saya tertawa kecil.
“Kegunaan adalah bentuk kepercayaan yang paling jujur. Saya tidak memberimu jabatan untuk mengenang masa muda. Kamu tetap di sana karena mampu menjaganya.”
Florence diam beberapa saat, kemudian tersenyum.
Di bawah kami, laut memisahkan dua negara, tetapi jalur-jalur perdagangan justru menghubungkannya. Kapal-kapal yang tadi terlihat dari Raffles Place mungkin sedang bergerak menuju pelabuhan lain, membawa bahan pangan, mesin, obat-obatan, komponen industri, dan barang-barang yang dibutuhkan orang-orang yang tidak pernah mengenal pemilik modal di belakangnya.
Begitulah dunia sebenarnya bergerak. Bukan oleh satu keluarga rahasia. Bukan oleh satu organisasi internasional. Bukan pula oleh satu orang yang merasa dirinya raja.
Dunia bergerak karena jutaan orang memenuhi kewajiban kecilnya: sopir yang mengantarkan barang, pekerja yang menjaga mesin, staf gudang yang menghitung persediaan, bankir yang memeriksa jatuh tempo, dan pemimpin yang berani menolak transaksi ketika angkanya tidak masuk akal.
Kekuasaan yang sesungguhnya tidak selalu terlihat dalam nama besar. Kadang ia berada pada kemampuan berkata tidak. Kadang pada keberanian menunggu. Kadang pula pada kesediaan menjaga orang yang pernah berjalan bersama kita ketika mereka mulai menua.
Pesawat mulai menurunkan ketinggian. Dari balik awan, cahaya Jakarta perlahan terlihat—luas, padat, dan tidak teratur. Di bawah sana terdapat pasar yang besar, kebutuhan yang nyata, serta risiko yang tidak boleh diabaikan.
Indonesia belum kehilangan masa depannya. Negeri itu hanya sedang dipaksa membayar lebih mahal untuk mendapatkannya. Karena itu, Yuan tidak perlu meninggalkannya. Kami hanya perlu menunggu dengan kas yang cukup, utang yang terkendali, dan mata yang tetap terbuka. Perubahan politik dapat datang. Yield dapat turun. Nilai tukar dapat berbalik. Tetapi investasi yang baik tidak lahir dari harapan bahwa keadaan akan membaik. Ia lahir dari kemampuan bertahan apabila keadaan memburuk.
“Setelah mendarat, kita langsung pulang?” tanya Florence.
“Kamu pulanglah dan beristirahat.”
“Dan kamu?”
“Saya juga pulang.”
Ia tersenyum.
Pesawat menembus awan. Lampu kota semakin jelas, membentuk jaringan yang menyerupai urat-urat cahaya. Saya teringat lima titik yang saya gambar pada serbet di Fullerton—Frankfurt, London, Paris, Wina, dan Napoli. Dahulu, lima kota itu dihubungkan oleh lima bersaudara. Sekarang dunia dihubungkan kabel bawah laut, pesawat, pelabuhan, pusat data, dan jaringan pembayaran yang bekerja tanpa tidur. Teknologi telah mempercepat segalanya, kecuali satu hal, membangun kepercayaan. Kepercayaan tetap membutuhkan waktu. Ia tumbuh dari janji yang dipenuhi, risiko yang dibagi, dan kesetiaan yang tidak diumumkan. Itulah modal yang tidak tercatat dalam neraca, tetapi sering menyelamatkan perusahaan ketika semua angka mulai berubah.
Saya akhirnya memahami bahwa sepanjang hari itu kami tidak hanya membicarakan Rothschild, old money, The Fed, BRICS, Indonesia, atau bisnis logistik. Kami sedang membicarakan bagaimana sesuatu dapat bertahan melewati perubahan zaman. Perusahaan bertahan karena mempunyai arus kas. Negara bertahan karena mempunyai kepercayaan. Persahabatan bertahan karena seseorang memilih untuk tidak pergi.
Pesawat menyentuh landasan dengan hentakan lembut. Florence memandang saya, lalu meraih tasnya. Di luar jendela, Jakarta menunggu dengan seluruh persoalan dan peluangnya. Nama besar mungkin dapat membuka pintu. Kekayaan dapat membeli kenyamanan. Cash dapat memberi waktu. Namun pada akhirnya, yang membuat perjalanan layak dijalani bukanlah berapa banyak aset yang berhasil kita kuasai. Melainkan siapa yang masih duduk bersama kita ketika perjalanan hampir selesai.

Tinggalkan komentar