Tawaran yang too good.
Malam itu B datang ke One-Ninety Bar di Four Seasons Hotel Singapore, tidak jauh dari Orchard Boulevard. Linda Wong telah menghubunginya melalui SafeNet beberapa jam sebelumnya. B, is there any chance we could meet tonight? I may have something interesting for your business. I’m flying to Hong Kong tomorrow morning.
Linda adalah Managing Director Northbridge Capital, sebuah bank investasi yang cukup besar untuk menggerakkan pasar, tetapi tidak cukup besar untuk mengakui kesalahan tanpa terlebih dahulu mencari orang lain yang bersedia menanggungnya. B telah mengenalnya hampir lima belas tahun—sejak Linda masih menjadi associate yang membawa tumpukan prospektus ke setiap pertemuan.
One-Ninety Bar tidak terlalu ramai. Cahaya lampunya redup, memantul pada permukaan meja marmer. Musik mengalun pelan, cukup terdengar untuk mengisi kesunyian, tetapi tidak sampai mengganggu percakapan. Dari teras luar, udara malam Singapura menyusup bersama aroma tanaman basah.
Linda sudah duduk ketika B datang. Ia mengenakan blazer kelabu muda dan blus sutra berwarna gading. Sebuah tablet tergeletak di samping cangkir tehnya. “You haven’t changed,” kata Linda setelah B duduk. “Still making people wait, but never late enough to complain.”
B tersenyum. “And you still begin with a compliment before asking for money.”
Linda tertawa kecil. “How have you been?”
“Retired.”
“I’ve heard that story before.”
“This time I mean it.”
“No, you don’t. Men like you don’t retire. You just stop appearing in photographs.”
Pelayan datang. B memesan kopi hitam tanpa gula. Setelah pelayan menjauh, Linda masih bertanya tentang Wenny, kegiatan Yuan di Singapura, dan apakah B benar-benar sudah menyerahkan seluruh urusan investasi kepada timnya.
B menjawab seperlunya. Ia tahu basa-basi di antara bankir bukanlah percakapan. Itu hanya landasan pacu sebelum pesawat membawa muatan sebenarnya. “Ada apa?” tanyanya akhirnya.
Linda menarik tabletnya mendekat. “Kami menjadi arranger untuk sovereign bond Republik Aruna. Tenor sepuluh tahun. US$9 miliar.”
“Sekali terbit?”
“Dalam beberapa tranche. Tetapi benchmark sepuluh tahunnya akan menjadi bagian terbesar.”
“Lalu?”
“Kami ingin Ale Capital masuk sebagai anchor investor.”
B meletakkan sendoknya. “Yield?”
“Initial guidance 4,30%. Kemungkinan pricing lebih ketat setelah bookbuilding.”
“Fair value?”
“Sekitar 4,15 sampai 4,20%.”
B menatap Linda. “Kalau fair value-nya 4,20%, mengapa kalian menawarkan 4,30% kepada saya?”
“New issue premium.”
“Sepuluh basis points?”
“Maybe more.”
B mulai tertarik. Bukan karena yield-nya. Justru karena kemurahan hati arranger. Dalam penerbitan obligasi sovereign berperingkat layak investasi, tambahan sepuluh basis points untuk transaksi sebesar itu memang menarik. Jika spread turun setelah pricing, investor mendapat capital gain sebelum kupon pertama dibayarkan. Namun bank investasi tidak pernah memberikan keuntungan cuma-cuma. Apalagi kepada investor yang tidak memintanya.
“Berapa allocation?”
“Kalau Ale masuk US$500 juta, saya usahakan full allocation.”
B berhenti.
Itu kejanggalan kedua.
Obligasi sovereign berkualitas baik biasanya mengalami kelebihan permintaan. Investor yang memasukkan pesanan US$500 juta belum tentu menerima seperlimanya. Sekarang Linda justru menawarkan seluruh jumlah itu.
“Apakah nama Ale akan dimasukkan ke pengumuman transaksi?”
“Only if you agree.”
“Dipakai untuk membangun momentum buku?”
Linda tidak langsung menjawab.
“Kehadiran investor berkualitas tentu memberikan confidence kepada pasar.”
“Jadi yang kalian butuhkan bukan uang kami.”
Linda menyandarkan punggung. “Kami membutuhkan keduanya.”
B memperhatikan wajahnya. Linda tetap tenang, tetapi ujung jarinya mengetuk meja dua kali. Kebiasaan itu sudah dikenalnya sejak lama. Linda hanya melakukannya ketika sedang menyampaikan kalimat yang benar, tetapi belum lengkap.
“Siapa joint bookrunners?”
“Northbridge, Albion Securities, Kanto International, dan Banque de Lumière.”
“Rating?”
“BBB-minus. Stable outlook.”
“Penggunaan dana?”
“Budget financing dan liability management.”
“Utang mana yang akan dilunasi?”
“Detailnya ada dalam term sheet.”
“Berapa bagian untuk kebutuhan anggaran dan berapa bagian untuk refinancing?”
Linda meraih cangkirnya. “Masih disusun.”
B tersenyum tipis. Mandat penerbitan US$9 miliar tidak mungkin diberikan tanpa struktur penggunaan dana yang jelas. Linda sedang menghindari jawaban, bukan karena tidak tahu.
“Kirim term sheet.”
“Tonight?”
“Tonight.”
“Kapan kamu bisa memberi indikasi?”
“Setelah tim saya selesai membaca.”
“Kami mulai investor call dua hari lagi.”
“Itu masalah kalender kalian, bukan kalender saya.”
Linda tertawa, tetapi matanya tidak ikut tertawa. Ketika pertemuan berakhir, B tidak langsung menghubungi trader atau investment committee. Ia masuk ke mobil, menutup pintu, lalu membuka aplikasi terenkripsi. Hanya satu kalimat yang dikirim kepada Lastri. Shadow check. Jangan bicara dengan arranger
Jejak Menjelang Pricing
Tujuh hari kemudian, pukul dua siang, B mengadakan rapat dengan tim shadow di Safehouse Jakarta. Suci datang mewakili Supporting Group Ale Capital London. Lastri terbang dari kantor Ale Capital di Swiss, sedangkan Mia hadir dari AMG New York. Mereka bertiga mempunyai latar belakang berbeda, tetapi bekerja dengan prinsip yang sama, sebelum menghitung keuntungan, temukan lebih dahulu siapa yang sedang memindahkan risiko.
B memasuki ruang rapat tanpa membawa dokumen. Ia menunjuk kursi di seberang meja. “Silakan duduk.”
Mereka duduk hampir bersamaan. B mengambil tempat di ujung meja. “Apa yang kalian temukan?” tanyanya langsung.
Suci tidak segera menjawab. Ia membuka catatan di tabletnya. “Pak, dari sisi kredit, kami tidak menemukan sesuatu yang luar biasa. Posisi fiskal Republik Aruna masih manageable. Cadangan devisanya cukup. Profil jatuh tempo utangnya juga tidak buruk.”
“Jadi kita beli?”
“Belum.”
B tersenyum. Itulah sebabnya Suci berada di Supporting Group Ale Capital. Ia tidak pernah menjawab pertanyaan investasi hanya dengan satu rasio. Negara dengan rasio utang rendah tetap bisa mengalami krisis apabila kehilangan likuiditas dan kepercayaan pasar. Sebaliknya, negara dengan utang besar masih dapat bertahan selama memiliki penerimaan, mata uang, dan pasar pembiayaan yang kuat.
“Masalahnya?” tanya B.
Lastri mengaktifkan layar di dinding. Kurva yield obligasi Aruna muncul berdampingan dengan obligasi pemerintah negara lain yang memiliki peringkat kredit serupa. “Penawarannya terlalu bagus.”
B tertawa kecil. “Linda juga bilang begitu.”
“Justru itu masalahnya,” jawab Lastri. Ia menunjuk layar. “Pertama, Northbridge menawarkan alokasi terlalu besar sebelum final order book terbentuk.”
“Possible explanation?”
“Bisa saja normal. Untuk penerbitan sebesar US$9 miliar, mereka membutuhkan anchor investor.”
“Penjelasan lainnya?”
“Mungkin order book tidak sekuat yang mereka katakan.”
B mengangguk. “Lanjut.”
“Kedua, new issue premium terlihat terlalu lebar dibandingkan secondary curve.”
“Artinya?”
“Mungkin Republik Aruna memang harus membayar premium lebih besar karena volume penerbitannya jumbo. Pasar membutuhkan kompensasi untuk menyerap supply sebanyak itu.”
Lastri berhenti sejenak. “Atau arranger memperkirakan benchmark rate dan secondary spread akan bergerak sebelum pricing.”
B menatapnya. “Mengapa mereka bisa memperkirakan itu?”
“Itulah yang belum kami ketahui.”
Suci bangkit dari kursinya. Ia mengambil spidol dan menulis di papan tulis: Weak demand
“Possible explanation pertama,” katanya, “permintaan sebenarnya lemah. Mereka membutuhkan nama Ale Capital agar investor lain ikut masuk.”
“Reputation borrowing,” kata B.
“Exactly. Mereka tidak hanya meminjam uang kita. Mereka meminjam nama dan reputasi kita untuk membangun kepercayaan pasar.”
Di bawahnya Suci menulis, Inventory problem
“Mungkin dealer telah memiliki inventory obligasi Aruna atau posisi hedge yang terlalu besar. Mereka membutuhkan investor untuk mengurangi balance-sheet risk.”
Ia menulis lagi: Benchmark volatility.
“Mungkin mereka memperkirakan US Treasury futures atau interest-rate swap akan bergejolak menjelang pricing. Karena obligasi Aruna diterbitkan dalam dolar, perubahan yield US Treasury akan langsung memengaruhi kupon akhirnya.”
Tulisan terakhir dibuat lebih besar: Conflict of interest
B membaca tulisan itu agak lama “Jelaskan nomor empat.”
Lastri mengambil alih. “Sebagai arranger, Northbridge mengetahui ukuran penerbitan, waktu transaksi, perkembangan order book, sensitivitas investor, dan kemungkinan pricing window.”
“Normal.”
“Benar. Informasi itu memang dibutuhkan untuk menjalankan mandat.”
Lastri mengganti tampilan layar. Kini terlihat pergerakan US Treasury futures, interest-rate swap, CDS Aruna, dan obligasi Aruna yang telah diperdagangkan di pasar sekunder. “Tetapi bank yang sama juga mempunyai trading desk.”
B mulai memahami. “Agent dan principal berada dalam satu gedung.”
“Ya. Secara organisasi seharusnya dipisahkan oleh information barrier. Namun secara ekonomi, kepentingannya tetap dapat bertemu.”
Lastri memperbesar grafik. “Ada peningkatan open interest pada Treasury futures dan kenaikan aktivitas pada CDS Aruna.”
“Biasa terjadi menjelang issuance.”
“Benar.”
“Dealer melakukan pre-hedging untuk melindungi risiko suku bunga dan underwriting exposure.” Kata Suci menambahkan
“Benar juga.”
B tertawa kecil. “Sejak tadi kamu mengatakan semuanya bisa legitimate.”
“Karena memang bisa.”
Lastri memandang B dengan tenang. “Yang berbahaya bukan satu transaksi.”
“Lalu?”
“Pattern.”
Mia bangkit. Sejak rapat dimulai, ia lebih banyak diam dan memperhatikan data. Ia mengambil spidol dari tangan Suci, lalu menggambar alur transaksi di papan tulis.
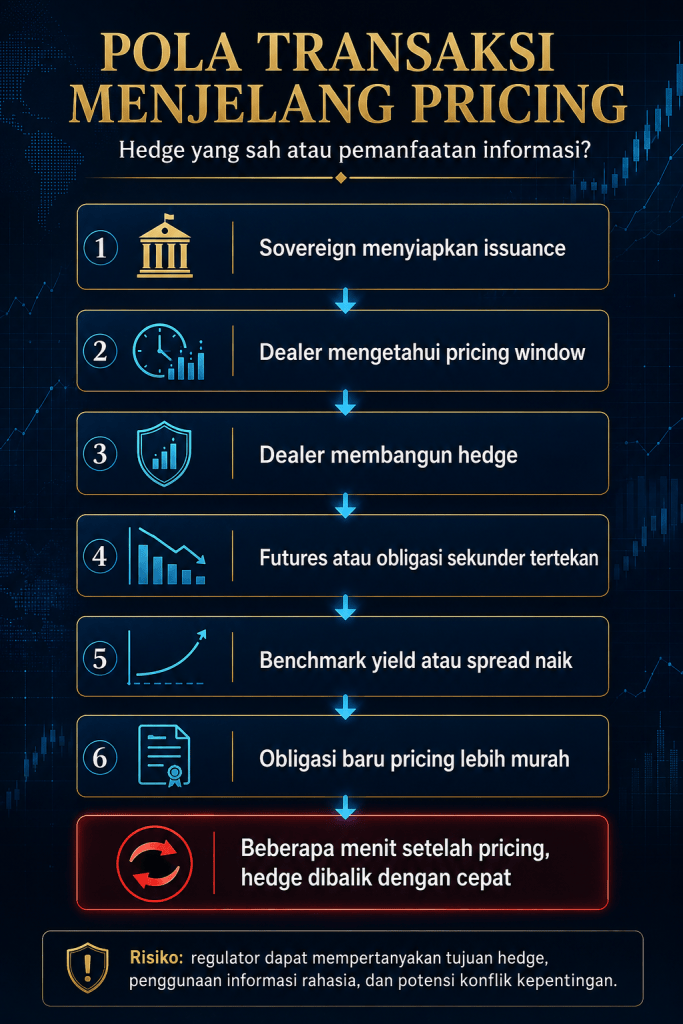
B memperhatikan diagram itu.
“Masih normal,” katanya. “Selama hedge dibuat untuk mengurangi risiko underwriting.”
“Betul,” jawab Mia.
Ia menambahkan satu kotak terakhir di bawah diagram:
Beberapa menit setelah pricing, hedge dibalik dengan cepat.
Ruangan mendadak sunyi. B menyandarkan punggungnya. “Nah.”
Lastri mengangguk. “Kalau pola itu terjadi berulang, regulator akan bertanya apakah posisi tersebut benar-benar hedge untuk mengurangi risiko, atau transaksi yang memanfaatkan informasi rahasia mengenai waktu dan kebutuhan pricing.”
“Belum tentu manipulasi,” kata B.
“Belum,” jawab Mia. “Volume dealer itu mungkin tidak cukup besar untuk menggerakkan pasar US Treasury sendirian. Tetapi regulator tetap dapat memeriksa apakah trading desk memakai informasi dari investment-banking desk untuk mengambil posisi lebih dahulu.”
“Front-running?”
“Bisa mengarah ke sana. Atau setidaknya pelanggaran information barrier. Semuanya bergantung pada ukuran posisi, waktu transaksi, tujuan hedge, dan seberapa cepat posisi itu dibalik.”
Suci kembali duduk. “Ada risiko lain bagi kita.”
“Apa?”
“Kalau Ale menerima alokasi sangat besar, nama kita bisa muncul sebagai anchor investor.”
“Memangnya kenapa?”
“Nama Ale akan digunakan untuk meyakinkan investor lain bahwa transaksi itu telah melewati due diligence yang ketat. Padahal kita tidak mengendalikan proses bookbuilding ataupun aktivitas trading arranger.”
Lastri melanjutkan, “Kalau kemudian transaksi diperiksa regulator, orang akan bertanya apakah kita mengetahui sesuatu. Bahkan kalau kita tidak bersalah, kita tetap harus menjelaskan mengapa menerima alokasi yang jauh lebih besar daripada investor lain.”
B langsung memahami persoalannya.
Keuntungan sepuluh basis points tidak lagi terlihat menarik. Pada investasi US$500 juta, sepuluh basis points hanya setara sekitar US$500 ribu per tahun. Bahkan jika harga obligasi naik setelah pricing dan menghasilkan capital gain beberapa juta dolar, jumlah itu tetap tidak sebanding dengan risiko hukum dan reputasi. Modal dapat dicari kembali. Reputasi tidak pernah memiliki pasar penerbitan kedua.
“Recommendation?” tanya B sambil menatap mereka bergantian.
Suci menjawab pendek. “Decline.”
B tidak segera memberikan keputusan. Ia memandang diagram di papan tulis, kemudian melihat kembali kurva yield pada layar.
“Tolak dengan sopan,” katanya akhirnya. “Jangan menuduh apa pun. Katakan risk-return profile tidak sesuai dengan mandat portofolio kita.”
“Baik, Pak,” jawab Suci.
“Dan terus pantau transaksi itu.”
Lastri mengangkat wajah. “Untuk mencari kesempatan?”
“Bukan.”
B berdiri dan menutup rapat. “Untuk mengetahui mengapa mereka begitu ingin kita masuk.”
Telepon dari London
Pukul dua pagi waktu Jakarta, telepon terenkripsi di meja B bergetar. Nama Linda Wong muncul pada layar. Saat itu pukul delapan malam di London. B tahu Linda belum pulang. Perempuan itu selalu menelepon dari kantor ketika percakapan yang hendak dilakukannya tidak boleh terdengar oleh siapa pun—termasuk keluarganya sendiri.
B membiarkan telepon berdering beberapa saat sebelum menjawab.
“B, good news,” kata Linda tanpa salam. “I can give you six hundred million dollars.”
B tertawa kecil. “Kemarin lima ratus.”
“I pushed the syndicate.”
“Linda.”
“Yes?”
“Kalau obligasi ini memang bagus, mengapa kamu terus mengejar saya?”
Tidak ada jawaban. Hanya terdengar tarikan napas Linda di antara suara samar lalu lintas London. “We value Ale as a long-term investor.”
“Bullshit.”
Linda tertawa. Suara tawanya membawa B kembali pada masa hampir dua belas tahun lalu, ketika mereka sering bertemu di Hong Kong. Linda masih menjadi Direktur Capital Markets, sementara B sedang membangun jaringan pembiayaan Yuan di Asia. Hubungan mereka pernah begitu dekat. Makan malam yang seharusnya membahas bisnis sering berakhir menjelang pagi. Linda hafal kopi yang diminum B, buku yang dibacanya, bahkan cara lelaki itu mengetuk meja ketika menemukan sesuatu yang tidak masuk akal dalam term sheet.
Suatu malam, setelah sebuah transaksi ditutup, mereka berjalan menyusuri Victoria Harbour. Linda menggenggam lengannya ketika angin berembus dari laut. Ia tidak mengatakan apa-apa. B pun tidak menjauh. Namun keesokan paginya, B kembali berbicara tentang bond, escrow account, dan jadwal financial closing. Seakan-akan malam sebelumnya tidak pernah terjadi.
Linda akhirnya memahami bahwa dirinya boleh berdiri sangat dekat dengan B, tetapi tidak pernah lebih dekat daripada bisnis yang sedang dipikirkan lelaki itu. “You haven’t changed,” katanya dari London.
B menatap jendela kamar tidur . Jakarta telah tertidur. Pantulan wajahnya terlihat samar pada kaca. “Neither have you.”
“No,” kata Linda pelan. “I changed. You just never stayed long enough to notice.”
B terdiam. Kalimat itu tidak terdengar seperti ucapan seorang managing director kepada investor. Itu suara perempuan yang pernah menunggu B menoleh, lalu menyadari bahwa lelaki tersebut lebih mudah membaca pergerakan yield daripada membaca perasaan seseorang.
“Linda, this is business.”
“It was always business with you.”
Ada kelelahan dalam suaranya. Barangkali juga luka lama yang selama bertahun-tahun mereka sembunyikan di balik mandat, transaksi, dan makan malam resmi.
B menarik napas. “Wall Street juga tidak berubah.”
“At least Wall Street never pretended to have a heart.”
B berdiri dan berjalan mendekati jendela. “Pass.”
“What?”
“Ale tidak ikut primary issuance.”
“Yield-nya mungkin tetap 4,30%.”
“Pass.”
“I got you a larger allocation.”
“Itulah masalahnya.”
“B, you’re leaving money on the table.”
B tersenyum tipis. “Kadang uang memang harus dibiarkan di atas meja.”
“Why?”
“Karena saya tidak tahu siapa yang menaruhnya di sana.”
Linda kembali terdiam.
“So, that’s it?” kata kemudian
“That’s it.”
“Is that your investment decision—or another excuse to walk away?”
Pertanyaan itu membuat tangan B berhenti pada kaca jendela. Ia tahu Linda tidak lagi hanya berbicara tentang obligasi Aruna. Namun sebagaimana yang dilakukannya bertahun-tahun lalu, B memilih berlindung di balik angka.
“Good night, Linda.”
“Good night, B.”
Sambungan terputus.
B tetap berdiri di depan jendela. Di layar teleponnya masih terlihat nama Linda, lalu perlahan menghilang ketika layar kembali gelap.
Ia baru saja menyelamatkan Ale Capital dari risiko yang belum diketahui. Namun pada malam itu, untuk kedua kalinya, ia mungkin telah kehilangan Linda karena sesuatu yang sangat dipahaminya: bisnis.
Jangan Melawan Pasar
Pada hari pricing, B duduk bersama Shadow Team di kantor Ale Capital di Queen’s Road Central, Hong Kong. Dari jendela gedung, kawasan Central tampak seperti mesin besar yang tidak pernah benar-benar berhenti. Di bawah sana, manusia bergerak mengejar waktu. Di dalam ruangan, angka bergerak mendahului manusia. Empat layar terminal memenuhi dinding.
Ale Capital tidak memasukkan order pada primary issuance. Mereka tidak mempunyai posisi yang bergantung pada informasi dari syndicate. Sejak menolak penawaran itu, B juga tidak lagi berbicara dengan Linda. Mereka hanya mengamati pasar publik.
Pukul 13.40.
Yield indikatif berada pada 4,18%.
Pukul 13.50.
4,20%.
Pukul 13.55.
4,23%.
Suci menoleh kepada B. “Mulai bergerak.”
Pukul 13.58.
4,25%.
B tidak melakukan apa pun. Lastri memperhatikan Treasury futures yang terus melemah. “Kita beli futures?”
“Tidak.”
“Kalau tekanan itu hanya sementara, harganya akan pulih setelah pricing.”
“Saya tahu.”
“Lalu mengapa tidak masuk?”
B tetap menatap layar. “Karena kita belum tahu apakah yang kita miliki ini hasil analisis atau hanya kecurigaan.”
Lastri terdiam.
“Shadow Team memberi saya alasan untuk tidak masuk ke dalam lubang,” lanjut B. “Bukan izin untuk menggali lubang lain.”
Mia memperhatikan arus transaksi pada terminal. Volume meningkat beberapa menit menjelang penentuan harga. Namun kenaikan volume bukanlah bukti pelanggaran. Dealer memang biasa melakukan pre-hedging untuk mengurangi risiko perubahan suku bunga selama proses underwriting.
Dalam pasar keuangan, transaksi yang wajar dan transaksi yang bermasalah sering terlihat sama dari kejauhan. Perbedaannya baru tampak setelah seseorang memahami niat, ukuran posisi, sumber informasi, dan kapan posisi tersebut dibalik.
Pukul 14.00.
Pricing selesai.
Layar menampilkan hasil akhir:
Republic of Aruna—10-Year Sovereign Bond Final Yield: 4,25%
B bersandar. “Sekarang tunggu.”
Tidak seorang pun menyentuh terminal order. Empat belas menit berlalu. Treasury futures mulai pulih. Yield benchmark berbalik turun.
4,24%.
4,22%.
4,21%.
Mia memperbesar grafik. “Tekanannya hilang.”
B mengangguk.
Issuance telah diumumkan. Harga final sudah menjadi informasi publik. Order book telah ditutup dan alokasi selesai. Apa pun yang dahulu disampaikan Linda tidak lagi memberikan informational advantage kepada Ale Capital.
B membuka layar perdagangan pasar sekunder. Obligasi baru Aruna mulai berpindah tangan. Beberapa investor yang menerima alokasi besar segera menjual sebagian posisinya. Tekanan awal membuat harga obligasi itu diperdagangkan sedikit di bawah par, meskipun benchmark rate telah mulai pulih.
“Sekarang kita boleh bicara investasi,” kata B.
Suci segera mengerti. “Buy secondary?”
“Sedikit.”
“Berapa?”
“US$50 juta.”
Hanya seperdua belas dari alokasi yang ditawarkan Linda. Perintah dikirim tanpa tergesa-gesa. B tidak mengejar harga. Ia menunggu sampai likuiditas muncul dan bid-offer spread menyempit. Ketika relative value obligasi baru itu masih menarik dibandingkan sovereign curve Aruna, ia menambah US$50 juta. Beberapa saat kemudian, Ale membeli US$100 juta lagi. Tidak sekaligus. Tidak dengan market order besar. B membiarkan investor lain menemukan harga mereka sendiri.
Lastri melihat posisi yang mulai terbentuk pada layar. “Jadi akhirnya kita tetap membeli obligasi yang sama.”
“Tidak.” B menggeleng.
“Secara ISIN mungkin sama.” Ia menunjuk layar. “Namun secara risiko, ini bukan transaksi yang sama.”
Lastri menunggu penjelasannya.
“Di primary market, kita diminta menjadi anchor ketika arranger memiliki informasi lebih lengkap daripada kita. Nama Ale akan dipakai untuk menarik investor lain, sementara kita belum memahami mengapa alokasinya begitu besar.”
“Sekarang?”
“Sekarang transaksi sudah selesai. Harga terbentuk di pasar terbuka. Kita membeli dari secondary market berdasarkan data yang dapat dilihat semua orang.”
“Obligasinya sama.”
“Obligasinya sama,” jawab B. “Tetapi cara kita mendapatkan keuntungan berbeda.”
Uang yang Bersih
Dua hari kemudian, yield obligasi Aruna turun menjadi 4,16%. Harga obligasi naik. Posisi Ale Capital menghasilkan unrealized gain yang cukup besar.
Mia masuk membawa laporan perdagangan. “Kita take profit?”
“Sebagian.”
“Kenapa tidak semuanya?”
“Karena tesis investasi kita bukan skandal.”
B menutup laptop. “Tesis kita adalah mispricing.”
Itulah perbedaan yang selalu diajarkan B kepada para trader muda. Kalau keuntungan hanya dapat diperoleh karena mengetahui sesuatu yang seharusnya belum diketahui pasar, itu bukan edge yang ingin dimiliki Ale Capital. Namun jika seluruh informasi telah menjadi publik, transaksi telah selesai, harga terbentuk secara terbuka, lalu analisis menunjukkan pasar memberikan harga yang terlalu murah terhadap fundamental dan kurva pembanding, itu investasi.
B menjual sebagian posisi untuk merealisasikan keuntungan. Sisanya tetap disimpan sebagai duration exposure dan relative-value position terhadap sovereign curve Aruna.
“Berapa keuntungan kita?” tanya Lastri.
“Tidak penting.”
Lastri mengerutkan kening. “Biasanya keuntungan selalu penting.”
“Keuntungan terbesar kita terjadi sebelum membeli.”
“Maksudnya?”
B tersenyum. “Kita menolak US$600 juta masalah.”
Keuntungan perdagangan bisa terlihat pada laporan laba rugi. Risiko yang berhasil dihindari tidak pernah muncul di sana. Itulah sebabnya orang lebih mudah memuji trader yang menghasilkan uang daripada risk manager yang mencegah kerugian. Padahal perusahaan besar sering bertahan bukan karena selalu mengambil keputusan yang benar, melainkan karena mampu menolak satu transaksi yang dapat menghancurkan seluruh keputusan benar sebelumnya.
Investigasi
Dua bulan kemudian, Mia datang ke Safehouse Jakarta membawa sebuah tablet. “Pak.”
B sedang minum kopi di ruang tamu “Ada apa?”
“Otoritas pasar membuka investigasi terhadap penerbitan sovereign bond Aruna.”
B tidak tampak terkejut. “Masalah apa?”
“Trading futures menjelang pricing.”
Mia meletakkan tablet di atas meja. Berita itu menyebutkan bahwa otoritas sedang memeriksa aktivitas sejumlah dealer menjelang penetapan benchmark. Pemeriksaan dilakukan untuk menentukan apakah transaksi tersebut merupakan hedge yang wajar atau telah menimbulkan undue pricing pressure terhadap reference rate yang digunakan pemerintah. Belum ada kesimpulan. Belum ada vonis. Dan belum tentu terjadi manipulasi.
Suci membaca berita itu dari layar dari London “Polanya sama dengan yang kita lihat.”
“Pola bukan bukti,” kata B.
“Tetapi kecurigaan kita benar.”
“Kecurigaan tidak pernah membuat seseorang bersalah.”
B mengembalikan tablet kepada Mia. “Jangan membuat tuduhan. Tunggu regulator menyelesaikan pemeriksaan.”
Mia mengangguk. Ia kemudian membuka arsip internal Ale Capital. Di dalamnya tersimpan sebuah memo yang dibuat sebelum penerbitan obligasi.
ALE CAPITAL—INVESTMENT COMMITTEE
Decision: DECLINE PRIMARY ALLOCATION
Reasons: Unusual allocation incentive; Unclear benchmark volatility; Potential arranger conflict of interest; Reputational and regulatory risk disproportionate to expected return.
Di bagian bawah terdapat tanda tangan Suci, Lastri, Mia, serta persetujuan B. Tanggalnya menunjukkan bahwa memo tersebut dibuat dua hari sebelum issuance.
“Keep it,” kata B.
“Untuk regulator?”
“Kalau mereka meminta.”
“Kalau tidak?”
“Biarkan tetap di arsip.”
B menatap tanggal pada dokumen itu. Risk management bukan hanya kemampuan membuat keputusan. Ia juga disiplin untuk mencatat alasan sebelum mengetahui hasil. Kalau alasan baru dibuat setelah masalah terbuka, itu bukan risk management. Itu hanya cara yang rapi untuk mengaku pernah menjadi peramal.
Hal yang Tidak Dapat Dibeli Kembali
Seminggu kemudian, B datang ke kantor Yuan Holding di kawasan Raffles, Singapura. Yuni, CFO Yuan Holding, telah menunggunya di ruang rapat bersama Mia, Lastri, Suci, dan Monice. Mereka semua sudah duduk ketika B masuk. Di atas meja terdapat tablet berisi berita mengenai penyelidikan penerbitan obligasi Republik Aruna. Tidak ada satu pun dari mereka yang tampak ingin merayakan kecurigaan yang kemudian terbukti layak diperiksa.
Yuni membuka percakapan. “B, apakah ini berarti Shadow Team sudah tahu akan terjadi manipulasi?”
B tidak segera duduk. Ia memandang Mia, Lastri, Suci, dan Monice satu per satu. “Mereka tidak tahu.”
“Tetapi prediksi mereka benar.”
“Bukan begitu cara risk management bekerja.”
B mengambil selembar kertas kosong. Ia menggambar lingkaran pertama. “Investor amatir bertanya: berapa keuntungan yang bisa saya dapatkan?”
Ia menggambar lingkaran kedua. “Trader bertanya: berapa besar kemungkinan saya benar?”
Kemudian lingkaran ketiga. “Risk manager bertanya, kalau asumsi saya salah, apa yang dapat menghancurkan saya?”
Yuni memperhatikan ketiga lingkaran itu. “Lalu Shadow Team?”
“Mereka mengajukan pertanyaan yang berbeda.”
“Apa?”
B menulis satu kalimat di tengah kertas: WHY ARE THEY SO EAGER TO GIVE US THIS MONEY?
Yuni membacanya perlahan.
“Kalau seseorang yang jauh lebih memahami struktur transaksi menawarkan keuntungan yang terlihat terlalu mudah,” kata B, “jangan langsung menghitung return.”
“Lalu apa yang harus dihitung?”
“Cari tahu mengapa dia membutuhkan kita.”
B berdiri dan berjalan ke arah jendela. Dari lantai tinggi gedung itu, kawasan keuangan Singapura tampak tenang dan teratur. Namun B tahu, di balik setiap jendela kaca terdapat orang-orang yang sedang mengambil risiko dengan uang milik orang lain.
“Dan jangan mengambil keuntungan dari informasi yang tidak semestinya kita miliki,” lanjutnya.
“Kalau informasi itu sudah menjadi milik publik?” tanya Yuni.
“Ambil keuntungan setelah semua orang memperoleh informasi yang sama, tetapi pasar masih salah memberikan harga.”
Yuni tersenyum. “Itu yang disebut edge?”
“Bukan.”
“Lalu apa?”
“Disiplin.”
Yuni kembali melihat memo Ale Capital pada tabletnya. “Apakah Linda tahu kita membeli obligasi itu di secondary market?”
B tidak langsung menjawab. “Mungkin.”
“Dia menelepon?”
“Tidak.”
“Kamu menunggunya?”
B memandang ke luar jendela. “Saya menunggu banyak hal dalam hidup. Tetapi bukan itu.”
Yuni tahu B sedang berbohong. Lelaki itu mampu menahan posisi miliaran dolar melewati kepanikan pasar tanpa memperlihatkan kecemasan. Namun satu nama pada layar telepon dapat membuatnya terdiam lebih lama daripada penurunan harga mana pun.
“Linda pernah dekat denganmu, bukan?”
B tersenyum tipis. “Sudah lama.”
“Apa yang terjadi?”
“Saya terlalu sibuk membangun bisnis.”
“Dan sekarang?”
“Sekarang saya terlalu tua untuk memperbaiki semua hal yang dahulu saya abaikan.”
Yuni tidak melanjutkan pertanyaannya. Ada penyesalan yang sebaiknya tidak dibongkar, karena orang yang memikulnya telah mengetahui kesalahannya jauh sebelum orang lain bertanya. Pandangannya kemudian beralih kepada Mia, Lastri, Suci, dan Monice. Sejak tadi keempat perempuan itu hanya diam. Yuni tersenyum kepada mereka seperti seorang ibu yang sedang memandangi anak-anaknya setelah perjalanan panjang.
“B,” katanya, “lebih dari sepuluh tahun lalu kamu membawa mereka dari jalanan. Setelah itu, kamu meminta saya menjadi ibu asuh mereka. Mereka datang sebagai anak-anak kampung yang tidak mengenal pasar keuangan. Sekarang mereka telah menjadi trader dan analis kelas dunia.”
B memandang mereka. Di antara keempatnya, hanya Monice yang masih memiliki ibu, meskipun ayahnya telah lama meninggal. Mia dan Suci menjadi yatim piatu sebelum beranjak remaja. Lastri bahkan tumbuh sebatang kara, tanpa rumah yang benar-benar dapat disebut tempat pulang. Namun mereka tidak pernah meminta masa lalu dikasihani. Mereka belajar, bekerja, dan membangun harga dirinya sendiri. B hanya membuka pintu. Yuni memberi mereka rumah. Selebihnya, mereka berjalan dengan kaki mereka sendiri.
“Apakah kamu akan menjadikan mereka trader hedge fund?” tanya Yuni.
B terdiam sejenak, lalu tersenyum kepada mereka. “Saya tidak pernah menentukan ke mana mereka harus berkarier. Mereka sendiri yang memilih bergabung dengan Shadow Team.”
“Mengapa Shadow Team?” tanya Yuni.
Kali ini Mia yang menjawab. “Karena kami tidak hanya ingin belajar menghasilkan uang.”
Yuni menatapnya. “Lalu?”
“Kami ingin belajar kapan harus menolaknya.”
Ruangan menjadi hening.
B tersenyum bangga. Ia tidak pernah mengajarkan mereka untuk menjadi pemburu keuntungan. Ia mendidik mereka agar memahami bahwa uang hanyalah alat. Di tangan orang yang tidak memiliki batas, uang dapat mengubah kecerdasan menjadi keserakahan. Namun di tangan orang yang berdisiplin, uang dapat menjadi kepercayaan.
” Kamu hanya menikmati hasil prestasi mereka dan keluar uang untuk pendidikan mereka.” Kata Yuni menatap B dengan tersenyum. ” Tapi kamu tidak pernah tahu bagaimana saat mereka masih kuliah di Harvard, ikut pelatihan di Swiss. Lastri pernah menangis telp saya. Karena takut gagal dalam training. Saya terpaksa terbang ke Swiss menyemangatinya. Suci pernah lari dari apartement saat kuliah di Harvard. Saya terpaksa gunakan detektive swasta untuk menemukannya. Dan saat ketemu, saya dekap dia dengan sepenuh jiwa. Saya katakan, B tidak akan kecewa kamu gagal. B hanya ingin kamu jadi orang baik. Tapi kalau dia tahu kamu pergi begitu saja, yang pasti dia marahi adalah saya. Dianggapnya saya gagal menjadi ibu bagi kalian. ”
” Dan sampai sekarang kalian masih manja dengan Ibu Yuni. Bahkan kalau lagi liburan kalian pasti datang ke Hong Kong dan maunya tidur bareng ibu ya. ” Kata B.
Mereka semua tersenyum.
” Mengapa Ibu Yuni takut sekali dengan bapak ? tanya Suci. ” Padahal selama ini kami tidak pernah liat bapak marah.” sambung Lastri.
B senyum aja seraya menatap Yuni. ” Bukan takut. Itu lebih karena rasa tanggung jawab menerima amanah dari B. Dan saya tahu, kalian itu misinya di hadapan Tuhan. Mungkin dia tidak bisa membantu semua anak terlantar di dunia ini, tetapi empat orang yang terangkat, jumlah anak terlantarpun jadi berkurang” Kata Yuni.
“Kalau suatu hari kalian mengelola hedge fund,” Lanjut Yuni, “jangan merasa hebat hanya karena berhasil mengalahkan pasar dan kaya karena itu.”
Lastri menatapnya. “Kenapa?”
“Karena tidak ada seorang pun yang terus-menerus mengalahkan pasar. Yang dapat kalian lakukan hanyalah menjaga diri agar tidak dikalahkan oleh kesombongan sendiri.” Kata B menjawab.
Suci mengangguk. Monice menutup tablet di depannya. Yuni kembali memandang kertas berisi empat pertanyaan itu. Tiga lingkaran pertama berbicara tentang keuntungan, probabilitas, dan kehancuran. Namun pertanyaan di tengahnya berbicara tentang manusia—tentang kepentingan yang tersembunyi di balik kemurahan hati.
Di pasar obligasi, beberapa basis points memang dapat menghasilkan jutaan dolar. Namun kemampuan mengatakan tidak kepada beberapa basis points yang salah kadang menyelamatkan sesuatu yang jauh lebih mahal daripada uang: nama baik. Pasar mungkin dapat mengembalikan uang yang hilang. Namun pasar tidak selalu mengembalikan kepercayaan yang telah rusak, masa muda yang telah berlalu, atau seseorang yang pernah pergi karena terlalu lama menunggu.
B kembali memandang Mia, Lastri, Suci, dan Monice. Mungkin ia tidak dapat memperbaiki semua orang yang pernah diabaikannya. Linda adalah bagian masa lalu yang tidak pernah benar-benar selesai. Namun di hadapannya kini berdiri empat perempuan yang dahulu datang tanpa masa depan, lalu tumbuh menjadi orang-orang yang mampu menjaga masa depan banyak orang. Barangkali itulah satu-satunya keuntungan yang tidak perlu dihitung dengan basis points. Dan satu-satunya investasi yang tidak pernah ingin dijual B.
Hikmah
Kisah penerbitan obligasi Republik Aruna menunjukkan bahwa masalah dalam pasar keuangan tidak selalu bermula dari fundamental yang buruk. Fiskal negara itu masih terkendali, cadangan devisanya cukup, dan profil jatuh tempo utangnya tidak mengkhawatirkan. Kejanggalan justru muncul dari proses transaksi: premium yang terlalu menarik, alokasi yang terlalu besar, dan arranger yang terlalu bersemangat meminjam reputasi Ale Capital sebagai anchor investor.
Shadow Team tidak mengetahui bahwa manipulasi benar-benar terjadi. Mereka hanya menemukan pola risiko dan konflik kepentingan yang tidak sebanding dengan tambahan keuntungan beberapa basis points. Karena itu, keputusan menolak primary allocation bukanlah ramalan, melainkan hasil tata kelola risiko yang baik. Mereka tidak menuduh tanpa bukti, tidak berdagang menggunakan informasi yang belum menjadi milik publik, dan baru membeli obligasi tersebut di pasar sekunder setelah pricing selesai serta harga terbentuk secara terbuka.
Di sinilah arti penting good governance.
Bagi pemerintah sebagai penerbit, obligasi negara bukan sekadar instrumen untuk memperoleh dana. Setiap obligasi membawa nama negara, kredibilitas kebijakan fiskal, dan kepercayaan pembayar pajak. Pemerintah harus memastikan pemilihan arranger berlangsung transparan, proses pricing dapat diaudit, penggunaan dana dijelaskan dengan jujur, serta tidak ada pihak yang menekan benchmark demi menciptakan biaya penerbitan yang tampak lebih murah. Beberapa basis points yang diperoleh melalui proses meragukan dapat berubah menjadi biaya jauh lebih besar ketika pasar kehilangan kepercayaan.
Bagi arranger sebagai agent, mandat pemerintah merupakan amanah, bukan kesempatan untuk memindahkan risiko neracanya sendiri. Arranger menguasai informasi mengenai ukuran penerbitan, order book, permintaan investor, dan waktu pricing. Karena itu, ia wajib menjaga kerahasiaan, memberikan informasi secara setara, mengelola order book dengan jujur, dan menempatkan kepentingan klien di atas kepentingan perdagangan internal.
Bagi dealer sebagai principal, hedging memang diperlukan untuk mengendalikan risiko underwriting dan perubahan suku bunga. Namun hedge harus mempunyai dasar ekonomi, ukuran yang proporsional, dokumentasi yang jelas, dan tidak digunakan untuk memberi tekanan yang tidak semestinya terhadap harga acuan. Ketika fungsi agent dan principal berada dalam satu institusi, harus ada pemisahan informasi, pengawasan compliance, serta audit terhadap aktivitas trading sebelum dan sesudah pricing.
Bagi investor, reputasi juga merupakan modal. Ale Capital menolak menjadi anchor bukan karena mengetahui adanya kejahatan, melainkan karena keuntungan yang ditawarkan tidak sebanding dengan risiko hukum dan nama baik. Mereka memahami bahwa keuntungan yang lahir dari informasi istimewa berbeda dengan keuntungan yang diperoleh melalui analisis atas informasi publik. Yang pertama dapat menjadi beban hukum; yang kedua merupakan hasil kecerdasan dan disiplin.
Hikmah terpenting dari seluruh kisah ini adalah bahwa good governance bukan hanya seperangkat aturan untuk memenuhi kewajiban regulator. Ia adalah mekanisme untuk menjaga agar kepentingan, informasi, dan kekuasaan tidak disalahgunakan oleh pihak yang lebih kuat. Pemerintah membutuhkan dana, arranger mengejar fee, dealer mencari keuntungan, dan investor menginginkan return. Semua kepentingan itu sah. Namun tanpa transparansi, pemisahan fungsi, dokumentasi, dan pengawasan, kepentingan yang sah dapat berubah menjadi konflik yang merusak pasar.
Pasar keuangan hidup dari kepercayaan. Pemerintah dapat menerbitkan obligasi karena investor percaya pada negara. Arranger mendapat mandat karena pemerintah percaya pada profesionalismenya. Dealer diberi akses karena pasar percaya bahwa informasi tidak akan disalahgunakan. Ketika satu pihak mengkhianati kepercayaan itu, kerugiannya tidak berhenti pada satu transaksi. Yield naik, biaya utang membesar, reputasi rusak, dan rakyat akhirnya menanggung akibatnya melalui pajak serta berkurangnya ruang fiskal.
Karena itu, pertanyaan terpenting dalam investasi bukan selalu, “Berapa keuntungan yang akan kita peroleh?” Kadang pertanyaan yang lebih penting adalah, “Mengapa mereka begitu ingin memberikan keuntungan ini kepada kita?” Kemampuan menemukan jawabannya adalah kecerdasan. Kemampuan menunggu bukti adalah integritas. Dan kemampuan mengatakan tidak ketika tata kelola diragukan adalah disiplin yang menjaga keberlangsungan sebuah institusi.

Tinggalkan komentar