Tahun 84.
“ Sa, aku mau nonton di Bioskop Eldorado. Tadinya mau pergi teman sekantor tetapi dia batal “ kata saya kepada Risa. Kalau dia nolak, saya tidak perlu kecewa. Dan Risa pun kalau nolak dia tidak perlu merasa bersalah. Kan hanya option saja. Begitu cara saya menggoda amoy cantik, Saya tahu diri. Saya hanya salesman. Kenal juga baru tiga bulan. Dan kenalnya juga di jalanan.
“ Ale, aku engga pernah nonton, apalagi ke bioskop el dorado. Mahal ya ticketnya? Kata Risa. Saya senyum aja. Saat itu Risa dagang kaki lima. Jualan kaset lagu. “ Aku mau, Ale. “ Katanya tersenyum dengan wajah merona.
“ Nanti jam 6 sore saya jemput ya di tempat kos kamu “ kata saya. Saat itu usia saya baru 20 tahun. Duh senangnya. Dari kantor saya cepat pulang ke tempat kos. Saya mandi dan berpakaian rapi. Jam 6 saya sudah sampai di tempat kos Risa di Kawasan Mangga Besar. Namun saat keluar dari gang. Hujan deras. Kami terobos aja hujan itu sampai dapat bajay.
Jalanan macet. Sampai di Monas tempat bioskop. Loket udah tutup. Kami hanya bengong depan loket. Hujan masih deras. Kami berteduh di depan bioskop. Mau naik bajay engga ada di depan bioskop. Setelah hujan rintik rinik. Kami jalan kaki ke gambir agar dapat bajay. Namun saat mau belok ke stasiun gambir. Ada kendaraan sedan berhenti tepat depan kami.
“ Ngapain lue hujan hujan” teriak pria keluar dari kendaraan. Risa terkejut. “ Dia sepupu aku, ale ” Kata risa melirik saya.
“ Mari ikut gua. “ kata pria itu tarik tangan risa. Tapi risa menolak seraya melihat saya. “Sa, ikut aja. “ kata saya. Tapi risa tetap bersikeras menolak.
“ Dasar bego lue bergaul dengan anak jalanan.” Kata sepupunya melirik ke saya. Saya diam saja, Akhirnya sepupu pergi.
“ Dia kaya, kaya aja. Engga usah urus hidup gua.” Kata risa menggerutu.
Kami naik bajay. Saya antar Risa ke tempat kos nya. Hari udah jam 8 malam. Saya pulang menerobos dinginnya kota. Saya tahu diri. Ketika Risa pergi meninggalkan saya dan Florence memilih melanjutkan kuliahnya ke Singapore. Saya gagal mempertahankan wanita karena kemiskinan saya. Dan akhirnya kedua orang tua saya memilihkan jodoh untuk saya. Jodoh saya adalah ponakan papa saya sendiri.
Kini..
Karena jadwal meeting nya berakhir di Singapore hari jumat. Dia manfaatkan waktu weenend ketemu saya di Jakarta. Dia wakil Chairman Holding di Hong Kong. Kami bersahabat sejak tahun 80an. Sore saya temui dia di Hotel tempatnya menginap di Kawasan Thamrin Jakarta. Dari hotel saya ajak dia ke safehouse tidak jauh dari tempat hotelnya.
“Dunia sedang tidak baik-baik saja,” kata saya. “Terutama bagi negara-negara emerging market. Saya ingin mendengar perspektifmu. Apa sebenarnya yang sedang terjadi?”
“Ale tentu tahu,” jawab Risa sambil tersenyum. “Hampir separuh aset keuangan global sekarang berada dalam sektor keuangan nonbank—dikelola oleh manajer investasi, hedge fund, dana pensiun, perusahaan asuransi, private credit, dan berbagai lembaga investasi lainnya. Artinya, pergerakan modal tidak sepenuhnya dapat dikendalikan oleh negara atau bank sentral.”
Risa berhenti sejenak sebelum melanjutkan.
“Modal itu pragmatis. Ia tidak mempunyai tanah air dan tidak mengenal loyalitas. Ketika muncul konflik regional, gangguan pasokan energi, atau ancaman inflasi, motifnya hanya dua: mencari keuntungan dan melindungi nilai investasi. Itulah yang membuat pasar menjadi sangat volatil.”
“Lalu, apa hubungannya dengan Amerika?” tanya saya.
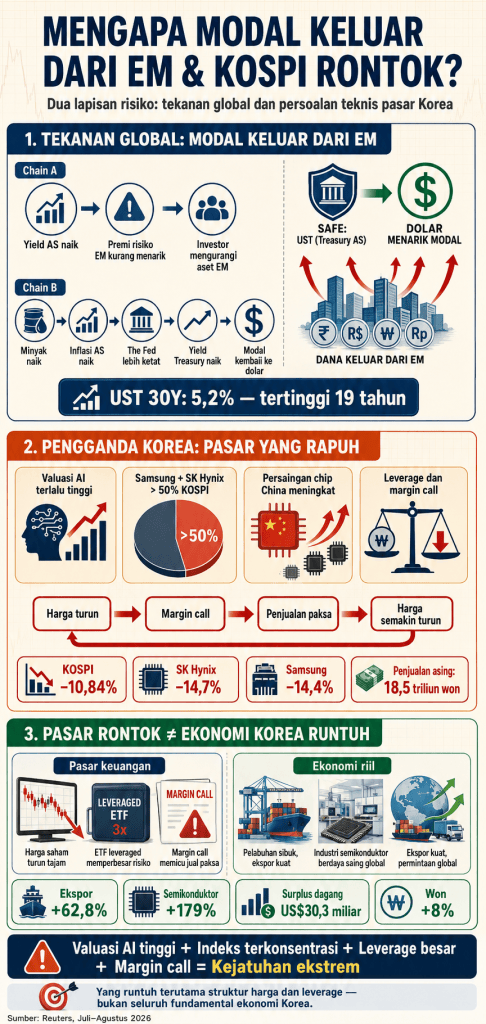
“Amerika sedang mempertahankan kredibilitas dolar dan kebijakan moneternya,” jawab Risa. “Kenaikan harga energi kembali menimbulkan kekhawatiran terhadap inflasi. Pasar kemudian memperkirakan The Fed akan mempertahankan suku bunga tinggi, bahkan mungkin menaikkannya. Akibatnya, obligasi pemerintah Amerika dijual dan yield US Treasury naik. Yield obligasi tenor tiga puluh tahun bahkan sempat menembus level tertinggi dalam sembilan belas tahun.”
“Jadi, modal kembali ke dolar?”
“Ya. Ketika US Treasury menawarkan imbal hasil tinggi dengan risiko yang dianggap rendah, fund manager mulai menghitung ulang portofolionya. Mereka menjual saham, obligasi, dan mata uang negara berkembang, kemudian memindahkan dananya ke aset dolar. Bukan selalu karena fundamental emerging market memburuk, tetapi karena tambahan imbal hasilnya tidak lagi cukup untuk menutup risiko kurs, biaya hedging, ketidakpastian politik, dan volatilitas pasar.”
Saya mengangguk perlahan. “Artinya, negara berkembang membayar harga atas kebijakan moneter Amerika.”
“Kurang lebih begitu,” kata Risa. “Amerika menaikkan biaya uang untuk menjaga inflasi dan kepercayaan terhadap dolar. Namun, karena dolar menjadi pusat sistem keuangan dunia, biayanya tidak berhenti di Amerika. Sebagian bebannya diekspor ke negara lain melalui kenaikan yield, penguatan dolar, arus modal keluar, dan pelemahan mata uang emerging market.”
“Jadi, ketika Amerika melindungi nilai uangnya, negara berkembang justru harus mengorbankan pertumbuhan untuk mempertahankan nilai mata uang mereka.”
Risa menatap saya. Senyumnya menghilang. “Itulah ketidakadilan yang tersembunyi dalam sistem mata uang global, Ale. Penerbit mata uang memperoleh perlindungan. Para pemakainya ikut membayar risikonya.”
Saya terdiam cukup lama. Data berputar putar di kepala saya, rontoknya index KOSPI dan melambatnya ekonomi China, dan naiknya harga Minyak.
“Bagaimana dengan prospek investasi AI?” tanya saya. “Kalau masa depannya begitu menjanjikan, mengapa saham-saham teknologi justru jatuh?”
“Teknologinya belum tentu bermasalah,” jawab Risa. “Yang mulai dipersoalkan pasar adalah harganya. Valuasi saham AI telah tumbuh terlalu cepat, seolah-olah seluruh investasi itu pasti menghasilkan laba besar. Padahal, pembangunan pusat data, pembelian chip, dan penyediaan energi membutuhkan modal yang sangat besar.”
“Bukankah perusahaan teknologi memiliki kas yang kuat?”
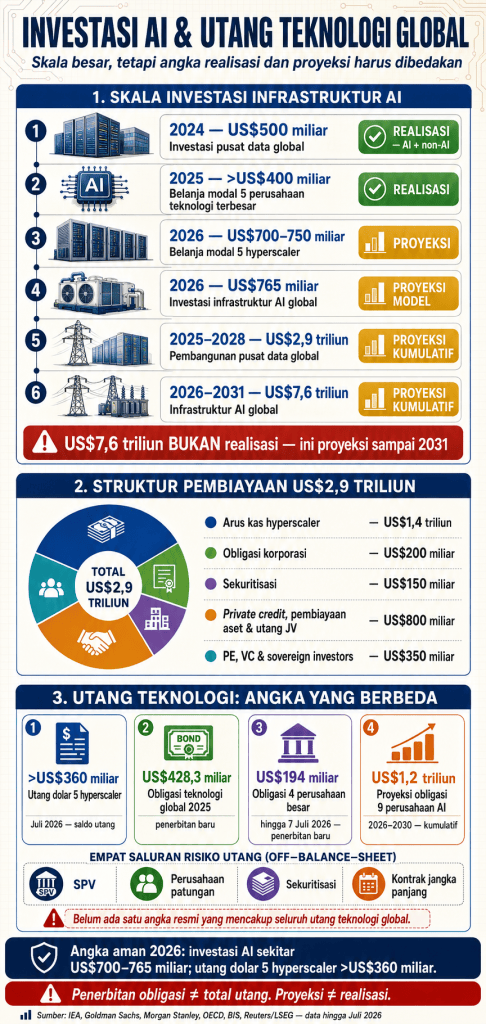
“Memang. Sebagian besar investasi masih ditopang arus kas perusahaan. Namun, karena belanja modal terus membesar, mereka mulai menerbitkan lebih banyak obligasi dan menggunakan pembiayaan melalui SPV, private credit, serta kontrak sewa jangka panjang. Artinya, sebagian risiko investasi AI mulai berpindah dari pasar saham ke pasar utang.”
“Lalu, apa yang membuat investor mulai menjual?”
“Uang semakin mahal, Ale. Yield US Treasury meningkat, sementara utang perusahaan teknologi terus bertambah. Pada saat yang sama, persaingan teknologi antara Amerika Serikat, China, Eropa, dan Korea semakin keras. China mulai memperkuat produksi chip memori dan mengembangkan mesin litografi sendiri. Pasar akhirnya bertanya, apakah pendapatan AI akan tumbuh cukup cepat untuk membayar seluruh investasi dan utang itu?”
“Kalau jawabannya belum pasti?”
“Investor mengambil keuntungan selagi harga masih tinggi. Mereka mengurangi saham teknologi yang valuasinya mahal, lalu memindahkan sebagian dananya ke US Treasury yang menawarkan yield tinggi dengan risiko lebih rendah.”
Risa berhenti sejenak, lalu menatap saya. “Kejatuhan KOSPI baru-baru ini memperlihatkan proses tersebut. Samsung Electronics dan SK Hynix menguasai lebih dari separuh bobot indeks. Ketika kekhawatiran terhadap keberlanjutan investasi AI muncul, kedua saham itu jatuh dan menyeret seluruh pasar. Leverage investor ritel, margin call, serta penjualan paksa kemudian memperbesar koreksi menjadi keruntuhan.”
“Jadi, bukan teknologi AI yang runtuh?”
“Bukan,” jawab Risa. “Yang sedang dikoreksi adalah ekspektasi, valuasi, dan struktur pembiayaannya. Teknologinya mungkin tetap menjadi masa depan, tetapi pasar mulai menyadari bahwa masa depan pun mempunyai harga. Dan selama ini, harga itu mungkin sudah dibayar terlalu mahal.”
“Tetapi memang” Kata saya mengangguk dengan miris. ” skala utang yang mengalir ke pembangunan infrastruktur AI sudah sangat besar,” kata saya. “Jika pendapatan yang dihasilkan tidak mampu menutup biaya investasi dan kewajiban bunganya, perusahaan akan mengurangi belanja modal. Dampaknya dapat menjalar kepada pemasok chip, kontraktor pusat data, perusahaan energi, dan akhirnya pertumbuhan ekonomi.”
Saya berhenti sejenak.
“Pada saat yang sama, permintaan domestik China sedang melemah. Konsumsi dan investasi melambat, sementara kapasitas produksinya tetap besar. Untuk mempertahankan kegiatan industri, China semakin bergantung pada pasar ekspor. Masalahnya, apabila pertumbuhan ekonomi berbagai negara ikut melambat, daya beli global akan turun. Dunia kemudian menghadapi ketidakseimbangan, kapasitas produksi terus bertambah, tetapi permintaan tidak tumbuh sebanding.”
“Artinya akan terjadi kelebihan kapasitas global?” tanya Risa.
“Itulah risikonya. Persaingan harga akan semakin keras, industri di banyak negara tertekan, dan investasi baru tertahan. Namun, pada saat permintaan melemah, gangguan pasokan energi justru dapat mempertahankan inflasi pada tingkat tinggi. Jika pertumbuhan melambat sementara harga energi dan biaya hidup tetap meningkat, dunia dapat bergerak menuju stagflasi.” Kata saya.
Saya menatap Risa. “Bukan karena satu masalah berdiri sendiri, tetapi karena beberapa tekanan datang bersamaan, utang AI yang membesar, permintaan China yang melemah, kelebihan kapasitas produksi, suku bunga tinggi, dan inflasi energi. Ketika seluruh risiko itu bertemu, ketidakpastian bukan lagi sekadar sentimen pasar. Ia mulai memasuki ekonomi riil.” Lanjut saya.
“Dengan situasi tersebut, bagaimana pengaruhnya terhadap ekonomi Indonesia ke depan—terhadap kurs, arus modal, dan ekspor?” tanya saya.
“Tekanannya akan datang melalui dua jalur sekaligus,” jawab Risa. “Pertama, dari sistem keuangan global. Kedua, dari perdagangan dan ekonomi riil.”
“Jelaskan dari kurs terlebih dahulu.”
“Ketika yield US Treasury meningkat, investor meminta imbal hasil lebih tinggi untuk tetap berada di negara berkembang. Jika yield SBN tidak ikut naik, selisih imbal hasil dengan obligasi Amerika menyempit. Dana asing kemudian keluar atau setidaknya menahan diri untuk masuk. Mereka menjual saham dan SBN, menukarkan rupiah menjadi dolar, lalu memindahkan dananya ke aset Amerika.”
“Artinya rupiah akan tertekan?”
“Ya. Apalagi Indonesia masih menjadi importir netto minyak dan produk BBM. Ketika harga minyak naik, Pertamina dan perusahaan importir membutuhkan lebih banyak dolar. Jadi, tekanan terhadap rupiah datang dari dua arah: permintaan dolar untuk membayar impor energi meningkat, sementara pasokan dolar dari investasi portofolio berkurang.”
Risa menulis di white board yang ada di ruang meeting.
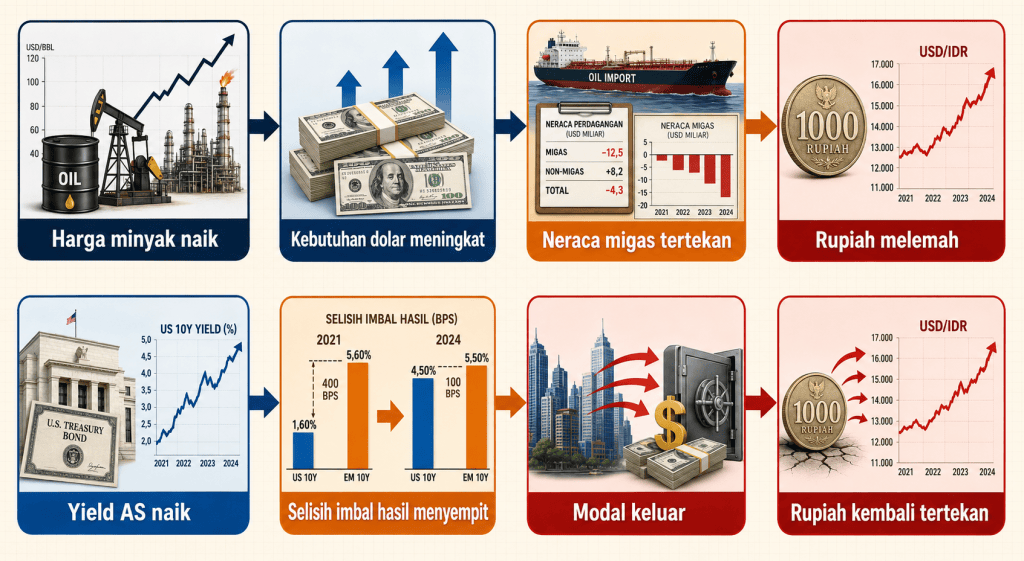
“Lalu, apa yang dapat dilakukan Bank Indonesia?”
“BI dapat melakukan intervensi di pasar valuta asing, menggunakan instrumen spot dan NDF, membeli SBN, atau mengatur likuiditas rupiah. Jika tekanan terus meningkat, BI dapat mempertahankan atau menaikkan suku bunga. Namun, semua pilihan itu mempunyai biaya.”
“Kalau suku bunga dinaikkan, modal bisa kembali masuk.”
“Benar, tetapi biaya kredit domestik juga meningkat. Dunia usaha menahan ekspansi, konsumsi melemah, dan pemerintah harus membayar bunga SBN lebih mahal. Jadi, BI menghadapi dilema: menjaga rupiah tanpa terlalu menekan pertumbuhan.”
“Bagaimana dengan arus modal?”
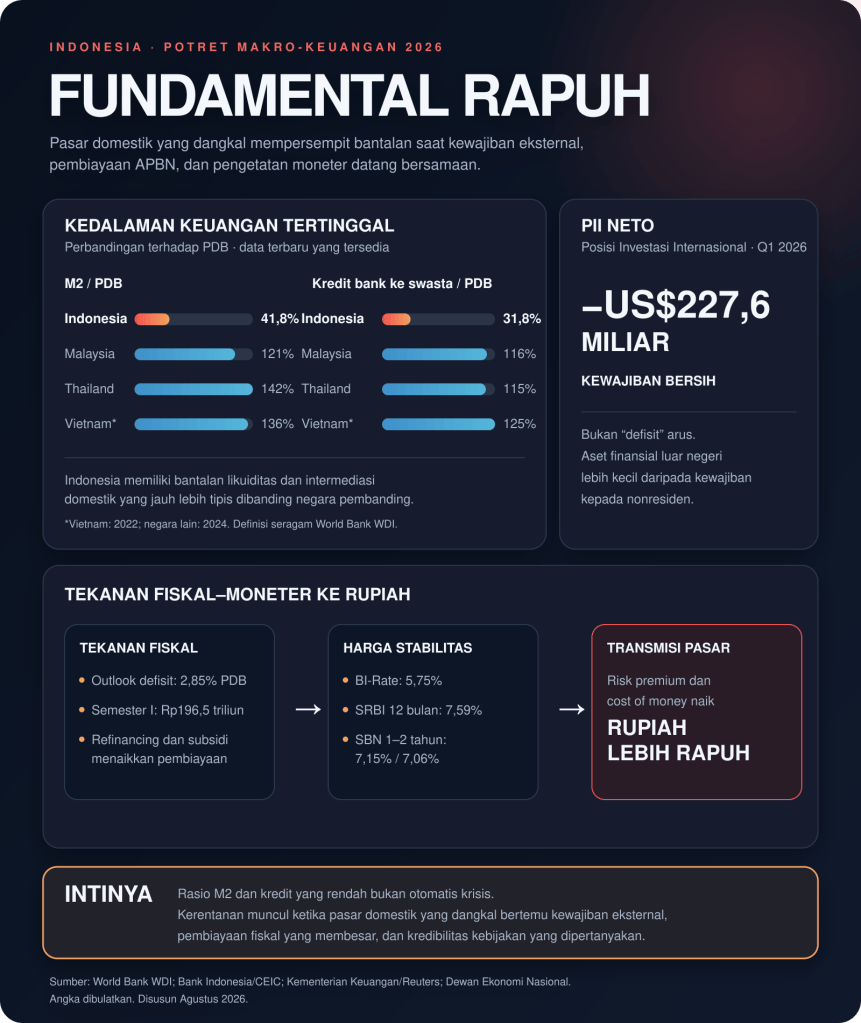
“Arus portofolio akan semakin selektif dan mudah berbalik arah. Investor tidak lagi hanya melihat pertumbuhan ekonomi. Mereka akan memperhatikan defisit fiskal, beban bunga, kebutuhan pembiayaan APBN, cadangan devisa, neraca transaksi berjalan, dan kredibilitas kebijakan. Dalam keadaan global yang tidak pasti, sedikit keraguan terhadap fiskal dapat langsung diterjemahkan menjadi premi risiko yang lebih tinggi.”
“Berarti fundamental fiskal menentukan ruang gerak moneter?”
“Tepat. BI dapat meredam gejolak pasar, tetapi tidak dapat terus-menerus menggantikan fundamental yang lemah. Jika kebutuhan pembiayaan pemerintah terlalu besar, sementara penerimaan negara tidak tumbuh cukup kuat, pasar akan meminta yield SBN lebih tinggi. Rupiah akhirnya tetap tertekan meskipun BI melakukan intervensi.”
“Bagaimana dengan ekspor Indonesia?”
“Itu lebih kompleks,” jawab Risa. “Kenaikan harga energi dapat meningkatkan nilai ekspor batubara dan sejumlah komoditas. Namun, keuntungan tersebut dapat diimbangi oleh kenaikan impor minyak dan BBM. Sementara itu, perlambatan permintaan domestik China berpotensi mengurangi permintaan terhadap nikel, batubara, minyak sawit, dan berbagai bahan baku Indonesia.”
“Tetapi produksi China tetap kuat.”
“Justru itu persoalannya. Karena konsumsi domestiknya melemah, China semakin bergantung pada ekspor. Surplus produksinya akan dilempar ke pasar dunia dengan harga kompetitif. Indonesia tidak hanya menghadapi penurunan permintaan komoditas, tetapi juga kemungkinan masuknya barang manufaktur China dalam jumlah lebih besar.”
“Jadi, tekanannya terjadi pada dua sisi?”
“Ya. Harga atau volume ekspor bahan mentah kita dapat menurun, sementara industri domestik harus bersaing dengan barang impor yang lebih murah. Jika tidak diantisipasi, Indonesia dapat mengalami tekanan terhadap neraca perdagangan sekaligus percepatan deindustrialisasi.”
“Apakah hilirisasi dapat menjadi perlindungan?”
“Hanya jika hilirisasi menghasilkan penguasaan teknologi dan pasar,” jawab Risa. “Kalau kita sekadar mengubah bijih menjadi produk setengah jadi dengan mesin, modal, dan pembeli yang semuanya berasal dari luar negeri, kita masih bergantung pada siklus global. Hilirisasi harus berlanjut menuju bahan maju, komponen, desain produk, mesin produksi, riset, dan merek. Tanpa itu, nilai tambah terbesar tetap berada di luar Indonesia.”
Saya terdiam beberapa saat.
“Jadi, apa kesimpulannya?”
Risa menatap saya sebelum menjawab.
“Dalam jangka pendek, Indonesia menghadapi risiko rupiah melemah, arus modal portofolio keluar, yield SBN meningkat, serta ekspor komoditas yang tertekan oleh perlambatan China. Dalam jangka menengah, tantangan terbesarnya adalah mempertahankan industri domestik dari kelebihan kapasitas global.”
Ia kemudian menutup catatannya. “Namun, krisis global tidak selalu berakhir sebagai bencana bagi semua negara. Modal akan mencari tempat yang mempunyai fiskal kredibel, hukum yang dapat dipercaya, energi yang tersedia, industri yang produktif, dan kebijakan yang konsisten. Masalahnya bukan apakah modal bergerak. Modal memang selalu bergerak. Pertanyaannya, apakah Indonesia cukup dipercaya untuk membuatnya bertahan.” Kata Risa dan membuat saya tersentak.
Saya menatap Risa, lalu tersenyum.
“Masih ingat tahun 1984, Sa?” tanya saya. “Waktu itu saya mengajakmu menonton film di bioskop paling mahal di Jakarta. Dalam perjalanan, kita bertemu sepupumu yang mengendarai sedan. Dia memaksamu ikut dengannya, tetapi kamu menolak. Kamu justru memilih berjalan kaki bersama saya di tengah hujan. Mengapa?”
Risa tidak segera menjawab. Ia menunduk cukup lama, seolah sedang mencari kembali seorang gadis berusia delapan belas tahun yang tertinggal jauh di masa lalu. Ketika mengangkat wajahnya, matanya telah basah.
“Ale,” katanya pelan, “saat itu usia saya baru delapan belas tahun. Saya berasal dari keluarga miskin. Hidup merantau dan membantu keluarga dengan berdagang kaki lima. Lalu datang seorang lelaki sederhana yang memperlakukan saya dengan hormat. Dia ingin membuat saya bahagia, padahal hidupnya sendiri sangat terbatas.”
Risa berhenti. Air matanya mulai mengalir.
“Saya memang masih remaja, tetapi saya sudah memahami perbedaan antara kemewahan dan ketulusan. Sedan sepupu saya dapat melindungi tubuh saya dari hujan. Namun, berjalan bersamamu membuat saya merasa tidak sendirian menghadapi kehidupan.”
Ia mengusap air matanya, tetapi tangisnya justru semakin sulit disembunyikan. “Yang paling saya sesali adalah pergi meninggalkan Ale justru ketika Ale sangat membutuhkan saya. Namun, waktu itu cara berpikir saya masih sangat sederhana. Saya merasa hidup Ale akan menjadi lebih ringan tanpa saya. Kita sama-sama miskin dan sedang berjuang. Dalam pikiran saya yang masih muda, dua orang miskin hanya akan saling menambah beban.”
“Karena itu kamu memilih pergi?”
Risa mengangguk perlahan.
“Bukan karena saya berhenti mencintai Ale. Saya pergi karena merasa tidak mempunyai apa-apa yang dapat saya berikan. Saya takut kehadiran saya justru memperberat perjuangan Ale. Maka, saya memilih menyimpan Ale dalam doa dan mencintai Ale dari kejauhan.”
Ia menarik napas panjang, lalu menatap saya. “Saya menyerahkan semuanya kepada waktu. Biarlah waktu yang kelak membuktikan bahwa cinta saya tidak pernah benar-benar padam. Dan ternyata kita mampu melewati kehidupan yang tidak ramah ini. Kita menempuh jalan masing-masing, jatuh dan bangkit dengan cara kita sendiri.”
Risa menggenggam tangan saya. “Sekarang usia kita telah menua. Saya bersyukur masih diberi kesempatan menjaga Ale, meskipun hanya dari jauh. Mungkin saya tidak selalu hadir di sisi Ale, tetapi tidak pernah ada satu hari pun ketika Ale benar-benar pergi dari hati saya.”
Saya tidak mengatakan apa-apa. Saya hanya merangkulnya. Di luar jendela, hujan turun perlahan, seperti hendak mengembalikan kami kepada malam empat puluh dua tahun silam—ketika dua anak muda yang tidak memiliki apa-apa berjalan berdampingan dan merasa telah memiliki seluruh dunia.
“Kita sudah menua, Sa,” bisik saya. “Banyak orang datang dan pergi. Namun, persahabatan kita tetap bertahan sampai hari ini.”
Risa tersenyum di antara air matanya. Dia memandang ruangan safe house. ” Holding kita punya saham di industri microprosesor, gateway internet global, tetapi Ale, engga punya akun IG, X dan WA. ” Kata Risa. ” Saya tidak bisa membayangkan betapa sepinya hidup Ale..”
” Sejak saya resmi jadi mentor Holding, saya dilarang menggunakan akun sosial media untuk berkomunikasi. Terpaksa hanya menggunakan SafeNet yang komunitasnya terbatas. ” Kata saya. ” Dan itu aturan yang kamu buat sebagai Wakil Chaiman Holding” sambung saya tertawa kecil dan Risa kembali tersenyum.
“Barangkali itulah perbedaan kita dengan ekonomi negeri ini. Dahulu kita memilih berjalan kaki karena tahu ke mana hendak pergi. Sekarang negara lebih bangga menaiki kereta mewah yang dibeli dengan utang—mesinnya impor, bahan bakarnya impor, dan sopirnya berganti setiap lima tahun. Hebatnya, tidak seorang pun berani bertanya, sebenarnya kita sedang menuju ke mana?” Kata saya.


Tinggalkan komentar