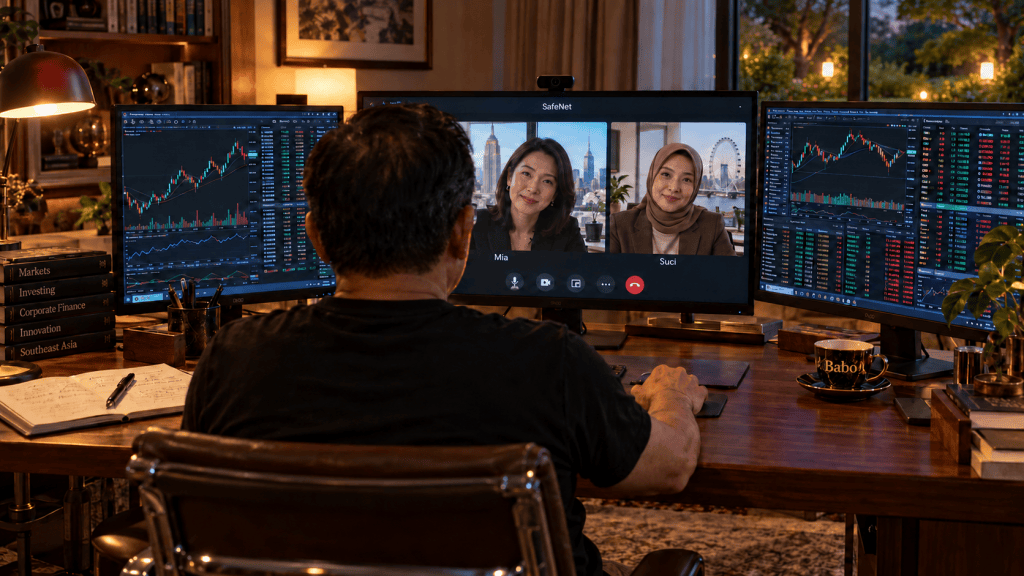
Akhir pekan itu saya menghubungi Suci di London dan Mia di New York melalui SafeNet. Tidak ada agenda rapat. Saya hanya ingin mengobrol. Panggilan tersambung hampir seketika.
“Assalamualaikum, Mr. B,” sapa Suci.
“Waalaikumsalam.”
Beberapa saat kemudian, wajah Mia muncul di layar.
“Ya, Bapak.”
“Maaf mengganggu akhir pekan kalian. Kalau sedang ada acara, kita bisa bicara lain waktu.”
“Memangnya akhir pekan kami mau ke mana, Pak?” kata Suci. “Kami masih jomblo.”
Mia tersenyum sambil mengangkat cangkir.
“Saya di New York sedang sama Carolina kepala perwakilan Ale capital di Miami. Sama sama jomblo juga pak.”
Saya tertawa.
“ Mana Carolina ?
“ Dia sedang fitness di bawah”
Di belakang Suci tampak jendela dengan cahaya yang mulai meredup. Di tempat Mia, ruangan masih terang. Saya selalu merasa ada sesuatu yang menyenangkan dari percakapan seperti itu: kami duduk dalam waktu yang berbeda, tetapi dapat saling menyela seolah berada di satu meja.
“Bagaimana pendapat kalian tentang rebound IHSG?” tanya saya.
Senyum Suci perlahan berubah menjadi wajah yang biasa saya lihat ketika ia mulai memeriksa risiko.
“Rebound saham belum cukup untuk mengatakan kepercayaan sudah pulih, Pak.”
“Mengapa?”
“Karena kita perlu melihat pasar lain. Saham bisa memantul, sementara perlindungan kredit semakin mahal, rupiah tertekan, dan biaya pendanaan naik.”
Ia meraih sesuatu di luar layar.
“Sebentar. Saya kirimkan perbandingannya.”
Notifikasi muncul di perangkat saya. Suci telah menyiapkan empat indikator untuk periode 15–22 Oktober 2026.
| Indikator | 15 Oktober | 22 Oktober | Perubahan |
| CDS Indonesia 5 tahun, kuotasi USD | 93,28 bps | 101,24 bps | Naik 7,96 bps |
| USD/IDR—JISDOR | Rp17.948 | Rp18.047 | Naik 0,55% |
| IHSG | 5.863,78 | 5.387,90 | Turun 8,12% |
| Yield SBN 10 tahun—seri ADB | 7,235%* | 7,413% | Naik 17,8 bps |
Saya membaca angka-angka itu.
“Jadi meskipun belakangan rebound, dibandingkan sebelum tekanan besarnya IHSG masih turun?”
“Ya, Pak,” jawab Suci. “Titik pembanding menentukan kesimpulan. Naik dari titik terendah tidak selalu berarti sudah kembali ke posisi semula.”
Mia meletakkan cangkirnya.
“Dan bagi investor asing, harga saham baru separuh cerita.”
Saya menunjuk baris pertama pada layar.
“CDS naik sekitar delapan basis poin. Bagaimana kalian membacanya?”
“Sebagai kenaikan harga perlindungan kredit,” jawab Suci. “Tetapi jangan langsung diterjemahkan sebagai kenaikan peluang gagal bayar dengan persentase yang sama.”
Ia berhenti sebentar.
“Dari 93,28 ke 101,24 basis poin, spread-nya naik 7,96 basis poin. Kalau dibandingkan dengan level awal, kenaikannya sekitar 8,53 persen.”
“Bukan berarti risiko gagal bayar naik 8,53 persen?”
“Betul. Harga CDS dipengaruhi perkiraan gagal bayar, asumsi pemulihan, likuiditas, dan keadaan pasar. Untuk menaksir probabilitasnya, kita memerlukan model serta asumsi lain.”
Saya mengangguk.
“Berikan contoh dalam uang.”
“Kalau hanya mengonversi perubahan spread terhadap perlindungan senilai seratus juta dolar, tambahan 7,96 basis poin setara sekitar tujuh puluh sembilan ribu enam ratus dolar per tahun.”
“Tidak terlalu besar bagi institusi.”
“Untuk satu eksposur, mungkin. Tetapi itu tetap perubahan harga risiko. Dan hitungan tadi hanya ilustrasi, bukan tagihan kontrak CDS sebenarnya. Kontrak standar dapat memakai kupon tetap serta pembayaran di muka.”
Mia menyela.
“Yang perlu diperhatikan, Pak, adalah apakah kenaikannya sementara atau bertahan. Satu kuotasi tidak cukup untuk menyatakan pandangan seluruh investor telah berubah secara permanen.”
“Sekarang kurs,” kata saya beralih topik.
Mia mendekatkan wajah ke layar.
“Satu dolar dari Rp17.948 menjadi Rp18.047. Selisihnya sembilan puluh sembilan rupiah. Untuk perusahaan dengan kewajiban bersih seratus juta dolar yang tidak dilindungnilaikan, nilai kewajiban rupiahnya bertambah sekitar Rp9,9 miliar.”
Saya menyandarkan punggung.
“Padahal jumlah utang dolarnya tidak berubah.”
“Ya. Yang berubah nilai rupiah untuk memenuhi kewajiban itu.”
“Sudah menjadi kerugian?”
“Belum tentu kerugian kas yang sudah dibayar. Kita harus melihat jatuh tempo, pencatatan, dan apakah perusahaan mempunyai penerimaan dolar sebagai penyeimbang. Karena itu saya menyebut kewajiban bersih, bukan seluruh utang valas.”
Suci mengangguk.
“Dua perusahaan dengan utang dolar yang sama bisa mempunyai risiko berbeda. Yang satu eksportir dengan penerimaan dolar, yang lain menjual seluruh produknya dalam rupiah.”
Saya kembali melihat tabel.
“Bagaimana bagi pemegang saham asing?”
“Penurunan harga dan kurs bertumpuk,” jawab Mia. “Dalam periode ini IHSG turun sekitar 8,12 persen dalam rupiah. Kalau kita memakai pendekatan portofolio yang mengikuti IHSG, tanpa lindung nilai, kemudian mengonversinya ke dolar memakai JISDOR, hasilnya sekitar minus 8,62 persen.”
“Jadi ia bisa melihat sahamnya pulih beberapa hari, tetapi portofolionya masih rugi dalam dolar.”
“Bisa, Pak. Itu sebabnya investor tidak selalu membaca rebound dengan kegembiraan yang sama.”
Mia membuka catatannya.
“Namun, angka tadi belum memasukkan dividen, biaya transaksi, dan kurs eksekusi. Itu ilustrasi yang membantu menjelaskan pengaruh gabungan, bukan laporan hasil investasi seseorang.”
Saya mengambil air minum.
“Obligasinya bagaimana?”
“Yield sepuluh tahun dalam seri ADB naik 17,8 basis poin,” kata Suci. “Tetapi untuk menghitung dampak harga, kita perlu mengetahui durasi obligasinya.”
“Pakai ilustrasi.”
“Misalnya modified duration tujuh tahun. Perubahan harga secara pendekatan adalah minus tujuh dikalikan perubahan yield dalam desimal. Hasilnya sekitar minus 1,25 persen.”
Ia menuliskan perhitungan pada layar bersama:
−7 × 0,00178 ≈ −1,25%.
“Belum termasuk kupon dan penyesuaian convexity,” lanjutnya. “Durasi tujuh tahun itu asumsi kita, bukan durasi terukur dari seri yield ADB.”
Mia menyambung.
“Kalau pemegang obligasinya investor dolar tanpa lindung nilai, perubahan kurs tadi juga masuk. Dengan asumsi yang sama, hasil gabungannya sekitar minus 1,79 persen.”
Saya diam sebentar.
Di layar, keduanya menunggu. Mereka tahu saya sedang menempatkan angka-angka itu dalam persoalan yang lebih luas.
“Jadi tekanan di saham dapat berjalan bersama kerugian obligasi dan kurs.”
“Ya,” jawab Suci. “Tetapi tidak harus selalu begitu. Pada periode lain, investor bisa keluar dari saham dan masuk ke obligasi. Kita perlu melihat datanya.”
“Bagaimana dampaknya terhadap biaya utang pemerintah?”
Suci merapikan posisi duduk.
“Kalau, misalnya, seratus triliun rupiah utang baru harus diterbitkan dengan biaya 17,8 basis poin lebih tinggi, tambahan bunga tahunannya sekitar seratus tujuh puluh delapan miliar rupiah. Dengan asumsi kondisi lain sama.”
“Kalau dikalikan seluruh utang pemerintah?”
“Tidak tepat, Pak.”
Jawabannya cepat. Saya tersenyum.
“Teruskan.”
“Kupon utang lama yang berbunga tetap tidak otomatis berubah ketika yield pasar naik. Tekanannya masuk melalui penerbitan baru, pembiayaan kembali saat jatuh tempo, dan kewajiban yang bunganya mengambang.”
Mia mengangguk.
“Kerugian harga bagi pemegang obligasi dan kenaikan biaya bunga bagi penerbit juga harus dibedakan. Keduanya berhubungan, tetapi terjadi melalui mekanisme yang berbeda.”
Saya memandang Suci.
“Bagus. Jangan biarkan angka besar membuat kita ceroboh.”
“Justru itu tugas bagian risiko, Pak,” jawabnya sambil tersenyum. “Kadang kami merusak kalimat yang sudah terdengar meyakinkan.”
“Lebih baik kalimatnya rusak daripada keputusan investasinya.”
Mia tertawa kecil.
Saya kembali kepada pertanyaan awal.
“Menurut kalian, kenaikan CDS menyebabkan rupiah melemah, saham turun, dan yield naik?”
“Belum dapat disimpulkan begitu,” kata Suci.
“Padahal semuanya bergerak bersama.”
“Bisa karena semuanya merespons perubahan penilaian risiko yang sama. CDS bukan tombol yang secara langsung menggerakkan tiga pasar lainnya.”
Mia menambahkan, “Kita juga harus memeriksa dolar global, suku bunga Amerika, volatilitas internasional, kebijakan BI, pasokan obligasi, serta kebutuhan likuiditas. Tidak ada rumus tetap bahwa satu basis poin kenaikan CDS pasti menaikkan yield SBN satu basis poin.”
“Kalau saya meminta sensitivitasnya?”
“Kami perlu seri data harian yang lebih panjang dan waktu pengamatan yang diselaraskan,” jawab Suci. “Kemudian diuji dengan variabel-variabel lain. Hasilnya pun berupa estimasi dengan rentang ketidakpastian.”
“Dua tanggal ini belum cukup?”
“Cukup untuk menghitung perubahan. Belum cukup untuk menetapkan hubungan sebab-akibat.”
Saya mengangguk. Jawaban seperti itulah yang membuat saya tenang bekerja dengan mereka. Mereka tidak merasa harus mempunyai kepastian hanya karena saya mengajukan pertanyaan.
“Lalu apa kesimpulan yang boleh kita ambil?” tanya saya.
Mia berpikir sebentar.
“Bahwa dalam periode ini biaya menanggung eksposur Indonesia meningkat pada beberapa ukuran. Pemegang saham menghadapi penurunan nilai. Investor asing menanggung tambahan perubahan kurs. Perusahaan dengan kewajiban valas dapat menghadapi tekanan neraca. Pemerintah berpotensi membayar lebih mahal pada pembiayaan berikutnya.”
“Dan rebound IHSG?”
“Kabar baik,” jawab Suci. “Tetapi belum cukup menjadi bukti bahwa seluruh persoalan kepercayaan sudah selesai.”
Saya memandang tabel yang masih terbuka.
“Berarti keberhasilan stabilisasi harus dibaca dari beberapa pasar.”
“Ya, Pak. Dan dibandingkan dengan keadaan global. Kalau premi risiko membaik karena seluruh dunia sedang lebih berani mengambil risiko, jangan semua keberhasilannya diklaim sebagai hasil kebijakan domestik. Sebaliknya, kalau seluruh pasar global tertekan, jangan semua pelemahan dianggap kesalahan Indonesia.”
Saya tersenyum.
“Kalian ternyata sepakat untuk membuat percakapan santai ini menjadi rapat.”
“Bapak yang bertanya soal CDS pada akhir pekan,” kata Mia.
Suci tertawa.
Saya menutup file.
“ Saya minta analisis finansial yang dikaitkan dengan politik,” kata saya. “Angka-angka tadi sudah jelas. Sekarang jelaskan kepentingan yang dapat membuat keadaan ini sulit diperbaiki.”
Suci meletakkan cangkirnya. Di layar sebelahnya, Mia bergeser mendekati meja.
“Berarti kita harus membicarakan siapa yang menanggung biaya reformasi, Pak,” kata Suci.
“Silakan.”
“Rebound IHSG dapat terjadi ketika pembelian domestik menyerap tekanan jual. Tetapi kenaikan harga belum menjawab apakah kepemilikan saham semakin transparan, transaksi semakin wajar, dan penegakan aturan semakin konsisten.”
“Hubungannya dengan politik?”
“Perbaikan itu dapat mengurangi keuntungan pihak yang selama ini menikmati ketertutupan.”
Saya menyandarkan punggung.
“Jelaskan mekanismenya. Jangan berhenti pada istilah oligarki.”
Mia mengangguk.
“Misalnya, saham yang tercatat sebagai milik publik ternyata sebagian dikendalikan pihak-pihak yang terhubung. Kalau hubungan itu terbukti, penilaian atas saham yang benar-benar tersedia bagi investor dapat berubah. Dampaknya bisa sampai pada bobot indeks, permintaan investor institusional, dan valuasi perusahaan.”
“Lalu?”
“Kalau harga saham turun, nilai kekayaan pemegang saham ikut turun. Bila saham itu dijaminkan, pemberi pinjaman dapat meminta tambahan jaminan sesuai perjanjiannya. Rencana mencari modal baru juga mungkin harus dilakukan pada valuasi yang lebih rendah.”
Mia berhenti sebentar.
“Jadi, keterbukaan mempunyai konsekuensi finansial bagi orang yang selama ini diuntungkan oleh informasi yang tidak lengkap.”
“Dan orang yang berpotensi kehilangan keuntungan akan berusaha memengaruhi perubahan,” kata saya.
“Itu hipotesis politik yang masuk akal,” jawab Suci. “Tetapi kita tetap harus membuktikan bagaimana pengaruhnya bekerja. Tidak semua keterlambatan berarti intervensi. Verifikasi kepemilikan dan penyelidikan transaksi memang memerlukan waktu.”
“Bagaimana membedakan pekerjaan yang sulit dengan pekerjaan yang sengaja diperlambat?”
“Lihat targetnya, tenggatnya, dan hasilnya. Apa yang sudah diverifikasi? Apa yang masih tertunda? Siapa yang bertanggung jawab? Kalau penjelasannya terus berubah sementara hasilnya tidak dapat diperiksa, keraguan menjadi beralasan.”
Saya mengambil kacamata dari meja.
Suci membuka dokumen lain.
“MSCI telah membuka konsultasi mengenai usulan perubahan klasifikasi Indonesia dari Emerging Market menjadi Standalone Market. Itu masih usulan, bukan keputusan akhir. Kekhawatirannya mencakup ketertutupan kepemilikan dan dugaan perdagangan terkoordinasi. Jadi, persoalannya lebih dalam daripada indeks yang sedang turun.”
“Apakah pemerintah sanggup menjawabnya?”
“Sanggup secara kewenangan belum tentu sama dengan bersedia menanggung akibat politiknya,” jawab Suci.
Ruangan saya terasa lebih sunyi. Dari layar, terdengar Mia meletakkan penanya.
“Pemerintah ingin pasar stabil,” lanjut Suci. “Tetapi pembenahan dapat menimbulkan koreksi harga pada sebagian saham. Di situ muncul pilihan yang sulit, menerima penyesuaian demi keterbukaan, atau menahan penyesuaian agar pasar terlihat tenang.”
“Buyback dan pembelian institusi?”
“Bisa membantu menjaga likuiditas,” kata Mia. “Keduanya juga dapat menjadi keputusan investasi yang wajar. Yang perlu diperiksa ialah dasar valuasi, batas risiko, sumber dana, dan pertanggungjawabannya. Jangan sampai keberhasilan hanya diukur dari kemampuan membuat layar kembali hijau.”
“Karena pembelian itu belum tentu menyelesaikan sumber keraguan.”
“Betul, Pak. Membeli saham tidak menjelaskan siapa pemilik manfaat akhirnya. Tidak pula membuktikan bahwa transaksi sebelumnya berlangsung secara independen.”
Saya menatap kedua wajah di layar.
“Sekarang hubungkan dengan biaya modal.”
Mia menjawab lebih dahulu.
“Investor yang meragukan kualitas informasi akan meminta harga beli lebih rendah atau tingkat pengembalian lebih tinggi. Sebagian memilih mengurangi eksposur. Bagi perusahaan, akibatnya bisa berupa biaya ekuitas yang meningkat dan akses pendanaan yang menyempit.”
“Bagaimana dengan kurs, CDS, dan obligasi?”
“Kalau keraguan meluas menjadi penilaian terhadap kepastian kebijakan dan mutu institusi, dampaknya dapat menjalar,” jawab Suci. “Tetapi kita tidak boleh menyimpulkan seluruh perubahan kurs atau yield berasal dari persoalan bursa. Faktor global, kebijakan moneter, dan kondisi fiskal tetap harus dipisahkan.”
“Artinya, pasar sedang menilai kemampuan pemerintah menjaga aturan?”
“Termasuk kesediaannya menerapkan aturan ketika yang diperiksa mempunyai pengaruh besar.”
Saya mengangguk perlahan.
“Biaya politik reformasi ditanggung sekarang,” kata Mia. “Sedangkan manfaatnya mungkin baru terlihat kemudian. Sebaliknya, menunda reformasi dapat menjaga kenyamanan sebagian pihak hari ini, sementara biaya ketidakpercayaan menyebar kepada perusahaan, investor, dan pencari kerja.”
“Dan biaya yang tersebar sering tidak kelihatan siapa penyebabnya,” kata saya.
“Ya, Pak. Perusahaan cukup mengatakan bunga pinjaman mahal. Proyek mengatakan pembiayaan sulit. Investor mengatakan valuasi harus diberi diskon. Padahal, sebagian dari harga itu mungkin mencerminkan keraguan terhadap aturan dan pelaksanaannya.”
Saya terdiam sejenak.
“Bagaimana kalian membaca seruan membuat rating bursa sendiri?”
“Dasco memang menyampaikan seruan itu,” jawab Suci. “Tetapi kita perlu membedakan klasifikasi pasar, indeks saham, dan peringkat kredit. Ketiganya mempunyai fungsi berbeda.”
“Indonesia boleh membuat ukuran sendiri?”
“Tentu,” kata Mia. “Tetapi investor tetap berhak memilih ukuran yang mereka percaya. Membuat indeks tidak otomatis membuat dana mengikuti indeks tersebut. Kepercayaan terhadap metodologi, keterbukaan data, dan kemudahan bertransaksi harus dibangun.”
“Kalau perdebatan dialihkan menjadi soal kedaulatan?”
Suci menarik napas pendek.
“Pemerintah berhak mengkritik metodologi lembaga asing. Tetapi kritik itu harus menjawab persoalan datanya. Investor domestik juga membutuhkan kepemilikan yang transparan dan perlindungan dari manipulasi. Kepentingan mereka tidak menjadi kurang penting hanya karena persoalannya lebih dahulu disoroti pihak asing.”
Saya menutup dokumen di layar.
“Jadi, bagaimana kalian menilai keseriusan reformasi?”
“Dari keputusan yang menimbulkan konsekuensi,” jawab Suci. “Apakah keterbukaan tetap diwajibkan ketika merugikan kelompok berpengaruh? Apakah pemeriksaan tetap berjalan ketika menyentuh perusahaan besar? Apakah sanksi diterapkan dengan standar yang sama?”
“Dan apakah dana institusi dikelola untuk kepentingan pemilik dananya,” tambah Mia, “dengan dasar investasi yang dapat dipertanggungjawabkan.”
Saya memandang ke luar jendela. Percakapan yang semula saya niatkan sebagai pengisi akhir pekan telah membawa kami kepada sesuatu yang lebih berat daripada pergerakan harga.
“Berarti pertanyaan politiknya bukan sekadar apakah pemerintah ingin bursa pulih,” kata saya.
Suci menunggu.
“Melainkan apakah pemerintah bersedia membiarkan aturan bekerja ketika hasilnya mengganggu orang-orang yang dekat dengan kekuasaan.”
“Ya, Pak,” jawabnya. “Di situlah keseriusannya dapat diuji.”
Saya kembali menatap layar.
“Pertahankan cara kalian menganalisis. Tetap fokus pada data. Perhitungkan risiko politik, tetapi jangan terbawa keberpihakan. Apalagi ikut menuduh asing sebagai dalang kejatuhan bursa tanpa bukti.”
“Tentu, Pak,” kata Mia. “Kami terbiasa mengelola portofolio Ale Capital di berbagai perusahaan, termasuk Yuan dan SIDC. Kami memahami bahwa kepemilikan saham membawa tanggung jawab untuk memperbaiki tata kelola.”
Ia berhenti sebentar, lalu melanjutkan. “Sesuai prinsip yang Bapak tanamkan, kami menggunakan hak sebagai pemegang saham untuk mendorong keterbukaan, pengembangan manajemen berdasarkan kompetensi dan integritas, serta pengawasan terhadap konflik kepentingan. Kami ingin orang dapat maju karena hasil kerjanya, tanpa harus mencari perlindungan dari kelompok tertentu di dalam perusahaan.”
“Termasuk berani mengoreksi keputusan saya,” kata saya.
Mia tersenyum. Suci mengangguk.
“Saya ingin bertanya tentang kepemimpinan,” kata saya. “Bagaimana penilaian kalian terhadap Risa sebagai Chairman SIDC?”
Suci berpikir sejenak sebelum menjawab.
“Ibu Risa terbuka terhadap perbedaan pendapat, tetapi sangat tegas soal kejujuran. Dia memahami bahwa kepentingan para pemangku kepentingan tidak selalu sejalan. Karena itu, dia memastikan setiap usulan dapat diperiksa dasar pertimbangannya, termasuk siapa yang memperoleh manfaat dan siapa yang menanggung risikonya.”
“Bagaimana dia menghadapi intrik?”
“Dia meminta persoalannya dibawa ke forum yang berwenang, dengan dokumen dan alasan yang dapat diuji. Orang boleh tidak setuju, tetapi harus bersedia mempertanggungjawabkan pendapatnya.”
Suci membetulkan posisi duduknya.
“Dia jarang bicara panjang. Namun, orang mengingat ucapannya karena keputusan sesudahnya konsisten dengan apa yang dia katakan. Kadang pendekatannya keras, kadang lembut. Batas etiknya tetap jelas.”
Saya mengangguk.
“Bagaimana dengan Wenny?”
“Bu Wenny sangat menjaga pembagian kewenangan di Yuan Holding,” jawab Mia. “Dia tidak sering berhubungan langsung dengan direksi anak perusahaan karena ada jalur pertanggungjawaban yang harus dihormati. Kalau setiap persoalan dibawa kepadanya, para pimpinan di bawahnya justru kehilangan fungsi.”
“Bukankah itu bisa membuatnya jauh dari keadaan di lapangan?”
“Bisa, Pak. Karena itu, laporan manajemen harus dilengkapi pemeriksaan independen dan saluran untuk menyampaikan persoalan yang tidak selesai melalui jalur biasa. Menghormati hierarki tidak boleh membuat informasi buruk berhenti di tengah.”
Saya tersenyum tipis.
“Dia percaya pada proses,” lanjut Mia. “Tetapi prosesnya terus dievaluasi. Kalau berulang kali menghasilkan keterlambatan atau kesalahan, yang diperiksa juga rancangan sistemnya. Orang tidak terus-menerus diminta bekerja lebih keras untuk menutupi prosedur yang buruk.”
“Risa dan Wenny mempunyai gaya berbeda,” kata saya. “Latar pendidikan mereka pun berbeda. Wenny doktor, Risa lulusan SMA. Namun, keduanya mampu membawa pembaruan.”
“Karena keduanya mau belajar dan bersedia diperiksa hasil kerjanya,” jawab Suci.
“Dan pemegang saham pengendali harus memberi ruang untuk itu,” lanjut saya. “Visi harus jelas, tetapi mereka perlu mempunyai kewenangan untuk menjalankannya. Kalau setiap keputusan harus menunggu selera saya, perusahaan akan sulit tumbuh melampaui kemampuan saya sendiri.”
Mia menunduk sebentar, membaca sesuatu di komputernya.
“Ada hal menarik dari survei internal kami, Pak. Survei itu dilakukan pada sejumlah perusahaan di lingkungan Yuan, SIDC, dan afiliasi Ale Capital.”
“Apa hasilnya?”
“Sekitar sembilan puluh persen karyawan dan staf, menyatakan tidak mengenal Bapak. Sekitar enam puluh persen tidak mengenal pimpinan holding terkait, termasuk Bu Wenny atau Bu Risa. Mereka lebih mengenal perusahaan tempat mereka bekerja, atasan langsung, dan tanggung jawabnya sendiri.”
Saya tertawa kecil.
“Berarti saya tidak terkenal.”
Mia ikut tertawa.
“Bagi kami, itu menunjukkan bahwa kegiatan sehari-hari tidak bergantung pada kedekatan dengan tokoh di puncak. Artinya korporat adalah system bukan personal. Itu karena promosi benar-benar berdasarkan kompetensi. Sehingga setiap keluhan ditindaklanjuti. Apakah orang berani melaporkan kesalahan atasannya. Setiap penilaian kinerja bisa diperiksa, bukan sekadar angka yang disusun agar terlihat baik.”
“Dengan portofolio yang mencakup lebih dari seribu unit bisnis, intrik tentu tetap mungkin terjadi,” tambah Suci. “Yang penting, pengaruhnya dapat dibatasi. Hubungan pribadi tidak boleh menjadi jalan untuk melewati pengawasan atau memindahkan risiko kepada unit lain.”
Saya memandang mereka bergantian di layar.
“Jadi, ukuran keberhasilan kita bukan tidak adanya konflik.”
“Melainkan kemampuan menyelesaikannya secara adil,” jawab Mia. “Dengan kewenangan yang jelas, bukti yang cukup, dan kesempatan bagi pihak terkait untuk menjelaskan.”
Saya mengangguk perlahan.
“Bagaimana dengan kepemimpinan negara Indonesia?” tanya saya.
Suci tersenyum tipis. Mia meletakkan cangkirnya sebelum menjawab. “Menurut saya, ICOR yang tinggi dan terus bertahan dapat menjadi pintu masuk untuk melihat kelemahan numerasi, keterbatasan literasi, dan tanggung jawab moral dalam pengambilan keputusan, Pak.”
“Jelaskan.”
“Secara sederhana, ICOR menggambarkan besarnya tambahan investasi dibandingkan dengan tambahan output ekonomi. Ketika nilainya tinggi, kita perlu memeriksa mengapa investasi belum menghasilkan pertumbuhan yang sepadan. Penyebabnya bisa berupa proyek yang belum beroperasi penuh, salah alokasi modal, pembengkakan biaya, atau produktivitas yang rendah.”
“Lalu, di mana kelemahan numerasinya?”
“Ketika persoalan itu tidak diperhitungkan dengan baik, sementara keberhasilan terus diukur dari besarnya investasi dan banyaknya proyek. Pengeluaran dianggap sebagai pencapaian, padahal manfaat ekonominya belum tentu sebanding.”
Saya mengangguk. Di layar sebelah, Suci tampak mencatat sesuatu.
“Bagaimana dengan literasi dan spiritualitas?”
“Keterbatasan literasi terlihat ketika pengambil keputusan gagal memahami hubungan antara investasi, produktivitas, dan kesejahteraan,” jawab Mia. “Laporan dibaca, tetapi asumsi, konteks, dan batas kesimpulannya tidak diuji. Adapun kelemahan spiritual terlihat ketika risiko sudah diketahui, tetapi keputusan tetap dipaksakan demi kepentingan pribadi atau kelompok.”
“Manfaatnya dinikmati pihak tertentu, bebannya diserahkan kepada masyarakat.”
“Ya, Pak.
Saya menyandarkan punggung.
“Berikan contoh dalam keputusan sehari-hari.”
“Ketika proyek diumumkan, apakah yang disebut hanya nilai investasi dan manfaatnya, atau juga biaya pemeliharaan, sumber pembayaran, serta risiko jika pendapatan meleset? Ketika utang dinyatakan aman, apakah penjelasannya mencakup kemampuan membayar bunga dan pokok, atau berhenti pada rasio terhadap PDB?”
“Pemimpin tentu tidak harus menghitung semuanya sendiri.”
“Betul,” kata Mia. “Tetapi dia harus memahami angka yang menentukan keputusan. Kalau biaya membengkak, siapa yang menanggung? Kalau penerimaan lebih rendah, belanja apa yang dikurangi? Pertanyaan itu perlu dijawab sebelum komitmen dibuat.”
“Lalu, apa hubungannya dengan demokrasi?”
“Persaingan politik memberi insentif untuk menyampaikan janji yang mudah dipahami dan menarik dukungan,” jawab Suci. “Manfaatnya dapat diumumkan sekarang, sementara sebagian biayanya baru muncul setelah masa jabatan berakhir. Tanpa demokrasi yang sehat, jujur dan adil, fungsi pengawasan jadi lemah, ada godaan mengambil keuntungan politik hari ini dan menyerahkan tagihannya kepada pemerintahan berikutnya.”
“Karena pemimpinnya tidak memahami angka?”
“Bisa karena tidak memahami. Bisa juga karena memahami, tetapi memilih mengabaikannya.”
Saya meraih kacamata di meja.
“Artinya numerasi adalah kemampuan memahami dan menggunakan informasi kuantitatif untuk menilai keadaan,” kata saya. “Termasuk membaca perbandingan, memperkirakan konsekuensi, dan mengenali ketidakpastian. Orang yang pandai berbicara belum tentu mampu menilai apakah angka yang digunakannya mendukung kesimpulannya. Nah pertanyannya, apakah kemampuan itu terutama dimiliki insinyur atau orang yang menguasai matematika?”
“Pendidikan mereka memberi bekal yang relevan. Namun, kecakapan berhitung tetap memerlukan pemahaman konteks. Perhitungannya bisa benar, sementara kesimpulannya keliru karena data atau asumsi yang digunakan tidak sesuai. Itu terutama terkiat dengan masalah social dan ekonomi”
Mia mendekat ke kamera.
“Di situlah literasi berperan, Pak. Kita perlu memahami apa yang dinyatakan sebuah laporan, mengevaluasi alasannya, dan mengenali batas rekomendasinya.”
“Contoh yang sederhana?”
“Perjanjian pinjaman. Seseorang bisa membaca seluruh kontrak, tetapi belum memahami dampak bunga mengambang. Dia mengetahui cicilan awal, tetapi tidak memperkirakan bebannya jika bunga naik atau pendapatannya turun. Literasi membantunya memahami kewajiban. Numerasi membantunya menilai kemampuan memenuhi kewajiban itu.”
“Jadi, membaca lancar belum tentu memahami.”
“Ya, Pak. Sama seperti menghitung dengan cepat belum tentu mampu menilai risiko. Misalnya ada berita bahwa risiko meningkat seratus persen. Kesannya besar sekali. Tetapi kenaikan dari satu menjadi dua kejadian per sepuluh ribu orang mempunyai makna berbeda dari kenaikan seribu menjadi dua ribu dalam populasi yang sama.”
“Keduanya tetap naik seratus persen.”
“Betul. Karena itu, kita harus bertanya, dari angka dasar berapa, selama jangka waktu apa, dan pada kelompok mana? Persentase yang benar pun dapat menyesatkan jika pembandingnya tidak dijelaskan.”
Saya mengenakan kacamata.
“Bagaimana dengan orang yang tidak pernah belajar matematika tingkat lanjut?”
“Banyak keputusan sehari-hari dapat diperiksa dengan matematika sederhana,” jawab Suci. “Persentase, perbandingan, arus kas, dan perkiraan. Yang penting, dia mau belajar, memeriksa pekerjaannya, serta meminta bantuan ketika persoalan melampaui kemampuannya.”
“Namun, ada orang yang langsung takut begitu melihat angka.”
“Pengalaman belajar bisa berpengaruh. Orang yang pernah dipermalukan karena salah menghitung mungkin sudah merasa terancam sebelum mulai mengerjakan. Perhatiannya tersita oleh ketakutan akan salah lagi. Kalau dia terus menghindar, kesempatan berlatihnya semakin sedikit.”
“Berarti cara mendidiknya juga harus diperiksa.”
“Ya. Beri kesempatan memahami, tanpa mempermalukan ketika dia keliru.”
Mia melanjutkan.
“Itulah sebabnya ijazah tidak cukup untuk menilai kecakapan seseorang. Dalam pekerjaan, kita perlu melihat apakah dia memahami informasi, mampu menjelaskan pertimbangannya, dan bersedia mengubah kesimpulan ketika menemukan bukti baru.”
“Bagian terakhir sering paling sulit,” kata saya.
Keduanya diam, menunggu.
“Orang bisa merasa harga dirinya terancam hanya karena harus mengatakan, ‘Saya belum mengerti.’ Apalagi kalau jabatannya tinggi. Dia takut pertanyaan mengurangi wibawa, lalu menyetujui laporan yang sebenarnya belum dipahaminya.”
“Dan bawahannya mengira persetujuan itu lahir dari pemahaman,” kata Mia.
“Padahal mungkin karena malu bertanya.”
Saya berhenti sebentar. Kopi di hadapan saya mulai dingin.
“Seorang pemimpin perlu mengetahui apa yang harus diperiksa. Apakah yang dilaporkan pendapatan atau laba? Apakah keuntungan itu berulang atau hanya terjadi sekali? Apakah biaya proyek sudah mencakup pemeliharaan? Kalau asumsi utama meleset, seberapa besar hasilnya berubah?”
“Termasuk memahami syarat dalam rekomendasi,” tambah Suci. “Kalimat ‘proyek layak apabila pendapatan mencapai target’ sering dipotong menjadi ‘proyek layak’. Padahal, kelayakannya bergantung pada syarat tersebut.”
Saya tersenyum tipis.
“Satu bagian kalimat diabaikan, akibatnya bisa bertahun-tahun.”
“Betul, Pak.”
“Tetapi orang yang memahami semuanya pun belum tentu jujur,” lanjut saya. “Dia bisa memilih angka yang menguntungkan kepentingannya, menyembunyikan asumsi, atau menghilangkan pembanding.”
Mia mengangguk.
“Karena itu, kecakapan perlu disertai tanggung jawab atas penggunaannya.”
“Bagi saya, di situlah nilai spiritual bekerja,” kata saya. “Ada kesadaran bahwa kemampuan kita membawa kewajiban terhadap orang lain. Kita tidak boleh menikmati keuntungan dari keputusan yang sengaja memindahkan kerugian kepada mereka yang tidak mempunyai kuasa menolak.”
Suci meletakkan penanya.
“Namun, kesadaran pribadi tetap perlu ditopang pengawasan.”
“Ya. Organisasi harus memberi ruang untuk mempertanyakan angka. Perbedaan perhitungan ditelusuri dasarnya. Laporan buruk harus sampai kepada pihak yang berwenang, meskipun isinya mengganggu kenyamanan.”
“Kalau yang menyampaikan justru dihukum, orang akan belajar menyembunyikan persoalan,” kata Mia.
“Dan akhirnya pimpinan menerima kabar baik sampai keadaan tidak bisa lagi diselamatkan.”
Hening sebentar. Dari layar Mia terdengar bunyi pelan cangkir menyentuh tatakannya. “Dalam program pelatihan di Swiss, kami dilatih untuk menghindari keadaan seperti itu,” katanya. “Sebelum menyampaikan rekomendasi, kami harus menuliskan sumber data, asumsi utama, dan hal yang belum diketahui. Perkiraan dipisahkan dari hasil aktual.”
“Apa latihan yang paling sulit?”
“Menjelaskan kembali analisis dengan bahasa sendiri. Tanpa berlindung di balik istilah teknis. Saat itulah terlihat bagian yang belum benar-benar kami pahami.”
Saya tertawa pendek.
“Dan kalau belum paham?”
“Belajar lagi. Atau meminta orang yang lebih menguasai bidangnya untuk memeriksa.”
Saya memandang keduanya bergantian di layar.
“Pertahankan kebiasaan itu. Kalau menemukan kesalahan, perbaiki. Jangan mempertahankan kesimpulan hanya karena sudah telanjur disampaikan kepada saya.”
Suci mengangguk. Mia kembali meraih penanya.
“Rasa malu karena mengakui kesalahan bisa kita tanggung sendiri,” lanjut saya. “Akibat keputusan yang keliru sering harus ditanggung orang lain.”
“ Ya sudah. Saya harus tidur. Udah jam 1 pagi. Jaga kesehatan. “ Saya lambaikan tangan.

Tinggalkan Balasan