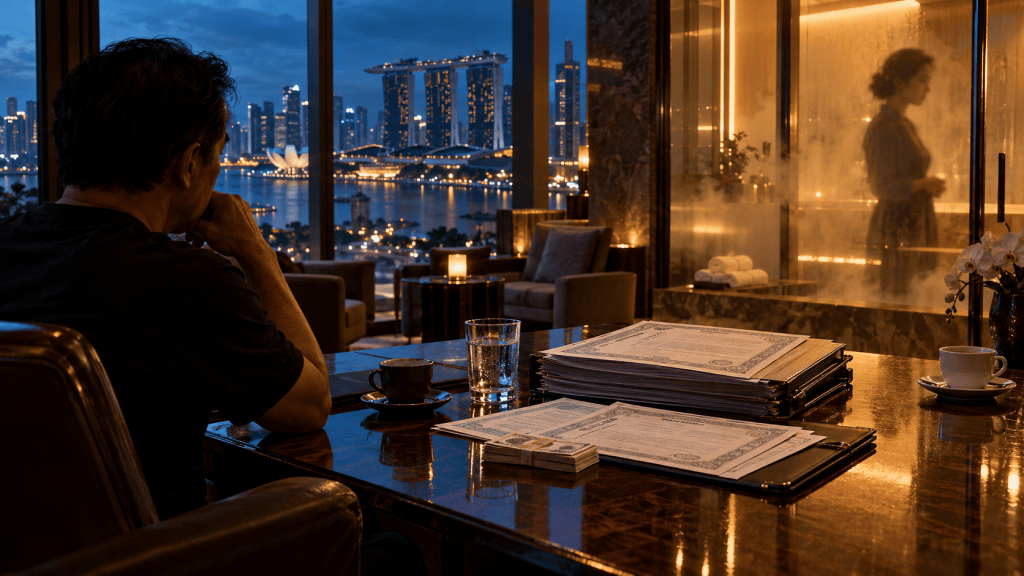
Kemarin saya ke Singapura untuk bertemu Tom, investment banker dari New York. Ia datang bersama CEO sebuah bank investasi yang berbasis di London. Bank itu sedang mencari pembiayaan, dan Tom meminta saya menilai suatu tawaran agunan. Kami memilih area spa privat sebuah hotel bintang lima untuk percakapan awal. Tidak ada dokumen yang dibawa ke ruang sauna. Pembahasan resmi tetap harus berlangsung melalui penasihat hukum, dengan perjanjian kerahasiaan dan pemeriksaan yang dapat dipertanggungjawabkan.
Saat melewati lounge, saya melihat Wulan. Ia duduk dengan tanda pengenal tamu yang mencantumkan nama bank tersebut. Mata kami sempat bertemu, kemudian ia mengalihkan pandangan. Saya berhenti sesaat. Entah ia belum yakin mengenali saya atau belum ingin menyapa. Saya mengenakan T-shirt dan celana denim hitam. Untuk sesaat, muncul pikiran lama, barangkali penampilan saya membuatnya enggan mendekat. Namun, saya segera menyadari bahwa saya sedang memberi arti kepada gerakan yang belum saya pahami.
Staf spa menunggu di pintu. Saya melanjutkan langkah. Kami bertiga duduk tanpa pakaian, beralaskan handuk. Hawa panas membuat percakapan berjalan lambat. Banker London itu memandang Tom, lalu saya. “Kalian masih menjaga tubuh dengan baik.”
“Setidaknya kami tidak membawa neraca bank ke tempat tidur,” jawab Tom.
Saya tertawa. Banker itu hanya tersenyum tipis. “Karena ketika kami membutuhkan uang, kalian datang meminta diskon.”
“Kami datang membawa penawaran,” kata saya. “Kamu tetap berhak menolaknya.”
Tom mulai menjelaskan. Bank itu mempunyai eksposur terhadap sebuah structured credit fund melalui penyertaan dan pembiayaan. Aset fund semakin sulit dicairkan, sementara kewajibannya tidak berhenti jatuh tempo.
“Untuk bagian portofolio yang paling bermasalah, indikasi penawaran pembeli sekitar sepuluh persen dari nilai nominal,” kata Tom. “Itu bukan harga seluruh portofolio.”
“Berapa yang masih dicatat?”
Banker itu menyebut angka yang lebih tinggi. “Model pemulihan kami masih mendukung nilai tersebut,” katanya.
“Kalau begitu, modelnya perlu diperiksa. Harga penjualan terpaksa memang tidak selalu mencerminkan nilai pemulihan. Tetapi proyeksi juga tidak boleh dipertahankan hanya karena hasil yang lebih rendah akan menyakitkan.”
Ia mengangguk singkat.
“Kami punya agunan lain,” katanya. “Portofolio perpetual bond bank-bank Asia, total nominal sekitar satu miliar dolar. Sebagian berupa AT1.”
“Jadi satu miliar itu nilai portofolio kalian, bukan satu penerbitan?”
“Benar. Salah satu seri yang kami pegang adalah AT1 berkupon 7,35 persen.”
“Seri yang dicatatkan senilai 750 juta dolar itu?”
Ia mengangguk.
“Kami ingin pembiayaan dua belas bulan dengan agunan portofolio tersebut,” lanjutnya. “Imbal hasil pembiayaan sedikit di atas lima persen.”
Saya menatapnya. “Kita belum bisa menentukan harga sebelum melihat komposisinya, nilai pasar, dan persyaratan setiap seri. Saya juga ingin tahu apakah surat berharga itu bebas dari pengikatan kepada pihak lain.”
“Penerbitnya bank besar.”
“Ukuran penerbit membantu penilaian, tetapi AT1 tetap mempunyai risiko khusus. Tidak ada jatuh tempo tetap. Tanggal call bukan janji bahwa penerbit pasti melunasinya. Kupon dapat dibatalkan menurut ketentuan instrumen, dan ada mekanisme penyerapan kerugian.”
Tom mengubah posisi duduk. “Kuponnya menarik.”
“Menarik karena investor mengambil risiko,” jawab saya. “Kita perlu membaca prospektusnya. Mekanisme write-down atau konversi, pemicu, dan urutan klaim tidak boleh ditebak.”
Banker itu menyandarkan punggung. “Jadi kamu menganggapnya junk bond?”
“Tidak bisa diberi label begitu hanya karena perpetual atau kuponnya tinggi. Rating harus diperiksa. Yang jelas, risikonya berbeda dari obligasi senior bank yang sama.”
Saya berhenti sebentar.
“Kupon 7,35 persen juga tidak dengan sendirinya membuktikan tata kelola buruk. Ada risiko subordinasi, ketidakpastian call, mata uang, kondisi pasar, dan karakter penerbit. Untuk menilai premi, kita harus membandingkan instrumen yang sejenis.”
“Namun, pasar tetap meminta harga atas kepercayaannya,” kata Tom.
“Ya. Kepercayaan di pasar mempunyai harga. Angka kupon mengdikasikan tingkat resiko namun tidak menjelaskan semuanya. “ Kata saya.
Banker itu mengangkat persoalan Indonesia. Menurutnya, dukungan likuiditas bank sentral dan pernyataan otoritas mengenai ketahanan perbankan memberi alasan untuk tetap percaya pada aset bank.
Saya mendengarkan sebelum menjawab. “Bank sentral membantu likuiditas sistem, tetapi fasilitasnya bukan jaminan atas setiap surat berharga.”
“BI memperluas instrumennya.”
“Saya membaca laporan mengenai insentif KLM sebesar Rp427,9 triliun pada minggu pertama April 2026. BI juga melakukan repo dengan underlying obligasi korporasi tertentu, termasuk SMF.”
“Berarti ada dukungan yang kuat.”
“Ada dukungan kebijakan. Tetapi KLM dan repo bukan hal yang sama. KLM memberi kelonggaran kewajiban giro sesuai ketentuan dan kriteria. Repo menyediakan pembiayaan dengan aset yang memenuhi syarat, untuk tenor tertentu. Jangan menganggap semua obligasi yang dimiliki bank otomatis bisa dipakai.”
Saya menoleh kepadanya.
“Obligasi SMF yang diterima dalam operasi BI juga tidak membuat AT1 bank lain otomatis menjadi agunan yang setara. Kelayakan agunan, haircut, dan risiko instrumennya harus diperiksa masing-masing.”
Ia terdiam.
“Dukungan likuiditas dapat diperlukan ketika dana tidak tersebar merata atau penyaluran kredit tersendat,” lanjut saya. “Jadi perluasan fasilitas tidak otomatis membuktikan perbankan insolven. Tetapi kita tetap boleh bertanya apakah dukungan itu memperbaiki intermediasi atau hanya memperpanjang waktu sebelum masalah diakui.”
“Itu yang kamu sebut moral hazard?” tanya Tom.
“Risikonya muncul kalau pengurus mulai percaya bahwa pembiayaan akan selalu tersedia, sehingga mereka mengendurkan penilaian kredit. Atau kalau keuntungan dinikmati sekarang, sementara kerugian diharapkan ditanggung investor baru dan pihak lain.”
Tom mengangguk. “Terutama kalau kredit terkonsentrasi pada beberapa grup.”
“Ya. Korporasi besar belum tentu lebih aman daripada nasabah ritel. Agunan besar dan nama terkenal tidak menggantikan arus kas. Ritel mempunyai risiko sendiri; korporasi mempunyai risiko konsentrasi dan keterkaitan yang bisa sangat besar.”
Banker itu menatap saya. “Bagaimana dengan kredit yang belum dicairkan? Bukankah itu menunjukkan ruang pembiayaan?”
“Undisbursed loan adalah fasilitas yang disetujui tetapi belum ditarik. Itu bukan uang tunai yang bebas digunakan bank. Sebagian dapat menjadi kebutuhan pendanaan ketika debitur menariknya, bergantung pada ketentuan fasilitas.”
“Dan window dressing?”
“Angka undisbursed loan saja tidak membuktikannya. Kita harus melihat kualitas debitur, komitmen bank, alasan fasilitas belum digunakan, dan apakah laporan menggambarkan risikonya dengan benar.Tapi bagaimanapun ada indikasi itu.”
Saya memberi jeda.
“Kalau kredit baru terus dipakai membayar bunga lama tanpa dasar pemulihan usaha, kita perlu memeriksa kemungkinan evergreening. Tetapi restrukturisasi untuk debitur yang masih layak bisa sah. Kita tidak boleh menyamakan keduanya. Namun kalau itu dijadikan dasar penilaian prudential, saya setuju.”
“ Otoritas tentu melihat itu.”
“Seharusnya. Tetapi informasi dapat disembunyikan, pengendalian bisa dilemahkan oleh konflik kepentingan, dan peringatan bisa diabaikan. Karena itu saya ingin pemeriksaan independen, bukan sekadar jaminan bahwa otoritas sudah mengawasi.”
Ia mengusap wajah. “Kami membutuhkan uang sekarang.”
“Saya memahami urgensinya. Tetapi aset besar tidak menjamin kas cukup. Surat berharga bisa mempunyai harga di layar tanpa pembeli yang bersedia menyerap seluruh posisi pada harga itu.”
“Kami masih membukukan pendapatan.”
“Pendapatan yang diakui belum tentu sudah diterima. Pengeluaran dan kewajiban tetap mempunyai tanggal. Disiplin keuangan berarti menyusun penerimaan yang realistis, menjaga cadangan, dan tidak bergantung pada harapan bahwa pendanaan baru selalu tersedia.”
Saya menunjuk pintu kaca, tempat air minum diletakkan di luar. “Kalau pembiayaan dua belas bulan ini berakhir, dari mana pelunasannya? Penjualan aset? Arus kas portofolio? Tambahan modal? Atau kamu berencana mencari pembiayaan berikutnya?”
Ia tidak segera menjawab.
“Pertanyaan itu menentukan harga dan struktur,” kata saya. “AT1 yang bisa turun nilainya justru ketika bank penerbit tertekan tidak boleh diperlakukan seolah agunannya selalu stabil. Kita perlu haircut yang memadai, aturan penilaian ulang, dan kemampuan memenuhi permintaan tambahan agunan.”
“Persyaratan itu akan mengurangi jumlah dana yang kami dapat.”
“Benar. Jumlah dana harus mengikuti risiko, bukan hanya kebutuhanmu.”
Tom menambahkan bahwa kami dapat mempertimbangkan pembelian aset tertentu jika pembiayaan beragunan tidak cocok. Saya juga membuka kemungkinan investasi pada bank, tetapi hanya setelah memeriksa kewajiban dan kebutuhan modalnya. “Kami ingin menilai apakah pemulihan masuk akal. Pembelian saham lama saja tidak mengisi kas bank. Jika dibutuhkan dana baru, harus ada penambahan modal atau struktur lain yang benar-benar memasukkan dana ke bank.”
“Pemegang saham tidak akan senang dengan valuasinya.”
“Kalau kerugian memang ada, menunda pengakuannya tidak membuat bank lebih sehat.”
Ia berdiri. “Saya butuh udara.”
Dari balik kaca, saya melihatnya mengambil air minum dan duduk. Percakapan berhenti beberapa saat.
“Masih tertarik?” tanya Tom.
“Saya tertarik memeriksa. Belum tentu tertarik membeli.”
Sebelum meninggalkan hotel, kami sepakat bahwa belum ada transaksi. Tim hukum akan menyiapkan kerahasiaan dan akses data. Pemeriksaan harus mencakup kepemilikan agunan, persyaratan AT1, kualitas portofolio fund, kebutuhan kas, dan eksposur bank. Informasi yang diperoleh tidak boleh digunakan untuk bertransaksi di pasar.
Saya meminta keluar dari Spa diatur terpisah agar tidak mengundang spekulasi. Karena saya deal dengan Banker yang sedang bermasalah. Ketika melewati lounge, kursi Wulan sudah kosong. Saya sempat memandang tempat ia duduk tadi, kemudian berjalan menuju kendaraan.
Di bandara, Tom menelepon. “Dia bersedia mengupayakan akses data room. Dewan akan membahas kemungkinan pembiayaan dan investasi modal.”
“Baik. Kirim tim ke London setelah dokumennya siap.”
“Kita jalan?”
“Kita mulai pemeriksaan. Harga dan keputusan mengikuti hasilnya.”
Setelah menutup telepon, saya melihat pesan dari Wulan. Saya melihatmu tadi. Tidak tahu apakah kamu masih ingin menyapa saya. Saya membaca kalimat itu perlahan. Di lounge, saya telah mengira ia menghindar. Rupanya ia menyadari kesalahannya mengabaikan saya setelah tahu saya tamu CEO nya. Dan dia tahu nomor hape saya dari CEO nya.
Panggilan penerbangan terdengar. Saya menyimpan ponsel dan berjalan menuju pintu keberangkatan. Urusan bank akan menunggu hasil pemeriksaan. Percakapan dengan Wulan membutuhkan kesediaan lain, mendengar siapa dirinya sekarang, sebelum memutuskan apa yang telah berubah.
***
Ingatan saya kembali ke tahun-tahun sebelumnya, ketika usaha saya runtuh dan saya harus memulai lagi dengan kemampuan yang tersisa. Pada masa itu, saya belajar bahwa kehilangan tidak selalu berhenti pada uang. Kadang-kadang, sesudahnya kita juga kehilangan tempat dalam kehidupan orang yang pernah kita kenal.
Saya mengenal Wulan sejak awal 1990-an. Ia baru kembali dari Singapura ketika seorang teman memperkenalkan kami. Ia mempunyai bisnis mainan anak anak dan sedang mencari produsen yang dapat menjadi mitranya. Saya menghubungkannya dengan sebuah pabrik di Korea yang sudah lama saya kenal. Melalui perkenalan itu, ia memperoleh akses untuk berunding dan kemudian menjalin kemitraan sebagai agen di Indonesia.
Namun, ketika saya menanyakan komisi atas pekerjaan tersebut, ia menolak membayarnya. Saya mengingatkan bahwa kesepakatan kami tertulis dalam kontrak. Ia tetap mengabaikannya. Lebih 3 bulan kerja keras saya bantu dia tanpa hasil satu sen pun yang saya dapat. Bahkan saya keluar ongkos untuk menjamu teman dari Korea berkali kali. Saya kecewa tetapi tidak membawa persoalan itu lebih jauh. Saya masih menganggapnya teman, meskipun sejak saat itu saya tahu bahwa persahabatan kami tidak dapat dijadikan jaminan dalam urusan bisnis.
Pada 1996, Wulan mengatakan sendiri bahwa usahanya bangkrut, Saya mendengarkan tanpa mengungkit komisi yang belum dibayarnya. Kegagalannya tidak memberi saya kegembiraan. Saya mengenal beratnya kehilangan usaha, dan tidak ingin menambahkan penghinaan pada kesulitan yang sedang dihadapinya.
Ia bercerita tentang rencana melanjutkan pendidikan magister dan doktoral di Amerika Serikat. Usianya baru dua puluh delapan tahun. Saya mendukungnya. Saya berharap pendidikan membuka jalan yang lebih baik baginya. Sesudah itu, hubungan kami terputus. Tidak ada pertengkaran atau perpisahan. Kami hanya semakin lama tidak saling mendengar kabar.
Pada 2003, saya melihatnya kembali di executive lounge sebuah hotel. Ia duduk tidak jauh dari tempat saya. Wajahnya berubah, tetapi saya merasa cukup mengenalinya. Ketika pandangan kami bertemu, ia memalingkan wajah.
Saya tetap mendekat. “Wulan?”
Ia menatap saya sebentar. “Do I know you?” tanyanya dalam bahasa Inggris.
Saya berhenti. Ada beberapa jawaban yang sempat muncul dalam pikiran: nama teman yang memperkenalkan kami, pabrik di Korea, percakapan ketika usahanya jatuh. Tetapi saya tidak mengucapkan satu pun saat dia kibaskan tangannya dengan wajah masam.
“Sorry. I mistook you for someone else.”
Saya mengangguk kecil, lalu meninggalkannya.
Saya tidak tahu apakah ia sungguh tidak mengenali saya atau memilih untuk tidak mengenali saya. Saya tidak datang untuk menagih komisi. Saya tidak ingin mengingatkannya pada kebangkrutan atau janji yang pernah diabaikannya. Saya hanya ingin menyapa seseorang yang dahulu saya anggap teman. Barangkali saya terlalu percaya bahwa kenangan yang saya simpan juga masih mempunyai tempat dalam dirinya. Saya mengingat pertemanan kami, sementara ia mungkin telah menempatkan tahun-tahun itu jauh di belakang.
***
Kini, setelah lebih dari tiga puluh tahun, ia ingin bertemu. Apakah perjumpaan singkat di lounge spa Singapura itu telah mengingatkannya kepada saya? Atau ada keperluan lain yang belum disampaikannya?
Saya menyanggupi ajakannya untuk bertemu di sebuah kafe di Ritz-Carlton, Jakarta. Ketika ia duduk di hadapan saya, saya memperhatikannya dengan saksama. Wajahnya telah berubah. Ada garis-garis halus yang dahulu belum ada, dan gerakannya lebih tenang. Namun, sorot matanya masih tajam dan cemerlang.
Saya mengenali mata itu sebelum menemukan kembali hal-hal lain yang pernah saya sukai darinya. Pelayan datang membawa menu. Wulan mengucapkan terima kasih, lalu meletakkannya tanpa segera membuka.
“Ale…”
Saya menunggu. Dahulu, saya selalu siap mendengarkan ketika ia memanggil nama saya. Pagi itu pun saya masih bersedia. Hanya saja, sekarang ada pertanyaan yang tidak ingin saya simpan lagi.
“ Ale, kaya dan miskin merupakan kenyataan dalam kehidupan manusia. Tidak bisa kita kutuki ketidak adilan atas perbedaan itu. “ Kata Wulan. “ Perbedaan itu terbentuk melalui hubungan sebab-akibat: usaha, kemampuan, modal, kesempatan, warisan, serta keadaan sosial tempat seseorang dilahirkan. Dalam pandangan iman, kehidupan berlangsung dalam sunatullah.
“ Namun, mengakui hukum sebab-akibat tidak berarti membenarkan semua keadaan. Ketidakadilan juga mempunyai sebab yang mudah dilihat dan dirasakan”
“ Karena itu, perbedaan kekayaan tidak bisa disimpulkan adanya ketidakadilan.” Tangkisnya dengan tetap pada argumennya.
“ Benar, namun tidak boleh berhenti bertanya bagaimana kekayaan diperoleh, bagaimana kesempatan dibagikan, dan apakah aturan berlaku sama bagi semua orang.” Jawab saya.
Dia tersenyum berusaha mencaikan suasana setelah kekakuan berlangsung. “Dalam filsafat Aristoteles, keadilan distributif berkaitan dengan proporsi. Adil tidak selalu berarti setiap orang menerima jumlah yang sama. Perbedaan tanggung jawab, keterampilan, kontribusi, dan risiko dapat menjadi alasan yang wajar bagi perbedaan imbalan.”
“Tetapi proporsional terhadap apa. Itu pertanyaan penting.” Kata saya balas senyumnya. “ Saya setuju. Ijazah bukan ukuran tunggal kemampuan, sebagaimana modal besar bukan bukti bahwa pemiliknya lebih bermartabat. Orang yang tidak menempuh pendidikan tinggi dapat memiliki keahlian dan menghasilkan nilai yang besar. Sebaliknya, pendidikan tinggi tidak dengan sendirinya menjamin kontribusi yang lebih besar. Pendapatan perlu dinilai dalam hubungannya dengan pekerjaan dan nilai yang dihasilkan, bukan semata-mata gelar.”
Saya diam sejenak. Dia menyimak.
“ Persoalan muncul ketika hubungan antara kontribusi dan imbalan dirusak oleh kedekatan dengan kekuasaan. Orang yang kompeten, bekerja sungguh-sungguh, dan menaati aturan justru tersisih oleh orang yang memperoleh proyek, jabatan, atau perlindungan karena hubungan pribadi. Di situ, yang menentukan hasil bukan lagi kemampuan, melainkan hak istimewa.” Lanjut saya.
“Jadi, keadilan sosial tidak menuntut semua orang menjadi sama kaya. ‘ Katanya menyimpulkan.
“ Keadilan social itu bukan uang atau jabatan ukurannya. Tapi ini soal rasa keadilan. Ia menuntut agar setiap orang mempunyai martabat yang sama, perlindungan atas kebutuhan dasar, kesempatan yang layak untuk berkembang, serta aturan yang tidak diperjualbelikan. Kemarahan terhadap ketidakadilan mempunyai dasar moral ketika diarahkan pada penyalahgunaan kekuasaan dan perampasan hak.”
Dia terpaksa mengangguk.
“Sunatullah mengajarkan bahwa setiap akibat mempunyai sebab. Maka, apabila kemiskinan dipelihara oleh aturan yang timpang, memperbaiki aturan itu juga merupakan bagian dari tanggung jawab manusia. Kita tidak dapat menyebut hasil perbuatan manusia sebagai takdir, lalu membebaskan pelakunya dari pertanggungjawaban.” Kata saya lagi.
“Saya sependapat, atau setidaknya sedang berusaha memahami jalan pikiran kamu. Tetapi kita juga harus melihat ketidakadilan hubungan antara negara maju dan negara berkembang. Bukankah negara maju berkepentingan mempertahankan keunggulannya? Mereka belum tentu menginginkan Indonesia menjadi pesaing,” katanya. Ia mengangkat persoalan itu untuk menjelaskan sempitnya ruang fiskal pemerintah. Menurutnya, pembayaran pokok dan bunga utang masa lalu telah menyerap bagian besar penerimaan negara, sehingga kebutuhan masyarakat harus berebut anggaran yang tersisa.
Saya menyimak sebelum menjawab.
“Wulan, hubungan antarnegara memang tidak bebas dari ketimpangan kekuasaan. Negara yang menguasai teknologi, pembiayaan, dan pasar mempunyai posisi tawar lebih kuat. Mereka dapat mempertahankan keunggulan melalui aturan yang menguntungkan dirinya. Tetapi kita perlu membedakan antara hambatan dari luar dan keputusan yang kita buat sendiri.”
“Jadi kamu tidak melihat tekanan negara maju?”
“Saya melihatnya. Namun, adanya tekanan dari luar tidak menghapus tanggung jawab pemerintah terhadap rakyatnya. Kita tetap harus bertanya, utang itu digunakan untuk apa, siapa yang menikmati manfaatnya, dan apakah hasilnya memperbesar kemampuan negara untuk membayar kembali? Ketimpangan global tidak cukup menjadi pembenaran bagi keterpurukan ekonomi domestic.”
Ia bersandar, lalu menunggu saya melanjutkan.
“Sebagaimana manusia, setiap negara mempunyai cara memandang kemajuan dan keadilan. Cara pandang itu dibentuk oleh sejarah, pengetahuan, kebudayaan, dan kepentingan kelompok yang berkuasa. Tetapi budaya juga dapat berubah. Ia bukan alasan untuk menerima ketertinggalan sebagai nasib.
Negara yang berhasil membangun kemampuan industrinya umumnya memberi tempat penting kepada sains. Mereka membangun lembaga yang memungkinkan pengetahuan diuji, kesalahan dikoreksi, dan hasil penelitian dikembangkan menjadi teknologi. Kreativitas memperoleh dukungan untuk menjadi inovasi, lalu inovasi dibawa ke dalam produksi.”
“Dan kita membelakangi sains?”
“Sebagian keputusan kita masih begitu. “
“ Bukankah kita mempunyai ilmuwan, insinyur, dan pekerja yang mampu. “ tangkisnya.
“ Persoalannya, apakah mereka diberi kesempatan, pendanaan, dan lingkungan yang memungkinkan kemampuan itu berkembang? Apakah keputusan mengikuti bukti, atau bukti hanya dicari untuk membenarkan keputusan yang sudah dibuat?”
Saya berhenti sejenak.
“Secara filosofis, sains menuntut kerendahan hati. Kita harus bersedia mengakui bahwa keyakinan kita bisa keliru. Kekuasaan juga harus bersedia dikoreksi oleh kenyataan. Kalau sebuah kebijakan gagal, kegagalannya diperiksa, bukan ditutupi dengan pidato. Dalam pandangan iman, menuntut ilmu merupakan tanggung jawab sepanjang hidup. Tanggung jawab itu juga berlaku ketika kita memimpin perusahaan atau mengelola negara. Justru ketika keputusan kita memengaruhi banyak orang, kewajiban untuk belajar menjadi semakin besar.”
“Lalu bagaimana menghadapi negara maju?”
“Dengan memperkuat kemampuan kita sambil memperjuangkan hubungan yang lebih adil. Kita perlu menguasai teknologi, meningkatkan produktivitas, dan membangun lembaga yang dapat dipercaya. Dengan begitu, kita mempunyai dasar yang lebih kuat untuk berunding, memilih mitra, dan menolak kesepakatan yang merugikan.”
Saya menatapnya.
“Keinginan negara lain mempertahankan keunggulannya bisa kita pahami. Tetapi keputusan pemerintah sendiri tetap harus kita periksa. Rakyat berhak mengetahui mengapa mereka harus menanggung utang, sementara manfaat belanja yang melahirkan utang itu belum tentu mereka rasakan. Keadilan dimulai dari kesediaan kekuasaan menjawab pertanyaan tersebut.”
***
Kami terdiam. Saya membiarkan Wulan menyusun sesuatu yang sejak tadi tampaknya sulit ia katakan.
“Ale, saya minta maaf.” Air matanya menggenang. “Selama ini saya banyak salah kepadamu. Saya mengabaikanmu karena dulu saya menganggap kamu tidak berkelas sebagai pengusaha.”
“Saya ingat. Kamu pernah mengatakan saya tidak punya ‘urat kaya’.”
Ia menunduk.
“Kalimat itu tidak menyakiti saya,” lanjut saya. “Justru menjadi pelajaran penting dalam bisnis, saya harus berpegang pada akal sehat dan tidak membiarkan perasaan mengaburkan keputusan. Perasaan tidak membayar tagihan. Yang membayarnya adalah uang yang benar-benar diterima dari usaha yang menghasilkan laba. Untuk mendapatkannya, saya harus berani menjaga hak dan menuntut komitmen dipenuhi, terutama ketika berhadapan dengan orang yang ingin menikmati keuntungan sambil mengabaikan komitmen.”
Wulan menghala napas.
“Saya terlalu sibuk ingin dipuji dan dihormati,” katanya. “Saya memilih pergaulan berdasarkan apa yang bisa membuat saya terlihat berhasil. Lama-lama, saya bahkan takut terlihat dekat dengan orang yang saya anggap tidak mendukung citra itu.”
Ia mengusap pipinya.
“Kesombongan itu juga membuat saya sulit berkembang. Saya ingin orang mengakui kemampuan saya, tetapi tidak selalu bersedia mendengar ketika mereka menunjukkan kekurangan saya.”
Saya menyimak tanpa menyela.
“Setelah pertemuan di spa Singapura, bos saya bercerita tentang reputasimu. Dia menyebutmu B. Tapi saya tahu yang dimaksud adalah kamu. Hanya saya baru tahu ternyata kamu teman Boss saya. Saya mengutuk diri saya sendiri mengapa saya acuhkan teman yang hendak menyapa saya, Ale yang sudah lama saya kenal, dengan penampilan yang tetap sederhana.”
Saya bersandar di sofa. “Kalau dia tidak bercerita, apakah kamu masih ingin menemui saya?”
Wulan mengangkat wajah. Pertanyaan itu membuatnya diam cukup lama.
“Saya tidak tahu,” jawabnya akhirnya. “Mungkin saya masih akan mencari alasan untuk menunda.”
Saya mengangguk. Jawaban itu lebih dapat saya terima daripada permintaan maaf yang terlalu sempurna.
“Ketika kamu menyapa saya di lounge waktu itu, saya mengenalimu,” katanya. “Saya hanya tidak mau teman-teman saya bertanya siapa kamu. Saya malu mengakuinya sekarang.”
“Saya memang menduga begitu. Tetapi saya tidak ingin memastikan sesuatu yang belum kamu katakan sendiri.”
“Saya salah.”
“Semoga menjadi hikmah.”
Ia kembali menunduk. Saya menunggu sebelum melanjutkan. “Tetapi kita tidak harus terus tinggal di peristiwa itu. Saya juga pernah merindukan percakapan denganmu. Saya mendekat waktu itu karena senang melihat teman lama, bukan karena ingin meminta sesuatu. Selama kita kenal saya tidak pernah manfaatkan kamu, dan bahkan setiap ketemu di resto saya terus yang bayar bill.”
“Saya tahu.”
Wulan mengangguk, air matanya jatuh lagi. “ Tempo hari tahun 2003 saat kamu menyapa saya di lounge hotel, kamu bersama wanita China. Cantik. Kata teman saya, wanita itu agent Jangket casino. Saat itu sebenarnya saya merasa loser dihadapan kamu. Siapa nama wanita itu?
Saya menggeser kotak tisu ke dekat tangannya.
“Yuni”
” Kalian masih bersahabat?
” Dia jadi CFO pada Holding bisnis yang saya dirikan tahun 2006.”
Ia mengambil tisu dan menarik napas perlahan.
“Saya masih boleh menjadi temanmu?”
“ Tentu ” jawab saya. “ Dari dulu juga kamu saya anggap teman saya kok. Engga berubah sampai sekarang”
Untuk pertama kalinya, senyumnya tidak tampak sedang berusaha mempertahankan sesuatu. Saya tidak ingin mempermalukannya lebih jauh. Saya berharap dia mendapatkan hikmah dari perteman kami sebelumnya.
Hening. Sepertinya ada sesuatu yang ingin Wulan sampaikan.
“Ale, saya mendapat pesan dari CEO,” kata Wulan. “Dia berharap kamu bersedia membantu likuiditas fund kami.”
Saya menatapnya. Untuk sesaat, saya bertanya-tanya apakah sejak awal percakapan ini sedang menuju ke sana.
“Dia meminta kamu menemui saya?”
“Karena saya cerita saya kenal lama dengan kamu dan dia minta saya bicara dengan kamu. Tetapi saya memang ingin bertemu denganmu.”
Saya mengangguk, lalu mengambil gelas air.
“Persoalannya bukan sekadar mencari orang yang bersedia memberikan uang, Wulan.”
“Saya tahu.”
“Fund kalian mempunyai aset, tetapi kasnya tidak cukup untuk memenuhi kewajiban dan pencairan yang harus dilayani. Bank juga sudah mempunyai eksposur terhadap fund itu. Kalau dukungan ditambah tanpa memperhitungkan kemampuan bank, tekanan di fund dapat memperbesar masalah di neraca bank.”
Ia merapatkan kedua tangannya di atas meja. “Asetnya masih besar.”
“Besar menurut nilai yang dicatat. Belum tentu sebesar itu kalau harus dijual hari ini.”
Saya memberi jeda.
“Aset tidak selalu berupa uang tunai. Gedung, kredit, surat berharga, dan penyertaan dapat bernilai, tetapi belum tentu bisa dicairkan pada saat dibutuhkan. Pembelinya mungkin sedikit. Penjualannya mungkin memerlukan waktu. Kalau terpaksa dijual cepat, harganya bisa jatuh.”
“Jadi kamu menganggap aset kami tidak berharga?”
“Tidak. Nilai aset dan kemampuan membayar kewajiban adalah dua persoalan berbeda. Perusahaan bisa mempunyai kekayaan bersih besar, tetapi gagal membayar tagihan minggu depan.”
Wulan menunduk.
“Di situlah disiplin keuangan diuji,” lanjut saya. “Pendapatan yang diakui belum tentu sudah diterima. Laba di laporan belum tentu tersedia di rekening. Pengeluaran harus mengikuti penerimaan kas yang realistis, jadwal kewajiban, dan kebutuhan cadangan. Kalau semuanya bergantung pada pendanaan baru, satu pintu yang tertutup bisa membuat seluruh bangunan goyah.”
“Kalau semua orang menahan uang, usaha tidak berkembang.”
“Disiplin tidak berarti berhenti berinvestasi. Kita harus menyelaraskan sumber dana dengan waktu pemulihannya. Dana yang sewaktu-waktu bisa ditarik tidak boleh dianggap selalu tersedia untuk membiayai aset jangka panjang.”
Saya meletakkan gelas.
“Dan kita harus berani mengakui ketika kualitas aset memburuk. Di berbagai bank, persoalan menjadi lebih berat karena pengakuan kredit bermasalah ditunda.”
“Dengan restrukturisasi?”
“Restrukturisasi bisa sah dan diperlukan. Debitur yang masih layak dapat diberi waktu untuk pulih. Tetapi itu berbeda dengan memperpanjang kredit tanpa dasar pemulihan yang masuk akal, atau memberikan kredit baru hanya agar bunga kredit lama terlihat terbayar.”
Wulan mengangkat wajah. “Evergreening.”
“Ya. Kredit tampak hidup karena terus diberi pembiayaan baru. Padahal usaha debiturnya belum menghasilkan kas yang cukup. Kalau tujuannya menutupi keadaan, itu sudah menjadi window dressing.”
Saya melanjutkan lebih pelan. “Masalah juga dapat disamarkan melalui penilaian agunan yang terlalu optimistis atau pencadangan kerugian yang tidak memadai. Rasio NPL terlihat rendah, laba tampak baik, dan pengurus masih bisa menerima bonus. Tetapi risiko sebenarnya tetap ada.”
“Kamu menganggap pembiayaan korporasi sumber masalahnya?”
“Pembiayaan korporasi diperlukan. Yang berbahaya adalah anggapan bahwa perusahaan besar pasti lebih aman daripada nasabah ritel. Nama terkenal, laporan tebal, dan agunan besar dapat membuat bank lengah terhadap arus kas.”
“Nasabah ritel juga bisa gagal bayar.”
“Tentu. Ritel mempunyai risiko sendiri. Tetapi portofolio korporasi yang terkonsentrasi pada beberapa grup dapat menimbulkan kerugian besar ketika satu grup jatuh. Risiko tidak ditentukan hanya oleh ukuran debitur. Kita harus melihat leverage, kemampuan membayar, keterkaitan antarperusahaan, dan konsentrasi pembiayaan.”
Ia menyimak tanpa menyela.
“Moral hazard muncul ketika orang menikmati keuntungan dari keputusan berisiko, tetapi berharap kerugiannya ditanggung pihak lain. Pengurus memperoleh bonus ketika kredit tumbuh. Pemilik menikmati dividen. Ketika masalah muncul, mereka berharap ada investor baru atau penyelamatan yang mempertahankan kepentingannya.”
“Bukankah ada auditor dan otoritas sebagai pengawas ?”
“Ada. Tetapi pengawasan bergantung pada informasi yang benar, pemeriksaan yang sungguh-sungguh, dan keberanian menindak. Informasi dapat disembunyikan. Pengendalian internal dapat dilumpuhkan oleh kolusi. Konflik kepentingan juga bisa membuat peringatan diabaikan.”
Saya berhenti sebentar.
“Namun, kita tidak boleh menyebut setiap kegagalan pengawasan sebagai konspirasi. Ada kelalaian, keterbatasan kewenangan, dan kegagalan memahami risiko. Kalau menuduh kolusi atau korupsi, kita harus mempunyai bukti.”
“Contohnya?”
“Regions Bank di Amerika. Dalam perkara yang diumumkan SEC pada 2014, regulator menuduh pengurus mempertahankan sekitar 168 juta dolar kredit bermasalah dalam status yang masih mengakui pendapatan bunga pada kuartal pertama 2009, padahal seharusnya masuk non-accrual. Itu contoh bagaimana perlakuan akuntansi dapat menunda terlihatnya masalah kredit.”
Wulan mengangguk kecil.
“Contoh lain, Lehman Brothers dan Repo 105. Itu bukan perkara NPL yang sama, tetapi menunjukkan bagaimana transaksi dapat dipakai untuk memperindah tampilan neraca dan ukuran leverage. Dalam kesaksiannya mengenai laporan pemeriksa kebangkrutan, SEC menyatakan bahwa penggunaan transaksi tersebut tidak diketahui oleh regulator, lembaga pemeringkat, maupun dewan Lehman.”
“Jadi pengawasan bisa tertipu.”
“Bisa. Dan ada pula kasus kolusi yang benar-benar terbukti. Dalam skandal HBOS Reading, enam orang dipenjara pada 2017 dalam perkara korupsi dan penipuan yang melibatkan pegawai bank serta penasihat bisnis. Pada 2019, FCA mendenda Bank of Scotland sebesar 45,5 juta pound karena gagal mengungkapkan secara semestinya informasi tentang dugaan penipuan kepada regulator.”
Saya menatapnya.
“Kasus-kasus itu berbeda. Tetapi semuanya mengingatkan kita bahwa nama besar tidak menggantikan pemeriksaan. Itu juga bukan bukti bahwa bankmu melakukan hal yang sama. Karena itulah saya meminta data, bukan langsung membuat tuduhan.”
“Tekanan pencairan kami datang lebih cepat daripada perkiraan.”
“Kalau begitu, perkiraannya harus diperiksa. Apakah keadaan pasar berubah? Apakah asumsi terlalu optimistis? Atau tanda-tandanya sudah terlihat tetapi tidak ditindaklanjuti?”
Ia tidak segera menjawab.
“Pembiayaan baru dapat memberi waktu,” kata saya. “Tetapi waktu itu harus digunakan untuk memperbaiki keadaan, menjual aset secara tertib, menyesuaikan kewajiban, mengendalikan pengeluaran, atau menambah modal. Kalau nilai aset sudah turun, kerugiannya perlu diakui. Utang baru tidak menghapus kerugian lama.”
Beberapa saat berlalu. Wulan mengusap sudut matanya.
“Mengapa kamu berubah, Ale?” tanyanya lirih. “Sekarang kamu berubah, terasa keras sekali dan tajam seperti silet”
Saya meletakkan kedua tangan di meja. Saya sadar kalau Wulan masih berharap Ale seperti tahun 90an yang seenaknya dimintai tolong dan bekerja keras tanpa dapat komisi apapun, dan kemudian diabaikan.
“Saya memahami mengapa penawaran kami terasa keras. Tetapi saya bertanggung jawab atas uang yang dipercayakan kepada kami. Saya tidak bisa meminta investor saya menanggung risiko hanya agar pemegang saham bankmu tidak perlu mengakui kerugian.”
“Dulu kamu tidak berbicara seperti ini.”
“Dulu saya naif. Terlalu percaya dengan keramahan dan senyuman. “
Ia menatap saya.
“Kalau saya membeli aset bermasalah, saya harus memperhitungkan kemungkinan uangnya tidak kembali seluruhnya. Kalau saya menyuntikkan modal ke bank, saya harus memahami kerugian yang mungkin ikut saya tanggung. Harga dan hak kendali harus mempunyai dasar yang dapat dipertanggungjawabkan.”
“Bos saya merasa kalian memanfaatkan keadaan.”
“Dia berhak mencari pihak lain. Tetapi kebutuhan akan uang tidak dengan sendirinya membuat risikonya layak ditanggung orang lain.”
Saya menarik napas.
“Yang saya hadapi adalah pihak yang mempunyai penasihat hukum, akses informasi, dan kemampuan menilai transaksi. Namun, itu juga tidak membebaskan saya dari tanggung jawab moral. Kalau saya menipu atau menyembunyikan risiko, kamu berhak mengecam saya.”
Nada suara saya melunak. “Saya tidak ingin menjadikan alasan bertahan hidup sebagai pembenaran bagi segala cara. Tetapi meminta pemeriksaan dan pengakuan kerugian bukanlah tindakan predator. Kita justru perlu memastikan penyelamatan tidak berubah menjadi hadiah bagi mereka yang menyembunyikan masalah.”
Wulan memandang cangkirnya. Kopinya hampir tidak tersentuh.
“Ya, saya paham.”
Ketika ia kembali menatap saya, air matanya sudah menggenang.
“Tetapi saya merindukan Ale yang dulu.”
Saya terdiam. Ada sesuatu dalam kalimat itu yang tidak dapat dijawab dengan penjelasan tentang neraca.
“Ale yang dulu juga harus selalu membayar Bill tagihan cafe,” kata saya perlahan. “Hanya saja, kamu anggap itu sikap loser.”
Ia tersenyum di antara air matanya. Saya menggeser kotak tisu ke dekat tangannya.
“Saya masih mau mendengarkanmu, Wulan. Tetapi saya tidak bisa menjanjikan pertolongan sebelum mengetahui apa yang perlu diselamatkan dan siapa yang akan menanggung biayanya.”
Lan, kalau temanmu mentraktirmu makan dan minum, jangan menganggapnya pecundang yang sedang membeli pengakuan. Bisa jadi, ia menghargai kehadiranmu dan ingin memastikan kamu merasa nyaman bersamanya. Jangan berprasangka buruk kepada orang yang tulus hanya karena ia tidak memenuhi semua keinginanmu. Kebaikannya bukan kewajiban untuk selalu menuruti kehendakmu. Meremehkan ketulusan dapat menutup pintu kepercayaan dan persahabatan—dua jalan yang sering menjadi perantara rezeki. Hargailah kebaikan orang lain, dan biarkan Tuhan menentukan bagaimana rezeki masing-masing dilapangkan.

Tinggalkan Balasan