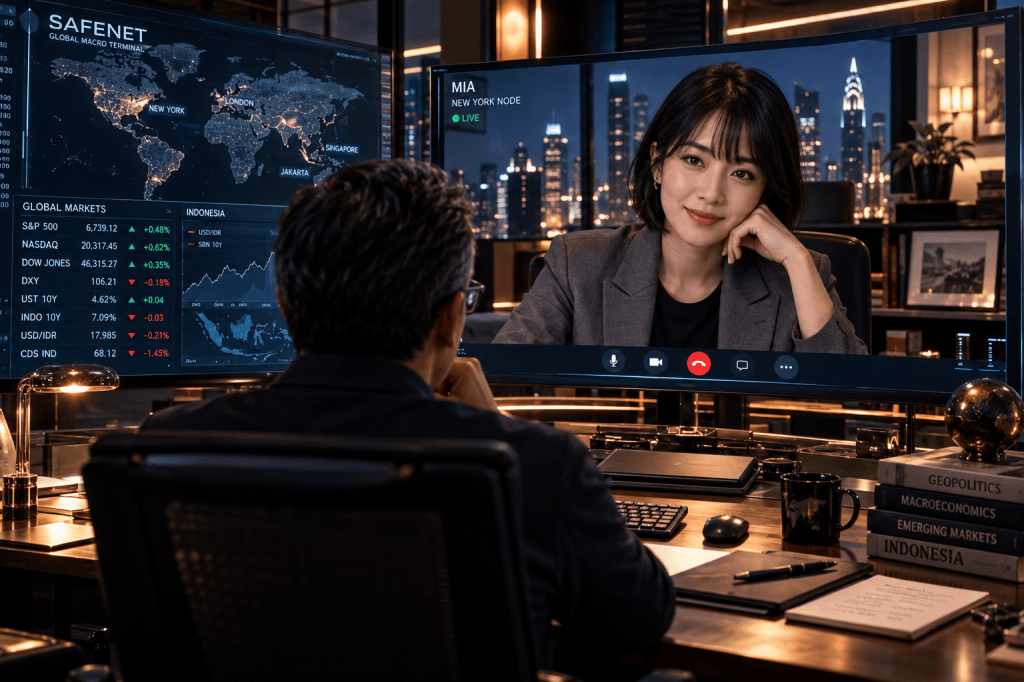
Malam itu SafeNet hanya menampilkan satu nama di layar.
MIA — NEW YORK NODE
Saya menekan secure call. Beberapa detik kemudian suara Mia terdengar.
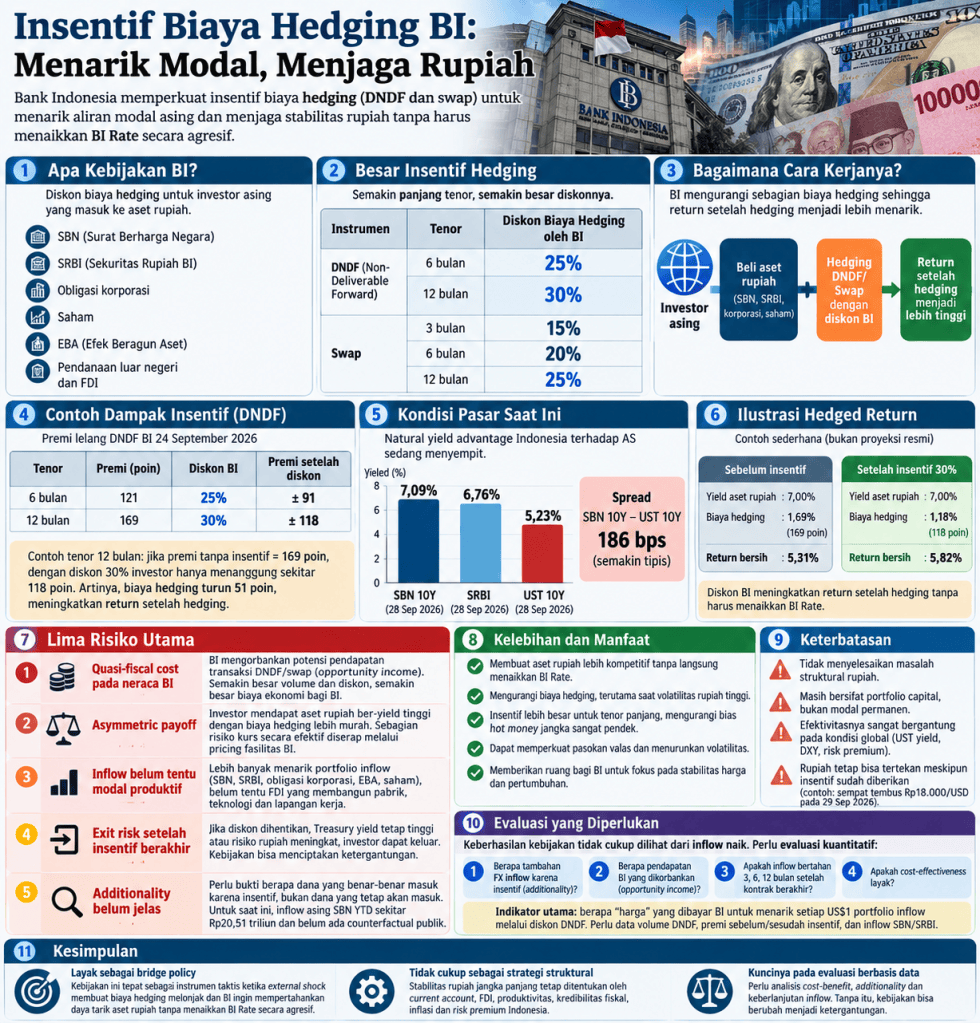
“B, saya sudah baca kebijakan baru BI. Mereka memberikan insentif biaya hedging DNDF. Semakin panjang tenor, semakin besar insentifnya. Untuk satu tahun bisa mencapai 30 persen.”
“Tujuannya?”
“Menarik capital inflow dan membantu menjaga rupiah.”
Saya diam sebentar.
“Mia, jangan baca seperti humas bank sentral. Baca seperti trader.”
Mia tertawa kecil.
“Baik. Kalau begitu saya sederhanakan.”
“Silakan.”
“Investor asing sebenarnya tidak terlalu peduli berapa tinggi yield SBN kalau akhirnya keuntungan itu habis untuk melindungi dirinya dari pelemahan rupiah.”
“Jadi mereka melihat hasil akhirnya?”
“Exactly. Misalnya investor mendapat bunga tinggi dari SBN. Tetapi dia khawatir rupiah melemah terhadap dolar. Karena itu dia membeli hedging. Hedging punya biaya. Semakin mahal biaya hedging, semakin kecil keuntungan bersih yang akhirnya dia bawa pulang dalam dolar.”
Saya mengangguk.
“Lalu BI datang memberikan diskon?”
“Kurang lebih begitu. BI membuat biaya perlindungan kurs melalui DNDF menjadi lebih murah. Untuk tenor yang lebih panjang, insentifnya lebih besar. Akibatnya, memegang aset rupiah menjadi lebih menarik.”
“Jadi BI tidak perlu menaikkan bunga hanya untuk mengejar investor asing?”
“Itulah logikanya. BI mencoba membuat aset rupiah lebih kompetitif bukan dengan menambah bunganya, tetapi dengan mengurangi salah satu biaya investornya.”
Saya menyandarkan badan.
“Secara taktis pintar. Tapi apa kelemahannya?”
“Pertanyaan pertama justru sederhana, B: apakah investor itu benar-benar datang karena insentif BI?”
“Maksudmu?”
“Misalnya setelah kebijakan ini ada US$5 miliar dana asing masuk. Jangan langsung bilang kebijakan berhasil. Bisa saja tanpa insentif pun US$4 miliar memang sudah akan masuk.”
“Berarti manfaat tambahannya cuma US$1 miliar.”
“Exactly. Dan US$1 miliar itulah yang harus dibandingkan dengan biaya ekonomi yang dikorbankan BI untuk memberikan hedging lebih murah.”
Saya tersenyum.
“Jadi jangan menghitung seluruh uang yang masuk sebagai keberhasilan kebijakan.”
“Betul. Yang harus dihitung adalah berapa uang tambahan yang benar-benar berhasil ditarik karena insentif tersebut dan berapa harga yang harus dibayar BI untuk mendapatkannya.”
“Karena insentif itu tidak gratis.”
“Benar. Memang bukan APBN mengeluarkan cek kepada investor. Tetapi ketika BI memberikan pricing DNDF yang lebih murah, ada potensi pendapatan yang dilepaskan. Kalau biaya yang dikorbankan besar sementara tambahan modal yang datang kecil, kebijakannya mahal. Kalau biayanya kecil tetapi menghasilkan tambahan pasokan dolar yang besar dan bertahan lama, kebijakannya efektif.”
Saya mengambil pena.
“Masalah kedua?”
“Jenis modal yang datang.”
“Portfolio money?”
“Ya. Investor bisa membeli SBN, SRBI, obligasi, saham atau instrumen finansial lainnya. Jangan menyamakan itu dengan FDI.”
“FDI membangun pabrik.”
“Atau membangun kapasitas produksi, membawa modal jangka panjang, teknologi dan kegiatan usaha. Portfolio money membeli financial assets.”
“Dan bisa pergi lagi.”
“Exactly.”
Mia berhenti beberapa detik.
“Justru itu risiko berikutnya. BI memberikan insentif lebih besar kepada investor yang mengambil tenor lebih panjang. Desainnya masuk akal karena mendorong mereka tidak mengambil posisi terlalu pendek.”
“Tapi satu tahun tetap satu tahun.”
“Benar. Dua belas bulan bukan permanent capital. Kita mungkin berhasil memperpanjang durasi uang asing, tetapi belum tentu mengubah sifatnya.”
Saya tertawa kecil.
“Jadi hot money diberi kamar hotel yang lebih nyaman agar menginap lebih lama.”
Mia ikut tertawa.
“Kurang lebih begitu. Tetapi dia tetap memegang tiket pulang.”
Saya terdiam.
“Lalu apa yang terjadi kalau insentifnya dihentikan?”
“Itulah risiko ketergantungannya. Investor global menghitung keuntungan bersih. Kalau selama ini biaya hedging dibuat lebih murah, lalu fasilitas tersebut dinormalisasi sementara yield Treasury tetap tinggi atau risiko rupiah meningkat, daya tarik aset Indonesia berkurang.”
“Uangnya keluar?”
“Belum tentu. Tetapi probabilitas repricing dan outflow meningkat. Apalagi kalau pada saat yang sama risk premium Indonesia naik.”
Saya mengetuk meja.
“Stress test.”
“Sudah saya pikirkan.”
Mia melanjutkan.
“Bayangkan empat keadaan. Treasury yield tetap tinggi. Spread SBN terhadap Treasury semakin tipis. Rupiah melemah. Kemudian CDS Indonesia naik. Dalam keadaan seperti itu BI harus memberikan insentif semakin menarik hanya untuk mempertahankan daya saing aset rupiah.”
“Berarti obatnya bisa membutuhkan dosis semakin besar.”
“Exactly. Dan di situlah kebijakan taktis berisiko berubah menjadi ketergantungan.”
Saya terdiam beberapa saat.
“Jadi BI sebenarnya sedang membeli waktu?”
“Dalam bahasa yang lebih netral, saya menyebutnya bridge policy. BI sedang mencoba mempertahankan daya tarik aset rupiah ketika kondisi global tidak bersahabat tanpa meletakkan seluruh bebannya pada policy rate.”
“Itu masuk akal.”
“Sangat masuk akal sebagai instrumen taktis,” jawab Mia. “Tetapi jangan menjadikannya obat struktural.”
“Mengapa?”
“Karena nilai rupiah dalam jangka panjang tidak bisa dipertahankan hanya dengan membuat carry trade lebih menarik.”
“Yang menentukan?”
“Current account. FDI. Produktivitas. Inflasi. Kredibilitas fiskal. Cadangan devisa. Dan risk premium Indonesia.”
Saya mengangguk.
“DNDF tidak membangun pabrik.”
“Tidak.”
“Tidak meningkatkan ekspor.”
“Tidak secara langsung.”
“Tidak meningkatkan produktivitas.”
“Juga tidak.”
“Dia hanya membuat investor lebih murah membeli payung ketika masuk ke Indonesia.”
Mia tertawa.
“Analogi yang cukup tepat.”
Saya kembali melihat layar.
“Dan kalau yield Treasury terus naik?”
“Nah, itu persoalan yang lebih besar. Investor global tidak hanya membandingkan BI Rate dengan Fed Funds Rate. Mereka melihat berapa return Treasury yang tersedia di pasar, kemudian membandingkannya dengan yield Indonesia, risiko kurs, CDS, likuiditas dan biaya hedging.”
“Jadi Fed tidak perlu menaikkan suku bunga?”
“Benar. Kalau pasar meminta yield Treasury lebih tinggi untuk membiayai kebutuhan fiskal Amerika, opportunity cost memegang aset emerging market tetap naik.”
“Indonesia ikut terkena.”
“Exactly.”
Saya menutup notebook.
“Kalau kamu trader, apa yang ingin kamu lihat sebelum mengatakan kebijakan BI berhasil?”
Mia menjawab cepat.
“Empat hal. Volume DNDF yang menggunakan fasilitas itu. Biaya hedging sebelum dan sesudah insentif. Net foreign inflow ke SBN dan SRBI. Dan volatilitas rupiah.”
“Hanya itu?”
“Belum. Setelah itu saya ingin tahu apakah uang tersebut masih berada di Indonesia tiga, enam, dan dua belas bulan kemudian.”
Saya tersenyum.
“Baru fair.”
“Karena tujuan kebijakan bukan sekadar membuat dolar masuk pada hari Senin lalu keluar lagi hari Jumat.”
“Dan setelah semua datanya ada?”
“Kita hitung berapa tambahan dolar yang benar-benar diperoleh Indonesia karena insentif tersebut dibandingkan dengan pendapatan yang dikorbankan BI. Setelah itu kita stress-test kalau rupiah bergerak ke 18.500 atau 19.000.”
Saya terdiam sebentar.
“Baru setelah itu kita tahu apakah BI benar-benar berhasil menarik modal—”
Mia menyelesaikan kalimat saya.
“—atau hanya membuat biaya asuransi kurs lebih murah bagi modal asing yang tetap mempunyai tiket pulang.”
Saya dapat telp dari luar. Mute dulu. Beberapa menit setelah pembicaraan tentang DNDF selesai, SafeNet kembali menyala.
MIA — NEW YORK NODE
“B, ada satu data Indonesia yang lebih menarik daripada DNDF.”
“Apa?”
“Utang pemerintah.”
Saya tersenyum. “Itu bukan berita baru.”
“Bukan utangnya yang menarik. Pasangannya.”
“Pasangannya?”
“Orang kaya.”
Saya tertawa. “Jelaskan.”
Mia membuka data di layar.
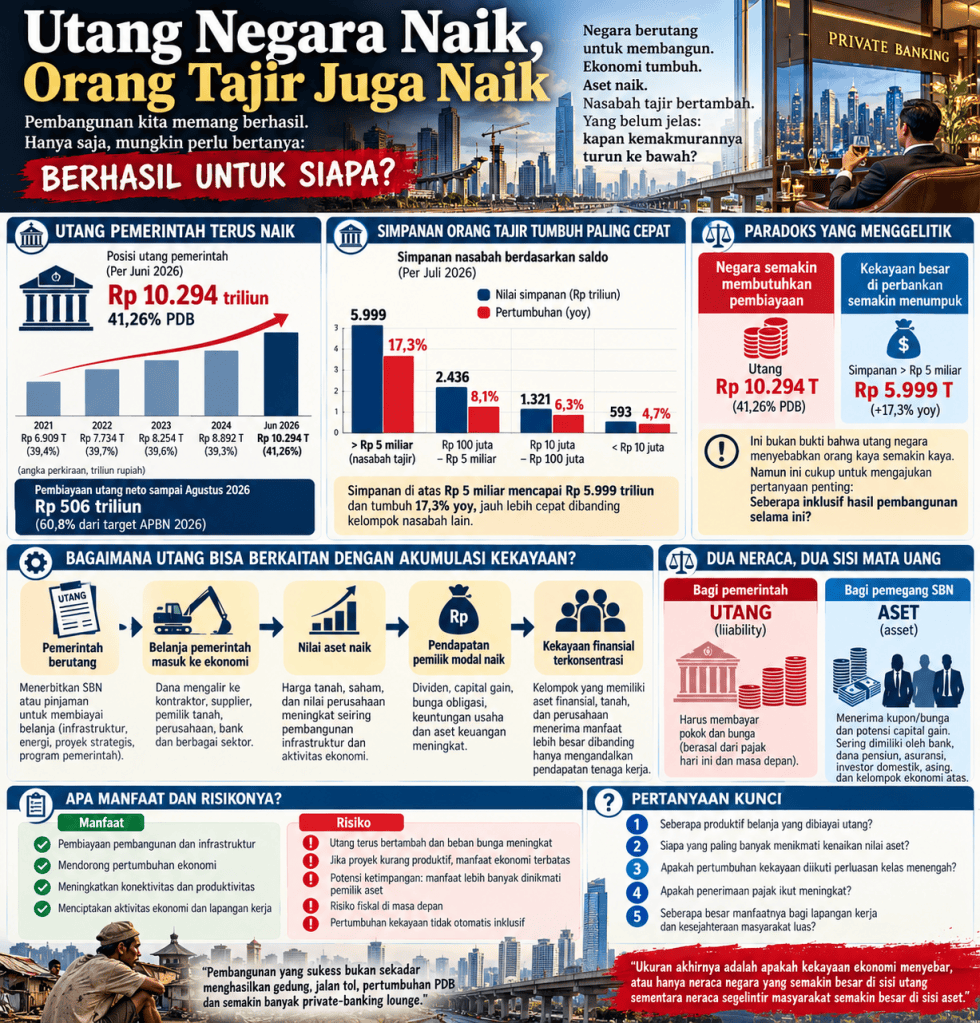
“Per Juni 2026, utang pemerintah dilaporkan sekitar Rp10.294 triliun, atau 41,26 persen PDB. Sampai akhir Agustus, pemerintah masih melakukan pembiayaan utang neto Rp506 triliun—60,8 persen dari target APBN 2026.” Data pembiayaan Agustus juga menunjukkan SBN neto Rp527,4 triliun, sementara pinjaman neto negatif Rp21,4 triliun.
“Lalu orang kaya?”
“Data simpanan perbankan Juli lebih menarik lagi. Total simpanan sekitar Rp10.349 triliun. Rekening dalam kelompok saldo di atas Rp5 miliar menguasai sekitar Rp5.999 triliun.”
Saya berhenti.
“Sebentar. Berarti hampir enam ribu triliun?”
“Ya. Dan kelompok itu tumbuh 17,3 persen setahun. Sementara simpanan di bawah Rp100 juta hanya tumbuh sekitar 4,7 persen.”
Saya tertawa kecil.
“Jadi pembangunan kita sukses.”
Mia sudah tahu ke mana arah pembicaraan.
“Sukses untuk siapa?”
“Nah. Itu pertanyaannya.”
Saya melanjutkan.
“Negara semakin besar utangnya. Tetapi di sisi lain, kekayaan finansial kelompok atas tumbuh sangat cepat.”
Mia langsung memotong.
“Hati-hati, B. Jangan bilang utang pemerintah menyebabkan orang kaya semakin kaya. Data itu belum membuktikannya.”
“Of course. Correlation is not causation.”
“Exactly.”
“Justru yang saya tanyakan mekanismenya.”
Mia terdiam beberapa saat.
“Kalau begitu kita mulai dari cara pembangunan bekerja.”
“Go ahead.”
“Pemerintah berutang untuk membiayai belanja. Kalau belanja itu membangun jalan, pelabuhan, kawasan industri, proyek energi atau infrastruktur lainnya, siapa yang pertama menerima uang?”
“Kontraktor. Supplier. Pemilik tanah. Pemilik perusahaan. Bank.”
“Benar. Kemudian?”
“Nilai aset di sekitar proyek bisa naik.”
“Tanah naik. Saham perusahaan tertentu bisa naik. Pendapatan korporasi meningkat. Pemilik modal mendapat dividen. Bank memperoleh aktivitas pembiayaan.”
Saya mengangguk.
“Sedangkan pekerja?”
“Memperoleh upah. Tetapi perbedaannya adalah pemilik modal memperoleh income sekaligus capital gain.”
Saya tersenyum.
“Itu kuncinya.”
Mia melanjutkan.
“Orang yang hanya memiliki tenaga kerja mendapat gaji. Orang yang memiliki perusahaan, tanah, saham dan obligasi mendapatkan pendapatan dari beberapa arah sekaligus.”
“Jadi ketika harga aset naik…”
“Distribusi manfaat pembangunan menjadi tidak simetris.”
Saya menyela.
“Bukan berarti infrastrukturnya buruk.”
“Tidak. Infrastruktur bisa meningkatkan produktivitas seluruh ekonomi. Tetapi pertanyaan distribusinya berbeda: siapa yang menangkap kenaikan nilai ekonomi yang diciptakannya?”
Saya berdiri dari kursi.
“Misalnya pemerintah membangun jalan menggunakan utang.”
“Okay.”
“Harga tanah di sekitarnya naik.”
“Ya.”
“Pemilik tanah mendapat capital gain.”
“Benar.”
“Perusahaan mendapatkan akses logistik.”
“Benar.”
“Pemegang saham mendapatkan kenaikan enterprise value.”
“Bisa terjadi.”
“Lalu siapa yang membayar utang negara?”
Mia diam.
Saya menjawab sendiri.
“Pembayar pajak hari ini dan masa depan.”
Mia tertawa kecil.
“Sekarang satirenya mulai kelihatan.”
“Manfaat aset bisa terkonsentrasi, tetapi kewajiban fiskalnya disebarkan.”
“That is the real question.”
Mia kembali membuka layar.
“Dan ada lapisan kedua, B. Pemerintah membiayai sebagian defisit melalui SBN.”
“Yang merupakan aset bagi pemegangnya.”
“Exactly. Utang bagi pemerintah adalah aset finansial bagi pihak lain.”
Saya tertawa.
“Jadi neraca yang sama terlihat berbeda tergantung kita berdiri di sisi mana.”
“Bagi negara tertulis liability. Bagi investor tertulis asset.”
“Dan negara membayar kupon.”
“Yang menjadi pendapatan pemegang obligasi.”
Saya terdiam.
“Nah. Sekarang hubungkan dengan ketimpangan.”
“Kalau kepemilikan financial assets terkonsentrasi pada rumah tangga kaya dan institusi keuangan, sebagian pendapatan bunga secara mekanis mengalir kepada pemilik modal. Tetapi kita perlu data kepemilikan SBN menurut kelompok ekonomi sebelum menyimpulkan besarnya efek distribusinya.”
“Fair.”
“Karena SBN juga dimiliki bank, dana pensiun, asuransi, investor ritel, Bank Indonesia dan asing. Jadi tidak boleh kita sederhanakan seolah semua bunga utang langsung masuk rekening orang kaya.”
Saya mengangguk.
“Tapi mekanismenya tetap ada.”
“Ya. Dan itulah yang perlu diuji secara kuantitatif.”
Mia berhenti.
“Ada sesuatu yang bahkan lebih menarik.”
“Apa?”
“Bandingkan pertumbuhan simpanannya.”
Dia mengulang angka tadi.
“Simpanan di atas Rp5 miliar tumbuh 17,3 persen. Simpanan di bawah Rp100 juta hanya 4,7 persen.”
“Lebih dari tiga kali kecepatannya.”
“Secara laju pertumbuhan, sekitar 3,7 kali.”
Saya tertawa.
“Jadi trickle-down-nya mungkin salah arah.”
Mia ikut tertawa.
“Maksud B?”
“Yang menetes bukan kekayaan dari atas ke bawah. Yang mengalir justru likuiditas dari ekonomi ke atas.”
Mia tidak langsung menjawab.
“Satire bagus. Tetapi sebagai analis saya akan menambahkan catatan.”
“Apa?”
“Saldo di atas Rp5 miliar bukan identik dengan individu superkaya. Data simpanan perbankan juga mencakup rekening badan usaha. Dan deposito bukan seluruh kekayaan—orang kaya juga memegang saham, obligasi, properti dan aset luar negeri.”
“Artinya?”
“Kalau data deposito saja sudah menunjukkan konsentrasi sebesar itu, kita justru membutuhkan data distribusi kekayaan yang lebih lengkap sebelum membuat kesimpulan besar.”
Saya kembali duduk.
“Sekarang saya ingin pertanyaan yang lebih sulit.”
“Silakan.”
“Kalau pemerintah terus berutang untuk mengejar pertumbuhan, kapan utang itu sehat?”
Mia menjawab pelan.
“Ketika tambahan produktivitas dan penerimaan ekonomi yang dihasilkan lebih besar daripada biaya pembiayaannya dalam jangka panjang.”
“Dan kalau uangnya menghasilkan aset yang return ekonominya rendah?”
“Debt service tetap datang.”
“Kalau proyeknya gagal?”
“Debt service tetap datang.”
“Kalau multiplier-nya kecil?”
“Debt service tetap datang.”
“Kalau manfaatnya terkonsentrasi?”
Mia berhenti.
“Debt service tetap menjadi kewajiban publik.”
Saya tertawa.
“Nah. Itu masalahnya.”
Mia melanjutkan.
“Makanya debt-to-GDP saja tidak cukup. Kita harus melihat kualitas belanja yang dibiayai utang, pertumbuhan penerimaan negara, biaya bunga, primary balance, produktivitas proyek, dan distribusi manfaatnya.”
“Karena utang 40 persen PDB bisa lebih berbahaya daripada utang 70 persen?”
“Bisa, kalau negara dengan utang 70 persen mempunyai tax capacity besar, biaya dana murah dan investasi publik produktif; sementara negara dengan rasio lebih rendah punya penerimaan lemah dan biaya bunga tinggi. Rasio utang tidak boleh dibaca sendirian.”
Saya melihat kembali angka Rp5.999 triliun.
“Jadi persoalannya bukan orang kaya bertambah.”
“Benar.”
“Negara membutuhkan orang kaya.”
“Tentu. Akumulasi modal diperlukan untuk investasi.”
“Yang menjadi masalah kalau kekayaan tumbuh tetapi tax base tidak ikut tumbuh, produktivitas tidak naik sepadan, pekerjaan berkualitas tidak tercipta, dan pemerintah justru semakin bergantung pada utang.”
Mia mengangguk.
“Itu sudah bukan persoalan orang kaya.”
“Tapi persoalan arsitektur pertumbuhan.”
“Exactly.”
Saya terdiam cukup lama.
Kemudian saya berkata:
“Berarti kalimat akhirnya sederhana.”
Mia menunggu.
“Pembangunan tidak gagal hanya karena orang kaya semakin kaya. Tetapi pembangunan juga belum bisa disebut inklusif hanya karena PDB tumbuh.”
“Lanjut.”
Saya melihat angka-angka di layar SafeNet.
“Kalau setelah bertahun-tahun pembangunan, neraca pemerintah membesar di sisi utang sementara neraca kelompok pemilik aset membesar jauh lebih cepat di sisi kekayaan, negara perlu bertanya bukan sekadar berapa persen ekonomi tumbuh.”
Mia tersenyum.
“Tapi siapa yang memiliki pertumbuhan itu.”
Saya mengangguk.
“Dan siapa yang akhirnya membayar tagihannya.”
Saya dapt telp dan mute lagi.
SafeNet belum benar-benar saya tutup ketika pesan Mia muncul lagi.
MIA — NEW YORK NODE
“B, saya masih memikirkan pembicaraan kita tadi.”
“Soal utang dan orang kaya?”
“Lebih jauh dari itu. Kita tadi bicara bagaimana negara berutang, aset naik, dan sebagian kekayaan terkonsentrasi. Tetapi menurut saya ada pertanyaan yang lebih fundamental.”
“Apa?”
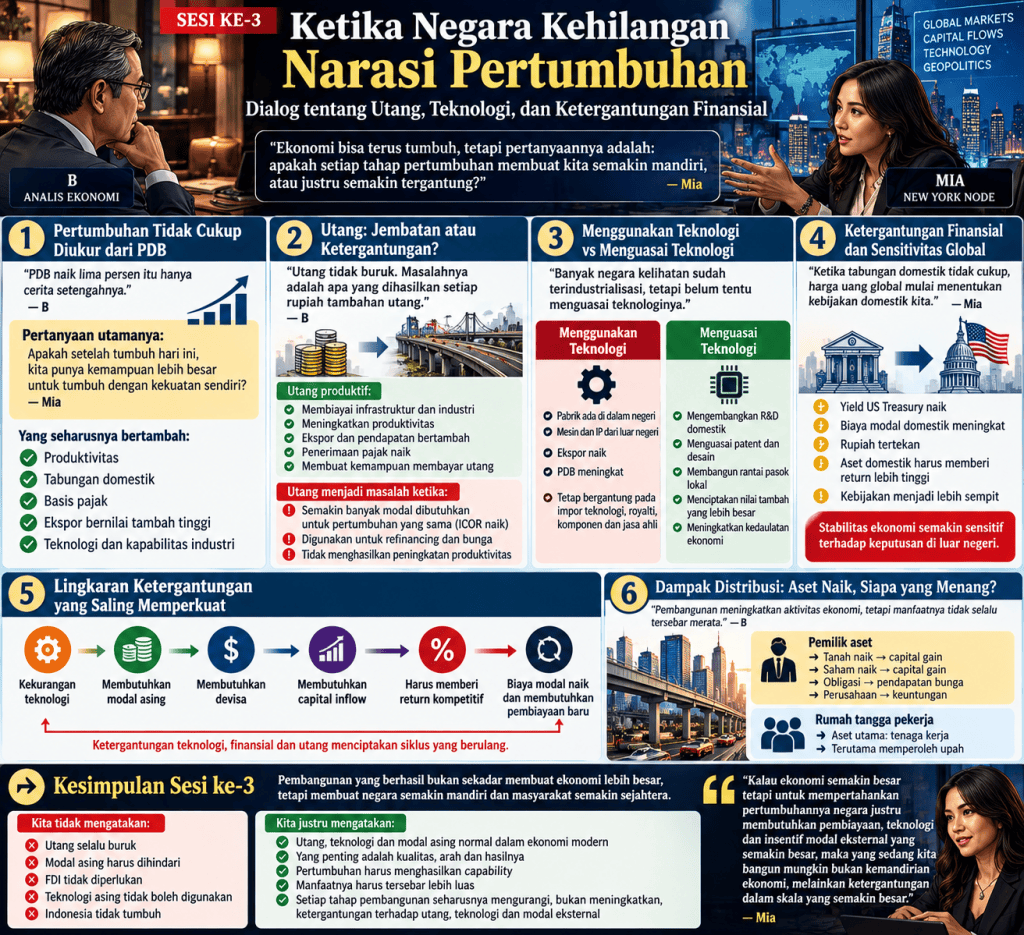
“Kapan sebuah negara sebenarnya kehilangan narasi pertumbuhannya?”
Saya terdiam sebentar.
“Ketika pertumbuhan tidak lagi membuat negara semakin mandiri.”
Mia tidak langsung menjawab.
“Explain.”
Saya kembali duduk.
“Pertumbuhan ekonomi itu bukan sekadar PDB naik lima persen. Pertanyaan sebenarnya adalah: setelah tumbuh lima persen tahun ini, apakah tahun depan kita mempunyai kemampuan lebih besar untuk tumbuh dengan kekuatan sendiri?”
“Maksud B?”
“Apakah tabungan domestik bertambah? Apakah basis pajak membesar? Apakah produktivitas naik? Apakah teknologi kita berkembang? Apakah ekspor bernilai tambah tinggi bertambah?”
Saya berhenti.
“Kalau jawabannya tidak, sementara untuk mempertahankan pertumbuhan kita membutuhkan utang baru, teknologi asing baru dan modal asing baru, ada sesuatu yang salah.”
Mia tertawa kecil.
“Jadi ekonomi tumbuh, tetapi mesin pertumbuhannya bukan milik kita.”
“Exactly.”
“Mulai dari utang,” kata Mia.
“Utang sendiri tidak buruk.”
“Karena negara berkembang memang membutuhkan modal?”
“Ya. Kalau kita meminjam seratus untuk membangun sesuatu yang kemudian menghasilkan kemampuan ekonomi seratus lima puluh, utang itu produktif.”
“Jadi masalahnya bukan nominal utang.”
“Masalahnya adalah apa yang dihasilkan setiap rupiah tambahan utang.”
Saya melanjutkan.
“Bayangkan pemerintah berutang untuk membangun pelabuhan. Pelabuhan itu menurunkan biaya logistik, industri tumbuh, ekspor meningkat, perusahaan memperoleh laba, pekerja memperoleh pendapatan, dan penerimaan pajak naik.”
“Utang menciptakan kemampuan membayar utang.”
“Itulah utang pembangunan.”
Mia diam sebentar.
“Dan kebalikannya?”
“Kalau semakin banyak modal dibutuhkan hanya untuk menghasilkan tambahan pertumbuhan yang sama, efisiensi investasi memburuk.”
“ICOR.”
“Ya. Incremental Capital Output Ratio. Tetapi tidak perlu kita membuatnya rumit. Intinya sederhana: berapa banyak modal yang harus ditanam untuk menghasilkan satu tambahan output.”
“Kalau kebutuhan modal semakin besar sementara hasil tambahannya semakin kecil?”
“Mesin pertumbuhan semakin boros.”
Mia langsung menyambung.
“Lalu pemerintah membutuhkan pembiayaan lebih besar.”
“Dan akhirnya sebagian utang baru tidak lagi berfungsi membangun kemampuan baru. Ia mulai diperlukan untuk refinancing, membayar bunga, atau mempertahankan struktur ekonomi yang sudah ada.”
Mia terdiam.
“Berarti narasinya berubah.”
“Dari growth story menjadi financing story.”
Beberapa detik SafeNet sunyi.
Kemudian Mia berkata, “Tapi ketergantungan finansial hanya satu sisi.”
“Benar. Yang kedua lebih berbahaya.”
“Teknologi?”
“Ya.”
Saya mengambil kopi.
“Banyak negara kelihatan sudah terindustrialisasi karena mempunyai smelter, pabrik kendaraan listrik, data center, jaringan telekomunikasi, bahkan industri AI.”
“Tetapi belum tentu menguasai teknologinya.”
“Persis.”
Saya mulai menghitung dengan jari.
“Siapa pemilik patennya? Siapa membuat mesin produksinya? Siapa mendesain chip? Siapa menguasai materialnya? Siapa membuat software-nya? Siapa memiliki engineering knowledge?”
“Dan siapa yang menerima technology rent,” Mia menambahkan.
“Nah.”
Saya tersenyum.
“Jadi jangan salah membedakan antara menggunakan teknologi dengan menguasai teknologi.”
Mia terdiam.
“Kalau pabriknya ada di Indonesia tetapi mesin, intellectual property, software, engineering dan sebagian komponen strategis berasal dari luar negeri…”
“Kita mempunyai production capacity.”
“Tapi belum tentu technological sovereignty.”
“Exactly.”
Mia membuka beberapa data di layarnya.
“Berarti industrialisasi secara statistik bisa naik sementara ketergantungan teknologi juga naik?”
“Bisa.”
“Ekspor manufaktur naik.”
“Bisa.”
“FDI naik.”
“Bisa.”
“PDB naik.”
“Bisa.”
“Tapi pembayaran royalti, impor mesin, komponen, jasa engineering dan repatriasi keuntungan juga bisa naik.”
“Itulah persoalannya.”
Saya berhenti sebentar.
“Kalau setiap kali kita ingin meningkatkan kapasitas produksi kita harus membeli teknologi dari luar, berarti sebagian tambahan pendapatan ekspor akan kembali keluar untuk membayar teknologi tersebut.”
“Jadi negara memperoleh pabrik…”
“…tetapi belum tentu memperoleh pengetahuan yang membuatnya mampu membangun pabrik generasi berikutnya sendiri.”
Mia tertawa.
“Itu perbedaan besar.”
“Sangat besar. Karena pembangunan seharusnya bukan sekadar menghasilkan produk. Pembangunan harus menghasilkan capability.”
“Lalu ketergantungan ketiga,” kata Mia.
“Financial resources.”
“Bukankah itu kembali ke utang?”
“Lebih luas.”
Saya menjelaskan.
“Kalau tabungan domestik, penerimaan pajak dan pasar modal domestik tidak cukup membiayai kebutuhan ekonomi, negara semakin bergantung pada harga uang global.”
“Portfolio inflow.”
“Termasuk.”
“Foreign borrowing.”
“Ya.”
“FDI.”
“Juga.”
Saya melanjutkan.
“Lalu sesuatu yang terjadi di Washington atau New York mulai menentukan ruang kebijakan di Jakarta.”
“Misalnya Treasury yield naik.”
“Exactly.”
“Walaupun Fed tidak menaikkan suku bunga.”
“Betul. Investor tetap melihat alternatif return yang tersedia. Kalau Treasury memberikan return lebih tinggi, aset Indonesia harus menawarkan kompensasi yang cukup.”
“Yield SBN naik.”
“Bisa.”
“Rupiah tertekan.”
“Bisa.”
“BI harus intervensi atau membuat aset rupiah lebih menarik.”
“Dan pembicaraan DNDF kita tadi masuk di sana.”
Mia tertawa.
“Sekarang semuanya tersambung.”
Saya melihat layar.
“Bayangkan, Mia. Negara membutuhkan teknologi asing untuk membangun industri.”
“Untuk membeli teknologi dibutuhkan devisa.”
“Untuk memperoleh devisa kita membutuhkan ekspor, FDI atau modal asing.”
“Untuk mempertahankan portfolio capital, return aset domestik harus kompetitif.”
“Kalau global yield naik?”
“Biaya mempertahankan modal naik.”
“Kalau biaya modal naik?”
“Investasi domestik semakin mahal.”
“Kalau investasi semakin mahal?”
“Pertumbuhan semakin sulit.”
Saya tersenyum.
“Itulah lingkarannya.”
Mia berhenti cukup lama.
“Jadi kekurangan teknologi menciptakan kebutuhan modal, kebutuhan modal menciptakan kebutuhan devisa, kebutuhan devisa menciptakan ketergantungan pada capital inflow…”
“…dan ketergantungan capital inflow membuat kebijakan domestik semakin sensitif terhadap harga modal global.”
“Semacam dependency loop.”
“Exactly.”
Mia kemudian bertanya sesuatu yang lebih tajam.
“Apakah itu berarti negara harus menghindari modal asing?”
“Tidak.”
“Utang?”
“Tidak.”
“Teknologi asing?”
“Juga tidak.”
“Lalu apa persoalannya?”
Saya tertawa.
“Bargaining power.”
Mia diam.
“Amerika berutang. Jepang berutang. Negara-negara Eropa berutang. China menggunakan teknologi asing selama puluhan tahun. Semua negara modern saling membutuhkan.”
“Jadi kemandirian bukan autarki.”
“Tidak pernah.”
Saya melanjutkan.
“Negara kuat bukan negara yang tidak membutuhkan orang lain. Negara kuat adalah negara yang mempunyai pilihan.”
“Pilihan?”
“Dia bisa memilih kapan berutang. Bisa memilih investor. Bisa memilih teknologi. Bisa mengatakan tidak kepada modal yang syaratnya buruk karena mempunyai alternatif.”
“Sedangkan negara yang lemah?”
“Harus menerima karena tidak punya alternatif.”
Mia terdiam.
“Jadi ukuran kedaulatan ekonomi sebenarnya adalah jumlah pilihan.”
“Sekarang kamu mengerti.”
Saya kembali pada pembicaraan kami sebelumnya.
“Ingat soal orang kaya dan utang negara tadi?”
“Ya.”
“Ada dimensi lain di sana.”
“Apa?”
“Kalau pembangunan berbasis utang menaikkan harga aset, siapa yang pertama memperoleh manfaat?”
“Pemilik aset.”
“Tanah naik.”
“Pemilik tanah mendapat capital gain.”
“Saham naik.”
“Pemegang saham mendapatkan capital gain.”
“Obligasi membayar bunga.”
“Pemegang obligasi memperoleh income.”
“Perusahaan berkembang.”
“Pemilik perusahaan mendapatkan keuntungan.”
Saya berhenti.
“Sedangkan masyarakat yang aset utamanya hanya tenaga kerja?”
“Terutama memperoleh upah.”
“Nah.”
Mia mengerti.
“Jadi ekonomi bisa tumbuh, tetapi kemampuan menangkap hasil pertumbuhan berbeda.”
“Persis.”
Saya melanjutkan.
“Itulah mengapa saya tidak terlalu tertarik hanya mendengar angka PDB.”
“Karena growth berbeda dengan development?”
“Ya.”
“Growth mengatakan ekonomi menjadi lebih besar.”
“Development seharusnya mengatakan kemampuan masyarakat dan negara menjadi lebih besar.”
Mia diam.
Saya meneruskan.
“Kalau ekonomi tumbuh tetapi untuk menghasilkan pertumbuhan berikutnya kita membutuhkan lebih banyak utang, lebih banyak teknologi asing dan lebih banyak capital inflow, saya akan bertanya: sebenarnya apa yang sedang tumbuh?”
“PDB.”
“Tentu.”
“Tapi belum tentu capability.”
“Exactly.”
“Jadi apa indikator pembangunan yang seharusnya kita lihat?” Mia bertanya.
“Bukan hanya kilometer jalan.”
“Tapi produktivitas yang dihasilkan jalan tersebut.”
“Bukan hanya jumlah smelter.”
“Tapi berapa besar teknologi proses yang akhirnya dikuasai domestik.”
“Bukan hanya jumlah FDI.”
“Tapi domestic value added, transfer teknologi dan supply chain domestik yang terbentuk.”
“Bukan hanya berapa SBN diterbitkan.”
“Tapi kemampuan fiskal yang dihasilkan oleh investasi yang dibiayainya.”
“Bukan hanya ekspor naik.”
“Tapi berapa banyak intellectual property dan margin yang tinggal di dalam negeri.”
Mia tertawa.
“Dan bukan cuma PDB lima persen.”
Saya tersenyum.
“Tapi apakah pertumbuhan lima persen hari ini membuat kita lebih mudah menghasilkan lima persen berikutnya.”
“Tanpa harus menambah ketergantungan.”
“Exactly.”
SafeNet kembali sunyi.
Beberapa saat kemudian Mia berkata pelan,
“B, kalau begitu saya mulai mengerti kapan sebuah negara kehilangan narasi pertumbuhan.”
“Kapan?”
“Ketika pemerintah masih bisa mengatakan ekonomi tumbuh, tetapi semakin sulit menjelaskan dari mana kemampuan untuk membiayai pertumbuhan berikutnya akan datang.”
Saya tidak menjawab.
Mia melanjutkan.
“Utangnya bertambah.”
Saya diam.
“Teknologinya tetap harus dibeli.”
Saya masih diam.
“Dan stabilitas finansialnya semakin membutuhkan modal global.”
Saya akhirnya berkata,
“Itulah masalahnya.”
“Jadi ekonominya mungkin semakin besar…”
“…tetapi belum tentu semakin berdaulat.”
Mia terdiam lama.
Saya menatap layar SafeNet yang mulai meredup.
“Pembangunan yang berhasil bukan pembangunan yang membuat kita tidak membutuhkan dunia, Mia.”
“Lalu?”
“Pembangunan yang berhasil adalah pembangunan yang membuat kita tidak terpaksa menerima apa pun dari dunia karena kita mempunyai pilihan.”
Mia tertawa kecil.
“Economic sovereignty is optionality.”
“Exactly.”
Saya hendak memutus sambungan ketika Mia berkata lagi.
“B, berarti pertanyaan terakhirnya bukan lagi berapa besar ekonomi Indonesia pada 2045.”
Saya berhenti.
“Lalu apa?”
Suara Mia terdengar pelan dari New York.
“Pada 2045, siapa yang menguasai modal, teknologi, dan kemampuan yang membuat ekonomi itu bisa terus tumbuh?”
Saya menatap layar beberapa detik.
“Itulah pertanyaan yang seharusnya kita jawab hari ini.”
Mia masih belum memutus sambungan.
Beberapa detik kemudian suaranya terdengar lagi.
“B, sebelum kita selesai, saya mau bertanya satu hal.”
“Apa?”
“Jadi apa kesimpulan dari tiga sesi diskusi kita?”
Saya diam sebentar.
“Tiga diskusi kita sebenarnya membicarakan tiga gejala dari persoalan yang sama.”
“Yang pertama?”
“BI memberikan insentif hedging agar modal asing lebih tertarik masuk dan rupiah lebih stabil. Secara taktis masuk akal. Tetapi itu menunjukkan bahwa stabilitas kita masih sensitif terhadap harga dan ketersediaan modal global.”
“Yang kedua?”
“Utang negara meningkat bersamaan dengan akumulasi aset finansial kelompok atas yang tumbuh cepat. Kita tidak boleh mengatakan keduanya mempunyai hubungan sebab-akibat langsung. Tetapi itu memaksa kita bertanya apakah hasil pertumbuhan tersebar seluas kewajiban yang digunakan untuk membiayainya.”
Mia diam.
“Karena utang pemerintah akhirnya menjadi kewajiban publik.”
“Ya. Sementara kenaikan nilai tanah, saham, perusahaan dan financial assets terutama dinikmati mereka yang memang memiliki aset.”
“Dan diskusi ketiga?”
Saya menatap layar.
“Itu yang menyatukan semuanya.”
“Bagaimana?”
“Negara berkembang membutuhkan tiga hal: modal, teknologi dan pembiayaan. Tidak ada yang salah dengan mendapatkannya dari luar negeri. Persoalannya muncul ketika setelah puluhan tahun pembangunan, ketergantungan terhadap ketiganya tidak berkurang.”
Mia langsung menyambung.
“Berarti pembangunan menghasilkan output, tetapi belum cukup menghasilkan capability.”
“Exactly.”
Saya melanjutkan.
“Kalau kita membutuhkan utang untuk membangun, teknologi asing untuk mengoperasikan industrinya, lalu capital inflow untuk menjaga stabilitas finansialnya, pertanyaan kita tidak lagi sekadar berapa persen PDB tumbuh.”
“Tapi siapa yang menguasai mesin pertumbuhannya.”
“Nah.”
Saya mengambil kopi yang sudah dingin.
“Karena ada perbedaan besar antara memiliki ekonomi besar dan memiliki kemampuan yang membuat ekonomi itu besar.”
Mia terdiam.
“Jadi kesalahan kita selama ini mungkin terlalu fokus pada output?”
“Bisa begitu. Jalan tol adalah output. Smelter adalah output. Gedung adalah output. Pabrik adalah output. Bahkan angka PDB adalah output.”
“Sedangkan capability?”
“Insinyur. Riset. Patent. Mesin. Material science. Domestic savings. Tax capacity. Deep capital market. Supply chain. Institusi. Produktivitas.”
Saya berhenti.
“Output bisa dibeli dengan utang.”
“Capability tidak?”
“Tidak semudah itu. Capability harus dibangun bertahun-tahun.”
Mia tertawa kecil.
“Sekarang saya melihat hubungan ketiganya.”
Saya membiarkannya menjelaskan.
“Diskusi pertama mengatakan kita masih membutuhkan modal asing untuk membantu stabilitas.”
“Ya.”
“Diskusi kedua mengatakan negara membutuhkan semakin banyak pembiayaan, sementara hasil akumulasi kekayaan tidak otomatis tersebar.”
“Ya.”
“Diskusi ketiga mengatakan kita masih membutuhkan teknologi dan financial resources dari luar untuk mempertahankan mesin pertumbuhan.”
“Exactly.”
Mia diam cukup lama.
“Berarti problem besarnya bukan utang.”
“Bukan.”
“Bukan orang kaya.”
“Bukan.”
“Bukan FDI.”
“Bukan.”
“Bukan juga modal asing.”
“Semua itu normal dalam ekonomi modern.”
“Lalu apa?”
Saya menjawab perlahan.
“Apakah setelah menggunakan semuanya, kemampuan domestik kita menjadi semakin kuat atau justru ketergantungan kita semakin besar.”
SafeNet sunyi.
“Kalau utang hari ini membuat kita tidak perlu berutang sebesar itu besok, utang tersebut membangun capability.”
“Kalau FDI hari ini membuat perusahaan lokal menguasai teknologi besok…”
“Itu pembangunan.”
“Kalau modal asing hari ini memperdalam pasar finansial domestik…”
“Itu juga pembangunan.”
“Kalau pembangunan infrastruktur meningkatkan produktivitas dan akhirnya memperbesar basis pajak…”
“Itu investasi.”
Mia berhenti.
“Tapi kalau utang membutuhkan utang berikutnya?”
“Itu dependency.”
“Teknologi asing membutuhkan teknologi asing berikutnya?”
“Dependency.”
“Capital inflow membutuhkan insentif semakin besar agar tidak pergi?”
“Dependency.”
“Dan pertumbuhan menghasilkan konsentrasi aset tanpa mobilitas ekonomi yang cukup luas?”
“Itu persoalan distribusi pembangunan.”
Mia menghela napas.
“Jadi kita tidak sedang mengatakan Indonesia tidak tumbuh.”
“Tidak. Itu akan menjadi kesimpulan yang keliru.”
“Kita sedang bertanya tentang kualitas pertumbuhannya.”
“Dan lebih jauh lagi,” saya menjawab, “tentang arah evolusinya.”
“Apakah setiap lima tahun membuat negara lebih kuat?”
“Atau hanya membuat ekonominya lebih besar.”
Mia tertawa kecil.
“Dua hal yang ternyata tidak selalu sama.”
“Tidak pernah otomatis sama.”
Saya melihat jam.
Mia kemudian berkata, “Kalau harus saya tuliskan kesimpulan tiga sesi kita dalam satu kalimat?”
“Silakan.”
Beberapa detik kemudian tulisan muncul di layar SafeNet: Pembangunan yang berhasil bukanlah pembangunan yang sekadar memperbesar ekonomi, tetapi pembangunan yang secara bertahap mengurangi ketergantungan terhadap utang, teknologi, dan modal eksternal dengan membangun kemampuan domestik serta menyebarkan manfaat produktivitas kepada masyarakat secara lebih luas.
Saya membacanya.
“Bagus. Tapi tambahkan satu kalimat.”
“Apa?”
Saya mengetik: Kalau ekonomi semakin besar tetapi untuk mempertahankan pertumbuhannya negara justru membutuhkan pembiayaan, teknologi dan insentif modal eksternal yang semakin besar, maka yang sedang kita bangun mungkin bukan kemandirian ekonomi, melainkan ketergantungan dalam skala yang semakin besar.
Mia membaca beberapa saat.
Kemudian dia berkata,
“Jadi ukuran pembangunan akhirnya bukan seberapa jauh kita sudah berjalan?”
“Bukan.”
“Lalu?”
Saya mematikan layar.
“Apakah setiap kilometer perjalanan membuat kita semakin mampu berjalan dengan kaki sendiri.”

Tinggalkan komentar