Lantai Tiga Puluh Dua
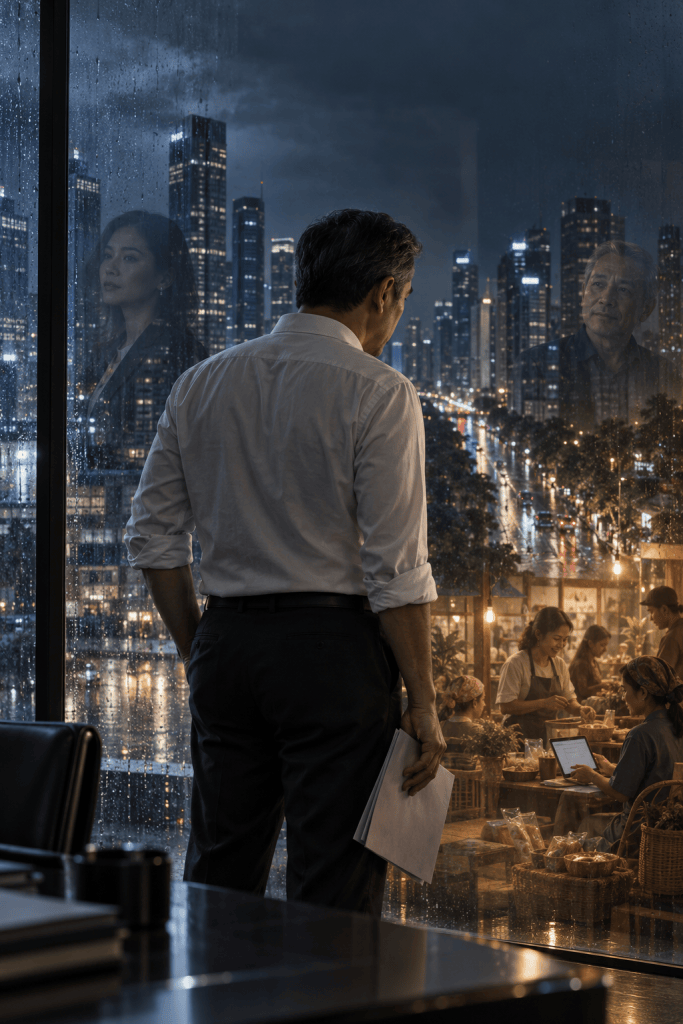
Pukul delapan malam, sebagian besar lampu di gedung perkantoran itu telah padam. Dari lantai tiga puluh dua, Jakarta tampak seperti lautan cahaya yang tidak pernah tidur. Lampu kendaraan merayap di Jalan Sudirman, merah dan putih, seperti aliran darah di tubuh kota yang terlalu besar. Hujan baru saja turun. Air membentuk garis-garis tipis pada kaca, memecah bayangan menara di seberang menjadi warna yang bergetar.
Burhan masih duduk sendirian di ruang komite kredit. Jasnya tergantung di sandaran kursi. Lengan kemejanya telah digulung hingga siku. Di atas meja terbuka proposal pembiayaan tambang setebal hampir empat ratus halaman. Di sampingnya terdapat laporan konsultan, estimasi cadangan, proyeksi harga komoditas, laporan penilai independen, dan presentasi berwarna yang menjanjikan masa depan begitu indah sehingga hampir terasa tidak sopan untuk meragukannya.
Seminggu sebelumnya, Burhan resmi diangkat menjadi anggota komite kredit. Jabatan itu dahulu terlihat sebagai puncak dari dua puluh tahun kariernya. Ia memulai dari administrasi kredit, memeriksa tanda tangan dan keaslian dokumen, lalu menjadi analis, kepala cabang, kepala risiko wilayah, sampai akhirnya duduk di ruangan tempat keputusan bernilai triliunan rupiah dibuat. Namun malam itu, kursi yang selama ini diinginkannya terasa seperti kursi pesakitan.
Fasilitas yang diajukan terdiri atas kredit investasi untuk infrastruktur tambang, modal kerja bagi operasi awal, dan fasilitas standby untuk menutup pembengkakan biaya. Tenornya tujuh tahun dengan masa tenggang dua tahun. Jaminannya berupa konsesi, saham perusahaan proyek, serta tanah di sekitar wilayah tambang.
Di halaman pertama, nilai cadangan mineral ditulis dalam angka yang membuat perusahaan itu tampak sangat kaya. Namun semakin lama Burhan membaca, semakin jelas persoalannya: cadangan bukanlah uang tunai.
Mineral di dalam tanah hanyalah potensi. Agar berubah menjadi pendapatan, ia harus ditambang, diproses, diangkut, dijual, dan dibayar. Setiap tahap membutuhkan modal, teknologi, izin, jalan, pelabuhan, pembeli, serta waktu. Sesudah semuanya tersedia pun perusahaan masih bergantung pada harga komoditas dunia—sesuatu yang tidak dapat dikendalikan direksi, bank, ataupun pejabat yang mendukung proyek tersebut.
Burhan mengambil pensil dan menulis pada tepi laporan: Asset value is not repayment capacity. Nilai aset bukan kemampuan membayar utang. Dalam perbankan, sumber pembayaran pertama seharusnya arus kas usaha. Jaminan hanyalah jalan keluar kedua apabila usaha gagal. Jika sejak awal bank lebih sibuk menghitung harga tanah yang bisa dijual daripada kas yang mampu dihasilkan perusahaan, bank tidak sedang membiayai bisnis. Bank sedang berspekulasi atas nilai agunan dengan uang masyarakat.
Pintu terbuka. Surya, atasannya, masuk sambil membawa telepon genggam dan map tipis. Dasinya sudah dilonggarkan, tetapi wajahnya tetap tenang seperti seseorang yang tahu keputusan telah dibuat di tempat lain.
“Belum pulang?”
“Masih memeriksa proyeksi kas.”
Surya menarik kursi. “Tidak perlu dibuat terlalu rumit. Konsultan sudah memberikan laporan. Penilai independen juga sudah. Lakukan analisis formal sebagai prasyarat kepatuhan komite.”
Burhan menatap atasannya. “DSCR mereka turun di bawah satu kalau harga komoditas terkoreksi lima belas persen.”
Debt Service Coverage Ratio mengukur kemampuan kas operasi untuk membayar bunga dan pokok. Angka di atas satu berarti kas masih mencukupi. Angka di bawah satu berarti perusahaan harus mencari uang dari tempat lain hanya untuk memenuhi kewajibannya.
“Itu skenario pesimistis,” jawab Surya.
“Harga dalam skenario dasar justru di atas rata-rata lima tahun. Biaya angkutnya terlalu rendah.”
Surya menghela napas. “Kita tidak membahas perusahaan kecil. Grup ini punya akses. Mereka sudah membawa dua anak perusahaan ke bursa. Kalau butuh modal, mereka bisa melakukan rights issue atau menjual saham.”
“Berarti pembayaran kredit bergantung pada investor berikutnya, bukan operasi tambang.”
Sorot mata Surya berubah. “Kamu baru satu minggu di komite. Jangan menganggap semua yang tidak sesuai buku berarti salah. Perbankan juga soal hubungan, reputasi, dan membaca dukungan di belakang debitur.”
Ia berdiri. “Besok pagi saya ingin memo rekomendasi selesai.”
Pintu menutup kembali.
Untuk pertama kali Burhan memahami bahwa tekanan dalam bank tidak selalu datang sebagai perintah terang-terangan. Kadang-kadang ia datang sebagai kalimat sopan, target pertumbuhan kredit, undangan makan malam, atau pengingat bahwa seseorang baru saja dipromosikan.
Di layar komputer, sebuah sel merah menyala: Free cash flow after debt service: negative. Burhan mematikan layar, tetapi warna merah itu tetap tinggal di kepalanya.
Kekayaan yang Membutuhkan Bensin.
Keesokan hari Burhan datang sebelum pukul tujuh. Petugas kebersihan mendorong mesin pengilap lantai di lobi marmer. Aroma roti dari kafe sudut gedung bercampur dengan bau pendingin udara. Ia meminta data seluruh perusahaan dalam grup debitur, bukan hanya perusahaan tambang yang mengajukan kredit. Menjelang siang, sebuah pola muncul.
Di perkebunan sawit, grup itu memperoleh kredit dengan menjaminkan tanah dan proyeksi harga komoditas. Di properti, mereka membeli lahan, menaikkan nilainya melalui perubahan peruntukan dan pembangunan tahap awal, lalu memakai nilai baru untuk menarik fasilitas yang lebih besar. Sebagian utang dilunasi setelah aset atau perusahaan dilepas ke pasar modal. Yang lain diperpanjang, direstrukturisasi, atau dipindahkan ke entitas baru.
Setiap proyek tampak berbeda. Polanya sama, membeli aset, menciptakan narasi pertumbuhan, menaikkan valuasi, lalu menggunakan kenaikan nilai itu untuk memperoleh likuiditas baru.
Burhan menulis tiga istilah, Liquidity. Solvency. Viability. Likuiditas adalah kemampuan membayar kewajiban dalam waktu dekat. Solvabilitas menunjukkan apakah nilai aset masih lebih besar daripada utang. Namun kelayakan usaha adalah persoalan lain: apakah bisnis mampu menghasilkan laba dan kas berulang tanpa terus disuntik dana baru.
Korporasi dapat terlihat kaya karena mempunyai tanah, konsesi, dan saham berharga tinggi. Ia bahkan dapat dinilai masih solvent. Namun jika tidak mempunyai kas untuk membayar gaji, pemasok, bunga, dan cicilan, perusahaan itu tetap dapat jatuh. Neracanya mungkin kuat, sementara rekening banknya kosong.
Itulah yang dilihat Burhan. Mesin korporasi itu tidak menghasilkan cukup bahan bakar untuk bergerak. Bank diminta terus menjadi pompa bensin. Lebih mengganggunya lagi, grup tersebut tidak mempunyai teknologi pengolahan yang khas, riset serius, atau merek yang menciptakan kekuatan harga. Ketika harga komoditas naik, laba membesar dan manajemen terlihat jenius. Ketika harga turun, seluruh kelemahannya berpindah ke neraca bank.
Sore itu rapat prakomite berlangsung di ruangan panjang, dingin, dan terlalu terang. Direktur korporasi membuka presentasi dengan cadangan tambang, dukungan pemerintah daerah, serta potensi permintaan Asia.
“Kami memakai asumsi konservatif,” katanya.
Burhan membuka halaman proyeksi. “Harga komoditas dalam model tumbuh enam persen per tahun, sementara biaya energi hampir datar. Apa dasarnya?”
“Pandangan konsultan internasional.”
“Kalau harga turun dua puluh persen dan biaya operasi naik sepuluh persen, dari mana cicilan dibayar?”
Beberapa orang menunduk. Surya tidak bergerak. “Grup memiliki aset lain yang dapat dimonetisasi,” jawab direktur itu.
“Aset yang sama sudah menjamin fasilitas di bank lain.”
Senyum lelaki itu hilang.
“Saya juga belum melihat kontrak penjualan jangka panjang yang mengikat. Yang ada baru letter of intent. Itu menunjukkan minat, bukan kewajiban membeli.”
Dalam analisis kredit, perbedaan itu menentukan hidup dan mati. Kontrak offtake yang kuat memberi kepastian volume, harga, dan arus kas. Surat minat hanya mengatakan seseorang mungkin membeli jika syaratnya sesuai. Namun dalam presentasi, keduanya sering diletakkan berdekatan agar harapan tampak seperti kepastian.
Seorang anggota komite menyela. “Jadi proyek ini tidak layak?”
Burhan tahu fungsi bank bukan menghindari seluruh risiko. Kalau begitu, bank cukup menyimpan uang di brankas. Fungsi bank adalah memilih risiko yang dapat diukur, diberi harga, dibatasi, dan dipantau.
“Dalam struktur sekarang, risikonya tidak sebanding dengan kemampuan bayar. Kalau bank tetap masuk, ekuitas sponsor harus ditambah. Pencairan bertahap sesuai kemajuan proyek. Kontrak penjualan wajib efektif sebelum penarikan. Pembagian dividen dilarang sampai rasio utang turun. Kita juga perlu rekening penampungan yang dikuasai bank dan cadangan pembayaran utang minimal enam bulan.”
“Terlalu ketat,” kata direktur korporasi.
“Karena kasnya terlalu lemah.”
Rapat berakhir tanpa keputusan.
Harga Sebuah Makan Siang.
Dua hari setelah rapat prakomite, telepon Burhan berdering menjelang pukul sebelas. Nomor yang muncul tidak tersimpan dalam daftar kontaknya.
“Pak Burhan, saya Hartono,” kata suara di seberang. “Direktur keuangan dari perusahaan yang kemarin presentasi.”
Burhan duduk lebih tegak. Walaupun mereka pernah berada dalam ruangan yang sama, Hartono belum pernah menghubunginya secara pribadi.
“Ada yang bisa saya bantu, Pak?”
“Tidak ada yang berat. Saya kebetulan makan siang dekat kantor Bapak. Kalau berkenan, kita makan bersama. Hanya ngobrol santai. Saya ingin memahami concern Bapak supaya tim kami bisa memperbaiki data.”
Kalimat itu terdengar wajar, bahkan profesional. Namun sesuatu dalam diri Burhan menolak. Standar integritas yang dipahaminya sederhana, pembicaraan material dengan calon debitur seharusnya dilakukan melalui saluran resmi, diketahui unit bisnis dan risiko, serta dicatat. Pertemuan pribadi di luar kantor membuka ruang yang sulit diaudit. Bukan hanya soal kemungkinan menerima uang. Konflik kepentingan sering lahir jauh sebelum sebuah amplop berpindah tangan—ketika hubungan profesional berubah menjadi kedekatan pribadi dan penilaian mulai dipengaruhi rasa sungkan.
Burhan hampir menolak. Namun ia kemudian mencari pembenaran yang terasa masuk akal. Itu hanya makan siang. Ia tidak akan membicarakan keputusan komite. Ia juga tidak akan mudah dibeli oleh semangkuk sup atau secangkir kopi. Lagi pula, mendengarkan penjelasan debitur merupakan bagian dari pekerjaannya.
“Baik,” katanya akhirnya. “Tetapi saya hanya punya waktu satu jam.”
Restoran itu berada di lantai dasar sebuah hotel bisnis, tidak jauh dari kantornya. Tempatnya tenang, dengan panel kayu gelap, taplak putih, dan jendela tinggi yang menghadap taman kecil. Pelayan bergerak nyaris tanpa suara. Di tengah meja tersedia rangkaian anggrek putih dan botol air impor yang harganya mungkin setara dengan uang belanja beberapa hari bagi sebagian karyawan bank.
Hartono telah menunggu. Bersamanya duduk seorang perempuan yang belum pernah dilihat Burhan dalam rapat. “Ini Sandra,” kata Hartono. “Manajer public relations kami. Dia membantu komunikasi dengan pemangku kepentingan.”
Sandra berdiri dan mengulurkan tangan. Usianya mungkin akhir tiga puluhan. Rambutnya dipotong sebahu, riasannya tipis, dan pakaiannya resmi tanpa terlihat kaku. Ia mempunyai kemampuan langka untuk memandang seseorang seolah-olah tidak ada orang lain yang lebih penting di ruangan itu.
“Akhirnya saya bertemu Pak Burhan,” katanya. “Pak Hartono bilang Bapak orang yang paling teliti membaca proposal kami.”
Burhan tahu itu pujian yang dirancang dengan baik. Namun ia tetap merasakan sedikit kehangatan yang tidak diinginkannya.
Makan siang dimulai dengan pembicaraan ringan. Hartono menanyakan perjalanan Burhan menuju kantor, pendidikan anak-anaknya, dan keadaan industri perbankan. Tidak ada permintaan untuk mengubah memo. Tidak ada tawaran uang. Bahkan ketika Burhan mengangkat persoalan arus kas, Hartono hanya berkata bahwa perusahaan akan memberikan data tambahan.
Saat tagihan datang, Burhan meraih dompet. “Tidak perlu, Pak,” kata Hartono. “Tamu kami tidak pernah membayar.”
“Lebih baik saya membayar bagian saya.”
Sandra tersenyum. “Kalau begitu, lain kali Bapak yang undang kami minum kopi.” Kalimat itu ringan, tetapi sekaligus menciptakan pertemuan berikutnya.
Burhan membiarkan Hartono membayar. Di dalam lift menuju lobi, ia berkata kepada dirinya sendiri bahwa integritasnya tidak mungkin dibeli oleh makan siang. Ia tidak menyadari bahwa persoalannya bukan harga makanan. Persoalannya adalah pintu yang baru saja ia izinkan terbuka.
Keesokan sore Sandra mengirim pesan. Pak Burhan, ada satu dua hal yang ingin saya jelaskan soal keluarga pemegang saham. Mungkin bisa membantu Bapak memahami karakter mereka. Kalau tidak keberatan, kita bertemu setelah jam kantor. Burhan membaca pesan itu beberapa kali. Secara rasional ia tahu penjelasan tersebut seharusnya disampaikan dalam rapat resmi. Namun entah mengapa, ia tidak segera menolak.
Mereka bertemu di sebuah kedai kopi yang tersembunyi di belakang toko buku. Lampunya redup. Musik jazz diputar pelan. Tempat itu cukup ramai untuk terlihat biasa, tetapi cukup tenang untuk percakapan pribadi.
Sandra tidak membawa berkas. Ia membawa cerita. “Keluarga pemegang saham kami bukan sekadar keluarga kaya,” katanya. “Mereka kaya secara spiritual. Usahanya tumbuh puluhan tahun karena kepercayaan. Dahulu mereka memulai dengan utang jutaan rupiah. Sekarang fasilitasnya sudah triliunan karena semua bank tahu mereka menjaga nama.”
Ia menceritakan rumah ibadah yang dibangun, beasiswa yang diberikan, dan bantuan bagi korban bencana. Ia menyebut kedekatan keluarga itu dengan beberapa organisasi keagamaan. Mereka menjadi donatur tetap, membiayai kegiatan sosial, dan membantu tokoh-tokoh yang kesulitan. “Mereka tidak pernah menjadi oposisi,” lanjut Sandra. “Bukan karena takut, tetapi karena percaya pengusaha harus menjadi mitra pemerintah. Siapa pun yang berkuasa, perusahaan harus membantu pembangunan.”
Burhan mendengarkan. Dalam penilaian kredit, karakter pemegang saham memang penting. Rekam jejak, kemauan membayar, tata kelola, dan reputasi merupakan unsur analisis. Namun kisah kedermawanan bukan pengganti arus kas, dan kedekatan dengan kekuasaan bukan mitigasi risiko. Bahkan keduanya dapat menjadi sumber risiko apabila perusahaan merasa dukungan politik akan selalu menyelamatkannya.
“Amal adalah hal baik,” kata Burhan. “Tetapi kredit tetap dibayar dari hasil usaha.”
Sandra tidak membantah. “Tentu. Saya hanya ingin Bapak tahu manusia di balik angka-angka itu.”
Kalimat tersebut menyentuh bagian diri Burhan yang selama ini merasa terasing di ruang komite. Sandra seolah-olah tidak meminta apa pun. Ia hanya ingin Burhan memahami.
Pertemuan kedua berubah menjadi pertemuan ketiga. Kadang-kadang di kedai kopi, kadang di lobi hotel, kadang saat makan malam selepas kantor. Semuanya selalu dimulai dengan alasan profesional dan berakhir dengan percakapan pribadi.
Sandra pandai mengingat detail. Ia hafal nama istri Burhan, jurusan kuliah kedua anaknya, bahkan jenis kopi yang disukainya. Ia tahu kapan harus berbicara dan kapan membiarkan kesunyian membuat orang lain merasa perlu membuka diri.
Burhan mulai bercerita tentang kehidupannya selama berkarier di bank. Dibandingkan dengan teman-teman seangkatannya, hidupnya terasa terlalu sederhana. Rumah yang ditempatinya masih dicicil. Kendaraan yang digunakan istrinya pun belum lunas. Bahkan kedua anaknya minta Laptop Apple belum sanggup dia beli. Dia hanya bisa memberi mereka laptop merek biasa. Karena dia masih menanggung 3 adiknya yang masih sekolah dan kuliah. Dan membantu biaya hidup mertuanya yang tidak lagi dagang di pasar tradisional karena usia..
Ia bukan tidak pernah memperoleh kesempatan untuk hidup lebih mewah. Namun sejak awal Burhan berusaha memastikan bahwa hanya uang halal yang dibawanya pulang. Ia tidak ingin makanan yang disantap istri dan anak-anaknya berasal dari sesuatu yang kelak membuatnya malu di hadapan Tuhan.
“Mungkin karena itu saya ditempatkan sebagai anggota komite kredit,” katanya. “Mereka membutuhkan orang yang dianggap mempunyai integritas.”
Burhan mengucapkannya tanpa kebanggaan. Justru terdapat kelelahan dalam suaranya—kelelahan seseorang yang bertahun-tahun menjaga kejujuran, tetapi diam-diam melihat orang lain melaju lebih cepat dengan prinsip yang lebih longgar.
Sandra mendengarkannya dengan perhatian yang terasa tulus. Ia tidak menyela, tidak menghakimi, dan tidak menawarkan nasihat. Tatapannya membuat Burhan merasa, untuk pertama kalinya, ada seseorang yang memahami bahwa mempertahankan integritas juga mempunyai harga.
Suatu sore, dua laptop Apple terbaru dikirim ke rumah Burhan. Tidak ada logo perusahaan ataupun nama pengirim pada kemasannya. Hanya terselip sebuah kartu kecil bertuliskan: Untuk membantu kuliah. Semoga bermanfaat. Istri Burhan segera menghubungi nomor yang tercantum pada bukti pengiriman. Setelah mengetahui bahwa barang tersebut berasal dari rekanan bank tempat suaminya bekerja, suaranya berubah tegas. “Maaf, saya tidak bisa menerima ini.”
Di seberang telepon, Sandra mencoba menjelaskan. “Laptop itu bukan pemberian perusahaan, Bu. Anggap saja bantuan pribadi dari saya untuk anak-anak.”
“Walaupun pribadi, Ibu mengenal suami saya karena pekerjaannya. Jadi pemberian ini tetap tidak pantas kami terima.”
Kedua laptop itu dikembalikan pada hari yang sama.
Beberapa minggu kemudian, sebuah kendaraan mewah datang ke rumah mereka. Pengemudinya mengatakan bahwa mobil tersebut dapat digunakan keluarga Burhan selama kendaraan mereka masih bermasalah. Istri Burhan bahkan tidak mengizinkan kendaraan itu masuk melewati pagar.
Setelah meminta pengemudinya membawa mobil tersebut kembali, ia menelepon suaminya. “Mas, sejak kita menikah aku sudah berpesan agar Mas tidak tergoda menerima pemberian dari siapa pun yang berhubungan dengan pekerjaan.”
Burhan terdiam.
“Aku tahu tidak mudah bagi Mas menghadapi semua godaan itu,” lanjut istrinya. “Apalagi ketika orang datang seolah-olah hanya ingin membantu keluarga kita. Tetapi sesuatu yang diberikan karena jabatan Mas tidak pernah benar-benar gratis.”
Suaranya kemudian melembut. “Teruslah kuat menjaga amanah. Kita mungkin tidak hidup semewah orang lain, tetapi selama yang Mas bawa pulang halal, aku tidak pernah merasa kekurangan. Aku akan selalu berada di sisi Mas.”
Burhan menunduk di balik meja kerjanya. Beberapa saat ia tidak mampu berkata apa-apa. “Ya, Mah,” jawabnya pelan.
Saat sambungan telepon berakhir, Burhan tetap menggenggam ponselnya. Ia baru menyadari bahwa di tengah begitu banyak orang yang mencoba membuatnya merasa berutang budi, istrinya adalah satu-satunya orang yang tidak meminta apa pun darinya—selain tetap menjadi lelaki yang dahulu ia pilih untuk dipercaya. Istrinya bukan sarjana, hanya tamatan Madrasah. Namun ia menjadi guru mandrasah bagi kedua anaknya dan menjadi palang pintu terakhir disaat pertahanannya retak.
Burhan tersinggung dengan sikap Sandra. Namun dengan tenang Sandra mengatakan. “Bapak berpesan kepada saya agar jangan membiarkan Pak Burhan kesulitan,” kata Sandra suatu malam. “Kita harus menjaganya. Perusahaan hidup dari dukungan bank tempat Bapak bekerja.”
Kalimat terakhir itu seharusnya membuat Burhan berhenti. Sebaliknya, ia menangkap bagian pertama, kita harus menjaganya.
Selama bertahun-tahun Burhan dikenal sebagai orang yang menyelesaikan masalah orang lain. Di rumah, di kantor, dan di lingkungan keluarganya, semua orang datang kepadanya membawa kebutuhan. Sandra adalah satu-satunya orang yang bertanya apakah ia sendiri sedang kesulitan. Tanpa disadarinya, pertahanan Burhan tidak runtuh karena keserakahan. Pertahanan itu runtuh karena kelelahan dan kebutuhan untuk diperhatikan.
Dalam teori kepatuhan, hadiah tidak hanya dinilai dari besar nominalnya. Yang lebih penting adalah maksud, waktu, frekuensi, hubungan dengan keputusan, serta kewajiban moral yang ditimbulkannya. Satu kali makan mungkin tampak tidak berarti. Namun makan siang, pesan pribadi, bantuan keluarga, dan pertemuan berulang dapat membentuk pola grooming, target dibuat nyaman, dipahami, lalu perlahan merasa berutang budi. Pemberi tidak perlu berkata, “Setujui kredit kami.” Cukup membuat penerima merasa jahat apabila mengecewakan orang yang selama ini begitu baik kepadanya.
Dua bulan berlalu. Pada sebuah malam Jumat, Sandra mengajak Burhan makan di restoran baru di kawasan Jakarta Barat. Hujan baru saja reda. Jalanan basah memantulkan papan reklame, lampu toko, dan warna merah lampu rem kendaraan yang berhimpitan. Mereka turun beberapa meter dari pintu restoran. Di trotoar, seorang anak lelaki berusia sekitar delapan tahun mendekati mereka. Tubuhnya kurus. Sandalnya terlalu besar. Di kedua tangannya terdapat beberapa bungkus tisu.
“Om, beli tisu, Om. Sepuluh ribu dua.”
Burhan baru hendak merogoh saku ketika Sandra berbalik tajam.
“Pergi!” katanya ketus. “Jangan ganggu orang mau makan. Sana!”
Anak itu tersentak. Ia mundur dua langkah, lalu berlari kecil menuju tepi jalan. Salah satu bungkus tisu jatuh ke genangan. Ia kembali mengambilnya, membersihkan plastiknya dengan ujung kaus, kemudian berjalan mendekati kendaraan lain.
Sandra sudah menuju pintu restoran. “Anak-anak seperti itu memang sengaja dipakai untuk mengganggu pengunjung,” katanya tanpa menoleh. Burhan tidak menjawab.
Di bawah cahaya papan restoran, ia memandangi punggung perempuan itu. Untuk pertama kali ia melihat dua Sandra yang berbeda: Sandra yang berbicara tentang spiritualitas, amal, dan kepedulian; serta Sandra yang tidak mampu menyediakan sepuluh detik kelembutan kepada seorang anak miskin karena anak itu tidak memiliki sesuatu yang dibutuhkannya.
Sebuah kesadaran yang selama dua bulan tertidur mendadak bangun. Kebaikan Sandra selalu mempunyai sasaran. Perhatian diberikan kepada orang yang memiliki fungsi. Bantuan mengalir kepada mereka yang dapat membuka pintu. Bahkan cerita tentang donasi keagamaan mungkin bukan kebohongan, tetapi kebenaran yang dipilih untuk membangun citra. Amal dapat menjadi kebaikan; ia juga dapat menjadi biaya hubungan publik apabila dilakukan demi akses dan perlindungan.
Perusahaan memberi perhatian. Burhan diharapkan memberikan kelonggaran. Itulah suap yang paling sulit dikenali: tidak mempunyai harga yang dinyatakan, tetapi menciptakan utang psikologis.
Burhan masuk ke restoran, tetapi tidak menyentuh makanan. Sandra mencoba mengembalikan suasana dengan bercerita tentang rencana yayasan perusahaan. Setiap kata terdengar seperti teks yang telah dilatih.
“Kamu kenapa?” tanyanya.
“Tidak apa-apa.”
Untuk pertama kalinya Burhan memanggilnya tanpa kehangatan.
Malam itu, setelah tiba di rumah, ia menyusun daftar seluruh pemberian dan fasilitas yang pernah diterimanya. Jumlahnya tidak cukup besar untuk mengubah hidup, tetapi cukup untuk menghancurkan kebebasannya dalam mengambil keputusan.
Ia mengirim surel kepada unit kepatuhan, mengungkapkan pertemuan di luar kantor dan manfaat yang telah diterima. Laptop dikembalikan. Biaya rumah sakit dan kendaraan ia minta dihitung sebagai kewajiban pribadi untuk dibayar kembali. Ia tahu pengakuan itu dapat merusak reputasinya. Tetapi menyembunyikannya akan membuat orang lain memiliki sesuatu yang dapat dipakai untuk mengendalikannya.
Keesokan harinya Sandra menelepon berkali-kali. Burhan tidak menjawab. Ia hanya mengirim satu pesan: Mulai hari ini seluruh komunikasi terkait fasilitas kredit harus melalui jalur resmi dan tercatat. Saya tidak akan lagi bertemu di luar kantor. Balasan Sandra datang beberapa menit kemudian. Saya kira kita sudah menjadi teman. Burhan membaca kalimat itu tanpa membalas. Ia akhirnya mengerti: persahabatan yang menuntut keputusan profesional sebagai balasan bukan persahabatan. Itu kontrak yang sengaja tidak pernah ditulis.
Sejak hari itu, Burhan tidak lagi bersikap lembut hanya karena takut dianggap tidak tahu berterima kasih. Ia menjaga jarak, mendokumentasikan setiap komunikasi, dan kembali memusatkan perhatian pada tugasnya. Ia tidak akan patuh kepada perintah atasan atau bujukan klien apabila bertentangan dengan standar kepatuhan dan pakta integritas yang pernah ditandatanganinya.
Namun kesadarannya belum membuat kegelisahan itu hilang. Ia telah melihat betapa mudah dirinya digeser—bukan oleh amplop, melainkan oleh perhatian. Pengalaman tersebut memaksanya bertanya: apakah ia masih pantas duduk di komite kredit? Pertanyaan itulah yang kelak dibawanya ketika menemui Ale.
Doa yang Tidak Terlihat dalam Neraca.
Burhan dibesarkan di rumah kecil dekat pasar di sebuah kota pesisir Jawa. Ayahnya guru madrasah dengan gaji yang selalu hampir habis sebelum akhir bulan. Ibunya menjahit pakaian tetangga di dekat jendela agar tidak perlu menyalakan lampu pada siang hari.
Di rumah itu uang tidak pernah banyak, tetapi selalu dihitung dengan jujur. Setiap malam Jumat, ayahnya membagi uang ke beberapa amplop: beras, sekolah, listrik, obat ibu, dan sedekah. Amplop sedekah adalah yang terkecil, tetapi tidak pernah ditiadakan. “Uang sedikit bukan alasan mengambil yang bukan milik kita,” kata ayahnya. “Justru ketika sedikit, watak manusia diuji.”
Ketika Burhan diterima bekerja di sebuah bank BUMN, ayahnya tidak memperlihatkan kegembiraan yang berlebihan. Ia hanya tersenyum kecil. Sebaliknya, ibunya segera memeluk Burhan erat-erat. “Kamu sudah menjadi sarjana,” katanya. “Kami membesarkanmu dengan doa dan cinta. Kami hanya ingin kamu menjadi sebaik-baiknya amanah yang Tuhan titipkan kepada kami.”
Ibunya melepaskan pelukan, lalu menatap wajah Burhan. “Jadilah orang yang amanah dalam pekerjaan, amanah sebagai suami, dan amanah sebagai anggota masyarakat. Kalau kamu benar-benar menyayangi kami, jadilah dirimu yang terbaik di hadapan Tuhan—bukan sekadar terlihat baik di hadapan manusia.”
Burhan menunduk. Air matanya mengalir tanpa mampu ditahan. Ayahnya tetap diam, tetapi senyum di wajahnya menyimpan kebanggaan yang tidak memerlukan kata-kata.
Ibunya kemudian menoleh kepada ayahnya. “Ayahmu bukan orang yang kaya harta. Namun dalam kesederhanaan, kami mampu membesarkan kalian. Bahkan ketika hanya memiliki sedikit, kita masih dapat berbagi.”
Ia kembali menatap Burhan. “Karena Tuhan hadir di dekat mereka yang hidup dalam kekurangan. Tuhan hadir bersama rakyat miskin yang dizalimi oleh kekuasaan. Bantulah mereka. Tidak selalu dengan harta. Kamu dapat membantu dengan pikiran, niat yang baik, keberanian, dan semangat berbagi karena cinta.”
Bertahun-tahun kemudian, kalimat ibunya kembali terdengar di dalam ingatan Burhan ketika sebuah surel dari bagian sumber daya manusia masuk ke komputernya. Pengangkatannya sebagai anggota komite kredit akan dievaluasi kembali tiga bulan mendatang.
Ia memiliki istri, dua anak yang masih kuliah, dan cicilan rumah. Promosi itu menaikkan pendapatannya hampir tiga puluh persen. Jika dianggap tidak mampu bekerja sama, karier yang dibangun dua dekade dapat berhenti dalam satu rapat. Di situlah pergulatan sebenarnya terjadi. Bukan antara benar dan salah—keduanya sudah jelas. Pergulatannya adalah antara kebenaran dan harga yang harus dibayar untuk mempertahankannya.
Selama ini Burhan memandang uang sebagai angka, dana pihak ketiga, biaya dana, margin bunga bersih, kualitas aset, dan pencadangan. Namun di balik angka simpanan terdapat pensiun guru, hasil jualan pedagang pasar, biaya kuliah anak, dan tabungan keluarga yang dikumpulkan bertahun-tahun.
Bank tidak meminjamkan uangnya sendiri. Sebagian besar dana itu amanah masyarakat. Modal pemegang saham menjadi bantalan pertama. Tetapi apabila kredit buruk menumpuk, laba habis, modal tergerus, likuiditas mengering, dan kepercayaan deposan runtuh. Persoalan satu debitur akhirnya menjadi persoalan publik.
Menjelang pukul sembilan, telepon Burhan bergetar. Harun, mantan kepala cabang yang dahulu mengenalkannya pada analisis kredit, menelepon. “Suaramu seperti orang yang berdiri di depan jurang,” katanya.
Burhan tertawa hambar. “Mungkin memang begitu.”
Ia menceritakan proposal tersebut tanpa menyebut nama debitur. Harun mendengarkan sampai selesai.
“Kamu masih ingat Ale?”
Burhan pernah bertemu lelaki itu bertahun-tahun sebelumnya dalam diskusi risiko. Ale bukan dosen dan bukan pejabat bank. Ia investor yang lebih tertarik pada kualitas arus kas daripada kemegahan aset.
“Masih.”
“Temui dia. Malam ini. Dia sedang di Jakarta.”
Harun mengirim sebuah alamat di kawasan tenang, jauh dari gemerlap Sudirman.
Safehouse.
Hujan berubah menjadi gerimis ketika kendaraan Burhan masuk Jalan Thamrin, menuju Mall yang menyatu dengan Hotel bintang V, Office tower dan Apartement. Sampai di lantai Gedung apartement. Seorang staf membawanya melewati lorong menuju ruang tengah. Rak buku memenuhi satu dinding. Di sisi lain terdapat papan kaca besar, sofa gelap, dan meja rendah dengan tiga cangkir kopi, asbak, serta beberapa laporan ekonomi.
Ale berdiri dekat jendela. Ia mengenakan kaus polos dan celana gelap. Rambutnya telah memutih di beberapa bagian. Tidak ada sesuatu pada penampilannya yang menunjukkan bahwa ia terbiasa membaca keputusan bernilai miliaran dolar.
“Duduklah, Burhan,” katanya. “Harun bilang kamu datang membawa ketakutan.”
“Saya datang membawa proposal kredit.”
Ale tersenyum. “Sering kali keduanya sama.”
Selama hampir satu jam Burhan menjelaskan fasilitas, cadangan tambang, asumsi harga, lemahnya kas, jaminan silang, tekanan atasannya, dan seluruh kedekatannya dengan Sandra. Ia tidak mengurangi bagian yang memalukan. Ale tidak memotong. Sesekali ia menggeser asbak atau mencatat di kertas kecil.
“Apa yang paling kamu takutkan?” tanya Ale setelah Burhan selesai.
“Kreditnya macet.”
“Itu risiko bank. Saya bertanya tentang ketakutanmu.”
Burhan menunduk. “Saya takut menjadi bagian dari keputusan yang saya tahu salah. Tetapi saya juga takut kehilangan pekerjaan karena menolaknya.”
Ale mengambil rokok, tetapi belum menyalakannya. “Bagus. Orang yang tidak takut ketika memegang uang orang lain jauh lebih berbahaya.”
Ale menatapnya beberapa saat.
“Tentang Sandra, kesalahanmu bukan dimulai ketika laptop itu datang.”
“Ketika saya menerima makan siang?”
“Lebih awal. Kesalahanmu dimulai ketika kamu tahu pertemuan itu membuatmu tidak nyaman, tetapi kamu mencari alasan agar tetap dapat melakukannya. Hati nurani biasanya berbicara lebih dahulu. Kepentingan datang kemudian membawa argumentasi.”
Burhan menerima kalimat itu tanpa membela diri. “Apakah saya masih pantas berada di komite?” tanyanya.
“Kepatutanmu tidak ditentukan oleh kenyataan bahwa kamu pernah tergelincir. Ia ditentukan oleh apa yang kamu lakukan setelah menyadarinya. Kamu mengungkapkan konflik itu, mengembalikan manfaatnya, dan menutup jalur pribadi. Sekarang jangan menghapus kesalahanmu dari ingatan. Jadikan ia sistem peringatan.”
Ia membuka proposal pada halaman valuasi. “Bankir sering jatuh cinta kepada tiga hal: aset besar, nama besar, dan orang besar di belakangnya. Padahal utang tidak dibayar oleh ketiganya. Utang dibayar dengan kas.”
Ale menulis pada papan kaca: Cash flow → Debt service → Margin of safety.
“Kas usaha membayar utang. Selisih antara kas tersedia dan kewajiban adalah batas keselamatan. Jaminan dipakai ketika cerita sudah gagal.”
“Namun nilai asetnya jauh di atas kredit.”
“Nilai menurut siapa? Dalam keadaan apa?”
Ale menggambar gedung. “Saat pasar tenang, gedung dinilai seratus. Ketika pemilik terpaksa menjual, semua orang tahu ia membutuhkan uang. Pembeli menawar enam puluh. Kalau banyak aset serupa dijual bersamaan, mungkin hanya empat puluh. Valuasi adalah pendapat. Likuiditas adalah kenyataan.”
Ia menulis lagi: Enterprise value ≠ collateral value ≠ liquidation value.
Nilai perusahaan memperhitungkan kemampuan usaha menghasilkan pendapatan. Nilai agunan bergantung pada hak hukum dan kondisi pasar. Nilai likuidasi adalah harga dalam penjualan terpaksa setelah dikurangi waktu, biaya, pajak, sengketa, dan diskon. Ketiganya dapat berbeda jauh.
Burhan menunjuk proyeksi. “Mereka punya strategi keluar melalui pasar modal.”
“Pasar modal bukan sumber pembayaran pasti. Itu pintu yang terbuka selama kepercayaan ada. Kalau seluruh model memerlukan investor baru untuk membayar investor lama, kamu tidak sedang membiayai produktivitas. Kamu sedang membiayai kelanjutan sebuah narasi.”
Kalimat itu merumuskan sesuatu yang sejak awal mengganggu Burhan. “Jadi saya harus menolak?”
Ale duduk kembali. “Jangan meminta saya mengambil keputusan yang menjadi tanggung jawabmu. Mentor tidak menggantikan hati nurani muridnya.”
Siapa yang Memegang Ember.
Ale membuka laporan ekonomi di meja, lalu menulis:
Y = C + I + G + (X − M).
“Ini identitas pendapatan nasional dari pendekatan pengeluaran: konsumsi, investasi, belanja pemerintah, serta ekspor dikurangi impor.”
“Saya mempelajarinya dalam pendidikan bank,” kata Burhan.
“Kamu mempelajari rumusnya. Sekarang lihat manusianya.” Ale menggambar bak dengan beberapa keran. “Ekonomi seperti bak besar. Air masuk dari belanja masyarakat, pembangunan pabrik, proyek pemerintah, dan penjualan ke luar negeri. Kalau air bertambah, PDB tumbuh. Tetapi bak penuh belum tentu membuat semua orang memperoleh air. Kita masih harus bertanya: siapa yang memegang ember?”
Ia menggambar tiga piring di meja panjang. “Jika kredit mengalir ke usaha produktif, uang membangun mesin, melatih pekerja, melahirkan teknologi, dan menghasilkan barang. Kapasitas ekonomi bertambah. Namun kalau kredit terutama menaikkan harga tanah dan saham, PDB mungkin bergerak dan pemilik aset bertambah kaya, tetapi produktivitas tidak banyak berubah.”
“Harga aset menciptakan efek kekayaan,” kata Burhan.
“Benar, tetapi tidak terbagi rata. Bayangkan lima orang berada dalam lift. Empat membawa uang sedikit, orang kelima miliarder. Ketika miliarder itu masuk, rata-rata kekayaan di dalam lift melonjak. Tetapi uang empat orang lainnya tidak bertambah.”
Ale menulis rumus ekonomi, mean income dan median income. Rata-rata dapat naik tajam karena pendapatan kelompok atas melonjak. Median melihat orang yang berada tepat di tengah setelah penduduk diurutkan dari termiskin sampai terkaya. Jika rata-rata naik sementara median diam, pertumbuhan terkonsentrasi di puncak.
“Sama dengan grup ini,” ujar Burhan. “Nilai total aset naik, tetapi kemampuan kas operasional tidak.”
“Sekarang kamu melihat hubungan makro dan kredit. Angka agregat dapat menutupi distribusi. Nilai aset gabungan dapat menutupi perusahaan yang tidak mampu hidup sendiri.”
Ale menggambar ember bocor. “Pendapatan rumah tangga adalah air yang masuk. Inflasi, pajak, bunga cicilan, sewa, sekolah, dan transportasi adalah lubang di bawahnya. Gaji nominal dapat naik, tetapi kesejahteraan riil turun jika biaya hidup meningkat lebih cepat. Persamaan Fisher mengingatkan kita membedakan angka nominal dan daya beli.”
Ia lalu menghapus sebagian papan. “Di perusahaan pun sama. Laba akuntansi bukan kas. Penjualan dapat diakui meski pelanggan belum membayar. Kenaikan nilai aset dapat dicatat walaupun tidak ada uang masuk. Karena itu bankir memeriksa arus kas operasi, kualitas piutang, modal kerja, belanja modal, dan jatuh tempo utang.”
Ale menulis: Kas operasi − belanja modal − kewajiban utang = ruang hidup.
“Semakin sempit ruang hidupnya, semakin sedikit kesalahan yang mampu ditanggung perusahaan. Harga turun sedikit, izin terlambat, atau biaya konstruksi membengkak—seluruh rasio runtuh.”
“Model mereka memakai skenario terbaik sebagai dasar,” kata Burhan.
“Itulah kesalahan tertua dalam pembiayaan proyek: menganggap harapan sebagai arus kas dan jaminan sebagai jalan keluar yang selalu tersedia.”
Ale menutup spidol.
“Bank bukan musuh pengusaha. Bank juga bukan lembaga amal. Bank adalah jembatan antara orang yang menunda konsumsi dan orang yang membutuhkan modal. Jika jembatan dibangun dari laporan yang dimanipulasi, yang jatuh bukan hanya debitur. Penabung ikut jatuh.”
Burhan teringat ibunya menyimpan uang hasil menjahit dalam kaleng biskuit sebelum berani membuka rekening bank. Tiba-tiba dana pihak ketiga bukan lagi angka. Ia melihat tangan-tangan tua menghitung lembaran uang kecil di depan teller.
“Mengapa Bapak menjelaskan teori ekonomi seperti cerita tentang ember dan lift?”
Ale tersenyum. “Karena ekonomi bukan cerita tentang simbol. Ekonomi adalah cerita tentang manusia. Rumus hanya memendekkan cerita itu agar dapat dihitung.”
Ia menyalakan rokok dan memandang hujan di balik kaca. “Universitas mengajarkan teori secara teratur. Kehidupan mengajarkannya dengan harga lebih mahal. Di sekolah, kita diberi soal lalu mencari jawaban. Dalam bisnis, kita membuat keputusan lebih dahulu. Setelah itu, keuntungan atau kerugian datang memberitahu apakah jawaban kita benar.”
Keputusan.
Burhan meninggalkan safehouse menjelang pukul dua pagi. Hujan telah berhenti. Udara Jakarta terasa bersih, meskipun hanya beberapa jam sebelum debu dan asap kembali menguasainya. Ale tidak memberinya jawaban. Namun Burhan memperoleh sesuatu yang lebih berharga: kerangka untuk mempertanggungjawabkan keputusan.
Pagi hari ia menyusun memo baru. Ia tidak menuduh debitur buruk atau direksi berada di bawah pengaruh kekuasaan. Tuduhan tanpa bukti hanya mengubah analisis menjadi pertengkaran. Ia menulis hal-hal yang dapat diuji.
Sumber pembayaran utama tidak memadai karena proyeksi kas terlalu sensitif terhadap harga komoditas dan biaya operasi. Nilai agunan bergantung pada asumsi pasar dan sulit direalisasikan ketika keadaan tertekan. Strategi keluar melalui pasar modal bukan komitmen pendanaan. Struktur grup menunjukkan ketergantungan tinggi pada pembiayaan eksternal dan transaksi terafiliasi. Proyek belum mempunyai teknologi, kontrak penjualan, atau keunggulan biaya yang melindungi arus kas saat siklus berbalik.
Pada halaman terakhir ia memberi dua pilihan: menolak fasilitas dalam struktur yang diajukan, atau menyetujuinya dengan ekuitas sponsor jauh lebih besar, pencairan berdasarkan pencapaian, kontrak offtake efektif, rekening penampungan, pembatasan utang baru, larangan dividen, cadangan pembayaran utang, hak audit, dan uji ketahanan berkala. Covenant bukan hiasan hukum. Ia pagar yang memberi bank kesempatan bertindak sebelum kebakaran menghabiskan rumah. Namun pagar hanya berguna apabila dipantau dan pelanggarannya memiliki konsekuensi.
Rapat komite dimulai pukul sepuluh. Di luar jendela, langit Jakarta kelabu. Di dalam ruangan, pendingin udara membuat telapak tangan Burhan dingin. Para anggota membaca memo dalam diam. Surya duduk dua kursi darinya.
Ketua komite bertanya, “Rekomendasi akhir Saudara?”
Burhan teringat ayahnya membagi uang ke dalam amplop. Ia teringat ibunya menjahit dekat jendela. Ia teringat ucapan Ale: orang yang tidak takut memegang uang orang lain jauh lebih berbahaya.
“Saya tidak merekomendasikan persetujuan dalam struktur saat ini,” katanya. “Kalau bank ingin melanjutkan, seluruh mitigasi pada halaman terakhir harus dipenuhi sebelum pencairan, bukan dijanjikan setelah kredit diberikan.”
“Saudara menyadari konsekuensi keputusan ini?” tanya seorang direktur.
“Saya menyadari konsekuensi jika kredit ini gagal.”
Burhan tidak merasa gagah. Lututnya justru lemah. Keberanian, ia sadari, bukan keadaan ketika rasa takut hilang. Keberanian adalah keputusan bahwa ada sesuatu yang lebih penting daripada rasa takut tersebut.
Komite menunda keputusan. Dua minggu kemudian, sponsor menolak menambah ekuitas dan tidak bersedia memberikan kendali atas rekening penerimaan. Proposal itu tidak dilanjutkan.
Surya tidak berbicara kepada Burhan selama beberapa hari. Promosinya tidak dicabut, tetapi jalur kariernya mungkin tidak akan semulus sebelumnya. Anehnya, ia merasa lebih ringan.
Tiga bulan kemudian harga komoditas yang mendasari proyek turun hampir dua puluh persen. Perusahaan itu kembali mencari pembiayaan dengan valuasi lebih rendah. Bank lain masuk, disusul restrukturisasi sebelum tahun kedua berakhir.
Burhan tidak merasa menang. Kredit bermasalah bukan kemenangan bagi siapa pun. Pekerja kehilangan kepastian, pemasok tidak dibayar, investor menanggung kerugian, dan bank membentuk pencadangan.
Ia hanya memahami bahwa kadang-kadang keputusan terbaik seorang bankir tidak terlihat pada kredit yang berhasil dicairkan, tetapi pada kerugian yang tidak pernah masuk ke neraca.
Pada suatu malam Burhan kembali ke safehouse.
“Apa yang kamu pelajari?” tanya Ale.
Burhan memandang papan kaca yang masih menyimpan bekas samar tulisan lama. “Bahwa angka bisa benar, tetapi cerita di belakangnya menyesatkan. Bahwa aset belum tentu menghasilkan kas. Bahwa pertumbuhan belum tentu menciptakan kesejahteraan. Dan bahwa kepatuhan formal belum tentu berarti kita telah menjalankan tanggung jawab.”
Ale mengangguk. “Lalu apa tugas seorang bankir?”
Burhan melihat hujan di luar jendela kaca. “Menjaga agar uang yang dipercayakan masyarakat tidak berubah menjadi bahan bakar bagi ilusi.”
Untuk pertama kalinya malam itu, Ale tersenyum lebar.
Di luar, Jakarta kembali menyala. Gedung-gedung tinggi berdiri dengan kaca yang memantulkan cahaya satu sama lain, menciptakan kesan seolah kota itu memiliki terang tanpa batas. Namun Burhan kini tahu: seperti nilai aset, cahaya pantulan bukanlah sumber cahaya. Seseorang tetap harus mencari dari mana listriknya berasal.
Modal yang Tidak Tercatat di Neraca.
Beberapa bulan setelah keputusan komite itu, sebuah pesan singkat masuk ke telepon Ale. Saya sudah mengundurkan diri dari bank. Saya ingin membangun lembaga untuk membantu UMKM memperoleh modal dan pasar. Mohon doa. —Burhan. Ale membacanya di ruang tunggu sebuah bandara di Eropa. Di balik kaca, petugas darat bergerak di antara pesawat yang diselimuti kabut tipis. Ia tidak segera menelepon. Ia hanya membalas dengan dua kalimat: Jangan romantiskan kemiskinan. Bangun lembaganya dengan disiplin yang sama seperti membangun bank. Kita bicara setelah saya pulang.
Namun kepulangan itu terus tertunda. Dari Eropa, Ale berpindah ke Timur Tengah, lalu ke Hong Kong. Burhan beberapa kali menelepon, tetapi perbedaan waktu membuat percakapan mereka selalu terputus pada salam atau pesan suara.
Dua tahun kemudian, ketika Ale akhirnya berada di Jakarta, ia mengundang Burhan makan siang di Plaza Indonesia. Hari itu pusat perbelanjaan tersebut ramai oleh pekerja kantor, wisatawan, dan keluarga yang berjalan santai di bawah cahaya putih etalase. Di atrium, suara percakapan bercampur dengan musik yang mengalun lembut dari pengeras suara. Aroma kopi, parfum, dan roti panggang bergerak mengikuti pintu restoran yang terbuka dan tertutup.
Ale memilih meja di sudut restoran yang menghadap ke keramaian. Dari sana ia dapat melihat orang-orang keluar masuk toko bermerek, beberapa membawa kantong belanja besar, beberapa hanya berhenti di depan kaca dan melihat harga.
Burhan datang lima menit lebih awal. Ale hampir tidak mengenalinya. Dua tahun sebelumnya, Burhan selalu muncul dengan jas gelap, kemeja putih yang disetrika tajam, jam tangan logam, dan sepatu mengilap. Kini ia mengenakan kemeja katun berwarna biru muda dengan lengan digulung, celana sederhana, dan sepatu yang tampak sering melewati jalan tanah. Kulitnya lebih gelap. Tubuhnya lebih kurus. Di pelipisnya tumbuh uban yang dahulu belum terlihat. Namun wajahnya tidak lagi tegang.
“Maaf berkali-kali menelepon,” kata Burhan setelah duduk. “Saya tahu Bapak sedang di luar negeri.”
“Kalau tidak berkali-kali, mungkin kita belum bertemu hari ini.”
Pelayan datang. Ale memesan kopi dan makanan ringan. Burhan hanya meminta teh tawar.
“Saya sudah mengundurkan diri dari bank,” katanya, seolah-olah pesan dua tahun lalu belum cukup menjelaskan. “Sekarang saya bekerja di LSM. Kami membantu UMKM mendapatkan akses permodalan dan pasar.”
Ale memandang kemejanya yang sedikit pudar pada bagian kerah.
“Saya tidak terkejut kamu keluar,” katanya. “Saya hanya ingin tahu apakah kamu pergi karena marah atau karena punya sesuatu yang hendak dibangun.”
Burhan terdiam sebentar.
“Awalnya mungkin karena marah. Kepada sistem, kepada atasan, juga kepada diri sendiri. Tetapi saya kemudian sadar kemarahan tidak dapat menjadi model bisnis.”
Ia tersenyum tipis.
“Saya juga tidak bisa terus berdamai dengan kenyataan hanya karena sebenarnya saya takut miskin. Selama di bank, saya mengatakan kepada diri sendiri bahwa saya bertahan demi keluarga. Sebagian benar. Tetapi sebagian lagi karena saya takut kehilangan gaji, status, ruang kerja, kartu nama, dan penghormatan yang datang bersama jabatan.”
Ale mengaduk kopinya.
“Takut miskin bukan dosa,” katanya. “Rasa takut membuat manusia menabung, bekerja, dan berhati-hati. Yang berbahaya adalah ketika rasa takut membuat kita membenarkan sesuatu yang kita tahu salah.”
“Saya pikir keluar dari bank akan membuat semuanya lebih sederhana.”
“Ternyata?”
“Tidak.” Burhan tertawa. “Di luar bank masalahnya lebih nyata. Pengusaha kecil tidak punya laporan keuangan yang rapi. Sebagian tidak mempunyai agunan. Uang usaha bercampur dengan uang rumah tangga. Mereka tahu cara membuat produk, tetapi tidak memahami harga pokok, arus kas, atau modal kerja. Setelah mendapat pesanan besar, mereka justru bisa bangkrut karena harus membayar bahan baku lebih dahulu sementara pembeli membayar enam puluh hari kemudian.”
Ale mengangguk. Itulah paradoks pertumbuhan usaha kecil. Penjualan yang meningkat membutuhkan persediaan, tenaga kerja, dan piutang yang lebih besar. Jika modal kerja tidak tersedia, pertumbuhan menyedot kas lebih cepat daripada laba yang diciptakannya.
“Bank melihat mereka terlalu berisiko,” lanjut Burhan. “Investor menganggap skala mereka terlalu kecil. Pemerintah memberi pelatihan, tetapi sering berhenti pada sertifikat. Kami mencoba masuk di antara semuanya.”
“Apa yang kalian lakukan?”
Burhan mengeluarkan buku catatan, bukan presentasi berwarna seperti yang dahulu memenuhi meja komite. “Kami tidak langsung memberi pinjaman. Kami membentuk kelompok usaha berdasarkan komunitas yang sudah saling mengenal. Pengrajin satu desa, petani dalam satu kawasan, produsen makanan dalam jaringan pesantren, atau pedagang perempuan dalam kelompok arisan. Kami membantu mereka mencatat transaksi digital, memisahkan uang rumah tangga dari uang usaha, menghitung margin, dan membangun riwayat penjualan.”
“Mengapa berbasis kelompok?”
“Karena yang tidak mereka miliki dalam bentuk agunan fisik sering mereka miliki dalam bentuk modal sosial.”
Burhan membuka halaman yang berisi gambar beberapa lingkaran saling terhubung. “Modal sosial lahir dari kepercayaan, norma bersama, reputasi, dan jaringan tolong-menolong. Di desa, orang mungkin tidak punya sertifikat tanah yang dapat dijaminkan, tetapi tetangganya tahu apakah ia rajin, apakah ia menepati janji, dan apakah keluarganya akan bertanggung jawab. Pengetahuan lokal itu tidak tercatat dalam biro kredit, padahal mengandung informasi.”
“Hati-hati,” kata Ale. “Kearifan lokal bukan jaminan semua orang jujur.”
“Saya tahu. Karena itu gotong royong tidak kami pakai sebagai pengganti analisis kredit. Ia menjadi lapisan informasi dan pengawasan. Kemampuan bayar tetap dihitung dari kas usaha. Kelompok membantu seleksi anggota, pembelian bahan baku bersama, kontrol mutu, dan pemasaran. Teknologi mencatat transaksinya agar reputasi sosial dapat berubah menjadi data ekonomi.”
Ale tersenyum kecil. Burhan tidak membuang ilmu perbankannya. Ia memindahkannya ke tempat yang selama ini jarang didatangi bankir. “Jadi kalian mengubah social collateral menjadi credit information,” kata Ale.
“Ya. Tetapi kami tidak mau menggunakan tekanan sosial untuk mempermalukan orang yang gagal membayar. Gagal karena usaha rugi berbeda dengan sengaja tidak membayar. Kalau kegagalannya disebabkan pasar, kualitas produk, atau salah menghitung modal kerja, tugas kami memperbaiki model usahanya. Kalau memang tidak layak, pinjaman tidak boleh dipaksakan.”
Pelayan membawa makanan. Di meja sebelah, seorang perempuan muda memotret hidangannya sebelum menyentuh sendok. Dari atrium terdengar pengumuman promosi sebuah gerai.
Ale memandang keramaian di luar restoran. “Pasar domestik Indonesia sangat besar,” katanya. “Dalam struktur PDB, konsumsi rumah tangga menyumbang sekitar lima puluh empat persen—lebih dari separuh kegiatan ekonomi. Artinya, setiap hari ratusan juta orang membeli makanan, pakaian, kebutuhan rumah, transportasi, jasa pendidikan, perawatan, hiburan, dan produk digital.”
Burhan mengikuti arah pandangannya.
“Namun rak-rak pasar tidak otomatis menjadi milik pengusaha kecil,” lanjut Ale. “Pasar besar hanya berarti ada permintaan. Untuk mengambil bagian, UMKM harus mampu menghasilkan barang dengan mutu yang konsisten, harga yang masuk akal, pasokan yang teratur, kemasan yang baik, dan pengiriman tepat waktu.”
“Itulah masalah kami,” kata Burhan. “Produk mereka bagus, tetapi kapasitasnya tidak seragam.”
“Karena seorang pengusaha kecil tidak harus dipaksa menjadi perusahaan besar sendirian. Yang harus dibesarkan adalah jaringannya.”
Ale mengambil serbet, lalu menggambar beberapa titik dengan pena. “Sepuluh produsen kecil dapat membeli bahan baku bersama agar memperoleh harga grosir. Mereka dapat memakai satu fasilitas pengemasan, satu laboratorium mutu, satu gudang, satu merek kolektif, dan satu sistem distribusi. Masing-masing tetap memiliki usahanya, tetapi biaya tetap dibagi melalui komunitas.”
Ia menghubungkan titik-titik itu dengan garis.
“Inilah gotong royong dalam bentuk ekonomi modern. Bukan sekadar bekerja bakti, melainkan berbagi infrastruktur, data, pasar, dan daya tawar.”
Burhan menambahkan, “Kami sedang membuat katalog digital bersama. Pembeli dapat melihat kapasitas produksi dan jadwal pengiriman setiap anggota.”
“Bagus. Teknologi jangan hanya dipakai untuk membuat aplikasi yang terlihat modern. Gunakan untuk mengurangi asimetri informasi.”
Asimetri informasi terjadi ketika satu pihak mengetahui jauh lebih banyak daripada pihak lain. Pengusaha kecil tahu karakter dan kemampuan usahanya, tetapi bank atau pembeli tidak memiliki cukup data untuk mempercayainya. Akibatnya, kredit ditolak atau diberi harga mahal. Catatan transaksi digital, arus kas, ketepatan pengiriman, tingkat retur, dan ulasan pelanggan dapat mengecilkan kesenjangan tersebut.
“Kalau datanya cukup,” kata Ale, “bank tidak hanya melihat sertifikat tanah. Ia dapat melihat perputaran persediaan, kestabilan penjualan, konsentrasi pembeli, dan disiplin pembayaran. Data tidak menggantikan kepercayaan. Data membuat kepercayaan dapat diuji.”
“Kami juga ingin menghubungkan mereka dengan anchor buyer,” ujar Burhan. “Kalau ada pesanan yang dapat diverifikasi, pembiayaan bisa didasarkan pada transaksi.”
“Itu lebih sehat. Purchase-order financing, pembiayaan faktur, atau supply-chain financing dapat memperpendek siklus kas. Tetapi jangan sampai pembeli besar menekan harga dan memperpanjang pembayaran. UMKM bisa tumbuh penjualannya, tetapi mati karena kasnya habis.”
Burhan mencatat kalimat itu.
Ale melanjutkan, “Modal sosial bekerja paling kuat ketika dipadukan dengan tiga hal: tata kelola yang transparan, teknologi yang mencatat, dan pasar yang nyata. Tanpa tata kelola, komunitas dikuasai orang terdekat. Tanpa teknologi, reputasi tidak berubah menjadi data. Tanpa pasar, kredit hanya menambah utang.”
Untuk beberapa saat mereka makan dalam diam.
Kemudian Burhan meletakkan sendoknya. “Saya baru tahu satu hal,” katanya. “Salah satu perusahaan yang rutin memberikan donasi CSR tahunan kepada LSM kami ternyata masuk karena rekomendasi Bapak. Saya baru mengetahuinya bulan lalu.”
Ale tidak langsung menjawab.
“Mengapa Bapak tidak pernah bilang?”
“Karena kalau saya bilang, bantuan itu akan berubah menjadi hubungan antara kamu dan saya. Padahal uang tersebut untuk lembagamu.”
“Tetapi Bapak membantu kami.”
“Saya hanya mempertemukan dua kepentingan. Mereka membutuhkan program CSR yang dapat diukur. Kamu membutuhkan biaya untuk membangun kapasitas UMKM. Setelah itu, lembagamu harus dinilai dari hasil, bukan dari kedekatan denganku.”
Burhan memandangnya. “Bukankah itu sama dengan menggunakan jaringan?”
“Tentu. Modal sosial memang jaringan. Yang membedakan adalah tujuan dan tata kelolanya. Sandra memakai kedekatan untuk memengaruhi keputusan yang seharusnya independen. Kamu menggunakan jaringan untuk membuka akses, tetapi keputusan pemberi dana, bank, dan pembeli harus tetap berdasarkan ukuran yang transparan.”
Ale mencondongkan tubuh. “Jaringan menjadi korup ketika ia menggantikan kelayakan. Jaringan menjadi produktif ketika ia memberi kesempatan kepada orang yang layak tetapi tidak terlihat.”
Burhan terdiam. Di luar restoran, orang-orang terus berjalan membawa kebutuhan dan keinginan masing-masing. Di tempat itu, konsumsi terlihat sebagai kemewahan. Namun jauh dari Plaza Indonesia, konsumsi juga berarti sebungkus beras, seragam sekolah, suku cadang sepeda motor, sabun, obat, pulsa, dan makanan yang dibeli pekerja dalam perjalanan pulang.
Pasar domestik bukan angka abstrak. Ia adalah jutaan transaksi kecil yang terjadi setiap detik. Jika sebagian transaksi itu dapat dipenuhi oleh produsen kecil yang lebih produktif, nilai ekonomi tidak hanya terkumpul di puncak. Ia beredar di kampung, pasar, bengkel, rumah produksi, koperasi, dan rekening keluarga.
“Saya dahulu berpikir solusi UMKM hanya modal,” kata Burhan. “Sekarang saya tahu modal tanpa pasar hanya mempercepat mereka berutang.”
“Dan pasar tanpa kapasitas membuat mereka kehilangan kepercayaan pembeli,” jawab Ale. “Karena itu urutannya harus benar: perbaiki produk, bangun kelompok, catat transaksi, pastikan pasar, lalu masukkan pembiayaan sesuai siklus usahanya.”
“Tidak mudah.”
“Hal yang berarti jarang mudah.”
Ale memandang Burhan lama-lama. “Hidup menyediakan banyak pilihan. Masalahnya kembali kepada sikap. Kalau kita tidak mampu mengubah sistem dari dalam, kita dapat keluar dan membangun komunitas baru untuk sesuatu yang benar. Tetapi jangan sekadar melarikan diri. Bangun alternatif yang bekerja.”
Ia berhenti sebentar, lalu berkata lebih pelan, “Hidup hanya sekali. Karena itu ia harus berarti.”
Burhan menunduk. Dua tahun lalu, kalimat semacam itu mungkin terdengar seperti nasihat yang indah. Kini ia memahami harganya. Arti tidak lahir dari pidato, melainkan dari keputusan sehari-hari: menolak pinjaman yang akan menjerat, memisahkan uang usaha dari uang dapur, menepati waktu pengiriman, mencatat satu transaksi, atau membantu seorang pedagang kecil memperoleh pembeli pertama.
Ketika tagihan tiba, Burhan lebih dahulu mengambilnya. “Kali ini saya yang membayar,” katanya.
Ale tertawa kecil. “Mengapa?”
“Saya pernah belajar bahwa makan siang gratis bisa menjadi sangat mahal.”
Ale menatap Burhan, lalu tersenyum. “Sejak tahun 2004 saya memindahkan bisnis ke luar negeri. Sejak itu pula saya meninggalkan cara-cara tradisional sebagian pengusaha Indonesia yang mengandalkan kedekatan dengan kekuasaan, fasilitas, dan utang untuk memperbesar nilai aset.”
Ia berhenti sejenak.
“Saya memilih membangun nilai melalui riset, ekosistem, teknologi, dan sumber daya manusia yang berkualitas. Termasuk ketika saya merekomendasikan program CSR kepada LSM kamu. Itu bukan hadiah untukmu dan bukan pula cara membeli kedekatan. Itu bagian dari tanggung jawab saya.”
Ale kemudian mendorong tagihan itu kembali ke tengah meja. “Kita mungkin hanya sekrup kecil dalam mesin sejarah. Namun selama masih hidup, kita tetap mempunyai kewajiban untuk ikut membangun peradaban dunia yang lebih baik.”
Mereka keluar dari restoran dan berjalan menuju atrium. Sebelum berpisah, Ale menepuk bahu Burhan. “Dulu kamu menjaga agar uang masyarakat tidak menjadi bahan bakar ilusi,” katanya. “Sekarang tugasmu berbeda.”
“Apa?”
“Membuat orang kecil cukup terlihat sehingga sistem tidak lagi mempunyai alasan untuk mengabaikan mereka.”
Burhan berdiri beberapa saat setelah Ale pergi. Di sekelilingnya, pusat perbelanjaan terus bergerak seperti mesin besar: kasir mencetak struk, pelayan membawa hidangan, kurir menunggu pesanan, dan pekerja toko merapikan barang di rak.
Untuk pertama kali ia tidak melihat keramaian itu sebagai dunia yang telah meninggalkannya. Ia melihatnya sebagai pasar yang belum sepenuhnya terhubung dengan jutaan tangan kecil yang mampu memproduksi sesuatu. Modal mereka memang terbatas. Teknologi mereka belum sempurna. Tetapi mereka mempunyai pengetahuan lokal, reputasi, keluarga, tetangga, komunitas, dan kebiasaan gotong royong yang bertahan jauh lebih lama daripada banyak perusahaan besar. Tugas Burhan bukan menjadikan semua orang berutang kepada bank. Tugasnya adalah membantu mereka menjadi cukup kuat sehingga modal datang sebagai alat pertumbuhan—bukan sebagai tali yang perlahan mencekik kehidupan.

Tinggalkan komentar