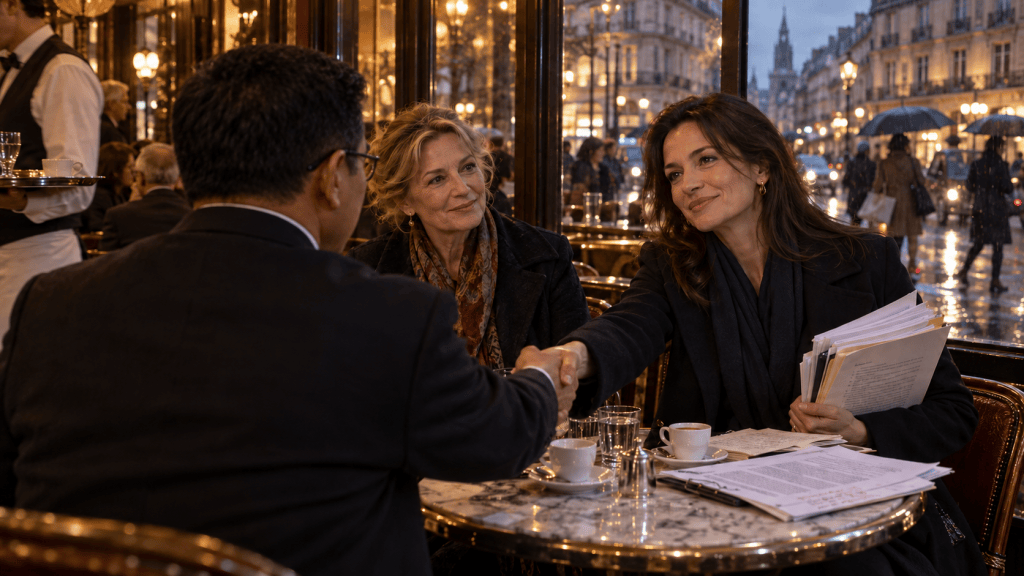
Paris menjelang petang tampak seperti kota yang sengaja memperlambat langkah orang. Di Café de Flore, Boulevard Saint-Germain, pelayan bergerak di antara meja-meja kecil dengan nampan perak. Dari tempat saya duduk, saya melihat pantulan lampu toko pada kaca jendela dan orang-orang yang bergegas menyeberang dalam gerimis tipis.
Valérie datang dengan mantel wol warna gelap. Di belakangnya berjalan seorang perempuan berusia sekitar empat puluh tahun, membawa map yang terlalu tebal untuk pertemuan minum kopi.
“Ini Jolie, kandidat doktor saya,” kata Valérie. “Dia meneliti hubungan ketergantungan perdagangan dan keamanan ekonomi.”
Saya menyalami Jolie. Selama bertahun-tahun Valérie mengirimkan artikel jurnal kepada saya, selalu disertai catatan pendek di pinggir halaman, Lihat siapa yang membiayai defisit ini. Atau: Harga yang murah bagi pembeli belum tentu murah bagi pekerja. Bagi saya yang belajar ekonomi lebih banyak dari pasar daripada ruang kuliah, catatan-catatan itu sering lebih berharga daripada artikelnya.
“B,” kata Valérie setelah pelayan pergi, “ketidakseimbangan ekonomi dunia tidak muncul dalam semalam. Kita melihatnya bergerak pelan selama puluhan tahun.”
“Ceritakan dari awal,” kata saya.
Dia menarik selembar kertas dari map Jolie dan menggambar tiga kolom: produksi, konsumsi, dan pembiayaan.
“Pada Juli 1944, wakil empat puluh empat negara bertemu di Mount Washington Hotel, Bretton Woods. Perang belum selesai, tetapi mereka sudah memikirkan tata ekonomi sesudahnya. Mereka merancang aturan nilai tukar serta lembaga yang kemudian menjadi IMF dan Bank Internasional untuk Rekonstruksi dan Pembangunan, cikal bakal Bank Dunia.”
“Dolar menjadi pusatnya?”
“Ya. Mata uang peserta dipatok terhadap dolar, dengan kemungkinan penyesuaian. Pemerintah dan bank sentral asing dapat menukar dolar yang mereka pegang dengan emas Amerika Serikat pada harga resmi 35 dolar per troy ounce. Itu berbeda dari membayangkan setiap lembar dolar di tangan masyarakat bisa dibawa ke loket dan ditukar emas.”
Jolie mengangkat wajah dari buku catatannya. “Sistem itu membantu memberi kepastian kurs bagi perdagangan dan investasi. Tetapi kemakmuran pascaperang juga datang dari rekonstruksi, kenaikan produktivitas, teknologi, dan perluasan pasar. Kita tidak bisa menyerahkan seluruh kredit kepada patokan emas.”
Saya tertawa kecil. “Mahasiswa Anda berani mengoreksi profesor.”
“Justru itu yang saya harapkan,” kata Valérie.
Di luar, gerimis semakin rapat. Valérie menunjuk kolom pembiayaan.
“Dunia membutuhkan dolar untuk menyimpan cadangan dan membayar perdagangan. Amerika harus memasoknya, antara lain melalui pengeluaran dan defisit neraca pembayaran. Tetapi semakin banyak dolar di luar negeri, semakin besar keraguan bahwa seluruh klaim itu bisa ditukar dengan emas pada harga tetap. Itulah dilema sistemnya.”
“Jadi keberhasilan dolar sendiri menekan janji di belakangnya.”
“Persis. Pada akhir 1960-an, inflasi Amerika naik, tekanan terhadap emas meningkat, dan sejumlah negara menukar cadangan dolarnya. Pada Agustus 1971, Nixon dan para penasihatnya bertemu di Camp David. Pada tanggal 15 ia mengumumkan penangguhan konvertibilitas dolar ke emas bagi otoritas asing, kontrol upah dan harga sementara, serta bea tambahan impor sepuluh persen.”
“Penangguhan sementara yang mengubah dunia,” gumam saya.
“Perubahan menuju kurs mengambang berlangsung beberapa tahun. Mereka bahkan sempat mencoba menyusun kembali paritas melalui Smithsonian Agreement pada Desember 1971. Upaya itu tidak bertahan.”
“Peter Peterson ada di Camp David. Ada yang bilang dia mewakili tiga belas pemodal yang mengatur keputusan itu.” Kata Jolie.
Saya meletakkan cangkir. “Peterson memang hadir sebagai pejabat Gedung Putih. Tetapi klaim bahwa dia mewakili kelompok rahasia itu memerlukan bukti yang tidak saya temukan dalam catatan rapat. Lebih jauh lagi, Blackstone baru didirikan pada 1985. Kita boleh meneliti pengaruh kepentingan keuangan, tetapi jangan menukar pertanyaan yang sah dengan jawaban yang kita karang sendiri.”
Jolie diam beberapa saat. Di pasar, cerita yang terlalu rapi sering lebih cepat menyebar daripada neraca yang rumit.
“Lalu apakah uang fiat membuat pemerintah bebas mencetak kemakmuran?” tanya Jolie.
“Bebas menerbitkan uang bukan berarti bebas dari akibatnya,” jawab saya. “Kalau permintaan tumbuh melampaui kemampuan produksi, tekanan harga muncul. Kalau investor meragukan kebijakan, mereka meminta imbal hasil lebih tinggi atau memindahkan modal. Kurs, inflasi, dan biaya utang menjadi penguji yang tidak bisa diberhentikan oleh pidato.”
Valérie mengangguk. “Dan penerbitan obligasi pemerintah berbeda dari penciptaan uang oleh bank sentral. Pelonggaran kuantitatif juga kebijakan khusus, bukan nama lain untuk seluruh sistem uang fiat. Jangan satukan semuanya menjadi satu tombol bernama ‘cetak uang’.”
“Koreksi untuk kamu Jolie “ kata saya.
“Baru dua?” Jolie tersenyum.
Pelayan mengganti cangkir kami. Jalanan mulai berkilau di bawah lampu. Valérie menutup map sejarah dan membuka halaman lain: dua kurva yang naik pada masa berbeda, utang dan perdagangan.
“Sekarang jawab pertanyaan riset saya,” katanya. “Apa yang Anda lihat dalam ketidakseimbangan Amerika dan China?”
“Saya melihat hubungan yang membuat keduanya kaya sekaligus rentan. Konsumen Amerika membeli barang yang diproduksi di China. Perusahaan Amerika memperoleh margin dari desain, merek, teknologi, distribusi, dan akses pasar. China mengembangkan kapasitas industri, infrastruktur, serta tenaga kerja terampil. Surplus satu pihak berhubungan dengan defisit pihak lain, tetapi hubungan itu tidak berarti setiap dolar defisit adalah kerugian bersih.”
“Lanjutkan,” kata Jolie.
“Keuntungan itu tidak dibagi rata. Barang murah menolong daya beli keluarga Amerika, sementara sebagian pekerja dan kota industri menanggung biaya penyesuaian. Di China, industrialisasi mengangkat pendapatan banyak orang, tetapi juga membawa persoalan utang, kelebihan kapasitas di beberapa sektor, dan ketergantungan pada pasar luar. Ketika China naik dari perakitan ke teknologi bernilai tinggi, persaingan tidak lagi berhenti pada harga kaus atau sepatu. Mereka mulai berebut standar, paten, semikonduktor, energi, dan data.”
Valérie memperhatikan saya tanpa menyela.
“Sebagai investor,” lanjut saya, “saya juga melihat dana dapat mengalir ke aset keuangan ketika imbal hasilnya lebih cepat terlihat daripada membangun pabrik. Tetapi harga saham yang tinggi tidak otomatis membuktikan riset industri mati. Kita harus membedakan sektor, menelusuri investasi riil, produktivitas, dan siapa yang menerima hasilnya.”
“Bagaimana dengan tarif?” tanya Jolie.
“Tarif bisa memberi ruang bagi industri tertentu dan menjadi alat tawar. Namun biaya impor dapat ditanggung importir, perusahaan, dan konsumen domestik. Rantai pasok bisa pindah ke negara ketiga tanpa membuat kemampuan produksi kembali. Kalau ingin membangun industri, tarif saja tidak cukup. Perlu tenaga terampil, energi, infrastruktur, riset, modal jangka panjang, dan pasar yang cukup besar.”
Valérie tersenyum tipis. “Anda baru saja menjelaskan mengapa slogan politik lebih singkat daripada kebijakan industri.”
“Slogan tidak perlu menghitung depresiasi,” jawab saya.
Jolie tertawa. Untuk pertama kalinya sejak datang, dia menutup mapnya.
“Apakah Anda percaya dua negara itu akan berpisah sepenuhnya?” Valérie bertanya.
“Tidak mudah. Mereka bisa mengurangi ketergantungan pada teknologi yang dianggap strategis, tetapi perusahaan, pemasok, konsumen, dan pasar modal sudah terhubung terlalu dalam. Persaingan geopolitik nyata. Begitu pula kepentingan untuk tetap berdagang. Saya tidak akan menyebutnya persahabatan, tetapi juga tidak akan menganggap setiap transaksi sebagai permusuhan.”
Valérie memandang tiga kolom yang dibuatnya tadi. Tinta pada kata pembiayaan sedikit melebar karena setetes air dari dasar gelas. “Di situlah persoalan zaman ini,” katanya. “Setiap negara ingin keamanan pasokan, pekerjaan yang baik, harga rendah, dan kebebasan menentukan kebijakan. Keempatnya tidak selalu bergerak bersama.”
Saya melihat orang-orang di luar café: seorang kurir dengan tas basah, pasangan tua yang berbagi payung, dan pelayan yang menghitung meja yang masih harus dilayani sebelum pulang. Mereka tidak akan menyebut hidup mereka sebagai ketidakseimbangan global. Namun keputusan tentang kurs, tarif, pabrik, dan utang pada akhirnya tiba juga di meja makan mereka.
“Jadi apa pertanyaan paling penting dalam riset Anda?” tanya saya kepada Jolie.
Dia berpikir sebentar. “Ketika pemerintah berkata akan menyelamatkan ekonomi nasional, saya ingin tahu bagian masyarakat mana yang sungguh diselamatkan, dan siapa yang diminta membayar biayanya.”
Valérie tidak menambahkan apa-apa. Saya pun tidak. Di Paris, malam turun perlahan. Di atas meja kami, tiga kolom itu tetap terbuka, seolah neraca dunia belum selesai dihitung.
Jolie menatap saya saksama, lalu membuka buku catatannya. “Dalam Pilpres 2016, sejumlah penyumbang besar mendukung Trump,” katanya. “Di antaranya Sheldon dan Miriam Adelson, Bernard Marcus, Robert Mercer, serta Peter Thiel. Pada 2024, nama Elon Musk, Timothy Mellon, dan Miriam Adelson menonjol dalam pembiayaan kelompok politik pendukungnya.”
Ia membalik halaman.
“Lalu ada jaringan PE khusus Bisnis teknologi. Antonio Gracias melalui Valor Equity Partners pernah berinvestasi di Tesla dan duduk di dewan perusahaan itu. Steve Jurvetson terkait dengan Draper Fisher Jurvetson. Saya tahu investor Tesla dan donatur Trump bukan kelompok yang sama. Namun orang-orang dengan modal sebesar itu memiliki kepentingan bisnis yang melintasi Amerika, Eropa, China, dan Jepang.”
Jolie berhenti sejenak. Dari jendela café, cahaya lampu kendaraan memanjang di atas jalan Paris yang basah.
“Ketika Trump menetapkan tarif atau membatasi perdagangan teknologi,” lanjutnya, “bagaimana kita bisa yakin kebijakan itu bebas dari pengaruh kepentingan para penyumbang besarnya?”
Saya baru hendak menjawab ketika ia mengangkat telapak tangan.
“Ada satu hal lagi, B. Saya sering mendengar ketidakpastian global disebut sebagai ancaman bagi semua orang. Tetapi saya melihat investor makro bisa memperoleh keuntungan besar justru saat pasar bergejolak. Perusahaan private equity yang memegang dana tunai dapat membeli aset ketika pemiliknya terdesak. Modal yang dikelola lembaga keuangan nonbank pun semakin besar.”
“Sebagian investor juga bangkrut ketika salah membaca pasar,” kata saya.
“Tentu untuk kelas teri” jawab Jolie cepat. “Pertanyaan saya adalah siapa yang punya likuiditas untuk bertahan, lalu membeli ketika orang lain terpaksa menjual. Kalau seorang pekerja kehilangan gaji dan sebuah dana investasi mendapat kesempatan membeli pabriknya dengan harga murah, mereka menghadapi krisis yang sama dengan akibat yang sangat berbeda.”
Valérie, yang sejak tadi diam, menoleh kepada saya. “Sekarang jawab pertanyaan murid saya.”
Saya memandang kedua perempuan itu bergantian.
“Kita tidak bisa menyebut sebuah kebijakan dibeli hanya karena ada donasi,” kata saya.
“Tetapi donasi memberi alasan kuat untuk memeriksa siapa yang mendapat akses, siapa yang ikut menyusun aturan, siapa yang memperoleh pengecualian atau kontrak, dan siapa yang menanggung biaya kebijakan itu.” Kata Jolie tersenyum. “Bagaimana jika kebijakannya memang menguntungkan para penyumbang?” tanya Jolie sinis.
“Itulah yang paling sulit diuji. Tarif bisa memberi waktu bagi pabrik domestik untuk tumbuh, tetapi juga menaikkan biaya bagi perusahaan yang membutuhkan komponen impor. Pembatasan teknologi bisa punya alasan keamanan, tetapi sekaligus menguntungkan perusahaan tertentu. Kita harus menghitung manfaat dan biayanya, lalu melihat apakah pemerintah memberi kesempatan yang sama kepada pihak lain.” Kata saya.
Jolie menunduk dan menulis beberapa kata. “Dan soal ketidakpastian?” desaknya.
“Peristiwanya sama,” jawab saya. “Neracanya berbeda. Bagi pekerja yang kehilangan gaji, ketidakpastian berarti bagaimana keluarganya makan bulan depan. Bagi investor yang memegang kas dan mampu menunggu, ketidakpastian bisa berarti kesempatan membeli.”
” Karena itu, setiap kali pemerintah berkata sebuah kebijakan baik bagi ekonomi, saya ingin tahu: baik bagi siapa, dibayar oleh siapa, dan sampai kapan?”Kejar Jolie
Jolie akhirnya menutup buku catatannya. Valérie tersenyum tipis. Di luar, hujan telah berhenti, tetapi jalanan masih memantulkan cahaya seolah kota itu belum selesai menghitung apa yang hilang dan apa yang berpindah tangan.
“B, kamu belum menjawab pertanyaan saya dengan jujur.” Jolie meletakkan penanya. “Kamu berlindung di balik retorika normatif. Padahal kalau kita lihat secara kuantitatif, krisis demi krisis menunjukkan pola yang mirip: utang tumbuh lebih cepat daripada pendapatan, risiko dipindahkan kepada pihak yang paling lemah, lalu ketika pasar runtuh, pemilik modal yang masih punya kas membeli aset dengan harga murah. Mengapa kamu enggan menyebut peran elite keuangan global?”
Saya membiarkan pertanyaannya tinggal beberapa saat di antara kami.
“Karena kalau saya menyebut satu kelompok sebagai penyebab semua krisis, kalian sebagai akademis akan berhenti memeriksa bagaimana krisis itu terjadi,” jawab saya. “Ada bankir yang menjual produk yang tidak mereka pahami. Ada pengelola dana yang mengejar imbal hasil dengan utang berlebihan. Ada regulator yang membiarkan risiko menumpuk. Ada pemerintah yang brengsek kelola anggaran negara. Tetapi ada juga perusahaan yang berutang karena ingin tumbuh terlalu cepat, dan pembeli yang percaya harga aset akan terus naik.”
“Jadi tidak ada yang bertanggung jawab?” Jolie bertanya tajam.
“Ada. Tanggung jawab harus ditunjuk dengan nama, keputusan, dan angka. Justru karena itu saya menolak menyembunyikannya di balik istilah ‘elite global’.”
Saya menatap garis-garis yang digambar Valérie di atas kertas: produksi, konsumsi, pembiayaan. Tiga kata yang tampak rapi, sementara kehidupan manusia di belakangnya tidak pernah rapi.
“Kalau kamu bertanya apa yang terus muncul dari generasi ke generasi,” lanjut saya, “jawaban saya adalah sifat rakus. Keinginan untuk mengambil hasil hari ini dan menyerahkan risikonya kepada orang lain besok. Ia bisa hidup di ruang direksi, di kantor pemerintah, bahkan dalam diri investor kecil yang yakin dirinya akan sempat keluar sebelum yang lain jatuh.”
Jolie tidak lagi menulis.
“Kamu tahu,” kata Jolie, “pada penutupan pasar terakhir, kapitalisasi pasar Apple sekitar US$5 triliun, Alphabet US$4,2 triliun, dan Meta US$1,9 triliun. Gabungannya lebih dari US$11 triliun. Itu nilainya diatas PDB seluruh negara ASEAN, Afrka, Amerika Selatan. Angka itu menunjukkan betapa besar nilai yang diberikan investor kepada kemampuan mereka menghasilkan laba di masa depan. “
“ Tetapi kapitalisasi pasar adalah nilai saham pada suatu saat, sedangkan PDB adalah nilai produksi selama setahun; keduanya tidak bisa dibandingkan seolah mengukur hal yang sama.” Kata saya.
“ Saya tahu.” Kata Jolie.” Maksud saya disni, pengaruh mereka juga melampaui lebih separuh planet bumi. Apple mengatur akses ke ekosistem perangkat dan aplikasinya; Alphabet membentuk cara orang mencari informasi; Meta mengelola ruang tempat miliaran orang berkomunikasi. Melalui rancangan platform, algoritma, dan aturan akses, mereka dapat memengaruhi apa yang dilihat orang.
Karena itu, batas antara keputusan perusahaan dan kehidupan publik semakin kabur. Negara tetap memegang hukum dan kewenangan memungut pajak, tetapi pengaruh atas perilaku sehari-hari kini juga berada di tangan perusahaan teknologi. Secara virtual penguasa dunia sebenarnya bukan negara tetapi korporasi. Namun mereka berkuasa dengan cara dictator. Engga ikut aturan mereka ya di reject.”
Saya meletakkan cangkirnya. Saya tidak langsung menjawab. Di luar jendela, petugas kebersihan menyapu daun yang menempel pada trotoar basah.
“Jolie, pengaruh sebesar itu memang patut dicurigai. Tetapi jangan terlalu cepat menyebut mereka diktator. “ Kata saya.
“ Seorang diktator memerintah dengan kewenangan negara. Perusahaan platform bekerja melalui kendali atas infrastruktur digital, mereka menetapkan syarat masuk, menentukan apa yang mudah ditemukan, dan bisa mengubah aturan bagi jutaan pelaku usaha sekaligus. Akibatnya bisa sama bagi orang yang kehilangan akses,” kata Jolie.
“Akibatnya bisa sangat berat,” sambung Valérie. “Bayangkan pedagang kecil yang sebagian besar pembelinya datang dari satu platform. Perubahan algoritma dapat menurunkan penjualannya dalam semalam. Ia bebas pindah secara hukum, tetapi membawa pelanggan, reputasi, dan riwayat transaksinya ke tempat lain tidak selalu mudah. Di situlah kekuatan pasar berubah menjadi ketergantungan.”
Jolie mengangguk. “Dan negara hanya menonton “
“Negara masih punya kewenangan,” kata saya “Ia dapat menegakkan persaingan usaha, melindungi data pribadi, dan meminta kejelasan ketika keputusan platform merugikan pengguna. Persoalannya, teknologi dan kegiatan usaha mereka melintasi banyak negara, sementara hukum biasanya berhenti di perbatasan.”
Jolie menoleh kepada Valérie. “Bagaimana dengan pengakuan bahwa suatu negara memiliki tingkat perlindungan data pribadi yang memadai? Jika sebuah yurisdiksi mengakuinya, data warganya dapat ditransfer ke luar negeri melalui mekanisme yang diizinkan hukum. Bukankah itu memudahkan perusahaan seperti Google dan Meta mengelola data lintas negara tanpa selalu harus membangun pusat data di setiap negara?”
“Pertanyaannya tepat, tetapi ada beberapa hal yang perlu dipisahkan,” jawab saya “Keputusan kecukupan perlindungan data adalah penilaian menurut hukum suatu yurisdiksi. Itu bukan pengakuan universal bahwa Amerika Serikat setara dengan semua negara. Dalam hubungan Uni Eropa dan Amerika, misalnya, keputusan yang berlaku mencakup transfer kepada perusahaan Amerika yang memenuhi ketentuan EU–US Data Privacy Framework. Ada pula mekanisme transfer lain, seperti klausul kontrak standar.”
Jolie mengangguk namun tersenyum sinis.” Saya tahu, itu juga berlaku dengan China. Tapi saya bicara tentang negara berkembang seperti negara ASEAN, Afrika dan lainnya. Jadi izin transfer berbeda dari kewajiban menaruh server di dalam negeri?”
Saya tersenyum “Kekhawatiranmu tetap penting. Perusahaan yang menguasai infrastruktur digital lintas negara memiliki daya tawar besar. Ketika suatu negara sangat bergantung pada layanan mereka, pilihan kebijakannya bisa terasa sempit. Tetapi kalau kita ingin menguji apakah negara itu benar-benar melonggarkan perlindungan data karena tekanan perusahaan, kita harus melihat aturan, keputusan pemerintah, dan akibatnya—bukan menyimpulkannya hanya dari lokasi server.”
Jolie kembali membuka buku catatannya. “Jadi ketidakseimbangan berikutnya bukan hanya soal Amerika dan China?”
“Benar,” jawab Valérie. “Ada ketidakseimbangan antara pihak yang menetapkan aturan sebuah pasar dan pihak yang harus hidup di dalamnya. Perusahaan teknologi menciptakan manfaat nyata. Justru karena begitu banyak orang membutuhkannya, kita harus bertanya siapa yang dapat menggugat keputusannya.”
Valérie menatap saya. “Kamu tadi berbicara tentang keserakahan, B. Tetapi aturan yang baik tidak boleh bergantung pada harapan bahwa pemegang kekuasaan akan merasa cukup. Aturan harus tetap bekerja ketika mereka tidak merasa cukup.”
“Tetapi keserakahan manusia bukan alasan untuk membebaskan lembaga dari tanggung jawab,” katanya pelan.
“Benar,” jawab saya. “Itulah sebabnya kita membutuhkan aturan yang membuat orang menanggung risiko dari keputusan mereka sendiri. Kalau keuntungan menjadi milik pribadi, sementara kerugiannya selalu dikirim kepada masyarakat, sifat rakus tidak lagi sekadar kelemahan manusia. Ia telah diberi tempat dalam sistem.”
Jolie menutup buku catatannya, tetapi tangannya masih bertumpu di atas halaman. “Bagaimana kita bisa membuat aturan yang adil jika pemerintah terlalu dekat dengan korporasi yang seharusnya diawasi?” tanyanya. “Ada kekuatan yang tidak tampil di surat suara, tetapi mampu memengaruhi keputusan negara melalui pendanaan politik, lobi, kepemilikan aset, dan kendali atas infrastruktur yang dibutuhkan masyarakat.”
Ia memandang Valérie, lalu saya.
“Ketika keuntungan besar, laba menjadi milik pemegang saham dan pengelola dana. Ketika lembaga yang saling terhubung terancam gagal, negara kadang turun tangan untuk mencegah keruntuhan yang lebih luas. Biayanya dapat muncul sebagai utang publik, pajak di kemudian hari, inflasi, atau layanan yang dipangkas. Sementara itu, pihak yang masih memegang likuiditas bisa membeli aset dari mereka yang terpaksa menjual.”
Suara Jolie merendah. “Saya tahu tidak semua korporasi diselamatkan dan tidak semua pengelola private equity menang saat krisis. Tetapi bila keuntungan terkonsentrasi pada segelintir orang sementara kerugian berulang kali ditanggung bersama, aturan macam apa yang sedang kita bangun? Ini bukan masa depan yang baik.”
Valérie tidak segera menjawab. Ia memandang Jolie dengan kesedihan yang tenang. “Pertanyaanmu bukan apakah negara masih berkuasa,” katanya akhirnya. “Pertanyaannya apakah negara masih mampu menggunakan kekuasaannya untuk melindungi orang yang tidak punya jalan masuk ke ruang tempat keputusan dibuat.”
“Yang Ibu maksud kelemahan spiritual?” tanya Jolie.
“Ya,” jawab Valérie. “Bukan soal seberapa sering seseorang berbicara tentang moral. Saya bicara tentang nurani yang bekerja ketika tidak ada orang melihat, dan ketika keputusan yang benar membuat kita kehilangan keuntungan.”
Di luar jendela café, seorang pelayan mengangkat kursi dari teras yang basah. Percakapan kami berhenti, tetapi pertanyaan Jolie tetap terbuka di atas meja.
“ Sekarang bagaimana pendapatmu tentang fenomena ekonomi China.” Tanya Valerie.
Saya diam sejenak. Apa yang harus saya katakan? mereka datang dengan pikiran mereka sebagai akademis . Mereka tidak salah dengan kecurigaan penguasaan modal oleh segelintir orang. Saya menghela napas dan berkata dengan hati hati.
“ Tahun 1976, china mereformasi ekonominya. China membuang ekonomi sosialis Karl Marx dan menerapkan ekonomi klasik Adam Smith. Kebebasan pasar dan mengurangi kontrol negera terhadap sumber daya. Apa yng terjadi ? Ekonomi tumbuh seiring meningkatnya kapasitas industri dan manufaktur. Size ekonomi bertambah besar yang dipicu oleh adanya kebebasan berproduksi sektor swasta. BUMN hanya jadi pelengkap bahagia dan derita swasta. FDI meningkat terutama dari Jepang, AS dan german..
Tahun 1998, ekonomi china ikut terguncang akibat crisis moneter melanda Asia-Pasifik. Pertumbuhan ekonomi yang ditargetkan 8% turun 7,8%. Walau tidak begitu berpengaruh. Namun, penularan dampaknya terasa. China kawatir memasuki era pertumbuhan yang lebih lambat. China itu negara besar. Pertumbuhan ekonomi yang lebih lambat bagi negara tersebut akan memiliki efek negatif yang signifikan terhadap program reformasi ekonomi dan stabilitas sosialnya.
Saat itu IMF datang dengan konsep neoliberalisme ala hayek dan Friedman. China dapat meningkatkan pertumbuhan ekonomi dengan memperluas permintaan domestik. Membuka proteksi pasar. Melepas Yuan ke pasar. Melonggarkan likuiditas untuk konsumsi dan investasi. Jadi tidak lagi sepenuhnya bergantung kepada pasar ekspor. Setelah diskusi panjang , China menolak. Karenanya setelah tahun 1998, FDI terjun. Investor asing keluar dari china. Kurs RMB dihajar pasar. Tapi china bisa hadapi rush market itu dengan mematok kurs tetap RMB. Itu karena Tabungan valas China sangat besar.
Tapi apakah china berbuat konyol dengan perubahan itu? Tidak. China sudah satu decade beralih ke ekonomi Keynes. Tidak lagi ekonomi klasik. Negara lead dalam hal distribusi modal dan sumber daya. Dari ekonomi pasar, menjadi market regulated. Peran BUMN diperkuat dan diperluas lewat revitalisasi. Swasta hutang keluar negeri dibatasi ketat. Pendeknya sumber pembiayaan hanya ada satu; negara. Sejak tahun 1999, china memberlakukan hukuman mati bagi koruptor. Alasannya ? kekuasan negara yng sangat besar pada perekonomian, itu bisa dengan mudah menimbulan moral hazard. Jadi clean and Good governance adalah sebagai prasyarat mutlak dari ekonomi Keynes.
Krisis Asia itu dimenfaatkan China melakukan reformasi ekonomi. Mengeluarkan stimulus menyiapkan jaring pengaman social. Maklum perubahan ini akan berdampak kepada kehidupan social dalam jangka pendek. Apa hasilnya ? China selamat dari krisis moneter yang melanda Asia tahun 98-2000. Kurs RMB tetap dipatok melemah. Harga barang china menjadi sangat murah masuk ke pasar ekspor. Ya akhirnya asing yang ekspor oriented ogah hengkang dari china, Mending manfaatkan ekonomi china untuk kuasai pasar ekspor.
Bahkan ketika terjadi krisis Lehman tahun 2008, ekonomi china tetap resilience atau tangguh. Justru tahun terpilihnya Obama sebagai presiden AS, dia melirik Keynes. Nah banyak negara lain setelah paska krisis 98 dan 2008 beralih dari Keynes ke neoliberalisme ala Hayek dan tahun 2014 beralih ke neoliberalisme ala Milton Friedman.
“ Menarik juga penjelasannya. Terus gimana dengan Jepang? Kata Jolie
“Setelah perang dunia kedua, Jepang yang kalah perang mendapatkan bantuan dana restorasi perang dari AS. Dengan dana itu Jepang merestorasi industrinya. Maklum semua industri Jepang hancur saat perang dan setelah itu pabrik baru berdiri semua, tentu dengan Tekhnlogi mutakhir yang lebih baik dan pasti efisien. Ketika meletus perang Korea. Jepang dapat market menyediakan kebutuhan perang AS. Industri Jepang yang baru bangkit semakin bergairah.
Tahun tahun berikutnya Jepang sudah benar benar bangkit dari kehancuran akibat perang. Sampai tahun 1980an ekonomi Jepang tumbuh 2 digit. Jepang diuntungkan adanya bonus demografi. Sehingga mesin industrinya bisa lari kencang. Mencatat surplus terus dalam perdagangan international. Urbanisasi meluas. Kota menjadi daya tarik. Desa bertransformasi dalam kehidupan kota.
Saat itu Jepang menerapkan ekonomi Keynes. Dimana negera mengendalikan pasar domestik. Yang jadi masalah adalah tabungan pemerintah yang sangat besar akibat surplus perdagangan. Sementara mitra dagang utama Jepang seperti AS justru neraca perdagangannya defisit terhadap Jepang. Belum lagi negara berkembang lainnya yang juga mencatat defisit terhadap Jepang. Tetapi pertumbuhan konsumsi dalam negeri sangat rendah. Yang membuat kurs Yen melemah sejak beberapa decade kebelakang dan itu juga yang membuat produk Jepang mampu bersaing dengan AS dan Eropa.
Pada 22 September 1985, diadakan perjanjian yang ditandatangani di Hotel Plaza, New York, antara Jepang, Amerika Serikat, Prancis, Jerman Barat, dan Inggris. Perjanjian ini bertujuan untuk melemahkan dolar AS dan mengurangi defisit perdagangan AS, terutama dengan Jepang dan Jerman. Entah mengapa Jepang begitu saja percaya dengan usulan AS, yaitu menguatkan mata uangnya. Sepertinya tekanan AS mengancam Jepang dulu seperti kasus china sekarang. Yang berujung perang dagang akibat china tidak bersedia menuruti kehendak AS.
Jepang patuhi akta The plaza. Itu artinya Jepang harus melepas uang ke pasar dan selanjutnya biarkan pasar menentukan harga. Sejak itu bank of Japan melonggarkan kredit besar besaran dengan bunga murah, mengurangi proteksi barang impor, membuka pasar domestik seluas luasnya? Memberikan izin swasta berinvestasi di luar negeri. Apa yang terjadi ? Penguatan mata uang Yen cepat sekali. Pada waktu bersamaan bubble value aset terjadi yang semakin membesar,
Tahun 1990 akhirnya bubble asset itu meletus. Jepang dilanda krisis. Satu demi satu aset luar negerinya dijual. Jepang terpaksa berhutang ke rakyat untuk merestruktur ekonominya. Maklum rakyat nya lebih memilih nabung daripada konsumsi. Sementara akibat kapitalisme, kehidupan sosial dan budaya rusak oleh gaya hidup hedonisme dan individualisme. Sejak awal 1990, Jepang memasuki dekade yang hilang. Tidak hanya satu, tapi sampai tiga dekade. Dan akhirnya Jepang masuk ke spiral krisis. “ Kata saya.
“ China tentu belajar dari kegagalan Jepang terutama dalam hal menghadapi hegemoni AS. Harusnya kekuasaan negara ala Keynes dalam bidang ekonomi digunakan untuk kepentingan domestic, bukan menyerah atas kepentingan asing. Sementara AS tahun 2008 juga mengalami hal yang sama seperti Jepang pada tahun 1990. Sampai kini terus struggle keluar dari krisis. Hanya bedanya AS tidak menyerah kepada asing. Tetapi kepada korporat dan pasar. “ Kata Jolie menyimpulkan.
“ Nah kalian kan pakar. Apa akar masalah terjadinya krisis tersebut ? Mengapa teori dan praktek berbeda “ tanya saya.
“ Selama ini elite politik memisahkan antara teori pertumbuhan ekonomi dengan teori sosial dan budaya. Hal ini menyebabkan ilmu ekonomi semakin menjauhkan diri dari integrasi interdisipliner, mendorong masalah sosial dan ekologi ke pinggiran, dan mendorong pandangan pembangunan yang terkotak-kotak yang menekankan mekanisme pasar daripada kesejahteraan holistik.
Akibatnya antara teori dengan realitas tidak bertemu. Seharusnya terintegrasi. Mengapa ? Pertumbuhan ekonomi adalah pertumbuhan peradaban. Kalau tidak berakar pada sosial dan budaya, ya sama dengan monyet di hutan. Tidak mungkin ada kebijakan negara yang bisa melahirkan inspirasi kolektif untuk tumbuhnya masyarakat kreatif yang punya daya innovasi berbasis sains dan peka terhadap masalah spiritual.
Elite politik terjebak dengan teori ekonomi neoliberal. Nilai sosial dan lingkungan tidak dianggap sebagai nilai itu sendiri, tetapi hanya sebagai nilai pasar. Kebijakan sosial dan lingkungan diperlakukan sebagai biaya. Akibatnya apapun diukur dari aspek ekonomi. Maka nya PDB tumbuh tapi sebagian besar rakyat tidak merasakannya.. Ketika krisis terjadi, yang disalahkan factor eksternal. Selalu melihat keluar. Tidak pernah melihat ke dalam. Makanya tersesat. “ Kata Valerie
“ Menarik. Mengapa ? Tanya Jolie.
“Esensi kehidupan kan bukan hanya ekonomi. Ekonomi hanya size. Hanya persepsi soal materialisme. Tanpa kekuatan spirituai sebagai alat penyeimbang, ekonomi akan melahirkan paradox. PDB tinggi tapi GINI rasio melebar. Kerakusan menjadi penyakit akut dalam system ekonomi. Destruksi terhadap keadilan sosial. Yang akhirnya system menggerogoti dirinya sendiri. Dan itulah akar masalah terjadinya krisis ekonomi “ kata saya.
“What do you mean by spiritual values?” Tanya Jolie.
Saya menatapnya sebentar “To me, they are revealed in what we do for other people. In the end, it is not only what I learn, but what I teach; not only what I gain, but what I give; not merely what I accomplish, but what I help others achieve. That is what makes a difference in their lives—and in mine.”
Jolie menyimak.
“If my knowledge and wealth serve only to make my own life larger, I may have succeeded in business. But if they help someone else stand on their own feet, then my life has meant something beyond itself.”
Valérie tersenyum . “So spiritual values have visible consequences.”
“Yes,” kata saya. “Especially when we could take more, but choose to leave room for someone else to grow.”
Valérie memandang Jolie, lalu menoleh kepada saya.
“Jolie, sekarang kamu mengerti mengapa empat pengelola lembaga keuangan nonbank termasuk B yang kita temui tidak pernah memberi jawaban yang memuaskan. Mereka memahami cara kerja pasar, tetapi ketika kita bertanya siapa yang harus menanggung akibatnya, jawaban mereka selalu berhenti sebelum sampai ke sana.”
Ia berhenti sejenak.
“Menariknya, mereka tidak hidup glamor. Mereka menjauh dari publikasi dan bersikap rendah hati. Barangkali mereka sadar betapa besar risiko yang mereka kelola. Tetapi kerendahan hati pribadi tidak dapat menggantikan pertanggungjawaban publik.
“Diam-diam, sebagian dari mereka mempekerjakan tenaga profesional untuk mengelola dana filantropi. Mereka tidak hanya membiayai pembangunan fisik. Sebagian besar dana itu diberikan kepada lembaga kajian, pers independen, dan organisasi masyarakat sipil, ya pihak-pihak yang dapat meneliti kebijakan, membuka informasi, dan mengingatkan siapa pun yang sedang berkuasa.
“Tentu sumber dana mereka juga harus terbuka,” lanjut Valérie. “Jika seorang pemodal membiayai lembaga yang mengawasi kekuasaan, publik berhak tahu hubungan itu. Filantropi hanya membantu demokrasi apabila penerimanya tetap bebas mengkritik pemberi dana. Sebab kekuasaan harus bisa diingatkan, termasuk oleh orang-orang yang pernah dibantunya.”
Saya mengangkat wajah. ” Termasuk kampus dan lembaga penelitian kamu juga dapat dana Filantropi ” kata saya tersenyum.
” Itu berkat B yang rekomendasi”Jawab Valerie ” Dan saya tidak pernah berhenti kritik B.” Valerie tertawa kecil.
Valérie melanjutkan dengan suara lebih pelan. “Jolie, aturan tetap perlu diperbaiki. Kekuasaan tetap harus diawasi. Namun suatu peradaban juga bergantung pada kemampuan manusia untuk mengatakan ‘cukup’ ketika ia sebenarnya masih bisa mengambil lebih banyak. Kalau kemampuan itu hilang, celah sekecil apa pun dalam sistem akan dipakai untuk memindahkan keuntungan kepada diri sendiri dan kerugian kepada orang lain.”


Tinggalkan komentar